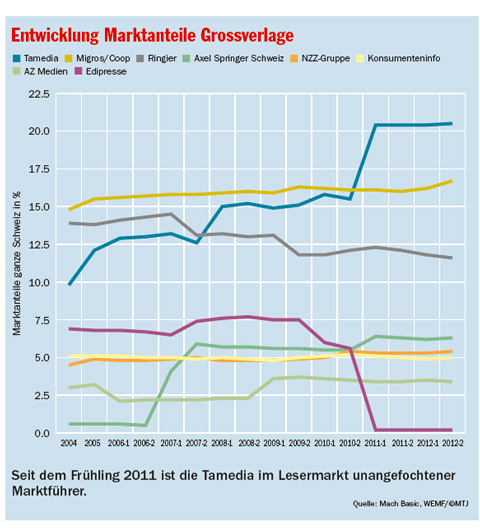
Si l'on définit le marché des lecteurs comme la somme de tous les contacts des titres recensés par le MTJ (voir encadré "Informations de base" à la page 3), la concentration dans le secteur de l'édition suisse apparaît très clairement. Si les maisons d'édition figurant dans le graphique "Evolution des parts de marché des grandes maisons d'édition" réalisaient encore 58,5 pour cent de tous les contacts en 2004, elles en réalisent déjà 69,3 pour cent actuellement. Depuis 2004, on compte cinq gagnants et trois perdants. Les gagnants sont Tamedia, Axel Springer Suisse, les grands distributeurs, le groupe NZZ et AZ Medien. L'évolution de Tamedia éclipse tout le reste. Grâce à une stratégie d'acquisition agressive (20 Minuten, Espace Media, Edipresse) et à de nouveaux lancements (20 Minuten en Suisse romande et méridionale), elle a plus que doublé sa part de marché, passant de 9,8 à 20,5 pour cent, et est clairement le leader du marché depuis le printemps 2011.
Tamedia porte préjudice à Ringier
Le principal gagnant relatif dans la comparaison à long terme est Axel Springer Suisse, qui a plus que décuplé sa part de marché grâce à la reprise de l'ancienne Jean Frey AG et des titres de programmes TV en langue allemande de Ringier, passant ainsi de la dernière à la quatrième place. Depuis 2004, les deux grands distributeurs Coop et Migros ont progressé de 1,9 point pour atteindre 16,7%, et ont également gagné 0,7 point par rapport à l'année précédente. En revanche, la part de marché de Ringier a diminué de 2,4 points par rapport à 2004. Ceci principalement en raison de la vente des titres de programmes à Axel Springer et de l'arrêt de Cash et de Gesundheit - Sprechstunde. En comparaison avec l'année précédente, on constate une légère perte de 0,6 point. Les pertes significatives de Schweizer Illustrierte, Illustré et Glückspost y ont contribué. Mais près de la moitié est à mettre sur le compte de TV täglich, qui est éditée en joint-venture avec Tamedia. C'est pourquoi le nombre de lecteurs est attribué à parts égales aux deux maisons d'édition. Ce qui est piquant, c'est que les lecteurs ont été perdus parce que Tamedia ne joint plus le supplément de programme à ses deux grands quotidiens en Suisse alémanique. Mais comme la somme des contacts de Tamedia n'a globalement diminué que dans le cadre du marché global, elle a elle-même été bien moins touchée par cette mesure.
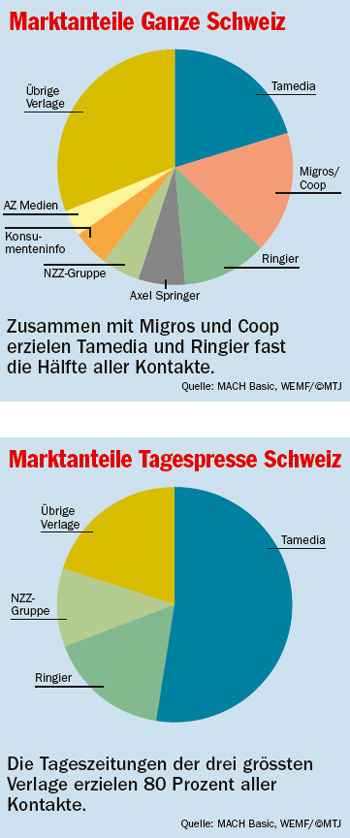
Le groupe NZZ conserve la cinquième place avec une part de marché de 5,4 pour cent dans toute la Suisse, devant Konsumenteninfo qui a pu maintenir sa part de 5,0 pour cent malgré des pertes significatives de ses titres K-Tipp et Bon à savoir. AZ Medien a également pu maintenir sa part de marché de 3,4 pour cent par rapport à l'année précédente, malgré une perte significative de l'édition complète d'AZ. La situation actuelle est illustrée par le graphique "Parts de marché pour toute la Suisse".
Tamedia domine partout
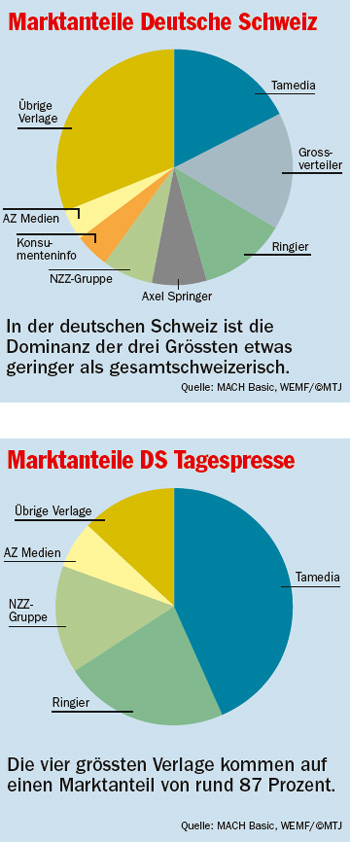
En Suisse alémanique, Tamedia devance les deux grands distributeurs d'un point avec une part de marché de 17,2 pour cent. Ringier est un peu plus fort que dans l'ensemble de la Suisse, tandis qu'Axel Springer obtient 1,4 point de plus en Suisse alémanique que dans l'ensemble de la Suisse. En effet, la filiale du grand éditeur allemand n'est représentée en Suisse romande que par le titre de niche PME Magazine. Le groupe NZZ et AZ Medien sont exclusivement actifs en Suisse alémanique. Tous deux obtiennent donc ici des valeurs plus élevées que dans l'ensemble de la Suisse. En Suisse alémanique, AZ Medien se situe, avec 4,3 %, 0,5 point derrière Konsumenteninfo, tandis que le groupe NZZ, avec un taux constant de 6,7 %, fait nettement mieux. Les autres maisons d'édition obtiennent environ 31 pour cent de parts de marché, tant au niveau national qu'en Suisse alémanique.
En Suisse romande, les autres éditeurs ne détiennent toutefois plus qu'un bon quart du marché des lecteurs. Avec 38,2 pour cent, Tamedia y est aussi dominant que l'était Edipresse, désormais totalement intégré. Konsumenteninfo y occupe également la position la plus forte avec 6,7 pour cent. Ringier détient en revanche près de 12 pour cent dans les deux grandes régions linguistiques, tandis que les grands distributeurs sont 1,3 point plus forts en Suisse romande qu'en Suisse alémanique avec 17,5 pour cent.
Concentration de la presse quotidienne
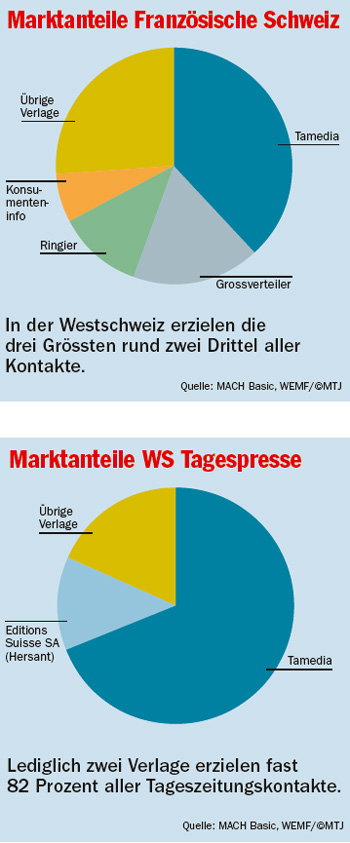
Si l'on se concentre sur les quotidiens qui paraissent au moins quatre fois par semaine, la domination de Tamedia est encore plus grande. Dans l'ensemble de la Suisse, ses titres obtiennent plus de la moitié de tous les contacts avec les quotidiens, en Suisse alémanique un pourcentage relativement modeste de 43%. En Suisse romande, en revanche, 69 pour cent de tous les contacts proviennent des trois quotidiens payants et du seul quotidien distribué gratuitement de Tamedia Publications Romand. Les Editions Suisse SA, la filiale du groupe de presse français Hersant, se partagent le reste du marché avec près de 13 pour cent et les autres éditeurs avec environ 18 pour cent. En Suisse alémanique, quatre éditeurs se partagent 87% du marché des lecteurs. Ringier détient la deuxième plus grande part de marché avec près de 23 pour cent. Et ce, avec seulement deux titres, le Blick et le Blick am Abend. Les trois quotidiens du groupe NZZ (NZZ, St. Galler Tagblatt et Neue Luzerner Zeitung) réalisent ensemble 15 pour cent de tous les contacts avec les quotidiens.
Tout comme en Suisse alémanique, les trois grands éditeurs détiennent environ 80% du marché de la presse quotidienne en Suisse. A première vue, cela peut sembler menaçant. Mais comme les différents titres de Tamedia et du groupe NZZ peuvent travailler de manière très autonome sur le plan rédactionnel, cette concentration sur le marché de l'opinion représente tout au plus un certain danger dans des cas isolés, comme par exemple pour les thèmes du marché des médias.
La situation est un peu différente chez Ringier, où les contenus des deux titres du Blick proviennent de la même newsroom et ne défendent donc guère des positions diamétralement opposées.
Ueli Custer