Un smartphone au lieu d'un porte-monnaie ?


Le paiement par smartphone devient peu à peu à la mode dans le commerce de détail suisse : 17% des clients l'utilisent déjà et presque autant veulent l'essayer bientôt. Toutefois, le chiffre d'affaires réalisé avec Twint ou Apple Pay reste très faible. La nouvelle étude montre en outre que "Un smartphone au lieu d'un porte-monnaie" ? de la société de conseil Deloitte, que les Suisses aiment scanner eux-mêmes leurs produits lors de leurs achats et payer aux automates. Les nouvelles technologies numériques ont fait que la clientèle de Migros, Coop, Ikea et autres se comporte aujourd'hui différemment qu'il y a dix ans. Ainsi, on achète de plus en plus en ligne : Depuis 2010, le chiffre d'affaires en ligne du commerce de détail suisse a augmenté de près de la moitié. De plus, presque plus personne n'achète sans le soutien en ligne : selon une étude Enquête Deloitte de l'été 83% des consommateurs en Suisse utilisent leur smartphone ou leur ordinateur portable pour faire leurs achats, et ce avant, pendant ou après leur visite dans un magasin. La frontière entre les clients en ligne et hors ligne s'estompe.La numérisation a également modifié l'utilisation des moyens de paiement : En 2000, environ trois quarts du chiffre d'affaires réalisé dans les points de vente stationnaires provenaient de l'argent liquide, en 2016, ce chiffre était encore proche de la moitié. Bien que les billets et les pièces de monnaie soient encore beaucoup plus utilisés à la caisse en Suisse qu'aux États-Unis ou même en Suède - où l'on vise déjà une économie sans argent liquide - la tendance va dans le même sens : l'argent liquide est abandonné au profit des cartes et des nouveaux moyens de paiement numériques.
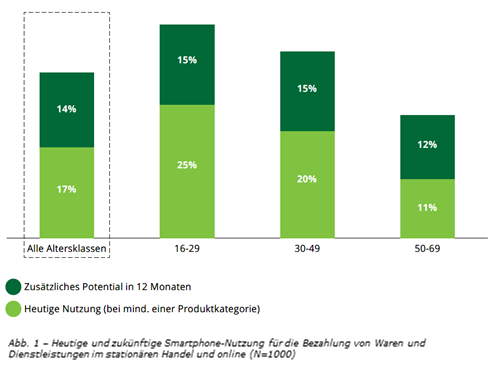
Payer avec l'applicationDepuis quelques années, il est possible de payer directement avec son smartphone dans un nombre croissant de points de vente en Suisse via une application. Selon l'enquête actuelle menée auprès de 1000 consommateurs en Suisse, 17% d'entre eux le font au moins occasionnellement. "Ce taux d'utilisation semble très élevé, surtout si l'on considère que la part du paiement mobile dans le volume des transactions en Suisse est encore inférieure à un pour cent. Une part considérable des consommateurs suisses semble avoir installé des applications de paiement mobile - mais elles ne sont utilisées de manière intensive que par une part beaucoup plus faible", explique Konstantin von Radowitz, responsable Consumer & Industrial Products chez Deloitte Suisse.Doublement de l'utilisation prévu pour Twint, Apple Pay et autresOutre les 17 pour cent qui paient déjà avec leur smartphone, 14 pour cent des personnes interrogées indiquent vouloir le faire dans les douze mois à venir. Près des trois quarts (73 pour cent) des personnes qui paient par smartphone utilisent des applications de fournisseurs tiers comme Twint, Apple ou Samsung. En outre, de plus en plus de chaînes de magasins ont intégré une fonction de paiement dans leurs propres apps et les combinent avec des programmes de bonus et des offres spéciales : Près de la moitié des consommateurs (46%) utilisent déjà de telles applications de paiement de marques spécifiques.Parmi les prestataires tiers, Twint (40% des utilisateurs) a actuellement une courte longueur d'avance sur Apple Pay (33%). Alors qu'Apple Pay et Samsung Pay correspondent à une carte de crédit virtuelle et que les données sont transmises via la technologie dite de communication en champ proche (NFC), Twint ne nécessite pas de carte de crédit, mais seulement un compte bancaire. "La connexion directe sans carte de crédit ainsi que la fonction permettant de payer et de réclamer de l'argent à des contacts privés est un plus indéniable pour Twint. D'un autre côté, Apple a un net avantage de commodité grâce à la technique NFC, et Apple Pay et Samsung Pay sont également applicables à l'international", explique von Radowitz.Le client devient caissierLa technologie numérique modifie également le paiement des produits sélectionnés dans le magasin : La clientèle les paie elle-même à la sortie du magasin, à un distributeur automatique. Grâce à ce self-checkout, la cliente devient en quelque sorte la caissière et le supermarché a externalisé le processus de paiement.La majorité des Suisses semble apprécier ce système : Introduites il y a quelques années seulement, les caisses self-checkout sont aujourd'hui devenues incontournables dans le commerce de détail suisse. C'est surtout le fait de Migros et de Coop, qui ont largement équipé leurs magasins de ces systèmes de caisse automatisés. Ce n'est donc pas un hasard si une grande majorité (69%) des consommateurs suisses aiment déjà régler eux-mêmes le paiement de leurs achats.
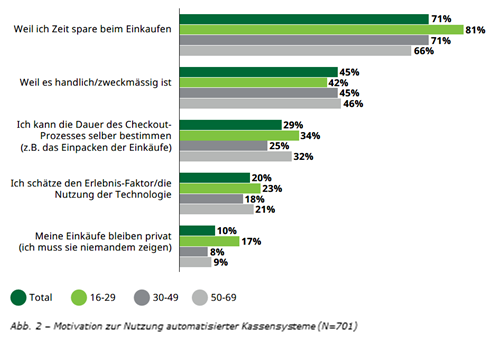
Les clients indépendants se sentent bien"Ces chiffres sont très élevés et montrent clairement que les caisses automatisées sont bien accueillies", explique Karine Szegedi, associée Consumer and Industrial Products chez Deloitte Suisse. "Les clients se sentent bien lorsqu'ils font leurs courses et qu'ils peuvent déterminer eux-mêmes comment se déroule le paiement. De plus, ils ont l'impression de gagner du temps, ce qui n'est pas toujours le cas dans la réalité. "Pour les détaillants, ces systèmes de caisse entraînent une plus grande satisfaction des clients, une meilleure utilisation de l'espace et des économies de coûts. "Mais il y a encore un potentiel d'amélioration en ce qui concerne la facilité d'utilisation, la sécurité et le recyclage des collaborateurs, qui sont de plus en plus utilisés dans le conseil et le service à la clientèle", poursuit Szegedi.Le supermarché sans caisse devient réalitéEn fin de compte, ce qui devrait être décisif du point de vue du client, c'est la convivialité, la sécurité et l'efficacité de l'ensemble du processus de scannage et de paiement. A long terme, les banques pourraient même être contournées lors du paiement si les grandes entreprises tech proposent leurs propres comptes bancaires. En outre, Amazon a déjà ouvert des magasins aux États-Unis dans lesquels aucune infrastructure de paiement n'est disponible. Le client scanne et paie la marchandise avec son propre smartphone via l'application du magasin." En Chine, le détaillant Alibaba est déjà bien plus avancé et teste le paiement par reconnaissance faciale. Le site Le magasin de demain reliera les clients, les collaborateurs et l'offre à différents niveaux au moyen de technologies combinées", déclare von Radowitz en se projetant dans l'avenir du commerce de détail.La numérisation a également modifié l'utilisation des moyens de paiement : En 2000, près des trois quarts du chiffre d'affaires réalisé dans les points de vente stationnaires provenaient de l'argent liquide, en 2016, ce chiffre était encore de près de la moitié. Bien que les billets et les pièces de monnaie soient encore beaucoup plus utilisés à la caisse en Suisse qu'aux États-Unis ou même en Suède - où l'on vise déjà une économie sans argent liquide - la tendance va dans le même sens : l'argent liquide est abandonné au profit des cartes et des nouveaux moyens de paiement numériques.