Werbeausgaben weltweiter Marken: Big Tech spart, Konsum legt zu
Die grössten Marken geben im Schnitt einen kleineren Teil ihres Umsatzes für Werbung aus. Das zeigt der neue Report von WARC Media. Konsumgüterkonzerne laufen gegen den Trend.


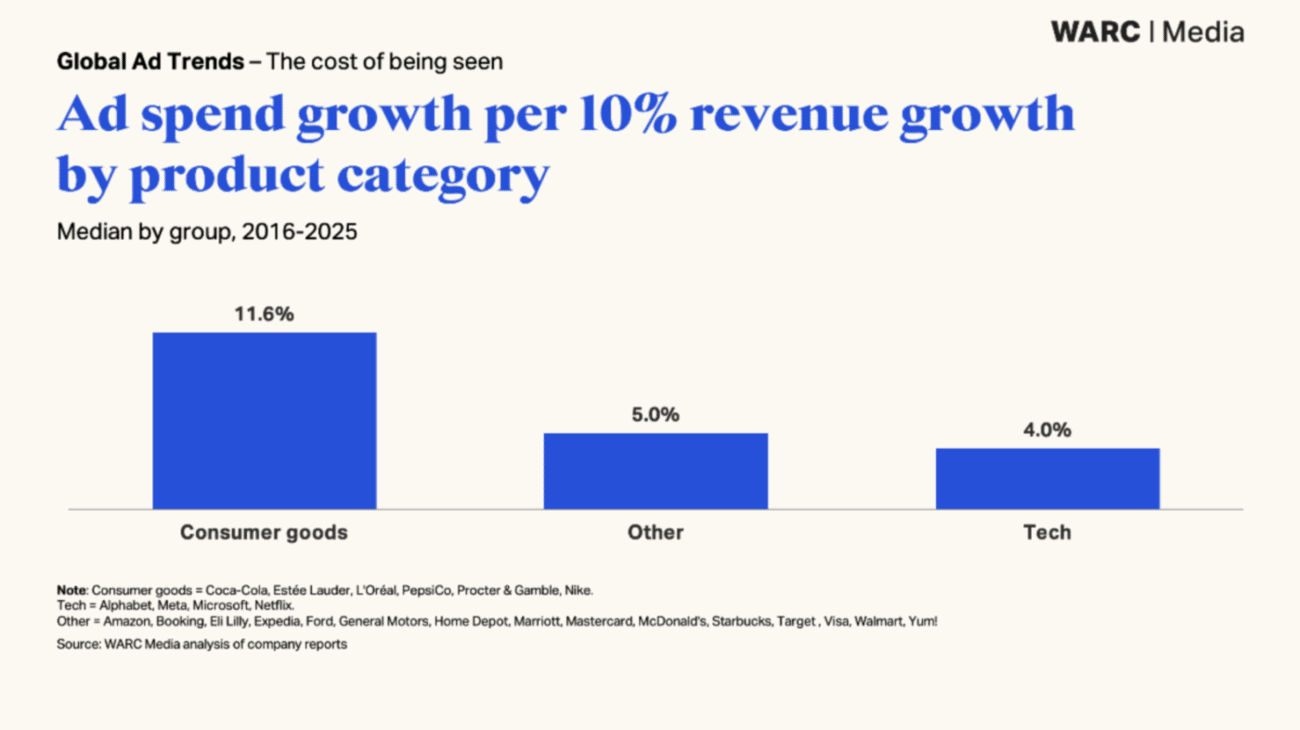
Die Werbeausgaben weltweiter Marken wachsen langsamer als deren Umsätze. Das geht aus dem Report «Global Ad Trends: The cost of being seen» von WARC Media hervor. Die Studie untersucht, wie sich die Werbeintensität bei 25 der grössten Werbetreibenden verändert hat und inwieweit grosse Markeninhaber das Wachstum des globalen Werbemarkts treiben. Eine Ausnahme bilden demnach die Konsumgüterhersteller.
Werbeausgaben weltweiter Marken: Anteil am Umsatz sinkt
WARC Media prognostiziert für dieses Jahr ein Wachstum der globalen Werbeausgaben um 11,9 Prozent auf 1,34 Billionen US-Dollar. Inflationsbereinigt entspreche dies einem Plus von 61,3 Prozent in 25 Jahren, getrieben von neuen Kanälen wie Retail Media und Plattformwerbung. Die Werbeintensität sei in den vergangenen Jahren jedoch gesunken.
Bei 25 grossen US-Werbetreibenden fiel das kombinierte Verhältnis von Werbeausgaben zu Umsatz von 6,1 Prozent im Jahr 2019 auf 5,5 Prozent im Jahr 2025. Einen Rückzug aus der Werbung bedeute das nicht: Die Werbeausgaben stiegen zusammen um 56 Prozent, der Umsatz aber um 73 Prozent.
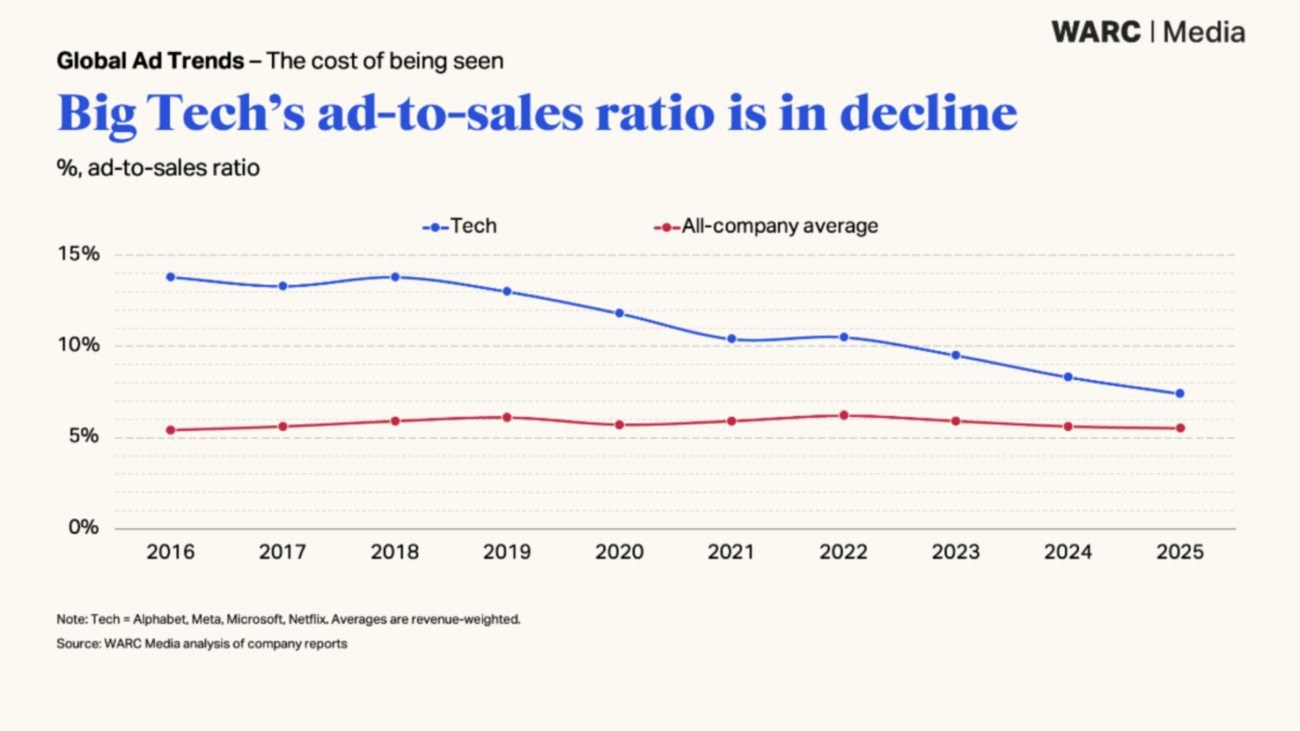
Big Tech drückt die Quote
Bei Alphabet, Meta, Microsoft und Netflix sank das kombinierte Verhältnis zwischen 2019 und 2025 von 13,0 auf 7,4 Prozent. Der gemeinsame Umsatz wuchs um 146 Prozent von 379 auf 931 Milliarden US-Dollar. Hätten die Konzerne ihre Quote von 2019 gehalten, hätten sie 2025 laut WARC 121 Milliarden US-Dollar investiert, 52 Milliarden mehr als tatsächlich.
Konsumgüterbranche geht gegenteiligen Weg
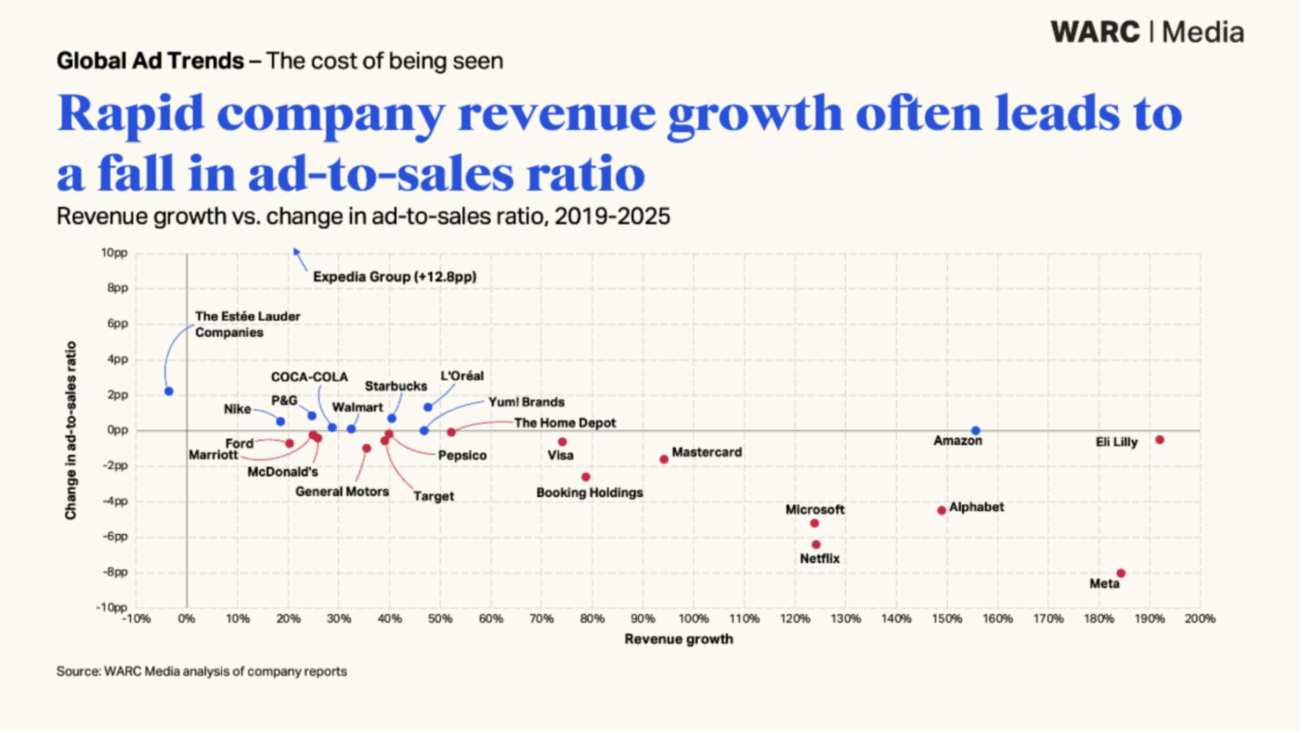
Die sechs analysierten Konsumgütermarken Coca-Cola, Estée Lauder, L’Oréal, Nike, PepsiCo und Procter & Gamble entwickelten sich gegenläufig. Fünf erhöhten ihr Verhältnis zwischen 2019 und 2025, bei PepsiCo blieb es weitgehend stabil. Wegen schwächeren Umsatzwachstums stieg die gemeinsame Quote von 11,6 Prozent im Jahr 2023 auf 12,5 Prozent im Jahr 2025. Ihre Werbeausgaben wuchsen von 2019 bis 2025 um 36 Prozent, der Umsatz um 29 Prozent.
Bei den übrigen 15 Werbetreibenden zeigt sich ein uneinheitliches Bild. Der umsatzgewichtete Durchschnitt blieb gleich oder stieg leicht, doch zehn Unternehmen senkten ihre Quote. Ford ging von 2,3 auf 1,6 Prozent zurück, General Motors von 2,7 auf 1,7 Prozent, Visa von 4,8 auf 4,2 Prozent, Mastercard von 5,6 auf 4,0 Prozent, McDonald’s von 1,7 auf 1,3 Prozent und Target von 2,0 auf 1,4 Prozent. Ebenfalls tiefer lagen Marriott, Booking Holdings, Eli Lilly und The Home Depot. Amazon und Yum! Brands blieben weitgehend gleich, bei Walmart, Starbucks und Expedia stieg die Quote.
Drei Faktoren hinter der Spaltung
WARC nennt drei Kräfte, welche die Werbeintensität verändern. Erstens schwache Umsätze: Wer in schwierigen Marktphasen die Werbeausgaben hält, kann eine steigende Intensität verzeichnen. Zweitens verschobene Budgets: Gelder, die früher bei Vertriebsteams für Trade- und Shopper-Marketing lagen, fliessen in Retail Media und damit in die Werbeposition. Drittens das Eigentum an Aufmerksamkeit: Unternehmen wie Alphabet und Meta besitzen ein Publikum und können wachsen, ohne Aufmerksamkeit zu mieten.
Alex Brownsell, Head of Content bei WARC Media, sagt: «Der globale Werbemarkt wächst rasant, doch Unternehmen von Meta bis Mastercard und McDonald’s wenden einen schrumpfenden Anteil ihres Umsatzes für Werbung auf.» Nur Konsumgüterfirmen, die unter nachlassendem Umsatzwachstum litten und deren Trade-Budgets in gemessene Medien wanderten, erhöhten die Werbeintensität. Der Ausbau der Plattformausgaben kleinerer Unternehmen und grenzüberschreitender E-Commerce-Anbieter überhole das Wachstum der Werbeinvestitionen grosser Marken bei Weitem. Das habe grosse Folgen für das Umfeld aus Agenturen und Dienstleistern im Enterprise-Markt.
Methodik
WARC wertete jährliche SEC-Einreichungen von 25 grossen börsennotierten US-Unternehmen aus. Die Quote berechnet sich aus den jährlichen Werbeausgaben geteilt durch den Umsatz mal 100. Da einige Firmen nur kombinierte Vertriebs- und Marketingausgaben ausweisen, ergänzte WARC die Daten mit Branchenwerten von Schonfeld & Associates und den eigenen ROI Benchmarks. Abonnent:innen von WARC Media können den Report vollständig lesen. Ein Podcast zu den Ergebnissen soll ab dem 17. November verfügbar sein.