Paid Content – Chancen für die Medienindustrie?
Eine Studie der Transaction Consulting soll zeigen, ob Nutzer bereit sind, für Inhalte zu bezahlen.


Niedrige Umsatzniveaus sind nicht mehr das kurzfristige Phänomen konjunktureller Krisen, sondern Zeichen einer nachhaltig strukturellen Krise. Seit 2000 fallen Marktanteil und Umsatz im deutschen Tageszeitungs- und Magazinmarkt markant. Von 2008 bis 2015 wird allein für Publikumszeitschriften ein Verlust von 500 Mio. Euro Umsatz im Werbe- und Anzeigenmarkt in Deutschland prognostiziert (VDZ, Studie Booz & Co.).
Die Verlage stehen vor einem enormen Strukturwandel und einer nachhaltigen Anpassung ihres Geschäftsmodells: Qualität und Effizienz verbessern – bei gleichzeitigen Einsparungen –, ist das möglich? Um überlebensfähig zu sein, müssen neue Geschäftsmodelle entwickelt und eingeführt werden. Die Umsätze im digitalen Bereich stiegen zwar in den letzten Jahren überproportional, können aber die Verluste im Stammgeschäft bei Weitem nicht kompensieren. Verschärft wird die Krise durch anhaltende und wiederkehrende Kosteneinsparungsprogramme und Personalabbau auch in den Redaktionen. Diese gefährden die Qualität bei der Produktion der Inhalte und damit die Kernkompetenz der Verlage.
Ergebnisse der Studie
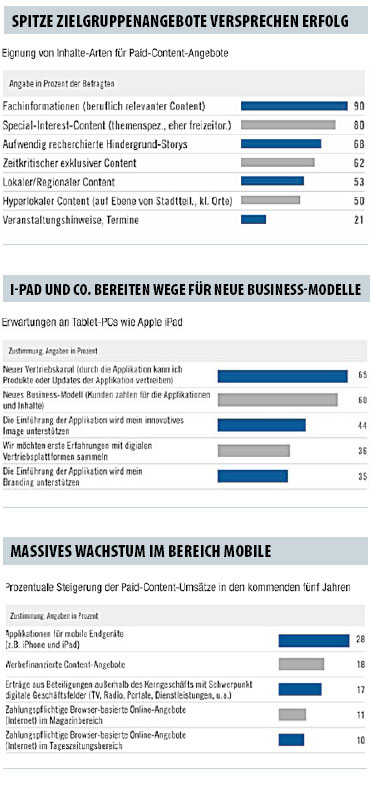
Die Studie zeigt, dass eine neue Hardware – auch oder gerade wenn sie von Apple ist – der Verlagsbranche noch kein neues Geschäftsmodell beschert. Experten sehen im neuen iPad eine grosse Chance für die Branche, warnen aber zugleich davor, es als Allheilmittel zu betrachten. Digitale Paid-Content-Angebote sind vielmehr ein erster und entscheidender Baustein einer dringend erforderlichen umfassenden Digitalisierungsstrategie. Vom Start des iPad und anderer Tablet-PCs erwarten die Medienexperten in ers¬ter Linie ein neues Geschäftsmodell und einen neuen Vertriebskanal. Dies scheint auch dringend notwendig, da die Branche gefordert ist, ihre Umsätze über digitale Kanäle massiv zu steigern. Aktuell sind die Verlage mit durchschnittlich 5 bis 12 Prozent digitaler Umsätze noch weit von den prognostizierten 30 bis über 50 Prozent im Jahr 2015 entfernt. Contentkategorien wie Fachinformationen, Special Interest und aufwendig recherchierte Hintergrundstorys sind nach Meinung der Studienteilnehmer am besten geeignet für Paid-Content-Geschäftsmodelle. Entscheidend für den Erfolg von Paid-Content-Angeboten seien vor allem neue Inhaltskonzepte und multimedial verknüpfter Content sowie Location-based Services. Die Mehrheit der Befragten plant die Einführung von Paid-Content-Angeboten in den nächsten zwölf Monaten: 33 Prozent davon innerhalb der nächsten sechs und 20 Prozent innerhalb der nächs¬ten zwölf Monate.
Zwei Drittel der Befragten wollen bestehende digitale Plattformen (z. B. iTunes) für den Vertrieb ihrer Inhalte nutzen, die Hälfte plant mit einem Partner aus der Branche zusammenzuarbeiten und immerhin 38 Prozent wollen eine eigene Infrastruktur aufbauen. Beim Thema Kundendatenzugang sind jedoch für zwei Drittel der Befragten Plattformen ohne Zugriff auf die Kundendaten nicht akzeptabel.
Schlussfolgerungen und Herausforderungen
Der überwiegende Teil der Befragten sieht den Umsatzanteil von digitalen Geschäften im Jahr 2015 bei über 30%. Um diese Wachstumschancen zu nutzen, müssen die bestehenden und neuen Kundenbeziehungen in die digitale Welt überführt werden und neue Geschäftsmodelle konzipiert und umgesetzt werden.
Selbstverständlich bedeuten Paywalls – also die Unterscheidung von kostenpflichtigen Bereichen oder Inhalten – einen Rückgang der Zugriffe auf die Website und damit weniger Werbeeinnahmen. Doch in Summe werden die Erlöse mittel- und langfristig steigen. Dem gegenüber stehen Einnahmen in Form von digitalen Abonnements.
Gleichzeitig gewinnen die Verlage registrierte und profilierte Kunden, die sich monetarisieren lassen.
Die Unterscheidung von Paid- und Free-Content-Angeboten ist eine der anspruchvollsten und wichtigsten Herausforderungen für den Start von digitalen Paid-Content-Angeboten. Die Geschäftsmodelle sind noch nicht getestet und es gibt keine Patentrezepte. An einer klaren Abgrenzung zwischen Paid- und Free-Content-Angeboten führt jedoch kein Weg vorbei. Planvolles Testen und Optimieren ist eine wichtige Voraussetzung für den Erfolg von Paid-Content-Angeboten.
Die Erwartungen an das iPad und die Apps sind sehr hoch. Die Mehrheit der Befragten erwartet das höchste Umsatzwachstum bei den Apps für iPhone und iPad. Erste Untersuchungen in den USA scheinen diese Erwartungen zu bestätigen: Die durchschnittlichen Preise für iPad Apps ($ 5.79) sind fast viermal höher als die für das iPhone ($ 1.51).
Enger an den Zielgruppen, aber auf allen Kanälen: Zielgruppenspezifische und medienkanalübergreifende Produkte – die Differenzierung des Con¬tents zwischen bestehenden Kanälen wie Print und Online aber auch die Einbindung neuer Kanäle wie Mobile und iPad – sind der richtige Weg.
Neue Kunden müssen in der Generation Facebook erreicht werden.
Interaktion zwischen Lesern und Redaktion durch Social Media ist hier der entscheidende Faktor, der das Geschäft vorantreibt und langfristig aus Gelegenheitslesern die digitalen Kunden der Zukunft mit enor¬mem Potenzial macht. Bei der Huffington Post werden jeden Monat von 800 000 registrierten Nutzern über 2,3 Mio. Kommentare generiert.
Durch die Einbindung von Social-Media-Angeboten steigt der Traffic auf der Website aus sozialen Netzwerken überproportional an und kann den Verlust durch eine Paywall ausgleichen. Referrals aus sozialen Netzwerken auf ABCNews.com stiegen in den letzten Monaten um 250%. Der Aufbau von mobilen Angeboten ist hier von entscheidender Bedeutung.
Dr. Marcus Garbe, Managing Partner bei Transaction Consulting
Zielsetzung und Methodik der Studie
Zielsetzung
– Aufzeigen des Status quo bei den befragten Unternehmen in der Medienindustrie
– Aufzeigen neuer Umsatzpotenziale durch kostenpflichtige Inhalte (Paid Content)
für die Medienindustrie
– Aufzeigen von Handlungsbedarf bei den befragten Unternehmen (neue
Businessmodelle, neue Inhalts- und Navigationskonzepte, neue Bezahlmodelle,
organisatorische Anpassungen, neue Vertriebs- und Partnermodelle)
Methodik wurde entwickelt mit dem Studienpartner FACIT Digital:
– Qualitativer Teil: Experteninterviews in Deutschland und in der Schweiz zur Ermittlung von Chancen und Hindernissen im Zeitraum März–Mai 2010.
– Insgesamt wurden über 30 Gespräche mit den Paid-Content-Verantwortlichen von den folgenden Unternehmen geführt: Verlagsgruppe Handelsblatt, Ringier AG, NZZ-Verlag, TAMedia, Axel Springer AG, Deutscher Pressevertrieb, dpa Deutsche Presseagentur, asv Vertriebs-GmbH, Rheinische Post, Burda Medien, Sevenval (YOC AG) und diverse Payment- und Plattform-Anbieter.
– Quantitativer Teil: Online-Befragung von Industrieexperten in Deutschland und in der Schweiz im Mai 2010. Nettostichprobe: n > 100. Datenerfassung und Auswertung durch FACIT Digital, München
Die Verlage stehen vor einem enormen Strukturwandel und einer nachhaltigen Anpassung ihres Geschäftsmodells: Qualität und Effizienz verbessern – bei gleichzeitigen Einsparungen –, ist das möglich? Um überlebensfähig zu sein, müssen neue Geschäftsmodelle entwickelt und eingeführt werden. Die Umsätze im digitalen Bereich stiegen zwar in den letzten Jahren überproportional, können aber die Verluste im Stammgeschäft bei Weitem nicht kompensieren. Verschärft wird die Krise durch anhaltende und wiederkehrende Kosteneinsparungsprogramme und Personalabbau auch in den Redaktionen. Diese gefährden die Qualität bei der Produktion der Inhalte und damit die Kernkompetenz der Verlage.
Ergebnisse der Studie
Die Studie zeigt, dass eine neue Hardware – auch oder gerade wenn sie von Apple ist – der Verlagsbranche noch kein neues Geschäftsmodell beschert. Experten sehen im neuen iPad eine grosse Chance für die Branche, warnen aber zugleich davor, es als Allheilmittel zu betrachten. Digitale Paid-Content-Angebote sind vielmehr ein erster und entscheidender Baustein einer dringend erforderlichen umfassenden Digitalisierungsstrategie. Vom Start des iPad und anderer Tablet-PCs erwarten die Medienexperten in ers¬ter Linie ein neues Geschäftsmodell und einen neuen Vertriebskanal. Dies scheint auch dringend notwendig, da die Branche gefordert ist, ihre Umsätze über digitale Kanäle massiv zu steigern. Aktuell sind die Verlage mit durchschnittlich 5 bis 12 Prozent digitaler Umsätze noch weit von den prognostizierten 30 bis über 50 Prozent im Jahr 2015 entfernt. Contentkategorien wie Fachinformationen, Special Interest und aufwendig recherchierte Hintergrundstorys sind nach Meinung der Studienteilnehmer am besten geeignet für Paid-Content-Geschäftsmodelle. Entscheidend für den Erfolg von Paid-Content-Angeboten seien vor allem neue Inhaltskonzepte und multimedial verknüpfter Content sowie Location-based Services. Die Mehrheit der Befragten plant die Einführung von Paid-Content-Angeboten in den nächsten zwölf Monaten: 33 Prozent davon innerhalb der nächsten sechs und 20 Prozent innerhalb der nächs¬ten zwölf Monate.
Zwei Drittel der Befragten wollen bestehende digitale Plattformen (z. B. iTunes) für den Vertrieb ihrer Inhalte nutzen, die Hälfte plant mit einem Partner aus der Branche zusammenzuarbeiten und immerhin 38 Prozent wollen eine eigene Infrastruktur aufbauen. Beim Thema Kundendatenzugang sind jedoch für zwei Drittel der Befragten Plattformen ohne Zugriff auf die Kundendaten nicht akzeptabel.
Schlussfolgerungen und Herausforderungen
Der überwiegende Teil der Befragten sieht den Umsatzanteil von digitalen Geschäften im Jahr 2015 bei über 30%. Um diese Wachstumschancen zu nutzen, müssen die bestehenden und neuen Kundenbeziehungen in die digitale Welt überführt werden und neue Geschäftsmodelle konzipiert und umgesetzt werden.
Selbstverständlich bedeuten Paywalls – also die Unterscheidung von kostenpflichtigen Bereichen oder Inhalten – einen Rückgang der Zugriffe auf die Website und damit weniger Werbeeinnahmen. Doch in Summe werden die Erlöse mittel- und langfristig steigen. Dem gegenüber stehen Einnahmen in Form von digitalen Abonnements.
Gleichzeitig gewinnen die Verlage registrierte und profilierte Kunden, die sich monetarisieren lassen.
Die Unterscheidung von Paid- und Free-Content-Angeboten ist eine der anspruchvollsten und wichtigsten Herausforderungen für den Start von digitalen Paid-Content-Angeboten. Die Geschäftsmodelle sind noch nicht getestet und es gibt keine Patentrezepte. An einer klaren Abgrenzung zwischen Paid- und Free-Content-Angeboten führt jedoch kein Weg vorbei. Planvolles Testen und Optimieren ist eine wichtige Voraussetzung für den Erfolg von Paid-Content-Angeboten.
Die Erwartungen an das iPad und die Apps sind sehr hoch. Die Mehrheit der Befragten erwartet das höchste Umsatzwachstum bei den Apps für iPhone und iPad. Erste Untersuchungen in den USA scheinen diese Erwartungen zu bestätigen: Die durchschnittlichen Preise für iPad Apps ($ 5.79) sind fast viermal höher als die für das iPhone ($ 1.51).
Enger an den Zielgruppen, aber auf allen Kanälen: Zielgruppenspezifische und medienkanalübergreifende Produkte – die Differenzierung des Con¬tents zwischen bestehenden Kanälen wie Print und Online aber auch die Einbindung neuer Kanäle wie Mobile und iPad – sind der richtige Weg.
Neue Kunden müssen in der Generation Facebook erreicht werden.
Interaktion zwischen Lesern und Redaktion durch Social Media ist hier der entscheidende Faktor, der das Geschäft vorantreibt und langfristig aus Gelegenheitslesern die digitalen Kunden der Zukunft mit enor¬mem Potenzial macht. Bei der Huffington Post werden jeden Monat von 800 000 registrierten Nutzern über 2,3 Mio. Kommentare generiert.
Durch die Einbindung von Social-Media-Angeboten steigt der Traffic auf der Website aus sozialen Netzwerken überproportional an und kann den Verlust durch eine Paywall ausgleichen. Referrals aus sozialen Netzwerken auf ABCNews.com stiegen in den letzten Monaten um 250%. Der Aufbau von mobilen Angeboten ist hier von entscheidender Bedeutung.
Dr. Marcus Garbe, Managing Partner bei Transaction Consulting
Zielsetzung und Methodik der Studie
Zielsetzung
– Aufzeigen des Status quo bei den befragten Unternehmen in der Medienindustrie
– Aufzeigen neuer Umsatzpotenziale durch kostenpflichtige Inhalte (Paid Content)
für die Medienindustrie
– Aufzeigen von Handlungsbedarf bei den befragten Unternehmen (neue
Businessmodelle, neue Inhalts- und Navigationskonzepte, neue Bezahlmodelle,
organisatorische Anpassungen, neue Vertriebs- und Partnermodelle)
Methodik wurde entwickelt mit dem Studienpartner FACIT Digital:
– Qualitativer Teil: Experteninterviews in Deutschland und in der Schweiz zur Ermittlung von Chancen und Hindernissen im Zeitraum März–Mai 2010.
– Insgesamt wurden über 30 Gespräche mit den Paid-Content-Verantwortlichen von den folgenden Unternehmen geführt: Verlagsgruppe Handelsblatt, Ringier AG, NZZ-Verlag, TAMedia, Axel Springer AG, Deutscher Pressevertrieb, dpa Deutsche Presseagentur, asv Vertriebs-GmbH, Rheinische Post, Burda Medien, Sevenval (YOC AG) und diverse Payment- und Plattform-Anbieter.
– Quantitativer Teil: Online-Befragung von Industrieexperten in Deutschland und in der Schweiz im Mai 2010. Nettostichprobe: n > 100. Datenerfassung und Auswertung durch FACIT Digital, München