Su tutti i canali
Negli ultimi mesi, UBS ha costantemente ampliato la propria offerta di soluzioni digitali. L’obiettivo principale: diventare la banca multicanale leader in Svizzera. Cosa significa questo? I responsabili hanno fornito alcune indicazioni alla rivista «Werbewoche».


Nel 2000 UBS era leader di mercato in Svizzera con mezzo milione di clienti e-banking. Nel settore della telefonia mobile, la grande banca ha stabilito nuovi standard. Già allora i clienti UBS potevano effettuare ordini di borsa in mobilità tramite WAP. Ma non fu un successo e il mobile banking fu interrotto nel 2006 (fonte: Schweizer Bank). Il prossimo grande successo si è fatto attendere. Fino a poco tempo fa, la presenza sul web di UBS era più simile a un catalogo elettronico che a una piattaforma interattiva, e nel mobile banking Postfinance era in vantaggio.
Ora UBS fa rapporto. Dallo scorso autunno, la grande banca ha gradualmente rinnovato la sua offerta online. Oltre a nuovi siti web, sono state lanciate diverse soluzioni per l'e-banking e il mobile banking. L'area mobile con l'applicazione di mobile banking Core Element è stata fortemente spinta, ma la strategia va ben oltre il canale mobile. L'obiettivo di UBS è diventare la "banca multicanale leader in Svizzera". In particolare, la banca sta lavorando su tre punti focali, come spiega Andreas Kubli, responsabile della gestione multicanale e della digitalizzazione.
1. il servizio digitale viene ampliato
In futuro, i servizi più semplici dovrebbero essere possibili in modo completo per via elettronica, tramite l'online banking o il mobile banking. Invece di chiedere al consulente clienti il potenziale di risparmio nella filiale della banca, è possibile creare un piano di bilancio e fissare obiettivi di risparmio nel nuovo e-banking con l'assistente finanziario personale. Inoltre, grazie al mobile banking, è possibile tenere sempre sotto controllo il proprio budget ovunque ci si trovi.
2. sito web e marketing online
Un secondo aspetto riguarda il sito web. Ubs. com viene ampliato in direzione di un sito di e-commerce, un sito in cui i prodotti possono essere provati e ordinati direttamente. Inoltre, verrà messo in campo l'intero repertorio del marketing online. Campagne online, email marketing, social media, analisi web, marketing sui motori di ricerca, ecc. Se prima le campagne online erano un'appendice della campagna tradizionale, ora stanno diventando una componente principale. "Vogliamo essere costantemente presenti nel punto di interesse", spiega Daniel Hünebeck. L'ex amministratore delegato dell'agenzia Adisfaction Switzerland guida il marketing online della banca come responsabile della gestione del dialogo con i clienti dall'autunno. Se un cliente cerca su Internet informazioni sull'acquisto di una casa, gli vengono proposti argomenti relativi ai mutui, indipendentemente dal fatto che sia in corso o meno una campagna.
3. tutti i canali sono collegati
Il terzo cavallo di battaglia è la connessione tra online e offline. Ad esempio, se un cliente compila un modulo online, non deve compilare nuovamente le stesse informazioni la volta successiva che si reca in filiale. Sembra una cosa banale. Tuttavia, il passaggio da un canale all'altro è più impegnativo di quanto si possa pensare, come afferma Kubli. Il prerequisito tecnico è che i dati non siano archiviati in silos separati (ad esempio, uno per l'e-banking e uno per le filiali), ma che si possa attingere più o meno da un unico bucket di dati. In passato non era così.
Anche la funzione di call-back è un esempio di integrazione dei canali. Mentre in passato i clienti dovevano cercare un numero di telefono e poi aspettare in attesa che un consulente clienti fosse disponibile, oggi c'è l'opzione "richiamami". Inserendo il numero di telefono, nel giro di pochi minuti si viene richiamati. Kubli preme il pulsante di richiamo nella sua app. "Vediamo quanto tempo ci vuole". (Tra cinque minuti il telefono squillerà e Kubli commenterà: "Oggi pomeriggio c'è molto da fare, quindi è stato un bene non dover aspettare al telefono, ma poter continuare a parlare in modo rilassato").

UBS: presto una banca digitale pura?
Il servizio digitale è in continua espansione. Una volta digitalizzato il primo servizio di consulenza con l'assistente finanziario personale, seguiranno presto altri settori. Kubli non vuole rivelare troppo, ma dice questo: "In linea di principio, tutti i semplici servizi di consulenza possono essere implementati digitalmente. Invece di far arrivare le informazioni al cliente tramite il consulente, i dati vengono messi direttamente a disposizione del cliente della banca tramite un'applicazione.
Infine, i servizi digitali offrono un grande potenziale di risparmio. Dopo tutto, l'assistente finanziario online ha costi inferiori rispetto al dipendente della banca in filiale, il che rende economicamente fattibile l'offerta di tali servizi. Il consulente alla clientela sarà presto superfluo? Kubli lo nega. "Non si tratta di salvare il consulente, ma di offrire ai clienti una scelta". Se la filiale è chiusa la domenica, i clienti della banca possono accedere alle informazioni in formato digitale. Inoltre, ha detto, bisogna distinguere tra i diversi servizi. Kubli stima che in futuro i processi semplici come i pagamenti, le segnalazioni di reclami o i cambi di indirizzo saranno gestiti esclusivamente in digitale. La situazione è diversa per i mutui, gli investimenti o le pensioni. "Penso ad esempio a un sessantenne che deve scegliere se incassare o meno il suo fondo pensione. Per decisioni così importanti, i clienti preferiranno probabilmente ricevere una consulenza personale anche in futuro", afferma Kubli. Ecco perché la banca multicanale". "
Come si fa a convincere i clienti?
Kubli e il suo team hanno molte idee per nuovi servizi. Se e quando i nuovi servizi saranno lanciati dipende non solo dalle risorse (finanziarie), ma anche dai clienti. Dopo tutto, devono voler utilizzare i nuovi servizi. I prerequisiti per questo non sono affatto male nel mobile banking. L'uso di Internet mobile in Svizzera è aumentato a un ritmo superiore alla media negli ultimi due anni; attualmente 39% sono online anche in mobilità (IPMZ, World-Internet-Project-Switzerland 2013). L'unico problema è che finora i clienti delle banche svizzere si sono affidati principalmente all'online banking.
"L'accettazione dei nuovi servizi mobili da parte dei clienti è molto alta", afferma Kubli. Il settore della telefonia mobile è quasi raddoppiato nell'ultimo anno. Al momento, sta crescendo significativamente più di 1% a settimana. Nel terzo trimestre del 2013, circa 145.000 clienti di UBS utilizzavano il mobile banking, nel quarto trimestre successivo erano già 160.000. Questo corrisponde a poco più di 10% dei principali clienti di UBS, calcola Kubli (in totale, UBS ha 2,5 milioni di clienti, ma questo include anche coloro che, ad esempio, hanno solo un conto di deposito in affitto). Kubli considera il 10% un successo, ma allo stesso tempo afferma che un confronto con altri Paesi mostra che si potrebbe fare molto di più.
Si sta investendo molto per avvicinare i nuovi servizi ai clienti. In una prima fase, l'anno scorso, UBS ha richiamato l'attenzione sui nuovi servizi sui canali della banca e sulle piattaforme dei social media. Da febbraio 2014 è presente anche con spot televisivi, annunci stampa e una campagna online. A scopo informativo, UBS punta molto sulle immagini in movimento, come spiega Julia Stefanides, che in qualità di Strategy & Business Development Director è responsabile del marketing di tutti i canali digitali. Sul microsito Ubs.com/banking brevi filmati informativi che spiegano ai clienti le soluzioni digitali. Per l'e-banking, la banca ha creato anche dei tutorial in cui vengono spiegate in dettaglio le singole funzionalità. Hünebeck è soddisfatto: il tasso di abbandono dei video è molto basso. E all'interno, i video sono accolti altrettanto bene, aggiunge Kubli. Nell'ottobre 2013 è stato inviato un video informativo ai 22 000 dipendenti in Svizzera. È stato scaricato 17.000 volte. "Anche se si ipotizza che l'uno o l'altro abbia guardato il video più volte, le cifre sono molto soddisfacenti", dice Kubli. "Probabilmente non ci saremmo avvicinati a questi numeri con una brochure in PDF".
//www.youtube.com/watch?v=q6SXZHOayMA
Quali sono i vantaggi e i rischi del mobile banking?
In termini di comunicazione, la banca deve affrontare due sfide in particolare. La prima è convincere i clienti dei vantaggi dei nuovi servizi. Molti clienti della banca sono ancora scettici sulla necessità dei nuovi strumenti, spiega Hünebeck. Perché ho bisogno di un'applicazione mobile quando posso gestire le mie finanze a casa sul mio computer? "All'inizio tutti dicevano: non ho bisogno di uno smartphone perché il cellulare mi serve solo per telefonare. Una volta che si ha uno smartphone, non si vuole più rinunciarvi", afferma Hünebeck. "Penso che vedremo la stessa cosa con il mobile banking. Quando i clienti sperimenteranno l'aspetto della convenienza, l'uso dei servizi mobili aumenterà sicuramente".
Il secondo cantiere è l'aspetto della sicurezza. Anche qui UBS deve fare opera di convincimento. I problemi di sicurezza sono già uno dei motivi principali per cui i clienti decidono di non utilizzare l'e-banking. Oltre agli attacchi di phishing (spionaggio dei dati di accesso), la perdita del dispositivo o le app infette sono ulteriori rischi in ambito mobile. Per l'applicazione di mobile banking, UBS si affida quindi a un modello a due fasi. Se, ad esempio, si vuole richiamare solo il saldo del conto, è sufficiente effettuare il login con una password. Le informazioni sono anonimizzate in modo tale che qualsiasi hacker che acceda non ottenga dati preziosi. Solo per il secondo livello di sicurezza, in cui si ha lo stesso accesso dell'e-banking e si possono effettuare pagamenti, diventa necessario un codice. Come nel caso dell'e-banking, il cliente della banca accede a questo codice tramite un lettore di carte o un token rigido delle dimensioni di una carta di credito (un componente hardware per l'identificazione e l'autenticazione). Questo è un vantaggio rispetto ai sistemi in cui il codice viene inviato via SMS, dice Kubli. "Una volta che l'app è stata infettata, l'SMS non è lontano. Con la nostra soluzione tecnica, l'e- e il mobile banking sono ugualmente sicuri".
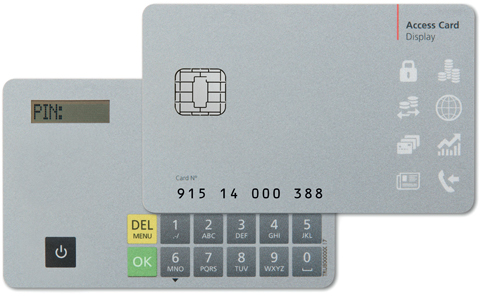
Tuttavia, Kubli è consapevole di una cosa: le precauzioni di sicurezza non garantiscono che il bisogno di sicurezza del cliente sia soddisfatto. "Il bisogno di spiegazioni è enorme", afferma Kubli. "Ma probabilmente è una questione di tempo: parliamo di online banking da 15 anni, di mobile banking da pochi mesi".
Cosa succede ai dati?
Per i clienti della banca, le nuove soluzioni offrono nuove comodità e informazioni aggiuntive. Ad esempio, l'assistente finanziario personale mostra quanto si spende per l'abitazione, quanto per il traffico e i trasporti, per le comunicazioni e i media. Oltre al saldo del conto corrente, vengono visualizzate anche le entrate e le uscite previste.
Allo stesso tempo, diventa evidente la quantità di dati che la banca raccoglie sui propri clienti. Le regolari notizie dei media su guasti informatici e fughe di dati non ispirano esattamente fiducia (PwC, Banca Coop, St. Galler Kantonalbank, vicenda NSA...). Cosa dice Kubli in merito alle preoccupazioni sulla protezione dei dati? "Le banche sanno molto dei loro clienti - questo è già il caso oggi. Il fattore decisivo è che la banca concordi con il cliente l'uso che farà dei dati. È ipotizzabile, ad esempio, che in futuro i clienti possano rilasciare i propri dati per determinati scopi. Chi è interessato alle offerte di risparmio, ad esempio, potrebbe ricevere offerte speciali. Tuttavia, un cambiamento nella prassi esistente sarebbe reso trasparente e non avverrebbe senza il consenso dei clienti.
Se UBS si mette a tastare il terreno in altre aree di business, aziende esterne al settore diventano attive nel settore finanziario. Non solo Google, Apple o la filiale di eBay, PayPal. Anche fornitori di telecomunicazioni come Sunrise e Swisscom stanno testando i pagamenti senza contanti. "Dal mio punto di vista, le banche devono stare in guardia per evitare di perdere quote preziose nelle transazioni di pagamento e quindi una parte importante delle relazioni con i clienti a favore di possibili concorrenti completamente nuovi (del settore non bancario)", scrive in un post sul blog Andreas Dietrich, professore presso l'Institute of Financial Services Zug (IFZ) dell'Università di Scienze Applicate e Arti di Lucerna.
Kubli è anche convinto che "la catena del valore diventerà sempre più frammentata". A questo proposito, vede la forza di UBS rispetto ai concorrenti esterni al settore in due aree. "Il primo vantaggio è la fiducia. Lo dimostrano diversi studi: Se si chiede alle persone di chi sono disposte a fidarsi per le loro finanze, le banche e le società collegate alle banche, come le società di carte di credito, sono ai primi posti" (ad esempio, studio non pubblicato di Mastercard). Kubli ritiene che l'infrastruttura esistente, il grande dipartimento di ricerca e la piattaforma informatica siano un altro vantaggio. I concorrenti dovrebbero costruire tutto questo prima. UBS ha 300 uffici in Svizzera ed è presente in 50 paesi nel mondo.
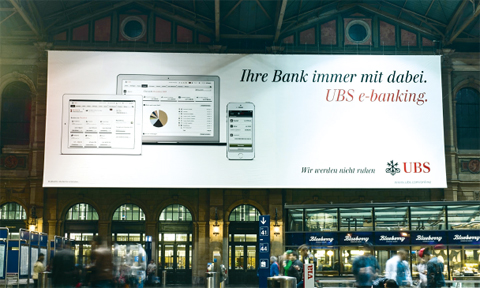
In che modo le informazioni raggiungono i clienti?
E qual è, secondo Andreas Kubli, la sfida più grande che la digitalizzazione pone a UBS? "In primo luogo, il fatto che non possiamo partire da un campo verde. UBS è un'enorme petroliera con 2,5 milioni di clienti a bordo. Funziona bene. Ma se si vuole cambiare rotta, bisogna tirare molte leve". La seconda sfida è la comunicazione dei nuovi servizi. "Quando chiedo in giro nel mio ambiente, mi rendo conto sempre di più che anche lì i servizi appena lanciati sono in parte sconosciuti". Questo dimostra che bisogna comunicare in modo molto più segmentato per raggiungere il cliente al momento giusto con il messaggio giusto.
In ogni caso, i clienti delle banche possono essere curiosi di conoscere gli ulteriori sviluppi del settore bancario. Diversi fornitori di servizi finanziari si stanno attualmente aggiornando a livello digitale - o lo hanno annunciato. Infine, ma non meno importante, la competenza digitale è un modo per le banche di differenziarsi dalla concorrenza in un mercato con prodotti praticamente identici.
Isabel Imper
Le agenzie:
- Namica ha supportato UBS con l'e-banking, l'applicazione di mobile banking e la parziale revisione di Ubs.com
- Hinderling Volkart realizzato il microsito e la prima onda di comunicazione
- Alfa 245 è responsabile dello spot televisivo e dell'onda di comunicazione continua