Sur tous les canaux
In den vergangenen Monaten hat die UBS ihre digitalen Lösungen stetig ausgebaut. Das grosse Ziel: Die führende Multikanalbank der Schweiz zu werden. Was bedeutet dies? Der Werbewoche haben die Verantwortlichen einen Einblick gegeben.


E n 2000, l'UBS était leader du marché suisse avec un demi-million de clients e-banking. Dans le domaine du mobile, la grande banque a posé de nouveaux jalons. Déjà à l'époque, les clients d'UBS pouvaient passer des ordres boursiers en déplacement via WAP. Mais le succès n'a pas été au rendez-vous et le Mobile Banking a été abandonné en 2006 (source : Banque Suisse). Le grand coup suivant s'est fait attendre. Jusqu'à récemment, le site Internet de l'UBS ressemblait plus à un catalogue électronique qu'à une plateforme interactive.
Aujourd'hui, l'UBS fait son retour. Depuis l'automne dernier, la grande banque a progressivement renouvelé son offre en ligne. Outre de nouveaux sites web, diverses solutions pour l'e-banking et le mobile banking ont été lancées. Le secteur mobile, dont l'élément clé est l'application mobile-banking, est fortement poussé, mais la stratégie va bien au-delà du canal mobile. L'objectif d'UBS : devenir la "banque multicanale leader en Suisse". Concrètement, la banque travaille sur trois axes, comme l'explique Andreas Kubli, responsable Multichannel Management & Digitization.
1. le service numérique est développé
Des services simples devraient à l'avenir être possibles de manière électronique complète - via la banque en ligne ou mobile. Au lieu de demander au conseiller à la clientèle dans une agence bancaire s'il existe un potentiel d'économies, le nouvel e-banking permet d'établir un plan budgétaire et de définir des objectifs d'épargne grâce à l'assistant financier personnel. Et grâce au Mobile Banking, on peut toujours et partout garder un œil sur son budget.
2. site web et marketing en ligne
Une deuxième priorité concerne le site web. Ubs. com se développe en direction d'un site de commerce électronique, un site sur lequel il est possible de découvrir des produits et de les commander directement. En outre, tous les aspects du marketing en ligne seront abordés. Campagnes en ligne, marketing par e-mail, médias sociaux, analyse web, marketing par moteur de recherche, etc. Si les campagnes en ligne étaient jusqu'à présent un appendice de la campagne traditionnelle, elles en deviennent désormais un élément principal. "Nous voulons être présents en permanence au point d'intérêt", explique Daniel Hünebeck. L'ancien directeur de l'agence Adisfaction Suisse fait avancer le marketing en ligne de la banque depuis l'automne en tant que Head Client Dialogue Management. Si un client cherche sur Internet des informations sur l'achat d'une maison, des thèmes hypothécaires lui sont proposés - indépendamment du fait qu'une campagne soit en cours ou non.
3. tous les canaux sont reliés
Le troisième cheval de bataille est de relier le on-line et le off-line. Par exemple, si une cliente remplit un formulaire en ligne, elle ne doit pas avoir à fournir à nouveau les mêmes informations lors de sa prochaine visite au bureau. Cela semble banal. Mais le passage d'un canal à l'autre est plus exigeant qu'on ne le pense, comme le dit Kubli. La condition technique est que les données ne soient pas stockées dans des silos séparés (par exemple un pour l'e-banking, un pour les agences), mais que l'on puisse plus ou moins puiser dans un seau de données. Ce n'était pas le cas auparavant.
La fonction de rappel est un autre exemple de l'imbrication des canaux. Alors que jusqu'à présent, les clients devaient chercher un numéro de téléphone pour être contactés, puis attendre en boucle qu'un conseiller clientèle se libère, il existe aujourd'hui une option "Call me back". Il suffit de saisir le numéro de téléphone pour être rappelé en quelques minutes. Kubli appuie sur la demande de rappel dans son application. "On va voir combien de temps ça dure". (Dans cinq minutes, le téléphone sonnera et Kubli commentera : "Cet après-midi, il y a une grande activité, heureusement que nous n'avons pas dû attendre au téléphone, nous avons pu continuer à parler en toute décontraction").

L'UBS - bientôt une banque purement numérique ?
Le service numérique est développé en permanence. Après avoir numérisé une première prestation de conseil avec l'assistant financier personnel, d'autres domaines suivront bientôt. Kubli ne veut pas trop s'avancer, mais il révèle ceci : "En principe, tous les services de conseil simples peuvent être mis en œuvre de manière numérique". Au lieu que les informations parviennent au client par l'intermédiaire du conseiller, les données sont mises directement à la disposition du client de la banque via une application.
Enfin, les services numériques offrent un grand potentiel d'économies. Enfin, l'assistant financier en ligne génère moins de coûts que l'employé de banque en agence, ce qui rend l'offre de tels services économiquement possible. Le conseiller à la clientèle sera-t-il bientôt superflu ? Kubli répond par la négative. "Il ne s'agit pas de faire l'économie du conseiller, mais d'offrir un choix aux clients". Si l'agence est fermée le dimanche, les clients de la banque peuvent consulter les informations sous forme numérique. Il faut en outre, selon lui, faire la distinction entre différentes prestations de service. Kubli estime qu'à l'avenir, les processus simples tels que les paiements, les réclamations ou les changements d'adresse se feront exclusivement par voie numérique. La situation est différente pour les hypothèques, les placements ou la prévoyance. "Je pense par exemple à une personne de 60 ans qui doit choisir entre se faire verser sa caisse de pension ou non. Pour ce genre de décisions importantes, les clients préféreront sans doute à l'avenir se faire conseiller personnellement", explique Kubli. "D'où la banque multicanale. "
Comment convaincre les clients ?
Kubli et son équipe ont de nombreuses idées de nouveaux services. La question de savoir si et quand les nouveaux services seront mis sur le marché ne dépend toutefois pas uniquement des ressources (financières), mais aussi des clients. Ils doivent en effet vouloir utiliser les nouvelles offres. Les conditions ne sont pas mauvaises pour le mobile banking. En Suisse, l'utilisation de l'Internet mobile a connu une croissance supérieure à la moyenne ces deux dernières années, et actuellement 39% sont également en ligne lors de leurs déplacements (IPMZ, World-Internet-Project- Switzerland 2013). Seulement, en matière de services bancaires, les clients des banques suisses se fient jusqu'à présent principalement aux services bancaires en ligne.
"L'acceptation des nouveaux services mobiles par les clients est très élevée", déclare Kubli. Le secteur mobile a presque doublé l'année dernière. Actuellement, sa croissance est nettement supérieure à 1% par semaine. Au troisième trimestre 2013, environ 145 000 clients UBS ont utilisé le mobile banking, au quatrième trimestre suivant, ils étaient déjà 160 000, ce qui correspond à un peu plus de 10% des clients principaux d'UBS, calcule Kubli (au total, UBS compte 2,5 millions de clients, mais cela comprend aussi ceux qui n'ont par exemple qu'un compte de garantie de loyer). Kubli considère le 10% comme un succès, mais dit en même temps qu'une comparaison avec l'étranger montre qu'il est possible de faire encore nettement mieux.
Des investissements importants sont donc réalisés pour familiariser les clients avec les nouveaux services. Dans une première vague, UBS a attiré l'attention sur les nouveaux services l'année dernière sur les canaux propres à la banque et sur les plateformes de médias sociaux. Depuis février 2014, elle est également présente avec des spots télévisés, des annonces dans la presse et une campagne en ligne. Pour informer, l'UBS mise beaucoup sur l'image animée, comme l'explique Julia Stefanides, responsable du marketing de tous les canaux numériques en tant que Strategy & Business Development Director. Sur le microsite Ubs.com/ebanking de courts films d'information expliquent aux clients les solutions numériques. Pour l'e-banking, la banque a également créé des tutoriels dans lesquels les différentes fonctionnalités sont expliquées en détail. Hünebeck se montre satisfait, le taux d'abandon est très faible avec les vidéos. Et en interne, les vidéos sont tout aussi bien accueillies, ajoute Kubli. En octobre 2013, une vidéo d'information a été envoyée aux 22 000 collaborateurs en Suisse. Elle a été téléchargée 17 000 fois. "Même si l'on part du principe que l'un ou l'autre a regardé la vidéo plusieurs fois, les chiffres sont très réjouissants", déclare Kubli. "Avec un prospectus PDF, nous ne serions probablement pas parvenus à un tel chiffre".
//www.youtube.com/watch?v=q6SXZHOayMA
Quels sont les avantages et les risques des services bancaires mobiles ?
Sur le plan de la communication, la banque doit relever deux défis en particulier. Le premier est de convaincre le client de l'utilité des nouveaux services. De nombreux clients de la banque sont encore sceptiques quant à l'utilité de ces nouveaux outils, explique Hünebeck. Pourquoi une application mobile alors que je gère mes finances à la maison sur mon ordinateur ? "Avec le smartphone, tout le monde disait au début : je n'en ai pas besoin, car je n'utilise mon portable que pour téléphoner. Une fois que l'on a un smartphone, on ne veut plus s'en séparer", explique Hünebeck. "Je pense que nous allons vivre la même chose avec le mobile banking. Une fois que les clients auront fait l'expérience de l'aspect pratique, l'utilisation des services mobiles augmentera certainement".
Le deuxième chantier est celui de la sécurité. Ici aussi, UBS doit faire un travail de persuasion. Les craintes en matière de sécurité font déjà partie des principales raisons pour lesquelles les clients se décident à ne pas utiliser l'e-banking. En plus des attaques de phishing (espionnage des données d'accès), la perte de l'appareil ou les apps infectées constituent un risque supplémentaire dans le domaine du mobile. Pour l'application de banque mobile, UBS mise donc sur un modèle à deux niveaux. Si, par exemple, seul le solde du compte doit être consulté, il suffit de se connecter à l'aide d'un mot de passe. Les informations sont suffisamment anonymisées pour qu'un éventuel hacker qui y aurait accès ne puisse pas obtenir de données précieuses. Ce n'est que pour le deuxième niveau de sécurité, où l'on a le même accès que pour l'e-banking et où l'on peut effectuer des paiements, qu'un code est nécessaire. Comme pour l'e-banking, le client de la banque accède à ce code via un lecteur de carte ou un hard token de la taille d'une carte de crédit (un composant matériel d'identification et d'authentification). Un avantage par rapport aux systèmes dans lesquels le code est envoyé par SMS, selon Kubli. "Si l'application est infectée, le SMS n'est plus très loin. Avec notre solution technique, l'e-banking et le mobile banking sont aussi sûrs l'un que l'autre".
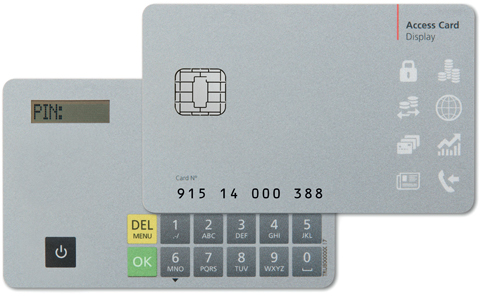
Kubli est toutefois conscient d'une chose : les mesures de sécurité ne garantissent pas que le besoin de sécurité du client soit ainsi satisfait. "Le besoin d'explication est énorme", poursuit Kubli. "Mais c'est probablement une question de temps : nous discutons des services bancaires en ligne depuis 15 ans déjà, pour les services bancaires mobiles, cela ne fait que quelques mois".
Qu'advient-il des données ?
Pour les clients des banques, les nouvelles solutions offrent de nouvelles commodités et des informations supplémentaires. Par exemple, l'assistant financier personnel indique combien d'argent on dépense pour le logement, combien d'argent on dépense pour la circulation et les transports, pour la communication et les médias. Outre le solde actuel du compte, les recettes prévues et les dépenses attendues sont également affichées.
Parallèlement, la quantité de données que la banque collecte sur ses clients devient évidente. Les rapports réguliers des médias sur les pannes informatiques et les fuites de données ne favorisent pas la confiance (PwC, Banque Coop, Banque cantonale de Saint-Gall, affaire NSA ...). Que dit Kubli des inquiétudes concernant la protection des données ? "Les banques savent beaucoup de choses sur leurs clients - c'est déjà le cas aujourd'hui". Ce qui est décisif, c'est que la banque convienne avec le client de ce qu'elle fait de ses données. Il est par exemple envisageable qu'à l'avenir, les clients puissent autoriser l'utilisation de leurs données à des fins précises. Une personne intéressée par des offres d'épargne recevrait par exemple des offres spéciales. Une modification de la pratique actuelle serait toutefois rendue transparente et ne se ferait pas sans l'accord des clients.
Lorsque l'UBS étend son champ d'action à d'autres domaines d'activité, des entreprises étrangères à la branche deviennent à leur tour actives dans le secteur financier. Il n'y a pas que Google, Apple ou PayPal, la filiale d'eBay. Les opérateurs de télécommunications comme Sunrise et Swisscom testent également actuellement le paiement sans espèces. "De mon point de vue, les banques doivent être vigilantes pour ne pas perdre de précieuses parts dans le trafic des paiements, et donc une grande partie importante des relations avec les clients, au profit de concurrents éventuellement totalement nouveaux (issus du secteur non bancaire)", écrit par exemple Andreas Dietrich, professeur à l'Institut pour les services financiers de Zoug (IFZ) de la Haute école de Lucerne, dans un article de blog.
"Kubli est lui aussi convaincu que la chaîne de création de valeur va se diviser davantage. Selon lui, la force de l'UBS par rapport aux concurrents étrangers à la branche réside dans deux domaines. "Le premier avantage est la confiance. Diverses études le montrent : Lorsqu'on demande aux gens à qui ils sont prêts à confier leurs finances, les banques et les entreprises proches des banques, comme les sociétés de cartes de crédit, sont en tête de liste" (par exemple, étude non publiée de Mastercard). Kubli considère l'infrastructure existante ainsi que le grand département de recherche et la plate-forme informatique comme un autre avantage. Les concurrents doivent d'abord mettre tout cela en place. 300 agences en Suisse, l'UBS est présente dans 50 pays.
Comment les informations parviennent-elles aux clients ?
Et quel est, selon Andreas Kubli, le plus grand défi posé par la numérisation à l'UBS ? "Tout d'abord, le fait que nous ne pouvons pas commencer sur le greenfield. L'UBS est un énorme pétrolier avec 2,5 millions de clients à bord. Il fonctionne certes bien. Mais : si l'on veut changer de cap, il faut actionner de très nombreux leviers". Le deuxième défi est la communication des nouveaux services. "Lorsque je me renseigne dans mon entourage, je réalise toujours que même là, les services nouvellement lancés sont en partie inconnus". Cela montre qu'il faut communiquer de manière encore plus segmentée afin d'atteindre le client au bon moment avec le bon message.
Les clients des banques peuvent en tout cas attendre avec impatience les prochaines évolutions dans le domaine bancaire. Divers prestataires de services financiers s'équipent actuellement en numérique - ou ont annoncé leur intention de le faire. Enfin, la compétence numérique est un moyen pour les banques de se différencier de leurs concurrents sur un marché où les produits sont pratiquement identiques.
Isabel Imper
Les agences :
- Namics a soutenu l'UBS pour l'e-banking, l'application de banque mobile et la révision partielle de Ubs.com
- Hinderling Volkart a réalisé le microsite et la première vague de communication
- Alpha 245 est responsable du spot télévisé et de la vague de communication en cours