Wir Wegseher
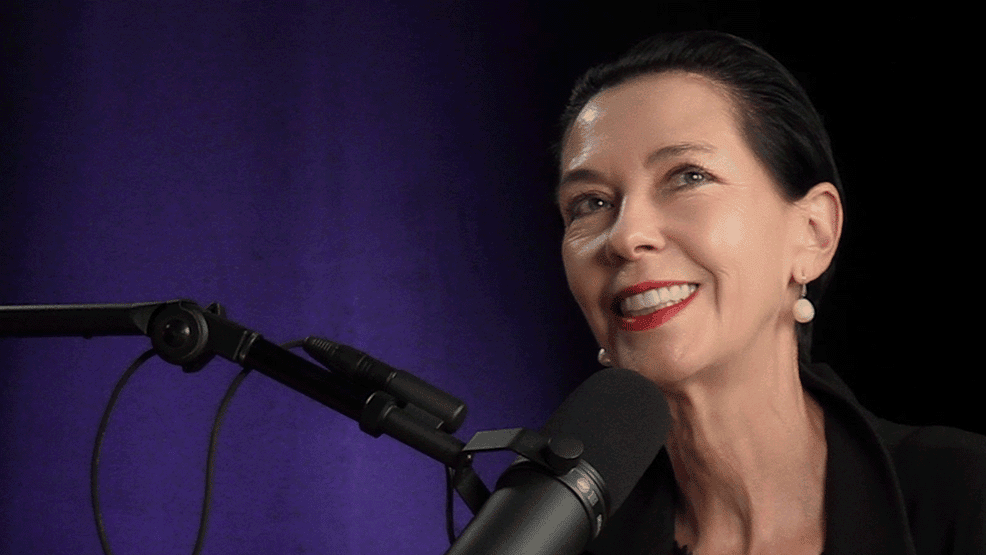
Nichts sehen, nichts sagen, nichts hören: Wann immer Finanzkrisen drohen, verhalten wir uns wie die berühmten drei Affen aus dem japanischen Sprichwort. Das meint zumindest Carmen Reinhart, ihres Zeichens Harvard-Professorin und ehemalige Chefökonomin der Weltbank. Ein Gespräch über die Psychologie der Märkte – und das Ende der Globalisierung.


m&k: Carmen Reinhart, von Ihrer Lehrtätigkeit in Harvard bis zur Position der Weltbank-Chefökonomin: Sie haben zweifellos eine beeindruckende Laufbahn hinter sich. Wenn Sie auf Ihre Karriere und Ihre heutige Arbeit blicken – was war, was ist der rote Faden, an dem Sie sich orientieren?
Carmen Reinhart: Ich denke, meine gesamte Arbeit war und wird immer durch reale, konkrete Probleme von Menschen begründet sein – Menschen aller Einkommensklassen, über sämtliche Regionen und Länder der Erde hinweg. Ich möchte Sachverhalte erforschen, die wirklich relevant sind. Und ich beobachte mit Vorliebe wiederkehrende Muster: In den Partikularitäten einer Finanzkrise oder einer Inflationsphase kann man sich leicht verlieren; mich interessiert, was alle Krisen gemein haben.
Genau das macht Ihren Bestseller «Dieses Mal ist alles anders: Acht Jahrhunderte Finanzkrisen», den Sie vor einigen Jahren veröffentlicht haben, so spannend. Sie gehen bis ins Hochmittelalter zurück, analysieren die Dynamiken diverser Krisensituationen – und gelangen zu dem Schluss, dass die Unterschiede geringer sind, als man zunächst vielleicht annehmen würde. Sie sprachen von Ihrem Interesse an Mustern … aber gab es einen konkreten Anlass, das Buch zu schreiben?
Es gab verschiedene. Etwa zehn Jahre, ehe ich an «Dieses Mal ist alles anders» zu arbeiten begann, setzte ich mit meiner Kollegin Graciela Kaminsky eine Studie über die mexikanische Finanzkrise der Jahre 1994 und 1995 auf. Bankenprobleme führten dort zu Währungsproblemen, die am Ende in einen Staatsbankrott mündeten. Wir erkannten, dass so etwas auch in anderen Ländern, auf anderen Märkten passieren könnte – das war unsere Conclusio, als die Studie Ende der 1990er Jahre erschien. Etwa zur gleichen Zeit begann meine engere Zusammenarbeit mit Ken Rogoff. Er wurde Chefökonom und Forschungsdirektor des Internationalen Währungsfonds und fragte mich, ob ich als seine Stellvertreterin fungieren möchte. Eines unserer gemeinsamen Projekte widmete sich der Schulden-Intoleranz in Schwellenländern, mit einem expliziten Fokus auf die Gegenwart. Doch wir merkten rasch: Die Industrienationen unserer Zeit haben selbst eine lange, lange Historie von Schuldenkrisen – die entwickelten Volkswirtschaften des «Jetzt» sind die Schwellenländer des «Früher». Überall Muster (lacht) … aber die initial benannte Studie, die Kollaboration mit Ken und weitere Daten in einen Artikel zu verweben … das erschien mir unmöglich. So etwas bringen Sie auf zehn, zwanzig Seiten nicht unter. Also musste ein Buch her. Wir hatten aber noch anderes zu tun, die Jahre vergingen … und dann kam 2007.
«Man sieht weg, bis man gezwungen wird, hinzusehen. Dann aber ist es zu spät.»
Der «Vorabend» einer weiteren Weltfinanzkrise …
Ja. Ken Rogoff und ich hatten diese Krise kommen sehen. Wir traten im Januar 2008 bei der American Economic Association auf und argumentierten, dass insbesondere der Subprime-Markt der US-Immobilien-Hypotheken vollkommen aufgebläht sei – eine «Bubble» drohe zu platzen. Wir wussten zwar: Wenn wir uns so weit aus dem Fenster lehnen und am Ende nichts geschieht, sehen wir wie Idiot:innen aus (lacht). Aber wir konnten nicht anders – und dann kam es, wie es kam, wir behielten Recht und schrieben endlich unser Buch.
Ich nehme an, dass Sie das auch deshalb mit verstärkter Dringlichkeit in Angriff nahmen, weil Sie das Argument «Dieses Mal ist alles anders» wieder gehört hatten, ehe die US-Wirtschaft kollabierte? Man muss den Leser:innen vielleicht kurz erklären: Ihre Hypothese ist eben nicht, dass jede Krise im Finanzwesen anders sei – Protagonist:innen aus Politik und Wirtschaft behaupteten das allerdings gerne, um nicht handeln zu müssen. Das ist der Kern Ihres Werks.
Absolut. Mein allererster Job im Finanzwesen war an der Wall Street – und da beobachtete ich, dass beispiellose, sehr positive Entwicklungen gerne als «Ausreisser» bezeichnet wurden, auf die die üblichen Regeln der Finanzmärkte keine Anwendung fänden. «Ist doch super, warum sollen wir das jetzt verdenken?» – das war das Motto (lacht). Beim IWF und in Gesprächen mit Politiker:innen erlebte ich dann, dass auch negative Entwicklungen als «Ausreisser» rationalisiert werden sollten. Ein Defizit in der Leistungsbilanz? Kommt sicher durch produktive Investitionen. Oder kurzzeitige, strukturelle Turbulenzen, die sich von selbst wieder legen werden. Diese Selbst-Hypnose, dieses «Krisen treffen andere, bei uns ist die Sachlage besonders» … kann katastrophale Folgen haben. Weil man wegsieht, bis man gezwungen wird, hinzusehen. Dann aber ist es zu spät.
«Wir denken, gute Zeiten seien von Dauer, seien die Norm; schlechte, höchstens eine Irregularität.»
Es gibt ein wunderbares Werk von Professor Peter Turchin, mit dem Titel «End Times». Darin beschäftigt er sich mit gesellschaftlichen Zyklen des Aufstiegs und des Niedergangs. Für Menschen sei es, so sagte Turchin mir im Interview, fast unmöglich, negative Zyklen zu überwinden – eben, weil sie sich nicht ehrlich damit befassen wollten. Die kollektive Psyche sei das Problem.
Da stimme ich zu. Trügerische Zufriedenheit mit dem Status quo, das an sich selbst gerichtete «Wird schon, wird schon» … das sind typische Merkmale der menschlichen Natur. Wir denken, gute Zeiten seien von Dauer, seien die Norm; schlechte, höchstens eine Irregularität.
Turchin sieht das Auftreten von «Lichtgestalten» – Menschen wie Nelson Mandela beispielsweise, die es aber nur alle paar Jahrzehnte oder gar Jahrhunderte gibt – als eine der wenigen Gelegenheiten, gesellschaftlichen Spiralen zu entfliehen. Für die Finanzmärkte kann es aber keine «individuellen Retter:innen» geben, oder?
Nein. Es geht vielmehr um die … Strukturen. Die Märkte sind auf sehr nahe Horizonte ausgerichtet. Selbst wenn alle Anzeichen einer kommenden Krise vorhanden sind, werden die Märkte – oder präziser: die Akteur:innen, die den Kurs der Märkte determinieren – versuchen, im Vorfeld noch hohe Renditen zu erzielen. Die Politiker:innen handeln oft eher kurzsichtig, weil sie bei den Wähler:innen gut dastehen wollen. Schwierige Entscheidungen zögern sie also am liebsten hinaus: In Boom-Zeiten wollen sie keine ausreichend strengen Massnahmen durchsetzen, die verhindern könnten, dass aus einem Boom eine Blase und dann ein Zusammenbruch wird.
«Muster lassen sich detailliert beschreiben, Momentum entzieht sich der seriösen Wissenschaft meistens.»
«Dieses Mal ist alles anders» – eine Aussage, die mich künftig immer eher beunruhigen als beruhigen wird (lacht).
Das sollte sie auch. Und seien Sie skeptisch, wenn Ihnen Gesprächspartner:innen mit Beispielen kommen – versuchen Sie immer, zum Kern der Sache vorzudringen! Ein beliebtes Argument, um den Zusammenhang zwischen früheren und gegenwärtigen Finanzkrisen scheinbar zu widerlegen, geht zunächst in meine Richtung – also in jene der Muster: «Öffentliche Verschuldung gab es früher wie heute. Wir müssen uns keine Sorgen machen, wenn die Lasten, die die Staaten tragen, wachsen – nach dem Zweiten Weltkrieg haben sie ähnliche Lasten geschultert. Vor dreihundert Jahren hätte so etwas vielleicht für Probleme gesorgt, aber … diesmal ist alles anders.» Ich argumentiere hingegen, dass man Staatsschulden von früher nicht mit jenen von heute vergleichen kann – und führe die Unterschiede in einer Gemeinsamkeit zusammen: Überschuldung ist immer negativ. Nach dem Zweiten Weltkrieg gab es in einigen Ländern sehr hohe Staatsschulden, ja, aber es gab wegen der grossen Depression und der grassierenden Armut kaum Privatschulden. Heute sind die Staatsschulden vieler Nationen rekordverdächtig hoch – und die Verbindlichkeiten der Bürger:innen ebenfalls! Wenn die Bürger:innen zahlungsunfähig werden, wird das am Ende ein Problem des Staats. Und dann droht ein Kollaps wie in den Jahren 2007 und 2008 in den USA. Einiges mag anders sein, aber im Kern ist nichts anders. Das ist meine Botschaft an die Apologet:innen und «Wegseher:innen». Notabene: Ist es nicht bemerkenswert, wie rasch wir die Krise von 2007 und 2008 vergessen, verdrängt haben? Darin sind wir besonders gut: Verdrängung.
Wenn Sie mit Banker:innen oder Politiker:innen sprechen, möchten Sie diese dann manchmal … einfach schütteln und sagen: «Schau hin! Da ist ein Zyklus!» (lacht) Denn das würde ich machen wollen.
Ich habe schon viele Gespräche geführt, in denen ich durchaus … schärfer im Ton werden musste. Hat das geholfen? Wenn Sie eine:n politische:n Amtsträger:in direkt zu Beginn von deren Legislaturperiode «erwischen», dann hat die Person vielleicht den nötigen Ehrgeiz und die Zeit, sich über vier oder fünf Jahre für strukturelle Korrekturen einzusetzen. Wenn Sie mit jemandem reden, der oder die gerade im Wahlkampf ist – vergessen Sie’s (lacht).
«In der Praxis ist die Globalisierung so, wie wir sie kannten, für den Moment passé.»
Die Ökonom:innen, mit denen ich spreche – darunter viele Nobelpreisträger:innen – sind sehr gespalten, was politische Äusserungen angeht. Manche schreiben wahrlich «staatstragende» Bücher, andere vermeiden tunlichst, sich ins Tagesgeschehen «einzumischen». Wie sieht das bei Ihnen aus?
Ich bin … selektiv. Wissen Sie: Wenn ich in die Politik hätte gehen wollen, hätte ich das getan. Aber gelegentlich gebe ich Antworten, wenn man mich etwas fragt; nehme Gesprächseinladungen wie jene von Ihnen an. Nur «Opinion Pieces» – um die ich häufiger gebeten werde – lehne ich mehr oder weniger pauschal ab. Ich möchte nichts «fix ankündigen», das ich nicht exakt voraussehen kann, und darum soll es in diesen Meinungsbeiträgen meistens gehen. Ich sage nie: «Am Tag X geschieht an den Märkten Y.» Ich sage bloss: «Folgende, typische Symptome einer Krise sehe ich – was jedoch am Ende das Fass zum Überlaufen bringt, kann nur ein:e Hellseher:in sagen.» (lacht) Muster lassen sich detailliert beschreiben, Momentum entzieht sich der seriösen Wissenschaft meistens.
Sie haben in der jüngeren Vergangenheit intensiv zu den wirtschaftlichen Auswirkungen der Covid-Pandemie geforscht; nannten sie gar «den letzten Sargnagel der Globalisierung». Mit etwas Abstand zum Höhepunkt der Pandemie – empfinden Sie das immer noch so?
Ja. Wir blicken zurück auf Jahrzehnte, in denen der generelle Modus operandi eine stärkere Vernetzung des Handels, eine stärkere Vernetzung des Finanzwesens und der internationalen Lieferketten war – alles wies also in die Richtung starker, dauerhafter Globalisierung. Natürlich: Die Schwellen- und Entwicklungsländer waren weiterhin anfällig für Probleme. Mehr Importe ohne ausgleichende Exporte und grössere Leistungsbilanzdefizite können nun mal nicht ewig durch Auslandskredite finanziert werden. Die Schwellen- und Entwicklungsländer, deren Regierungen, wussten das allerdings auch. In Griechenland, Spanien und Irland … da sah man die Sache mit den Krediten ein wenig anders. Zweistellige Defizite in den Leistungsbilanzen, aber trotzdem ohne Probleme frisches Geld, denn man war ja Teil der Europäischen Gemeinschaft … Ich erwähne das, weil die globale Finanzkrise der erste Nagel im Sarg der Globalisierung war. Irgendwann kam nämlich die Erkenntnis – kam das böse Erwachen für Griech:innen, Spanier:innen, Irländer:innen. Die Folge? Verwerfungen, Streit unter «Freunden». Rückzug, Isolationismus. Brexit. Der US-Chinesische-Handelskrieg. Und schliesslich: Covid. Durch meine Arbeit bei der Weltbank konnte ich via den World Development Report und dessen Daten-Fundament rasch ermitteln, dass es seit 1900 keinen derart starken Absturz der globalen Produktivität gegeben hatte – sie sank in neunzig Prozent aller Länder auf dem Planeten. Das ist mehr … weit mehr … als während der beiden Weltkriege oder der Grossen Depression. Die Parallelität – der Schock traf alle gleichzeitig – und das Ausmass der Situation disruptierten Lieferketten enorm. Und das wiederum führte zur Fixierung auf den Terminus «Resilienz» – im Sinne einer Bevorzugung heimischer Produktion und der Betonung, dass Eigenständigkeit notwendig sei.
Und so kam die Globalisierung zu ihrem Ende – Ihrer Interpretation nach.
Zumindest vorerst. In den frühen Jahren des 20. Jahrhunderts, vor dem ersten Weltkrieg, war der internationale Handel auch recht stark verzahnt, wurde aber disruptiert und musste neu angelegt, neu gedacht, neu … gewollt werden. Ich sage nicht, dass die Idee der Globalisierung verschwinden wird. Aber in der Praxis ist sie so, wie wir sie kannten, für den Moment passé.
Carmen M. Reinhart ist Minos A. Zombanakis-Professorin für das internationale Finanzwesen an der Harvard Kennedy School. Von 2020 bis 2022 war sie Senior Vice President und Chefvolkswirtin der Weltbank; zuvor war sie unter anderem als politische Beraterin, stellvertretende Direktorin des Internationalen Währungsfonds und Chefökonomin der Investmentbank Bear Sterns in New York City tätig. Ihr Bestseller «Dieses Mal ist alles anders: Acht Jahrhunderte Finanzkrisen» ist im Buchhandel erhältlich: