
Auf allen Kanälen
In den vergangenen Monaten hat die UBS ihre digitalen Lösungen stetig ausgebaut. Das grosse Ziel: Die führende Multikanalbank der Schweiz zu werden. Was bedeutet dies? Der Werbewoche haben die Verantwortlichen einen Einblick gegeben.


I m Jahr 2000 war die UBS mit einer halben Million E-Banking-Kunden Marktführerin in der Schweiz. Im Mobile-Bereich setzte die Grossbank neue Massstäbe. Bereits damals konnten UBS-Kunden unterwegs per WAP Börsenaufträge tätigen. Doch der Erfolg blieb aus, das Mobile Banking wurde im Jahr 2006 wieder eingestellt (Quelle: Schweizer Bank). Der nächste grosse Wurf liess auf sich warten. Die Webpräsenz der UBS glich bis vor kurzem eher einem elektronischen Katalog denn einer interaktiven Plattform, beim Mobile Banking hatte zuletzt die Postfinance die Nase vorn.
Nun meldet sich die UBS zurück. Seit letztem Herbst hat die Grossbank ihr Online-Angebot schrittweise erneuert. Neben neuen Websites wurden diverse Lösungen für E-Banking und Mobile Banking lanciert. Der Mobile-Bereich mit dem Kernelement Mobile- Banking-App wird stark gepusht, doch die Strategie geht weit über den mobilen Kanal hinaus. Das Ziel der UBS: die «führende Multikanalbank der Schweiz» zu werden. Konkret arbeitet die Bank an drei Schwerpunkten, wie Andreas Kubli, Leiter Multichannel Management & Digitization, erklärt.
1. Der Digital-Service wird ausgebaut
Einfache Dienste sollen künftig umfassend elektronisch möglich sein – über Online oder Mobile Banking. Anstatt in der Bankfiliale den Kundenberater nach Sparpotenzialen zu fragen, lassen sich im neuen E-Banking mit dem persönlichen Finanzassistenten ein Budgetplan erstellen und Sparziele festlegen. Und via Mobile Banking hat man sein Budget immer und überall im Blick.
2. Website und Online-Marketing
Ein zweiter Schwerpunkt betrifft die Website. Ubs. com wird Richtung E-Commerce-Site ausgebaut, eine Site, auf der Produkte erlebt und direkt bestellt werden können. Darüber hinaus wird die gesamte Klaviatur des Online-Marketings bespielt. Online- Kampagnen, E-Mail-Marketing, Social Media, Web-Analyse, Suchmaschinenmarketing etc. Waren die Online-Kampagnen bislang ein Anhängsel der traditionellen Kampagne, werden sie nun zu einem Hauptbestandteil. «Wir wollen am Point of Interest ständig präsent sein», erklärt Daniel Hünebeck. Der ehemalige Geschäftsführer der Agentur Adisfaction Schweiz treibt seit Herbst als Head Client Dialogue Management das Online-Marketing bei der Bank voran. Sucht ein Kunde im Internet nach Informationen zum Thema Hauskauf, werden ihm Hypothekar- Themen angeboten – unabhängig davon, ob gerade eine Kampagne läuft oder nicht.
3. Alle Kanäle werden verknüpft
Das dritte Steckenpferd ist es, On- und Offline miteinander zu verbinden. Füllt beispielsweise eine Kundin online ein Formular aus, soll sie beim nächsten Besuch in der Geschäftsstelle nicht nochmals dieselben Angaben tätigen müssen. Das klingt banal. Der Übergang von einem Kanal auf einen anderen ist jedoch anspruchsvoller, als man denkt, wie Kubli sagt. Technische Voraussetzung dafür ist, dass die Daten nicht in separaten Silos (z.B. einer fürs E-Banking, einer für die Geschäftsstellen) gespeichert werden, sondern dass man mehr oder weniger aus einem Datenkübel schöpfen kann. Das war früher nicht der Fall.
Ein Beispiel für die Verzahnung der Kanäle liefert auch die Rückruf-Funktion. Mussten die Kunden bislang zur Kontaktaufnahme nach einer Telefonnummer suchen und dann in der Schleife warten, bis ein Kundenberater frei wurde, gibt es heute eine «Call me back»-Option. Telefonnummer eingeben – und innert weniger Minuten erhält man einen Rückruf. Kubli drückt in seiner App auf die Rückrufforderung. «Mal schauen, wie lange es geht.» (In fünf Minuten wird das Telefon klingeln und Kubli kommentieren: «Heute Nachmittag ist Grossbetrieb, gut mussten wir nicht am Telefon warten, sondern konnten entspannt weitersprechen».)

Die UBS – bald eine reine Digitalbank?
Der digitale Service wird kontinuierlich ausgebaut. Hat man mit dem persönlichen Finanzassistenten eine erste Beratungsleistung digitalisiert, werden bald weitere Bereiche folgen. Zu tief in die Karten blicken lassen will sich Kubli nicht, verrät aber so viel: «Prinzipiell sind alle einfachen Beratungsleistungen digital umsetzbar.» Anstatt dass die Informationen über den Berater zum Kunden gelangen, werden die Daten dem Bankkunden über eine Applikation direkt zur Verfügung gestellt.
Nicht zuletzt geht mit den digitalen Services grosses Sparpotenzial einher. Schliesslich verursacht der Online-Finanzassistent weniger Kosten als der Bankangestellte in der Filiale, was das Anbieten solcher Services wirtschaftlich möglich macht. Wird der Kundenberater bald überflüssig? Kubli verneint. «Es geht nicht darum, den Berater einzusparen, sondern den Kunden eine Wahl zu bieten.» Ist die Filiale am Sonntag geschlossen, können die Bankkunden die Informationen digital abrufen. Zudem müsse man zwischen verschiedenen Service-Leistungen unterscheiden. Einfache Prozesse wie Zahlungen tätigen, Reklamationen oder Adressänderungen melden, werden künftig, so schätzt Kubli, ausschliesslich digital abgewickelt. Anders sehe es bei Hypotheken, Anlage oder Vorsorge aus. «Ich denke da z.B. an einen 60-Jährigen, der vor der Wahl steht, ob er sich seine Pensionskasse auszahlen lässt oder nicht. Für solche wichtigen Entscheidungen werden sich Kunden wohl auch in Zukunft lieber persönlich beraten lassen», so Kubli. «Deshalb Multikanalbank. »
Wie überzeugt man die Kunden?
Ideen für neue Services haben Kubli und sein Team viele. Ob und wann die neuen Dienste auf den Markt kommen, hängt allerdings nicht nur von den (finanziellen) Ressourcen ab, sondern auch von den Kunden. Sie müssen die neuen Angebote schliesslich nutzen wollen. Die Voraussetzungen dafür stehen beim Mobile Banking gar nicht schlecht. Die mobile Internetnutzung ist in der Schweiz die letzten zwei Jahre überdurchschnittlich gestiegen ist, momentan sind 39% auch unterwegs online (IPMZ, World-Internet-Project- Switzerland 2013). Nur: Beim Banking verlassen sich die Schweizer Bankkunden bislang hauptsächlich auf Online Banking.
«Die Akzeptanz der neuen Mobile Services aufseiten der Kunden ist sehr hoch», so Kubli. Der Mobile-Bereich habe sich im letzten Jahr beinahe verdoppelt. Im Augenblick wachse er deutlich mehr als 1% pro Woche. Im dritten Quartal 2013 haben rund 145 000 UBS-Kunden Mobile Banking genutzt, im darauffolgenden Quartal 4 waren es bereits 160 000. Dies entspricht etwas mehr als 10% der UBS-Hauptkunden, rechnet Kubli vor (insgesamt hat die UBS 2,5 Mio. Kunden, darunter fallen aber auch solche, die z.B. lediglich ein Mietkautionskonto haben). 10% wertet Kubli als Erfolg, sagt jedoch gleichzeitig, dass ein Vergleich mit dem Ausland zeige, dass sich noch deutlich mehr machen liesse.
Viel wird denn auch investiert, um den Kunden die neuen Dienste näherzubringen. In einer ersten Welle hat die UBS letztes Jahr auf den bankeigenen Kanälen und auf Social-Media-Plattformen auf die neuen Services aufmerksam gemacht. Seit Februar 2014 ist sie zudem mit TV-Spots, Print-Anzeigen und einer Online-Kampagne präsent. Zur Information setzt die UBS stark aufs Bewegtbild, wie Julia Stefanides erklärt, die als Strategy & Business Development Director das Marketing aller digitalen Kanäle verantwortet. Auf der Microsite Ubs.com/ebanking erklären kurze Info-Filme den Kunden die digitalen Lösungen. Für das E-Banking hat die Bank zudem Tutorials erstellt, in denen die einzelnen Funktionalitäten detailliert erläutert werden. Hünebeck zeigt sich zufrieden, die Abbruchquote sei bei den Videos sehr gering. Und intern kämen die Videos ebenso gut an, ergänzt Kubli. Im Oktober 2013 wurde ein Info-Video an die 22 000 Mitarbeitenden in der Schweiz geschickt. 17 000- mal wurde es heruntergeladen. «Auch wenn man davon ausgeht, dass der eine oder andere das Video mehrmals geschaut hat, sind die Zahlen sehr erfreulich », so Kubli. «Mit einem PDF-Prospekt wären wir wohl nicht annähernd auf diese Zahl gekommen.»
//www.youtube.com/watch?v=q6SXZHOayMA
Was sind die Vorteile und Risiken des Mobile Banking?
Kommunikativ steht die Bank insbesondere vor zwei Herausforderungen. Die erste ist, den Kunden vom Nutzen der neuen Services zu überzeugen. Viele Bankkunden seien noch skeptisch, ob sie die neuen Tools überhaupt bräuchten, erklärt Hünebeck. Weshalb eine Mobile-App, wenn ich meine Finanzen doch zuhause am Computer erledige? «Beim Smartphone sagten zu Beginn auch alle: Ich brauche keins, da ich mein Handy nur zum Telefonieren benötige. Hat man erst mal ein Smartphone, will man es nicht mehr hergeben», so Hünebeck. «Ich glaube, wir werden beim Mobile Banking dasselbe erleben. Wenn die Kunden den Convenience-Aspekt einmal erlebt haben, wird die Nutzung der mobilen Services sicherlich ansteigen.»
Zweite Baustelle ist der Sicherheitsaspekt. Hier muss die UBS ebenfalls Überzeugungsarbeit leisten. Sicherheitsbedenken gehören bereits beim E-Banking zu den Hauptgründen, weshalb sich Kunden gegen eine Nutzung entscheiden. Als zusätzliches Risiko kommen im Mobile-Bereich neben Phishing-Attacken (Ausspionieren von Zugangsdaten) etwa der Verlust des Geräts oder infizierte Apps hinzu. Bei der Mobile-Banking-App setzt die UBS deshalb auf ein Zweistufenmodell. Soll z.B. lediglich der Kontostand abgerufen werden, genügt eine Anmeldung mittels Passwort. Die Informationen sind so weit anonymisiert, dass ein allfälliger Hacker, der sich Zugriff verschafft, keine wertvollen Daten erhält. Erst für die zweite Sicherheitsstufe, bei der man denselben Zugang hat wie beim E-Banking und Zahlungen tätigen kann, wird ein Code nötig. Zu diesem gelangt der Bankkunde gleich wie beim EBanking über ein Kartenlesegerät oder einen kreditkartengrossen Hard Token (eine Hardwarekomponente zur Identifizierung und Authentifizierung). Ein Vorteil gegenüber Systemen, bei denen der Code per SMS gesendet werde, so Kubli. «Ist die App infiziert, ist das SMS nicht mehr weit weg. Mit unserer technischen Lösung sind E- und Mobile Banking gleich sicher.»
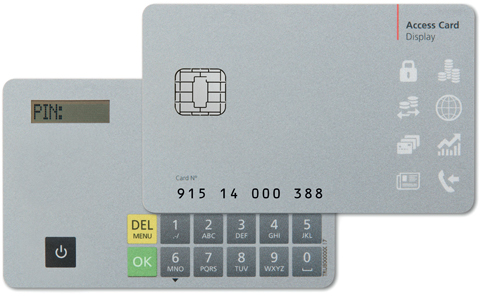
Eines ist sich Kubli jedoch bewusst: Die Sicherheitsvorkehrungen garantieren nicht, dass damit das Bedürfnis des Kunden nach Sicherheit erfüllt ist. «Der Erklärungsbedarf ist enorm», so Kubli. «Doch vermutlich ist es eine Frage der Zeit: Über Online Banking diskutieren wir bereits seit 15 Jahren, beim Mobile Banking sind es gerade mal ein paar Monate.»
Was passiert mit den Daten?
Für die Bankkunden eröffnen die neuen Lösungen neue Bequemlichkeiten und zusätzliche Informationen. So zeigt zum Beispiel der persönliche Finanzassistent, wie viel Geld man für Wohnen ausgibt, wie viel für Verkehr und Transport, für Kommunikation und Medien. Neben dem aktuellen Kontostand werden auch die geplanten Einnahmen und erwarteten Ausgaben angezeigt.
Gleichzeitig wird offensichtlich, wie viele Daten die Bank über ihre Kunden sammelt. Regelmässige Medienberichte über IT-Pannen und Datenlecks wirken da nicht gerade vertrauensfördernd (PwC, Bank Coop, St. Galler Kantonalbank, NSA-Affäre …). Was sagt Kubli zu Bedenken bezüglich des Datenschutzes? «Banken wissen nun mal sehr viel über ihre Kunden – dies ist bereits heute der Fall.» Entscheidend sei, dass die Bank mit den Kunden vereinbare, was sie mit den Daten mache. Denkbar sei beispielsweise, dass Kunden in Zukunft ihre Daten für bestimmte Zwecke freigeben können. Jemand, der sich für Sparangebote interessiert, erhielte dann beispielsweise besondere Offerten zugestellt. Eine Änderung der bestehenden Praxis würde jedoch transparent gemacht und geschehe nicht ohne Zustimmung der Kunden.
Streckt die UBS ihre Fühler in andere Geschäftsbereiche aus, werden umgekehrt branchenfremde Unternehmen im Finanzsektor aktiv. Nicht nur Google, Apple oder die eBay-Tochter PayPal. Auch Telecomanbieter wie Sunrise und Swisscom testen derzeit bargeldloses Zahlen. «Banken müssen aus meiner Sicht auf der Hut sein, dass sie nicht wertvolle Anteile im Zahlungsverkehr und damit einen grossen und wichtigen Teil der Kundenbeziehungen an möglicherweise völlig neue Wettbewerber (aus dem Nichtbankenbereich) verlieren», schreibt etwa Andreas Dietrich, Professor am Institut für Finanzdienstleistungen Zug (IFZ) der Hochschule Luzern, in einem Blogbeitrag.
«Die Wertschöpfungskette wird sich stärker aufteilen», ist auch Kubli überzeugt. Die Stärke der UBS gegenüber branchenfremden Wettbewerbern ortet er diesbezüglich in zwei Bereichen. «Der eine Vorteil ist das Vertrauen. Diverse Untersuchungen zeigen: Wenn man Menschen fragt, wem sie bereit sind, ihre Finanzen anzuvertrauen, sind Banken und bankennahe Unternehmen wie Kreditkartenfirmen in den vorderen Rängen» (z.B. unveröffentliche Studie von Mastercard). Als weiteren Vorteil erachtet Kubli die bestehende Infrastruktur sowie die grosse Research-Abteilung und die IT-Plattform. Dies alles müssten sich Konkurrenten zuerst aufbauen. 300 Geschäftsstellen in der Schweiz, weltweit ist die UBS in 50 Ländern präsent.
Wie erreichen die Infos die Kunden?
Und was ist für Andreas Kubli die grösste von der Digitalisierung ausgehende Herausforderung für die UBS? «Erstens, dass wir nicht auf dem Greenfield beginnen können. Die UBS ist ein riesiger Tanker mit 2,5 Mio. Kunden an Bord. Er funktioniert zwar gut. Aber: Will man den Kurs ändern, muss man sehr viele Hebel in Bewegung setzen.» Zweite Herausforderung sei die Kommunikation der neuen Services. «Wenn ich mich in meinem Umfeld umhöre, realisiere ich immer wieder: Selbst dort sind neu lancierte Dienste teilweise unbekannt.» Dies zeige, dass man noch viel stärker segmentiert kommunizieren müsse, um den Kunden zur richtigen Zeit mit der richtigen Message zu erreichen.
Auf die weiteren Entwicklungen im Banking dürfen Bankkunden jedenfalls gespannt sein. Diverse Finanzdienstleister rüsten derzeit digital auf – oder haben dies angekündigt. Nicht zuletzt ist die Digitalkompetenz für Banken eine Möglichkeit, sich in einem Markt mit praktisch identischen Produkten von den Mitbewerbern zu differenzieren.
Isabel Imper
Die Agenturen:
- Namics unterstützte die UBS beim E-Banking, bei der Mobile-Banking-App und bei der Teilüberarbeitung von Ubs.com
- Hinderling Volkart realisierte die Microsite und die erste Kommunikationswelle
- Alpha 245 zeichnet für den TV-Spot und die laufende Kommunikationswelle verantwortlich


