La maggior parte dei clienti pubblicitari è positiva per il 2024
L'ultima analisi degli indicatori di settore condotta da Leading Swiss Agencies (LSA) e dall'Associazione svizzera degli inserzionisti (SWA) mostra che, nonostante l'aumento dei prezzi e il suo impatto sul clima di fiducia dei consumatori, la maggioranza degli inserzionisti intervistati prevede un aumento del fatturato nel 2024.


Negli ultimi mesi, le associazioni Leading Swiss Agencies (LSA) e Swiss Advertising Clients Association (SWA) hanno nuovamente analizzato gli indicatori più importanti del settore della comunicazione.
A tal fine, è stato chiesto alle aziende pubblicitarie quali fossero le loro valutazioni e prospettive per il nuovo anno. Sebbene l'aumento dei prezzi stia deprimendo il sentimento dei consumatori, una buona metà dei clienti pubblicitari intervistati prevede un aumento delle vendite nel 2024. 22% non vedono cambiamenti nelle vendite e 19% prevedono un calo. Mentre 42% delle aziende pubblicitarie prevedono un aumento dei ricavi nel 2024, 36% non prevedono variazioni e 21% prevedono un calo.
Un 2023 di successo per i clienti pubblicitari
Nell'ultimo anno, 90% delle aziende pubblicitarie hanno raggiunto lo stesso livello di fatturato o un livello superiore. Ciò ha comportato anche un aumento delle entrate per 49% degli intervistati. Per il 58,8% degli intervistati il fatturato è aumentato l'anno scorso, mentre per il 31,5% è rimasto invariato. Solo 15% dei clienti pubblicitari hanno registrato un calo. I ricavi sono rimasti invariati per 24,2% degli intervistati e sono diminuiti per 26,6%.
Stagnazione dei budget per la comunicazione nel 2024
Mentre 43% delle aziende non intendono apportare alcuna modifica al loro budget per la comunicazione, circa lo stesso numero aumenterà il budget (29,1%) e lo ridurrà (27,7%). La situazione è simile per il budget destinato ai media. In questo caso, la metà degli intervistati (49,6%) prevede che i budget rimarranno invariati, mentre circa un quarto prevede un aumento (23,4%) o una riduzione (27,0%).
Coerenza nei canali di marketing
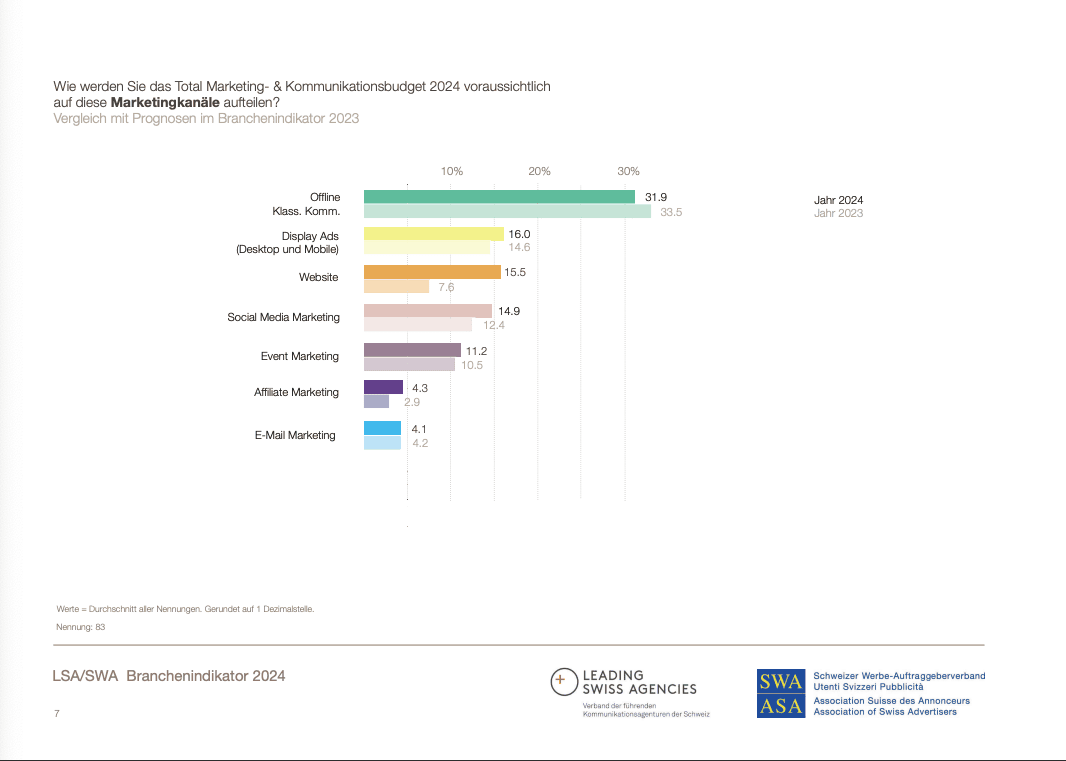
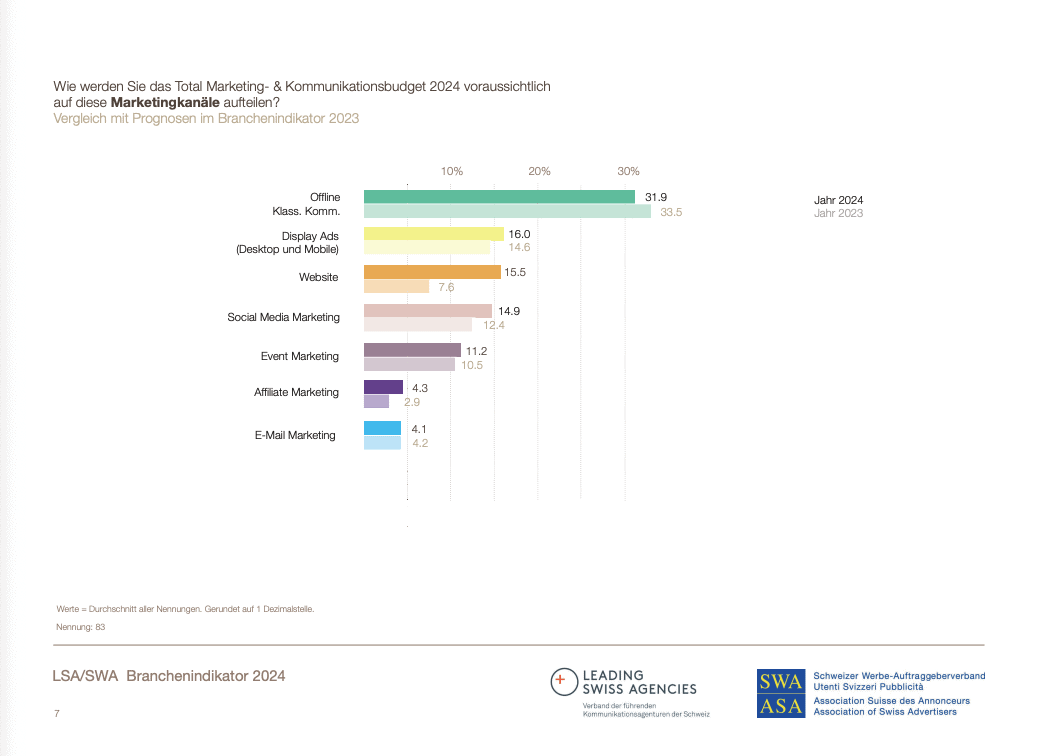
La ripartizione del budget di marketing e comunicazione per il 2024 mostra solo un leggero spostamento verso i canali digitali. I canali tradizionali rimangono circa un terzo (31,9%). Rispetto all'indagine dell'anno precedente, gli investimenti nel sito web dell'azienda sono aumentati in modo significativo (da 7,6% a 15,5%). Tutti gli altri canali digitali sono cresciuti solo leggermente.
Il branding e la creazione di contenuti sono richiesti
Nel 2024, gli inserzionisti intendono destinare la maggior parte dei fondi alle discipline di marketing della Strategia del marchio/Brand Building (25,6%) e della Creazione di contenuti/campagne (23,1%). Seguono a distanza il supporto alle vendite (15,3%) e le operazioni di marketing (12,8%).
Il digitale cresce, l'offline è sotto pressione
Rispetto all'indagine dell'anno precedente, un numero leggermente superiore di intervistati (44,6%) vuole spendere di più per il digitale. Circa la metà degli intervistati vuole spendere lo stesso importo (49,4%) e quasi nessuno (3,6%) vuole spendere meno per il digitale. Per la pubblicità tradizionale si prevede una crescita ancora minore (6%) rispetto all'anno precedente. La maggior parte degli intervistati (57,1%) vuole spendere lo stesso importo e circa un terzo (34,5%) meno per la pubblicità offline.
Classico con OOH/DOOH davanti a TV e DM
Nell'ambito del budget dei media offline, è probabile che OOH/DOOH beneficino maggiormente di un aumento (24,4%) o dello stesso importo (36,6%) degli investimenti pubblicitari. La TV (più 12,8%, stesso importo 20,5%) e il marketing diretto (più 12,5%, stesso importo 50%) rimangono popolari. Per la stampa si prevede una crescita nettamente inferiore (6,2%) e un calo maggiore (33,3%). Ciononostante, poco meno della metà degli intervistati (45,7%) intende investire in giornali e riviste lo stesso importo di prima.
Il cinema e la radio, in particolare, non fanno parte del media mix del 2024 per molti dei clienti pubblicitari intervistati, e non tutti possono permettersi nemmeno la TV. Al contrario, stampa, direct marketing e OOH/DOOH saranno utilizzati dalla maggior parte dei clienti pubblicitari nel 2024.
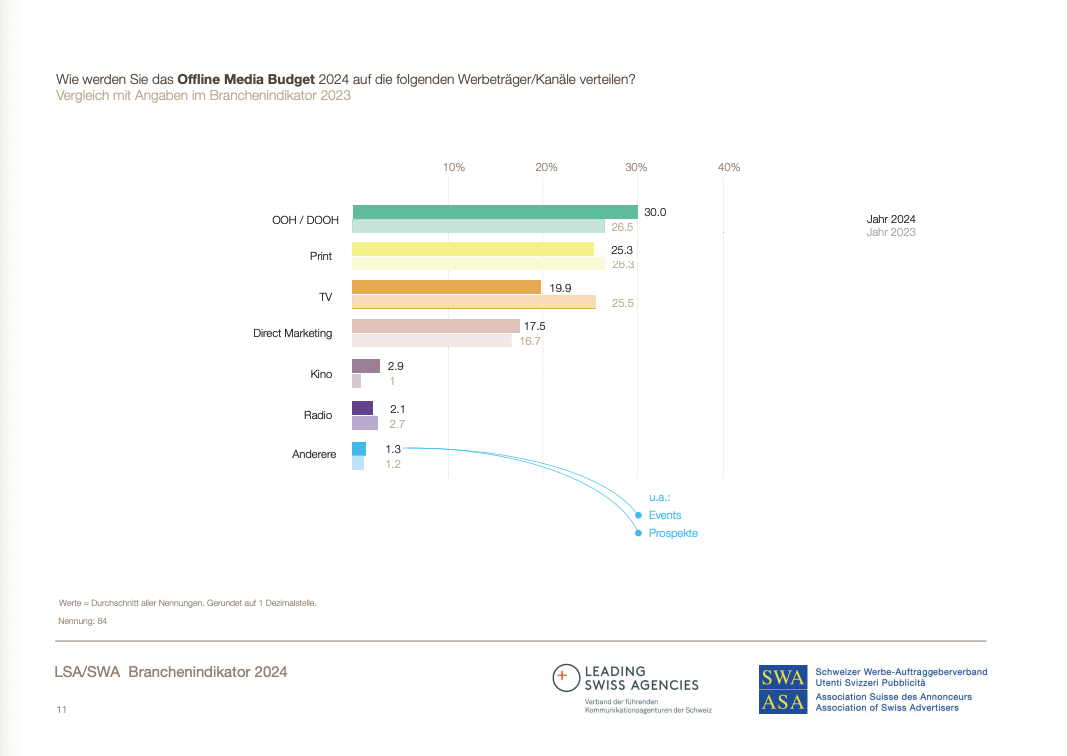
In termini di distribuzione specifica del budget dei media offline per il 2024, l'OOH/DOOH è in grado di conquistare la fetta più grande della torta pubblicitaria (30%) e persino un po' di più rispetto all'anno precedente (26,5%). Seguono la stampa (25,3%), la TV (19,9%) e il direct marketing (17,5%). Cinema, radio e altri media rimangono a quote inferiori al 3%.
Online con visualizzazione, video e ricerca
Come nell'anno precedente, nel 2024 le campagne digitali saranno prenotate direttamente (IO bookings) per 53% e programmaticamente (programmatic advertising) per 47%. Le forme pubblicitarie più diffuse restano il display (28,3%) davanti al video (27,6%) e alla ricerca (26,5%). Solo il Native ha perso un po' di importanza (14,3% rispetto ai 17,1% dell'anno precedente) e l'Audio è aumentato leggermente (da 2,3% a 3,5%). L'allocazione dei budget ai singoli inventari pubblicitari è cambiata solo leggermente rispetto all'anno precedente. I primi 5 posti sono occupati da Google/Search (28,7%), Meta (21,4%), YouTube (15%), Premium Publisher Networks (11,3%) e LinkedIn (8,6%).
Le sfide principali: trasformazione digitale, miglioramento dell'esperienza del cliente e gestione dei dati
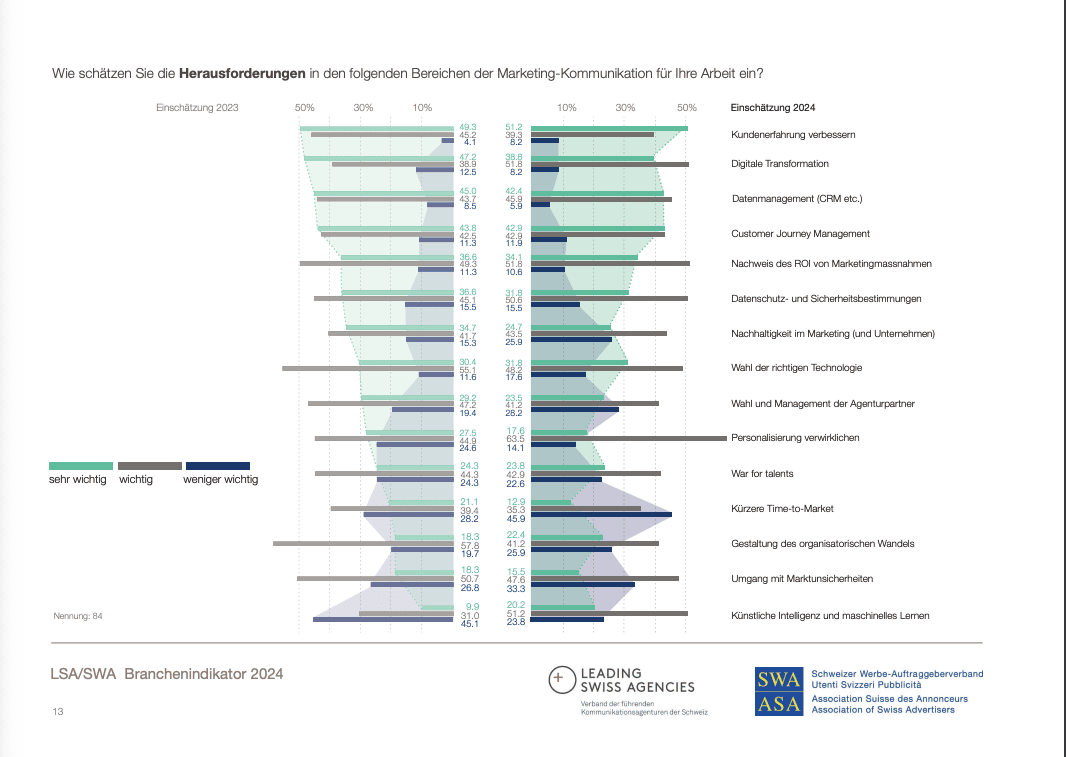
Le sfide che i clienti pubblicitari dovranno affrontare cambieranno pochissimo nel 2024. Le sfide principali (molto importanti/importanti) includono: la trasformazione digitale (90,6%), il miglioramento della customer experience (90,5%), la gestione dei dati (88,3%), la gestione del customer journey (85,8%), la dimostrazione del ROI nel marketing (85,9%), le normative sulla protezione dei dati e sulla sicurezza (82,4%), la scelta della tecnologia giusta (80%) e la realizzazione della personalizzazione (81,1%). La sostenibilità nel marketing, così come l'intelligenza artificiale e l'apprendimento automatico, rappresentano un problema per gli intervistati, ma non hanno raggiunto la cima del sondaggio in termini di importanza.
Le raccomandazioni rimangono la fonte di informazione più importante per la selezione delle agenzie.
Le raccomandazioni personali (90%) continuano a essere la fonte di informazione più popolare per la scelta di un'agenzia. Questo dato è aumentato di quasi 10% rispetto all'indagine dell'anno precedente e si distingue chiaramente da tutte le altre fonti di informazione. Altre importanti fonti di informazione sono i siti web/social media dell'agenzia (58,8%) e il contatto con la direzione dell'agenzia (56,3%). Seguono a una certa distanza la stampa specializzata (26,3%), il sito web della LSA (21,3%), le classifiche creative (18,8%), la classifica LSA (15%) e gli Effie Awards (6,3%).
Chimica, compiti/competenze sono i criteri di selezione più importanti
I tre criteri più importanti per la selezione dell'agenzia sono: 1. chimica/cultura personale (95%), 2. comprensione del compito/competenze (82,5%) e 3. referenze (72,5%). Inoltre, le dimensioni dell'agenzia (26,3%) sono un altro criterio rilevante citato dai clienti.
Per la valutazione di un'agenzia, la riunione di chimica (30,4%) viene citata più frequentemente, prima dell'offerta scritta (25,7%) e della presentazione della gara (18,8%).
Il supporto dell'agenzia ai clienti rimane costante
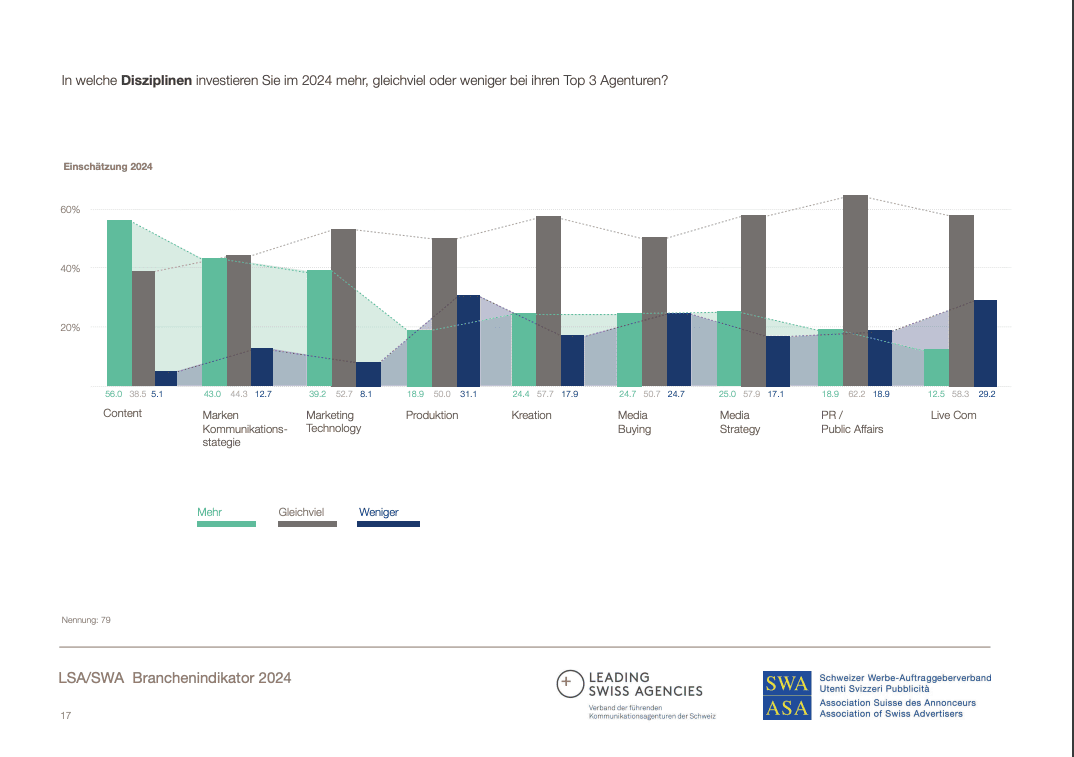
La maggior parte dei clienti pubblicitari prevede di investire lo stesso importo nelle singole discipline delle loro 3 agenzie principali nel 2024. Gli intervistati prevedono di investire leggermente di più in contenuti, strategia di comunicazione del marchio e tecnologia di marketing. Al contrario, una cifra leggermente inferiore in live com e produzione.
Offerta prima dei prezzi agili e del noleggio del team
In termini di modelli tariffari, l'offerta è la scelta più popolare. Seguono la tariffazione agile e il noleggio di un team. Anche il compenso in percentuale è utilizzato di frequente, mentre il modello di compenso basato sulle prestazioni è usato raramente.
Opinioni diverse su come affrontare la sostenibilità in pubblicità
Le opinioni divergono sulla questione se i clienti pubblicitari, le agenzie o gli operatori di marketing debbano calcolare e compensare le emissioni di CO2 delle campagne pubblicitarie.
Mentre 35% dei clienti non pensano che sia una buona idea e sono favorevoli a evitare e ridurre le emissioni di CO2, 25% pensano che sia una buona idea e possono immaginare di compensare le emissioni da soli. Altri 13,8% degli intervistati pensano che sia una buona idea e vogliono obbligare i commercianti a compensare le emissioni. Il 10% degli intervistati non gradisce l'idea e la vede come un "commercio di indulgenze". Solo il 5% ritiene che l'idea sia buona, ma vuole che sia l'agenzia a dover addebitare la compensazione ai clienti.
Ciò che fa piacere di queste risposte piuttosto incoerenti alla domanda sulla compensazione delle emissioni di CO2 è che, con 1,3% degli intervistati, quasi nessuno pensa che il settore pubblicitario abbia problemi più grandi da risolvere della sostenibilità.
Tra ottobre e novembre 2023, un totale di 168 noti clienti pubblicitari della Svizzera tedesca e francese hanno partecipato online al sondaggio "Industry Indicator 2024" condotto da SWA e LSA. I risultati dettagliati possono essere ottenuti presso gli uffici delle due associazioni