Mercato pubblicitario svizzero 2025: cresce l'out-of-home, si stabilizzano i media tradizionali
Il mercato pubblicitario svizzero chiude il 2025 con una spesa pubblicitaria lorda di 3’930,8 milioni di CHF nel settore tradizionale (-1,7%). Dopo un avvio debole, il mercato si stabilizza gradualmente nella seconda metà dell’anno. L’Out-of-Home rimane il chiaro vincitore con un aumento del 4,4% e continua ad ampliare la propria quota di mercato. Nel terzo trimestre la TV fornisce un impulso positivo grazie al WEURO.


Il mercato pubblicitario tradizionale svizzero mostra un quadro solido nel 2025, nonostante una leggera flessione. Con una spesa pubblicitaria lorda di 3.930,8 milioni di franchi, è in calo di 1,7% rispetto all'anno precedente. Tuttavia, il corso dell'anno mostra una graduale stabilizzazione: dopo un primo trimestre debole (-4,2%) e un secondo trimestre altrettanto in calo (-2,9%), nella seconda metà dell'anno il mercato si sta avvicinando nuovamente al livello dell'anno precedente. Nel terzo trimestre il calo è stato solo di 0,2% e nel quarto trimestre il mercato è addirittura diventato leggermente positivo (+0,1%).
La TV ha dato l'unico impulso trimestrale alla crescita nel terzo trimestre (+0,8%), trainata dalle campagne nell'ambiente sportivo che circonda i Campionati europei femminili 2025. L'Out-of-Home è cresciuto in modo costante per tutto l'anno e ha ottenuto un aumento di 4,4%.
Mercato pubblicitario digitale: pressione pubblicitaria totale di oltre 6 miliardi di franchi svizzeri
Se allarghiamo lo sguardo alle statistiche di consegna dei display, la pressione totale sul valore è di 4.481,1 milioni di franchi svizzeri, che corrisponde a un calo di 1,4%. L'inversione di tendenza è ancora più visibile a livello trimestrale: il primo trimestre è a -4,9%, il secondo a -2,8%, mentre il terzo trimestre torna a crescere a +0,6% e il quarto a +0,9%. Per quanto riguarda YouTube, il quadro cambia solo marginalmente: le statistiche di consegna classiche più display più YouTube raggiungono i 4.688,5 milioni di franchi svizzeri, con un calo di 1,4%.
L'intero mercato pubblicitario digitale - compresa la ricerca - risulta in una pressione pubblicitaria totale di 6.007,5 milioni di franchi svizzeri (-2,4%). Nel caso della Ricerca, va notato che nel 2025 ci sono state forti fluttuazioni nella registrazione, soprattutto nella prima metà dell'anno, a causa degli aggiornamenti di Google, che hanno limitato la comparabilità della pressione pubblicitaria lorda con l'anno precedente.
Media mix: l'out-of-home continua a guadagnare importanza
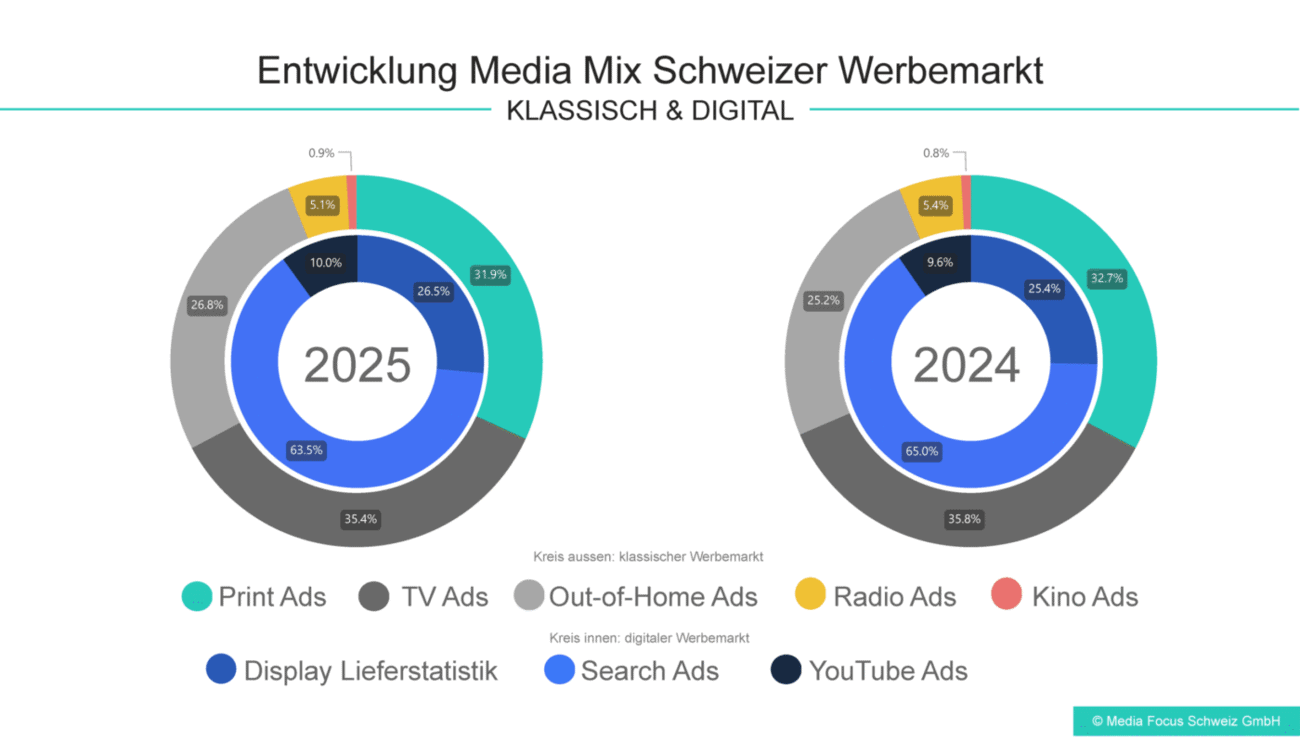
Il media mix mostra un ulteriore spostamento a favore dell'out-of-home nel mercato pubblicitario tradizionale nel 2025. La pubblicità out-of-home aumenterà la sua quota da 25,2% nel 2024 a 26,8% nel 2025, guadagnando 1,6 punti percentuali. Allo stesso tempo, la stampa scenderà da 32,7% a 31,9%, con un calo di 0,9 punti percentuali. La TV rimane sostanzialmente stabile come gruppo di media più grande, ma è in leggero calo: da 35,8% a 35,4%, il che corrisponde a un calo di 0,4 punti percentuali. Anche la radio è in leggero calo, passando da 5,4% a 5,1% (-0,3 punti percentuali). Il cinema ha registrato un lieve aumento (da 0,8% a 0,9%), confermando il suo ruolo stabile di mezzo supplementare che attira l'attenzione.
Nel mercato della pubblicità digitale, la ricerca rimane chiaramente dominante con 63,5%, nonostante la volatilità della registrazione. Il display rappresenta 26,5% di pressione pubblicitaria, con un guadagno marginale del canale (+0,6%). YouTube rappresenta 10% di pressione pubblicitaria. Tuttavia, l'aumento non può essere spiegato dalla crescita dei valori misurati, ma piuttosto dal fatto che è stato possibile misurare una minore pressione pubblicitaria di ricerca.
I migliori inserzionisti: Coop e Migros restano in testa, Swisscom e Nestlé guadagnano molto.
In cima alla classifica dei clienti pubblicitari, l'ordine rimane stabile: Coop e Migros continuano a occupare il primo e il secondo posto. Coop ha una quota pubblicitaria (SoA) di 24,0% ed è leggermente in calo rispetto all'anno precedente (-2,5%), mentre Migros è in forte aumento con una SoA di 16,2% (+20,9%). Procter & Gamble è di nuovo al terzo posto con un SoA di 7,7%, anche se con un calo di 19,0% rispetto all'anno precedente. Il gigante dei beni di consumo ha ridotto significativamente la pressione pubblicitaria televisiva in diversi segmenti di prodotto.
Dietro i primi 3, il dinamismo dei singoli inserzionisti è particolarmente evidente: Denner è cresciuta di 20,9% ed è passata dal 6° al 4° posto, grazie a una forte presenza su Migros Magazin e a due campagne out-of-home all'inizio dell'anno e intorno a WEURO in luglio. Swisscom ha addirittura guadagnato 54,5% ed è salita significativamente dal 12° posto. Il provider di telecomunicazioni sta aumentando sensibilmente la pressione pubblicitaria nel 2025, in particolare nell'out-of-home, ma anche in TV e radio. Anche McDonald's è in crescita (+7,8%).
Sul fronte opposto, diversi marchi sono sotto pressione: L'Oréal perde 25,9%, Henkel 18,2%, Beiersdorf 7,2%, Aldi 7,9% e Ikea 6,6%. La composizione della top 20 offre un ulteriore movimento: Nestlé entra nella top 20 con TV Offensive e si piazza direttamente all'11° posto (l'anno precedente al 23°), accompagnata da una crescita molto forte (+91,7%). Tuttavia, Möbel Pfister, Swisslos Interkant e Verfora non fanno più parte della top 20.
Prodotti top: Dominano i fast food, i pannolini e le vacanze
I ristoranti McDonald's e i pannolini Pampers guidano ancora una volta la classifica dei prodotti più pubblicizzati, seguiti da vicino da trivago.ch al terzo posto. NZZ Shop e brack.ch, due offerte di e-commerce, entrano nella top 10. La lista è completata da altri fornitori di viaggi (car-tours.ch, Thurgau Travel), da un fornitore di credito (Credit Now personal loan), dai mobili da salotto Poltronesofa e dalle cialde Ariel All in 1.
Le novità più importanti del 2025 sono dominate dalla tecnologia e dai beni di consumo: l'Apple iPhone 17 Pro è in cima alla lista, seguito dal Samsung Galaxy S25 Ultra. Ci sono anche forti innovazioni dai settori dei beni di largo consumo e della bellezza: da Ariel con Lenor Unstoppable e Nivea Cellular Epigenetics Serum a Schwarzkopf Creme Supreme Coloration. Anche i prodotti per la salute sono rappresentati con le pastiglie Vicks Angimed, mentre Bilz Stellare 0.0, Super Bock Unfiltered e Birra Moretti Sale di Mare dimostrano che anche le innovazioni nel campo delle bevande, in particolare le alternative analcoliche, sono state visibilmente spinte. Swisscom Blue Security + Service completa la top 10 come innovazione di servizio.
Display, YouTube e Ricerca: diversi profili di settore per canale
Il commercio al dettaglio rimane il leader indiscusso nel settore degli espositori: con Coop, Migros, Aldi, Lidl e ora Denner, cinque rivenditori sono rappresentati nella top 10. Dietro di loro, l'elenco è molto più ampio: VW porta la potenza del settore automobilistico nella classifica, mentre Spusu, uno sfidante dei prezzi proveniente dall'ambiente delle telco, entra nella top 10. Con UBS e Bitpanda, sia un gigante finanziario affermato sia una fintech sono rappresentati nella top 10. Philip Morris completa il campo e dimostra che i canali digitali sono particolarmente interessanti per le categorie altamente regolamentate.
Su YouTube, un mix di intrattenimento e forti marchi di beni di consumo è in cima alla classifica: Nintendo guida la classifica, seguita da Beiersdorf e PepsiCo. Con Coop al quarto posto, un rivenditore è ancora una volta rappresentato in modo prominente, mentre The Walt Disney Company rafforza la sua presenza nella top 10 dell'intrattenimento. Dietro a tutto ciò, è evidente la diffusione di YouTube come piattaforma di marca: Philip Morris entra al 6° posto, Ferrero segue al 7° e il gigante internazionale dell'e-commerce Temu deve accontentarsi dell'8° posto (l'anno scorso era al 4°). McDonald's (9° posto) e L'Oréal (10° posto) completano la top 10.
Il confronto con la TV è entusiasmante. Solo 3 dei primi 10 inserzionisti di YouTube sono rappresentati anche nella top 10 della TV: Coop è al 5° posto, Ferrero al 3° e McDonald's all'8°, mentre Beiersdorf (11°) e L'Oréal (12°) mancano di poco l'ingresso nella top 10. Altri, come il leader Nintendo (48°), Pepsi (60°) e Disney (186°), sono molto meno visibili in TV. Altri ancora, come Temu e Philip Morris, non appaiono affatto in TV.
Nel 2025, il tema dei viaggi e della comparazione si riflette in modo particolarmente chiaro nella ricerca: con booking.com al primo posto e altre offerte di viaggio come Skyscanner, Trivago, Opodo, eDreams e ab-in-den-urlaub.ch e ab-ins-blaue.ch, i fornitori di viaggi dominano le prime posizioni. Ben 7 dei primi 10 inserzionisti sono piattaforme di viaggio. Comparis.ch, al secondo posto, sottolinea il livello ancora elevato di informazione e di consapevolezza dei prezzi, mentre gli attori non legati ai viaggi rimangono visibili con axa.ch (assicurazioni) e yallo.ch (telecomunicazioni).
Settori: Il commercio al dettaglio rafforza la sua posizione di leader, i veicoli sono ancora sotto pressione
Nel mercato pubblicitario tradizionale, il settore dei veicoli rimane sotto una chiara pressione nel 2025: con -8,5%, chiude significativamente al di sotto dell'anno precedente, ma rimane al 7° posto. Tuttavia, il quadro che sta alla base del declino non è uniforme: diversi marchi hanno aumentato sensibilmente la loro pressione pubblicitaria tradizionale, tra cui Volvo, Mercedes, BMW, Polestar e Fiat. Allo stesso tempo, il declino è in gran parte caratterizzato da riduzioni significative da parte di singoli attori principali, soprattutto VW e Cupra.
Anche le iniziative e le campagne (-9,8%, 3° posto), le bevande (-6,6%, 10° posto) e il settore farmaceutico e sanitario (-5,7%, 12° posto) sono in calo. Tuttavia, nel 2025 ci saranno anche dei vincitori: il commercio al dettaglio continuerà ad espandere la sua posizione di leader e crescerà di 13,3%. Anche i servizi sono aumentati (+6,4%) e hanno guadagnato una posizione (ora sono all'11° posto). Anche la crescita delle Forniture personali è notevole (+10,6%), guadagnando anch'essa una posizione (ora 16° posto). Anche le telecomunicazioni sono cresciute in modo significativo (+13,3%), non da ultimo grazie alla campagna pubblicitaria di Swisscom, e si collocano ora al 15° posto.
Un confronto delle classifiche di settore mostra chiari spostamenti tra il mercato pubblicitario tradizionale e quello digitale nel 2025. Il commercio al dettaglio rimane il leader del mercato digitale tradizionale, in particolare per quanto riguarda la visualizzazione (posizione 1), ma perde peso nella ricerca (posizione 12) e in YouTube (posizione 10). Anche il food è ampiamente visibile, ma spicca soprattutto in YouTube (3° posto), mentre display (10° posto) e search (15° posto) sono in netto ritardo.
Al contrario, altri settori hanno un impatto digitale molto più forte: le Telecomunicazioni sono al 15° posto nella classifica tradizionale, ma al 4° (Display) e al 6° (Ricerca) in quella digitale. Digital & household (14° posto nella classifica classica) è particolarmente presente online, con il 2° posto per YouTube e il 4° per la ricerca. Il settore finanziario è al 4° posto in termini tradizionali, ma è ancora meglio posizionato in termini digitali nel 2025: Mantiene il 2° posto in Display e Search e migliora dal 3° al 1° posto in YouTube, grazie anche alle campagne YouTube di Banca Migros e Axa.
Prospettive per il 2026: Ambiente incerto e nuove sfide
Nel 2025 il mercato pubblicitario svizzero nel segmento tradizionale è complessivamente solido: con 3.930,8 milioni di franchi svizzeri, la spesa pubblicitaria lorda è solo leggermente in calo rispetto all'anno precedente (-1,7%). Ciò che colpisce è l'andamento annuale, che si sta gradualmente stabilizzando su base trimestrale. Se si includono i canali digitali Display Delivery Statistics e YouTube, il calo della pressione pubblicitaria si attenua leggermente (da -1,7% a -1,4%).
Una tendenza si conferma chiaramente nel media mix tradizionale: l'out-of-home continua a guadagnare importanza e aumenta ancora una volta la sua quota nel mercato tradizionale. Anche l'out-of-home si è sviluppato in modo particolarmente consistente nel corso dell'anno, confermando il suo ruolo di stabile motore di crescita nel mercato pubblicitario svizzero. Tuttavia, le discussioni in corso su un possibile divieto della pubblicità out-of-home continuano a seminare incertezza. Un divieto potrebbe favorire ulteriormente lo spostamento dei budget pubblicitari verso piattaforme internazionali, con effetti negativi sulla creazione di valore in Svizzera.
La TV rimane il gruppo di media più forte nonostante il calo. Solo nel terzo trimestre le campagne nell'ambiente sportivo che circonda il WEURO hanno dato un notevole impulso, mentre la TV è diminuita negli altri trimestri. La stampa e la radio, invece, rimangono sotto pressione strutturale, mentre il cinema conferma il suo ruolo di mezzo supplementare che attira l'attenzione.
Il 2026 sarà particolarmente emozionante in un contesto di persistente incertezza: tensioni geopolitiche, tempi di tariffe punitive e un'economia globale difficile da pianificare aumentano la pressione sui budget e rendono la flessibilità la valuta chiave della pianificazione media. A ciò si aggiunge la politica: possibili divieti pubblicitari e, soprattutto, l'iniziativa del dimezzamento creano incertezza. Allo stesso tempo, il consolidamento del panorama dei media sta accelerando, con effetti sulla portata, sulle logiche di prezzo e sulla disponibilità di ambienti di alta qualità.
Infine, ma non meno importante, i social media sono diventati un'aggiunta fondamentale al media mix e la migrazione del denaro pubblicitario verso le principali piattaforme tecnologiche sta continuando, anche se ad oggi solo parzialmente misurabile a livello statistico. Come nel 2025, anche il 2026 sarà probabilmente un anno in cui inserzionisti, agenzie e società di media dovranno affrontare nuove sfide in egual misura. Sarà ancora più interessante vedere come i budget continueranno a spostarsi nell'area di conflitto tra i media tradizionali, le piattaforme digitali e le nuove opportunità guidate dall'intelligenza artificiale.