Impression publicitaire : le résumé de l'année publicitaire
Malgré l'intégration des données publicitaires de Google, le marché publicitaire suisse reste au point mort. « La croissance, ça se passe autrement », écrit Media Focus.


La perspective des médias : Internet aussi grand que l'out-of-home
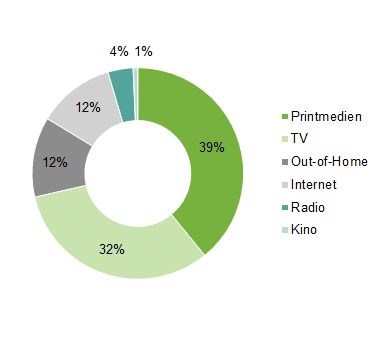
Media Focus vient d'intégrer 400 millions de publicités de recherche supplémentaires dans l'univers de mesure, avec effet rétroactif jusqu'en 2014. Mais ceux qui pensaient qu'une meilleure couverture numérique entraînerait une croissance plus sensible du marché se trompent lourdement. Seuls 3,7 millions de francs de publicité brute, soit 0,069%, ont été enregistrés en plus pour l'année 2016. La croissance est différente. Il s'avère toutefois que la publicité en ligne représente déjà 12% du gâteau publicitaire. En moyenne, bien sûr. Pour certains secteurs comme les appareils électroménagers ou les magasins de bricolage, pour le marché financier, pour les institutions ou les offres touristiques et bien sûr pour le marché de la mode, une part de publicité numérique nettement supérieure à 20 pour cent est désormais de bon ton.
Distribution de l'imprimé publicitaire 2016

Dans la perspective des genres, les médias électroniques atterrissent à 2'600 millions de francs (+2,8 pour cent) ainsi que la publicité extérieure à 658 millions de francs (+8,2 pour cent). Comme le marché global stagne, il apparaît rapidement que les médias imprimés ont continué à diminuer. Seules 4 branches sur 20 ont augmenté leurs budgets imprimés (entre autres les initiatives et campagnes, le commerce de détail et la branche des besoins personnels). En décembre, les médias imprimés affichaient un total de 2 100 millions de francs (-5,3 %).
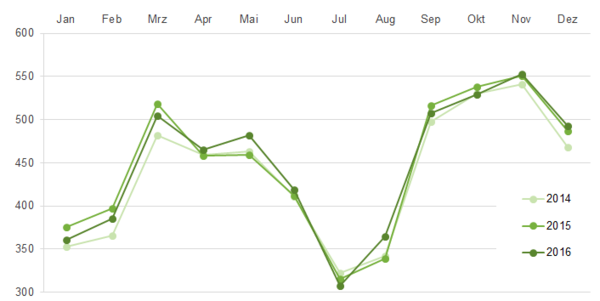
Déroulement saisonnier de toutes les campagnes publicitaires 2016
La perspective du marché : image diamétralement opposée de deux groupes
Un coup d'œil sur les données annuelles révèle immédiatement la situation : En termes de croissance absolue, les branches les plus performantes sont les "loisirs/tourisme" avec 16 millions de francs d'augmentation (entre autres les voyagistes, les casinos, les locations de voitures, les magasins d'érotisme), les "denrées alimentaires" avec 14 millions de francs d'augmentation (entre autres Knorr, Twix, Giotto, Zweifel, Cailler, Barilla, Stimorol, Emmi fromage à la crème) et le commerce de détail avec 8,8 millions de francs d'augmentation (entre autres Coop, Migros, Otto's, Tchibo, Volg). En outre, certains sous-segments comme, entre autres, le marché du film (+7 millions de francs), les votations fédérales (+19,3 millions de francs), l'édition de livres (+3,6 millions de francs), la santé et le sport (+4,7 millions de francs).
Les secteurs de la finance, de l'événementiel, des cosmétiques et des soins corporels ainsi que les segments de la construction et de l'industrie, de l'ameublement et du textile de maison enregistrent tous des baisses importantes de l'activité publicitaire, de plus de 10 millions de francs en francs bruts.
Cela devient encore plus intéressant lorsque le pourcentage d'évolution de l'activité publicitaire des différentes branches est mis en relation avec le pourcentage moyen d'évolution de l'activité publicitaire de toutes les branches. Si nous plaçons cette "vitesse de croissance publicitaire relative" d'une branche par rapport à l'évolution du marché publicitaire et que nous considérons cela sur 24 mois et pour les 12 derniers mois, des changements de tendance et des renforcements de tendance sont visualisés. Si une branche a connu en 2016 une croissance plus forte en pourcentage que le marché en moyenne et plus faible en pourcentage que le marché, si l'on regroupe 2015 et 2016, cette branche est alors catégorisée comme "rattrapante". Cela est utile car l'évolution de la branche est ainsi automatiquement mise en relation avec l'évolution globale du marché.
Les secteurs des véhicules, de la mode, du nettoyage, des télécommunications, des cosmétiques & soins corporels et des manifestations poursuivent leur perte de parts publicitaires des deux dernières années (vue sur l'axe y = côté gauche en baisse) et sont également moins bien placés en 2016 par rapport à l'évolution de leur volume publicitaire (vue sur l'axe x = zone inférieure à nouveau plus négative).
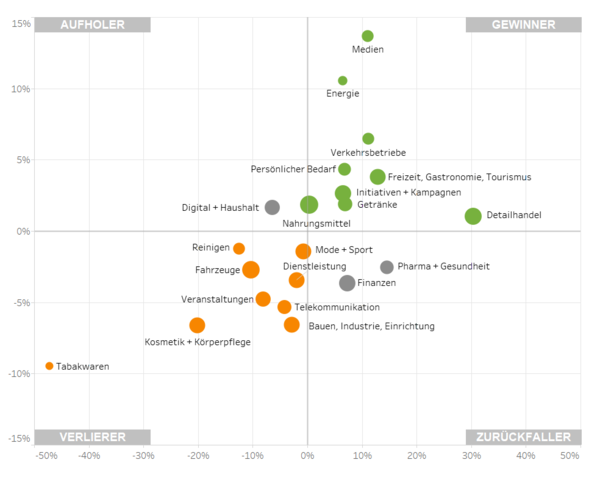
Axe x : évolution relative des 12 derniers mois
y:axe : évolution relative des 24 derniers mois
Les secteurs de la finance et de l'industrie pharmaceutique ont enregistré des gains relativement importants en termes de budgets publicitaires sur 2 ans (position à droite de l'axe des y), mais ont connu une baisse plus importante de 2 à 4 % à la clôture actuelle de l'exercice (position en dessous de l'axe des x) par rapport à la moyenne du marché en pourcentage. Elles sont donc considérées comme des "retardataires".
Actuellement, seule la branche Numérique & Ménage parvient à enregistrer des croissances relatives supérieures à la moyenne du marché par rapport à il y a deux ans ("rattrapage"). En outre, les taux de croissance supérieurs à la moyenne des branches énergie, loisirs & tourisme, commerce de détail, boissons et entreprises de transport se poursuivent.
Il est frappant de constater que le secteur de l'alimentation a pu augmenter sa croissance relative. Le marché de la mode se bat et voit son développement relatif se détériorer. La vitesse de croissance des services, des télécommunications et de la construction et de l'habitat a également perdu beaucoup de plumes. Le secteur des véhicules fait certes partie des perdants, mais il a pu rattraper un minimum de retard par rapport à l'évolution du marché publicitaire.
Dans l'ensemble, deux grands groupes de branches s'opposent diamétralement dans leur évolution continue : Les gagnants et les perdants. Les deux groupes comptent des membres éminents au vu de leur volume publicitaire substantiel (taille des boules représentées). Les véhicules et les cosmétiques (perdants) regardent de haut l'alimentation et le tourisme. La position dans le cluster des "gagnants" montre la poursuite publicitaire de "business cases" réussis (marché de masse, marché de croissance).
Sur l'ensemble du marché publicitaire, les "rattrapeurs" et les "retardataires" restent nettement minoritaires. Cela montre que l'année publicitaire 2016, comparée à l'évolution sur deux ans, ne révèle aucun changement majeur des tendances publicitaires pour les différentes branches - par exemple en raison de l'innovation, de la transformation, de la concurrence croissante ou de l'augmentation des produits de niche promus en raison de la fragmentation du marché. La capacité d'absorption limitée des destinataires de la publicité ainsi que le caractère de plus en plus éphémère des contacts publicitaires sur la toile laissent en fait espérer à chaque annonceur que le budget publicitaire est relativement bien doté. La question centrale reste de savoir dans quelle mesure une marque parvient à être plus visible "en proportion".
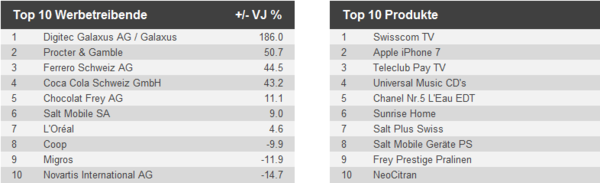
Top 10 du mois de décembre
Le top des annonceurs et des produits et services les plus promus (hors publicité de gamme et d'image) en décembre 2016.
Intégration de la publicité Search
Depuis 2014, Media Focus relève la publicité Search (Google-AdWords). Dès à présent, le groupe de médias Internet est présenté avec la publicité Search. Le mix média est publié chaque mois dans le marché publicitaire Trend.
L'intégration de la publicité Search permettra à l'avenir d'évaluer plus précisément la part réelle du groupe média Internet dans le mix média, tous groupes média confondus.
Mix média (y compris publicité de recherche)
Répartition de la pression publicitaire en 2016 selon l'intégration de la publicité Search