Le marché publicitaire suisse en 2025 : l'out-of-home croît, les médias classiques se stabilisent
Le marché publicitaire suisse clôture l'année 2025 avec une pression publicitaire brute de 3 930,8 millions de CHF dans le secteur classique (-1,71 TP3T). Après un démarrage en demi-teinte, le marché se stabilise progressivement au cours du second semestre. La publicité extérieure reste le grand gagnant avec une hausse de 4,41 TP3T et continue de renforcer sa part de marché. La télévision donne une impulsion positive au troisième trimestre grâce au WEURO.


En 2025, le marché publicitaire suisse classique présente une image robuste malgré un léger recul. Avec une pression publicitaire brute de 3 930,8 millions de CHF, il est inférieur de 1,7% à l'année précédente. Le déroulement de l'année met toutefois en évidence une stabilisation progressive : après un premier trimestre faible (-4.2%) et un deuxième trimestre également en baisse (-2.9%), le marché se rapproche à nouveau du niveau de l'année précédente au deuxième semestre. Au troisième trimestre, le recul n'est plus que de 0,2%, et au quatrième trimestre, le marché passe même légèrement à la hausse (+0,1%).
Au troisième trimestre, la télévision fournit la seule impulsion trimestrielle à la hausse (+0.8%), portée par des campagnes dans l'environnement sportif autour du championnat d'Europe féminin 2025. L'out-of-home affiche une croissance continue sur toute l'année et atteint une hausse de 4.4%.
Marché de la publicité numérique : pression publicitaire totale de plus de 6 milliards de CHF
Si l'on élargit le regard aux statistiques de livraison Display, on obtient une pression publicitaire totale de 4 481,1 millions de CHF, ce qui correspond à une baisse de 1,4%. Au niveau trimestriel, le redressement est encore plus visible : le premier trimestre se situe à -4.9%, le deuxième à -2.8%, tandis que le troisième trimestre enregistre à nouveau une croissance avec +0.6% et le quatrième trimestre avec +0.9%. Avec YouTube, le tableau ne change que marginalement : classique plus display statistiques de livraison plus YouTube atteignent 4'688.5 millions de CHF, également une baisse de 1.4%.
L'ensemble du marché publicitaire numérique - y compris le search - donne une pression publicitaire totale de 6 007,5 millions de CHF (-2,4%). En ce qui concerne le search, il convient de noter qu'en 2025, les mises à jour de Google ont entraîné de fortes variations dans la saisie, en particulier au premier semestre, ce qui a limité la comparabilité de la pression publicitaire brute par rapport à l'année précédente.
Mix média : l'out-of-home continue de gagner en importance
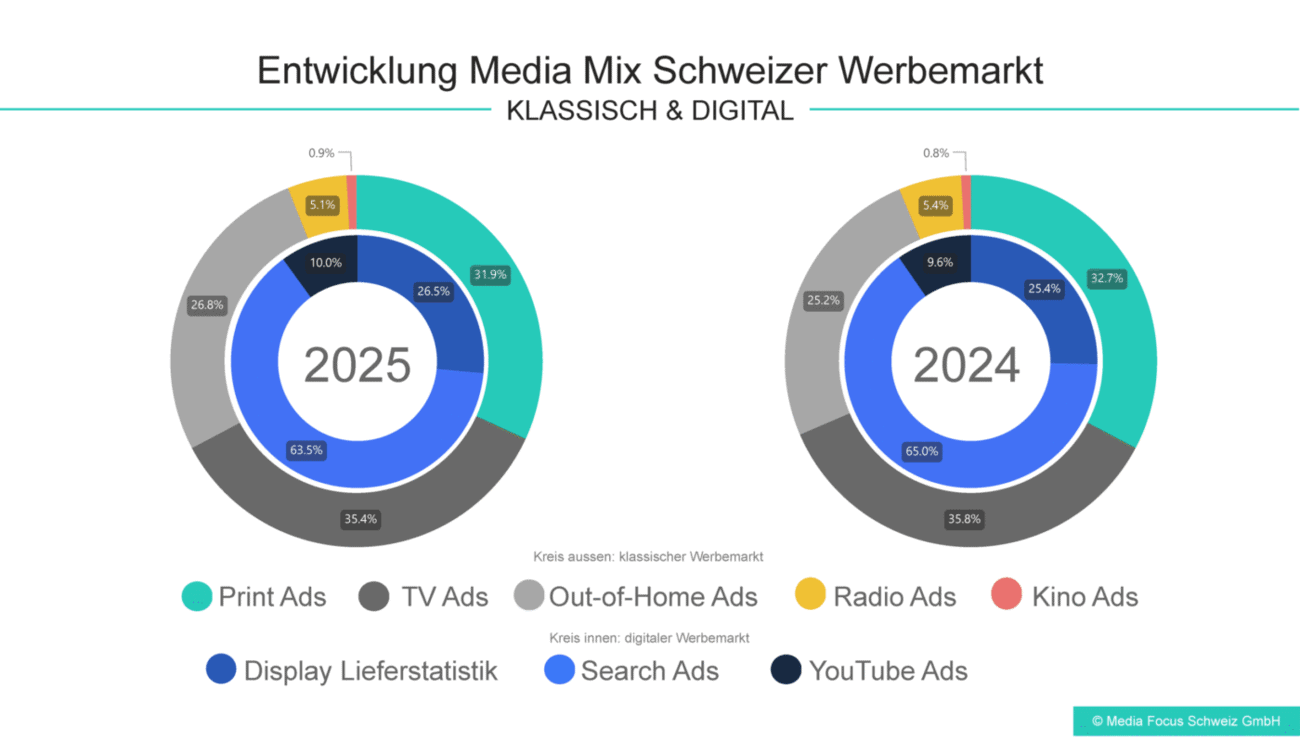
En 2025, le mix média montre un nouveau déplacement en faveur de l'out-of-home sur le marché publicitaire classique. La publicité extérieure augmente sa part de 25.2% en 2024 à 26.8% en 2025 et gagne ainsi 1.6 point de pourcentage. Parallèlement, la presse écrite recule de 32,7% à 31,9%, soit une baisse de 0,9 point de pourcentage. La TV reste largement stable en tant que plus grand groupe de médias, mais recule légèrement : de 35,8% à 35,4%, soit un recul de 0,4 point de pourcentage. La radio est également en léger recul, passant de 5,4% à 5,1% (-0,3 point de pourcentage). Le cinéma progresse légèrement (de 0,8% à 0,9%) et confirme ainsi son rôle stable de média complémentaire qui attire l'attention.
Sur le marché de la publicité numérique, le search reste clairement dominant avec 63.5%, malgré la volatilité dans la saisie. Le display représente 26.5% de la pression publicitaire, le canal peut progresser de manière marginale (+0.6%). YouTube représente 10% de la pression publicitaire. Cette augmentation ne s'explique toutefois pas par une croissance au sein des valeurs mesurées, mais par le fait que moins de pression publicitaire Search a pu être mesurée.
Les meilleurs annonceurs : Coop et Migros restent en tête, Swisscom et Nestlé progressent fortement
En tête du classement des annonceurs, l'ordre reste stable : Coop et Migros occupent toujours la première et la deuxième place. Coop obtient un Share of Advertising (SoA) de 24.0%, légèrement inférieur à celui de l'année précédente (-2.5%), tandis que Migros progresse nettement avec 16.2% SoA (+20.9%). En troisième position, on trouve à nouveau Procter & Gamble avec un SoA de 7,7%, mais avec un recul de 19,0% par rapport à l'année précédente. Le géant des biens de consommation a nettement réduit la pression publicitaire télévisuelle sur plusieurs segments de produits.
Derrière le top 3, le dynamisme de certains annonceurs est particulièrement frappant : Denner progresse de 20.9% et passe de la 6e à la 4e place, porté par une forte présence dans Migros Magazine ainsi que par deux offensives out-of-home en début d'année et autour du WEURO en juillet. Swisscom gagne même 54,5% et remonte nettement de la 12e place. L'opérateur de télécommunications augmente sensiblement la pression publicitaire en 2025, notamment dans l'out-of-home, mais aussi à la télévision et à la radio. McDonald's croît également (+7.8%).
En face, plusieurs acteurs de marques sont sous pression : L'Oréal perd 25.9%, Henkel 18.2%, Beiersdorf 7.2%, Aldi 7.9% et Ikea 6.6%. La composition du top 20 est une source de mouvement supplémentaire : Nestlé fait son entrée dans le top 20 avec l'offensive TV et se hisse directement à la 11e place (23e l'année précédente), accompagnée d'une très forte croissance (+91.7%). En revanche, Meubles Pfister, Swisslos Interkant et Verfora ne font plus partie du top 20.
Les produits phares : Fast Food, couches-culottes et vacances dominent
En ce qui concerne les produits les plus promus, les restaurants McDonald's et les couches Pampers sont à nouveau en tête du classement, suivis de près par trivago.ch à la troisième place. Avec NZZ Shop et brack.ch, deux sites de commerce électronique parviennent à se hisser dans le top 10. La liste est complétée par d'autres fournisseurs de voyages (car-tours.ch, Thurgau Travel), un fournisseur de crédit (Credit Now Privatkredit), des meubles de salon Poltronesofa et Ariel All in 1 Pods.
La technologie et les biens de consommation dominent le top des nouveaux produits en 2025 : l'Apple iPhone 17 Pro est en tête de liste, suivi du Samsung Galaxy S25 Ultra. S'y ajoutent de fortes innovations dans le domaine des produits de grande consommation et de la beauté - d'Ariel avec Lenor Unstoppable et le sérum Cellular Epigenetics de Nivea à la coloration Crème Suprême de Schwarzkopf. Avec les pastilles à sucer Vicks Angimed, un produit Health est également représenté, tandis que Bilz Stellare 0,0, Super Bock Unfiltered et Birra Moretti Sale di Mare montrent que les nouveautés en matière de boissons, notamment les alternatives sans alcool, sont également visiblement poussées. Swisscom Blue Security + Service complète le top 10 en tant qu'innovation de service.
Display, YouTube et Search : des profils sectoriels différents par canal
Dans le domaine du display, c'est le commerce de détail qui donne clairement le ton : avec Coop, Migros, Aldi, Lidl et désormais Denner, ce ne sont pas moins de cinq détaillants qui figurent dans le top 10. Derrière, la liste est nettement plus large : VW apporte sa puissance automobile au classement, Spusu, un challenger en matière de prix issu de l'environnement des opérateurs de téléphonie, fait son entrée dans le top 10. Avec UBS et Bitpanda, on trouve aussi bien un géant financier établi qu'une fintech dans le top 10. Philip Morris complète le tableau et montre que les canaux numériques sont particulièrement attrayants pour les catégories fortement réglementées.
Sur YouTube, c'est un mélange de divertissement et de marques fortes de biens de consommation qui prend la tête du classement : Nintendo est en tête, suivi de Beiersdorf et PepsiCo. Avec Coop à la quatrième place, c'est à nouveau une entreprise de vente au détail qui est bien représentée, tandis que The Walt Disney Company renforce sa présence dans le domaine du divertissement dans le top 10. Derrière, on constate à quel point YouTube est utilisé comme plateforme de marque : Philip Morris se hisse à la 6e place, Ferrero suit à la 7e place et le géant international du commerce électronique Temu doit se contenter de la 8e place (4e l'année précédente). McDonald's (9e) et L'Oréal (10e) complètent le top 10.
La comparaison avec la télévision est passionnante. Seuls 3 des 10 premiers annonceurs sur YouTube figurent également dans le top 10 à la télévision : Coop 5e, Ferrero 3e et McDonald's 8e. Beiersdorf (11e) et L'Oréal (12e) manquent de peu le top 10. D'autres, comme le leader Nintendo (48e place), le 3e Pepsi (60e place) ou le 5e Disney (186e place), sont nettement moins visibles à la télévision. Et d'autres encore - notamment Temu et Philip Morris - n'apparaissent pas du tout à la télévision.
Avec booking.com en tête et d'autres offres de voyage comme Skyscanner, Trivago, Opodo, eDreams ainsi que ab-in-den-urlaub.ch et ab-ins-blaue.ch, les fournisseurs de voyages occupent les premières places. Pas moins de 7 des 10 meilleurs annonceurs sont des plateformes de voyage. Comparis.ch, en deuxième position, souligne le niveau toujours élevé de la conscience de l'information et des prix, tandis qu'avec axa.ch (assurance) et yallo.ch (telco), des acteurs non liés au voyage restent visibles.
Les branches : Le commerce de détail consolide sa position de leader, les véhicules restent sous pression
Sur le marché publicitaire classique, la branche automobile reste clairement sous pression en 2025 : avec -8.5%, elle termine nettement en dessous de l'année précédente, mais reste au 7e rang. Derrière cette baisse, il n'y a toutefois pas de tableau uniforme : plusieurs marques ont sensiblement augmenté leur pression publicitaire classique, notamment Volvo, Mercedes, BMW, Polestar et Fiat. En même temps, le recul est marqué de manière déterminante par des réductions significatives de certains grands acteurs, en particulier VW et Cupra.
Les initiatives & campagnes (-9,8%, 3e rang) ainsi que les boissons (-6,6%, 10e rang) et la pharmacie & santé (-5,7%, 12e rang) sont également en recul. Mais il y a aussi des gagnants en 2025 : le commerce de détail consolide sa position de leader et croît de 13.3%. Les services progressent également (+6,4%) et gagnent une place (11e rang). La croissance des besoins personnels (+10,6%) est également frappante, avec un gain de rang (nouvellement 16e place). Les télécommunications progressent également de manière significative (+13,3%), notamment grâce à l'offensive publicitaire de Swisscom, et conservent leur 15e place.
La comparaison des classements sectoriels montre en 2025 de nets décalages entre le marché publicitaire classique et le marché publicitaire numérique. Le commerce de détail, en tant que leader classique, reste dominant au niveau numérique, surtout dans le display (rang 1), mais perd nettement du poids dans le search (rang 12) et YouTube (rang 10). L'alimentation est également largement visible, mais se distingue surtout sur YouTube (3e rang), tandis que le display (10e rang) et le search (15e rang) sont clairement distancés.
A l'inverse, d'autres secteurs ont un impact nettement plus fort sur le numérique : les télécommunications sont classées 15e classiquement, mais atteignent la 4e place (display) et la 6e place (search) sur le numérique. Le numérique et la maison (14e rang classique) sont particulièrement présents en ligne - avec le 2e rang pour YouTube et le 4e rang pour Search. Le secteur financier se situe classiquement au 4e rang, mais est encore mieux positionné sur le plan numérique en 2025 : Il conserve sa deuxième place pour Display et Search, et passe de la troisième à la première place pour YouTube, grâce notamment aux campagnes YouTube de la Banque Migros et d'Axa.
Perspectives pour 2026 : Un environnement incertain et de nouveaux défis
En 2025, le marché publicitaire suisse présente une image globalement robuste dans le domaine classique : avec 3 930,8 millions de CHF, la pression publicitaire brute n'est que légèrement inférieure à celle de l'année précédente (-1,7%). Ce qui est frappant, c'est l'évolution annuelle qui se stabilise successivement chaque trimestre. Si l'on ajoute les canaux numériques Display Lieferstatistik et YouTube, le recul de la pression publicitaire s'affaiblit légèrement (de -1.7% à -1.4%).
Dans le mix média classique, une évolution se poursuit clairement : l'out-of-home continue de gagner en importance et augmente à nouveau sa part sur le marché classique. L'out-of-home se développe en outre de manière particulièrement constante sur l'année et confirme ainsi son rôle de moteur de croissance stable sur le marché publicitaire suisse. Les discussions persistantes sur une éventuelle interdiction de la publicité extérieure continuent toutefois de semer l'incertitude. Une interdiction pourrait favoriser encore davantage le transfert des budgets publicitaires vers des plateformes internationales - avec des répercussions négatives sur la création de valeur en Suisse.
Malgré un recul, la TV reste le groupe média le plus fort. Ce n'est qu'au troisième trimestre que les campagnes dans l'environnement sportif autour du WEURO ont donné une impulsion sensible, alors que la TV était en recul pendant les autres trimestres. En revanche, la presse écrite et la radio continuent de subir une pression structurelle, tandis que le cinéma confirme son rôle de média complémentaire à fort pouvoir d'attraction.
L'année 2026 sera passionnante, surtout si l'on tient compte d'un environnement toujours incertain : les tensions géopolitiques, les périodes de droits de douane punitifs et une économie mondiale difficile à planifier augmentent la pression sur les budgets et font de la flexibilité la monnaie centrale dans la planification média. A cela s'ajoute la politique : les éventuelles interdictions de publicité et surtout l'initiative sur la réduction de moitié des dépenses publicitaires créent une certaine incertitude. Parallèlement, la consolidation s'accélère dans le paysage médiatique - avec des répercussions sur les taux de pénétration, les logiques de prix et la disponibilité d'environnements de qualité.
Enfin, les médias sociaux sont devenus un complément central dans le mix média et la migration des fonds publicitaires vers les grandes plateformes technologiques se poursuit, mais n'est jusqu'à présent que partiellement mesurable statistiquement. 2026 devrait donc être, comme 2025, une année au cours de laquelle les annonceurs, les agences et les entreprises de médias seront confrontés à de nouveaux défis. Il sera d'autant plus intéressant d'observer comment les budgets continueront à se déplacer entre les médias classiques à grande portée, les plates-formes numériques et les nouvelles possibilités offertes par l'IA.