Comment les prestataires de services d'impression survivront à l'avenir


INDUSTRIE DE L'IMPRIMERIE L'industrie de l'impression est en pleine mutation : les médias numériques, Internet et l'évolution des attentes des clients représentent des défis majeurs pour l'industrie. Le rapport "drupa Global Insights" met en évidence les graves changements dans le secteur, mais montre également que la plupart des prestataires de services d'impression ne s'adaptent pas de manière adéquate à un marché mondial en rapide évolution.
La numérisation pose quelques défis majeurs aux imprimeries. Jusqu'au milieu des années 90, toute la communication passait par des médias analogiques comme la presse écrite, la radio et la téléphonie. La presse écrite était considérée comme le plus vieux média du monde et le papier bénéficiait d'une demande forte et stable. Dans ce contexte, il est important d'examiner de plus près les stratégies des prestataires de services d'impression du monde entier pour faire face à ces défis et de documenter les réponses de l'industrie de l'impression à ce changement fondamental.Baisse de la demandeAinsi, 46 pour cent du panel international d'experts de la Drupa font état d'une baisse de la demande de produits conventionnels, non imprimés numériquement, au cours des cinq dernières années. En revanche, 21 pour cent ont constaté une augmentation de la demande de produits conventionnels. Une analyse plus détaillée des données par secteur industriel montre que c'est le secteur de l'emballage qui obtient les meilleurs résultats, car dans ce secteur, seul un pourcentage nettement plus faible a connu une baisse de 14 pour cent, contre 33 pour cent dans l'imprimerie de labeur et 42 pour cent dans l'imprimerie d'édition. Au total, neuf pour cent ont enregistré une baisse de la demande de papier. Ce résultat contraste avec l'augmentation du carton, des matériaux flexibles, du métal, du verre et des textiles.La publicité génère la plus grande partie des dépenses en imprimés, c'est pourquoi le passage constant de l'imprimé aux formes de communication numériques a des conséquences particulièrement dramatiques. Le déclin relatif de l'imprimé ne touche pas tous les marchés de la même manière, certains secteurs sont particulièrement touchés. Les journaux en sont un exemple : Ils ont dû enregistrer un recul de 62 pour cent aux États-Unis entre 1999 et 2012. Dans le même temps, la demande de publicité imprimée a chuté de 60 pour cent, car le secteur de la publicité a de plus en plus misé sur la communication numérique.En revanche, on prévoit une croissance annuelle de quatre pour cent pour le secteur de l'emballage jusqu'en 2018. La raison en est évidente : Internet n'affecte pas la demande d'emballages. Les applications dans le domaine de l'impression industrielle et fonctionnelle enregistrent également des taux de croissance annuels d'environ 13%, mais à partir d'un niveau plus bas.Le déluge numériquePour comprendre les changements radicaux survenus dans le domaine de la communication, il convient d'examiner de près l'évolution des techniques numériques au cours des 25 dernières années : Les économies de coûts constantes et l'augmentation des performances des puces informatiques, les réseaux de plus en plus rapides avec une bande passante plus large et l'augmentation rapide du nombre d'utilisateurs interconnectés ont permis à Internet de se développer considérablement en très peu de temps. Si l'on ajoute à cela la communication mobile, on comprend vite pourquoi les technologies numériques dominent le marché et pourquoi tous les autres canaux de communication sont en déclin relatif. Ainsi, en 2012, 35 % de la population mondiale était déjà connectée à Internet. Et en 2013, 3,4 milliards d'utilisateurs de téléphones portables étaient déjà enregistrés dans le monde, soit un peu moins de la moitié de la population mondiale.Tout cela montre clairement que l'impression fait partie d'une industrie de la communication aux multiples facettes. Par conséquent, les prestataires de services d'impression doivent se tourner de plus en plus vers les technologies informatiques. Mais la réalité est - encore - différente : Seuls 23% du panel d'experts de la drupa ont enregistré une augmentation de leurs dépenses informatiques au cours des cinq dernières années et pratiquement tous les décideurs interrogés ont constaté une pénurie de personnel informatique.Le passage à la communication numériqueUn certain nombre de facteurs peuvent expliquer le passage rapide à la communication numérique au cours des 30 dernières années:- la communication numérique est rapide;- l'interactivité présente de grands avantages;- le consommateur s'est habitué à être en ligne en permanence - et ce, sur les plateformes les plus diverses
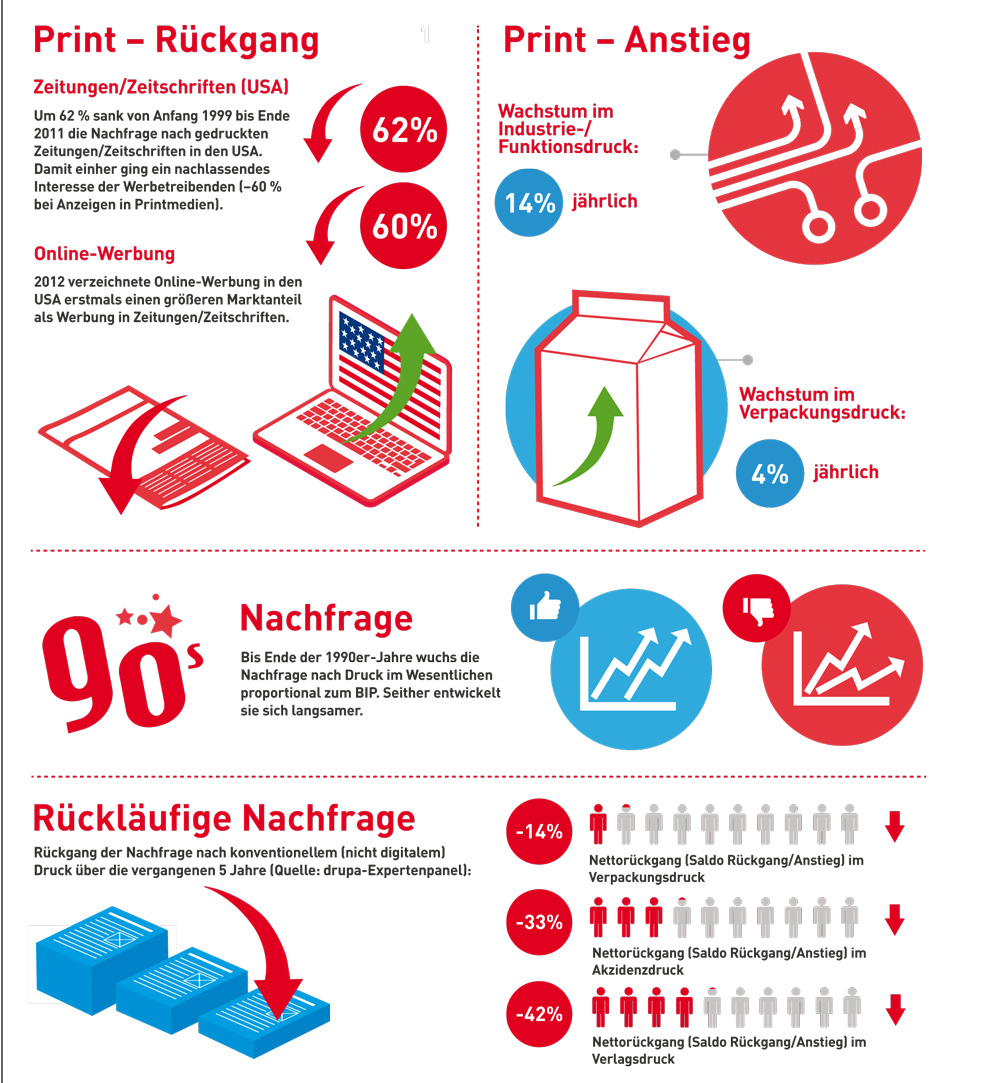
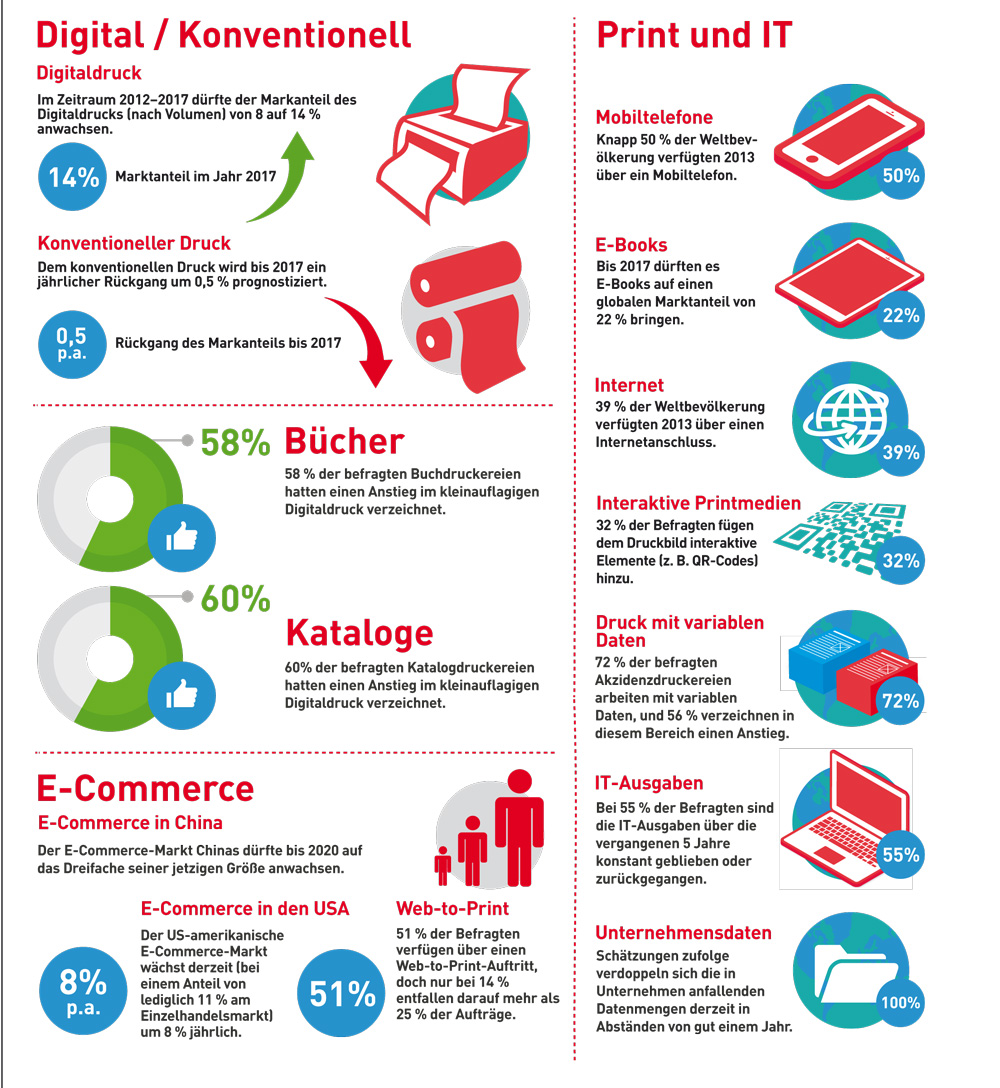
Les spécialistes du marketing examinent tous les canaux de communication disponibles et optent finalement pour le format qui convient le mieux au budget et qui permet d'obtenir le taux de réponse le plus élevé. Dans le cadre de campagnes multicanaux, l'imprimé présente un avantage considérable. Selon les données, le taux de réponse moyen aux mailings postaux est de 3,4 %, alors qu'il n'est que de 0,12 % pour les e-mails. La communication postale est donc une solution attrayante et prometteuse, qui guide le consommateur vers les canaux numériques par le biais d'éléments interactifs.Recherche de sources de revenus supplémentairesComment les imprimeurs commerciaux du panel de la drupa réagissent-ils à ce défi?en général, ils cherchent des sources de revenus supplémentaires en ajoutant à leur portefeuille de nouveaux services tels que le web-to-print (W2P), la gestion des données clients, la gestion des ressources numériques (DAM) et d'autres outils basés sur Internet.les imprimeurs de journaux, de magazines et de livres sont confrontés à une concurrence tout aussi spectaculaire avec Internet. Ainsi, en 2012, le chiffre d'affaires de la publicité en ligne aux États-Unis était supérieur au chiffre d'affaires total de la publicité imprimée dans les journaux et les magazines réunis. Dans cette dérive, les éditeurs de journaux ne font définitivement pas partie des bénéficiaires. Selon les calculs, le bénéfice des éditeurs pour chaque publicité numérique est de 1 USD - contre une perte de 25 USD due à la migration de la publicité imprimée. Mais alors que les chiffres d'affaires des éditeurs de magazines augmentent rapidement dans le domaine numérique (surtout pour les produits B2B), il faudra encore de nombreuses années avant que les recettes de la publicité imprimée et de la distribution, qui constituent actuellement encore la principale source de revenus, ne se tarissent complètement.Impression à la demande et impression numériqueIl en va de même pour les livres : là aussi, le livre imprimé restera la principale source de revenus des imprimeries pendant encore quelques années. Mais la structure de distribution pour les éditeurs de livres est confrontée depuis quelque temps à des changements drastiques, déclenchés par les tendances actuelles du commerce électronique et la croissance rapide de l'impression numérique à la demande (PoD). La diffusion des livres électroniques est certes en augmentation, mais il s'agit davantage d'un complément aux livres imprimés que d'une alternative. Autre aspect issu du secteur du livre : la PoD fait que les livres ne sont plus épuisés en permanence, mais peuvent être réédités en permanence dans le cadre de modèles dits d'auto-édition.Les membres du panel d'experts de la drupa issus de l'impression d'édition ont relevé ces défis en proposant l'impression à la demande ou l'impression numérique à petits tirages, en s'adaptant aux étapes du processus de commerce électronique et en proposant une multitude de nouveaux services, comme la gestion des données clients ou l'adaptation des fichiers à des périphériques de sortie alternatifs. Alors que les chiffres d'affaires de la production de livres sont en baisse ou, au mieux, stagnent, l'impression numérique à petits tirages enregistre une croissance de 59 % et le secteur des produits numériques à la demande une augmentation de 51 %.La durabilité gagne en importanceLe thème de la durabilité revêt une importance croissante pour les éditeurs, les spécialistes du marketing et les consommateurs. Le débat a évolué : Au-delà des slogans anti-papiers polémiques, on reconnaît de plus en plus l'impact environnemental et l'utilité des infrastructures numériques, qui sont désormais adaptées beaucoup plus efficacement à leur utilisation en tenant compte de leur durabilité et sont reliées aux canaux médiatiques adéquats. Dans ce contexte, le panel d'experts a identifié un changement dans l'achat de papier par les clients, qui se manifeste le plus clairement dans la demande croissante de produits provenant de fournisseurs de papier éco-certifiés.La croissance effrénée du commerce électroniqueAu cours des 20 dernières années, le commerce électronique est passé d'un marché de niche à une activité gigantesque dans de nombreux pays, touchant pratiquement tous les secteurs industriels et la plupart des consommateurs. Les taux de croissance sont impressionnants ; même le marché américain, largement saturé, enregistre une croissance annuelle de huit pour cent. La Chine s'apprête déjà à le dépasser : D'ici 2015, les États-Unis seront dépassés en matière de commerce en ligne et le volume actuel aura triplé d'ici 2020. Le commerce électronique présente de nombreux avantages qui expliquent ce boom. Avec une augmentation des utilisateurs d'Internet par smartphone (mCommerce), cette croissance fulgurante va encore s'accélérer.L'étude souligne les conséquences déjà perceptibles et étendues du commerce électronique pour le secteur de la musique, les éditeurs, les grossistes et les banques. Pourtant, le secteur de la presse écrite n'a pas encore fait suffisamment d'efforts pour tirer parti de l'énorme potentiel de cette évolution. Alors que 51% des membres du panel disposent du web-to-print, seuls 14% déclarent utiliser ce service pour plus de 25% de leurs commandes. Les imprimeurs commerciaux du panel de la drupa proposent une grande variété de produits à la vente sur Internet, mais à l'exception de quelques cas de réussite, une étude récente menée aux États-Unis a montré que seule une installation W2P sur quatre dans les entreprises d'impression a été jugée réussie.Dans le domaine de l'impression de catalogues, 47 pour cent du panel font état d'une baisse des ventes pour les produits imprimés conventionnels, tandis que 15 pour cent ont enregistré une hausse - ce qui donne un résultat global de 31 pour cent de baisse. Les catalogues versionnés sont une bonne nouvelle : Ici, 47 pour cent ont signalé une augmentation, 60 pour cent ont enregistré une augmentation des petits tirages. La raison en est évidente : la publicité a reconnu que les catalogues imprimés stimulent le commerce en ligne, l'imprimé est donc un allié précieux dans le commerce électronique lorsqu'il fait partie d'une campagne multicanal intégrée.La production de masse personnalisée a le vent en poupeL'industrie connaît un changement massif : la tendance est à l'abandon de la production de masse de produits imprimés statiques au profit d'une part toujours croissante de petites commandes d'impression numérique jusqu'à l'exemplaire unique personnalisé. Cette évolution a été déclenchée par la généralisation des voies de communication numériques et des processus de gestion des données et de flux de travail extrêmement complexes.L'impression de données variables (VDP) est la condition la plus importante pour pouvoir répondre de manière optimale aux souhaits changeants des clients. Alors que l'on prévoit un léger recul des imprimés statiques (0,5 % par an jusqu'en 2017), on s'attend à ce que l'impression numérique double le volume d'impression numérique existant pour atteindre un volume total de 14 % d'ici 2017.72 % des imprimeries de labeur du panel de la drupa proposent l'impression à données variables, 56 % d'entre elles faisant état d'une croissance légère à importante, mais avec un faible volume de départ. Ainsi, pour les imprimeries de labeur, l'acquisition d'une imprimante feuille à feuille électrographique numérique à l'automne 2013 a été leur principal investissement. Une autre évolution remarquable est la croissance rapide du marché de l'impression interactive (codes QR, réalité augmentée). Il ouvre à l'impression un rôle important dans le commerce en ligne. Il n'est donc pas surprenant que 32 % des membres du panel proposent au moins un service de ce type.Le défi des grandes quantités de donnéesLe principal moteur de la production de masse personnalisée est le volume toujours croissant de données numériques enregistrées - mot-clé : Big Data. Les volumes de données sont si importants que les analyses traditionnelles atteignent leurs limites. On prévoit par exemple une croissance annuelle de 40 % des données commerciales en ligne. Mais seuls des logiciels appropriés et les connaissances spécialisées nécessaires à leur utilisation permettent un marketing très ciblé, jusque dans le domaine entièrement personnalisé - que ce soit en numérique ou en imprimé. C'est là une grande opportunité pour le secteur de l'imprimerie : la gestion et l'analyse des données personnelles pour ses clients.Tout au long de la chaîne de création de valeur de l'industrie de l'emballage, on a déjà réagi avec des modèles commerciaux "just-in-time" et "on-demand" pour réduire la durée des projets, les coûts et éviter les rebuts. Les problèmes techniques tels que la gestion précise des couleurs ont déjà été résolus et la flexibilisation croissante des processus de production permet d'exploiter au mieux le nouveau potentiel du marché. Il n'est donc pas étonnant que 50 pour cent des experts de l'industrie de l'emballage aient au moins une forme d'impression interactive dans leur portefeuille : 43 pour cent réalisent une impression de données variables et 41 pour cent proposent des services d'impression personnalisés - même si la part des SKU (Stock keeping unit) est encore faible à l'heure actuelle.Internet, une bénédiction et une malédictionInternet offre des possibilités de se démarquer, mais il a également intensifié la concurrence pour les commandes individuelles, car le client ne doit plus se rendre personnellement chez son imprimeur et beaucoup plus d'entreprises d'impression se font concurrence à l'échelle mondiale. Dans le cadre de la production de masse personnalisée, de nouveaux produits sont venus s'ajouter à l'offre standard de cartes de visite et de papier à lettres : Les imprimeries de labeur fournissent désormais des livres de photos et des calendriers, les imprimeries industrielles produisent des articles de décoration. Plus de 50 % des imprimeurs de labeur du panel de la Drupa impriment des produits personnalisés, même si cela nécessite des investissements plus importants dans des technologies et des mesures publicitaires spécifiques, comme c'est le cas pour les livres de photos par exemple. Plus de la moitié des imprimeurs commerciaux (51 pour cent) proposent du publipostage et, bien que les chiffres indiquent une forte baisse du volume total, on constate une augmentation du publipostage ciblé.En résumé, l'industrie de l'impression doit dans un premier temps s'efforcer davantage d'être proche du donneur d'ordre et de ses clients. Ce n'est qu'alors que le potentiel de la personnalisation ou de la versionnalisation des produits imprimés pourra être exploité.Travailler avec InternetUne chose est sûre : Internet est une chance pour les prestataires de services d'impression et les aide à faire face à la concurrence. Ce faisant, il a fondamentalement modifié les structures de vente et de marketing. Le panel d'experts de la drupa a reconnu ne pas s'être suffisamment penché sur des nouveautés telles que la gestion des données clients (seuls 34 pour cent utilisent cette technique), l'analyse des sites web (23 pour cent) et les médias sociaux (25 pour cent), et seuls 17 pour cent exploitent ces possibilités dans le cadre de campagnes intégrées, dont il est prouvé qu'elles constituent la meilleure façon d'utiliser ces canaux.Mot-clé "parcours client" sur plusieurs canaux et son efficacité : combien de prestataires de services d'impression ont soumis le "parcours client" à une analyse objective dans leur propre entreprise ? Une grande partie des membres du panel de la drupa (84 pour cent) ont déclaré utiliser des portails FTP/de téléchargement, mais seulement 55 pour cent utilisent un contrôle automatisé en amont, 44 pour cent un DAM. De manière surprenante, seuls 47 pour cent travaillent avec un calcul intégré, une gestion des commandes et des tickets de travail. 21 pour cent utilisent un système automatisé pour le traitement des commandes, de la demande à la facturation.68 pour cent du panel effectue ses achats en ligne, et 54 pour cent des entreprises qui travaillent avec un SIG l'utilisent également avec un accès à distance. Jusqu'ici tout va bien - mais moins de la moitié des personnes interrogées utilisent Internet à des fins de formation, de recherche de personnel, d'amélioration de la veille stratégique ou de vérification de la solvabilité. Le résultat est surprenant : seul un petit nombre d'entreprises exploite le potentiel de ces services en ligne pour améliorer leur compétitivité et leur rentabilité.
La version complète de l'étude est disponible (en anglais) dès maintenant au prix de 249,00 euros auprès de Messe Düsseldorf (www.drupa.de/1131) disponible en PDF.