Aldi und Lidl haben die Schweizer Herzen noch nicht erobert
Seit rund 20 Jahren sind Aldi und Lidl im Schweizer Markt präsent. Eine aktuelle EmoCompass-Studie von Zutt & Partner zeigt: Trotz Schweiz-Offensive fehlt den deutschen Discountern die emotionale Nähe zu den Kund:innen. Migros und Coop liegen emotional weiterhin deutlich vorne – wobei Migros überraschend stark an Sympathie verloren hat.


Seit rund 20 Jahren sind Aldi (seit 2005) und Lidl (seit 2009) im Schweizer Markt präsent und haben die Hochpreisinsel spürbar unter Druck gesetzt. Aus anfänglicher Skepsis ist Etablierung geworden: mit Schweizer Sortimenten, lokalen Produzenten und Bio-Angeboten. Trotz reduziertem Produkt-Umfang stehen sie als Discounter heute in direkter Konkurrenz zu den Supermärkten Migros und Coop.
Doch entscheidend ist nicht nur, was im Regal liegt, sondern was im Kopf und im Bauch passiert. Kaufentscheide werden nämlich zu über 80 Prozent von Emotionen gesteuert. Wie tief sind Aldi und Lidl heute in der Schweiz emotional verankert? Welche Unterschiede zu Migros und Coop bestehen? Eine aktuelle EmoCompass-Studie von Zutt & Partner macht sichtbar, wo die Detailhändler im emotionalen Koordinatensystem der Schweiz stehen.
Migros verliert ihren Sympathie-Vorsprung
Um festzustellen, wie stark eine Marke im Herzen angekommen ist, wird die Emotions-Dimension rund um Sympathie, emotionale Nähe und Wärme betrachtet. Es ist jene Dimension, die auch im Privatleben Familie, Freundschaft und Liebe prägt und echte Verbindung schafft.
Diese Gefühle zu einer Marke sind fluid, werden von Handlungen geprägt und können sich über die Zeit verändern. Im Falle von Migros nicht zum Positiven: Der Vergleich mit einer EmoCompass-Studie aus dem Jahr 2017 zeigt eine markante Verschiebung beim Schweizer Duopol. Während Coop seine emotionale Nähe und Sympathie über die Jahre hinweg fast stabil halten konnte, verzeichnet Migros einen Rückgang von über 50 Prozent. 2017 lag Migros noch mit 14 Punkten vor Coop. Neun Jahre später hat sich das Blatt gewendet: Migros weist heute weniger emotionale Nähe und Sympathie auf als Coop – mit einem Rückstand von ganzen 27 Punkten.
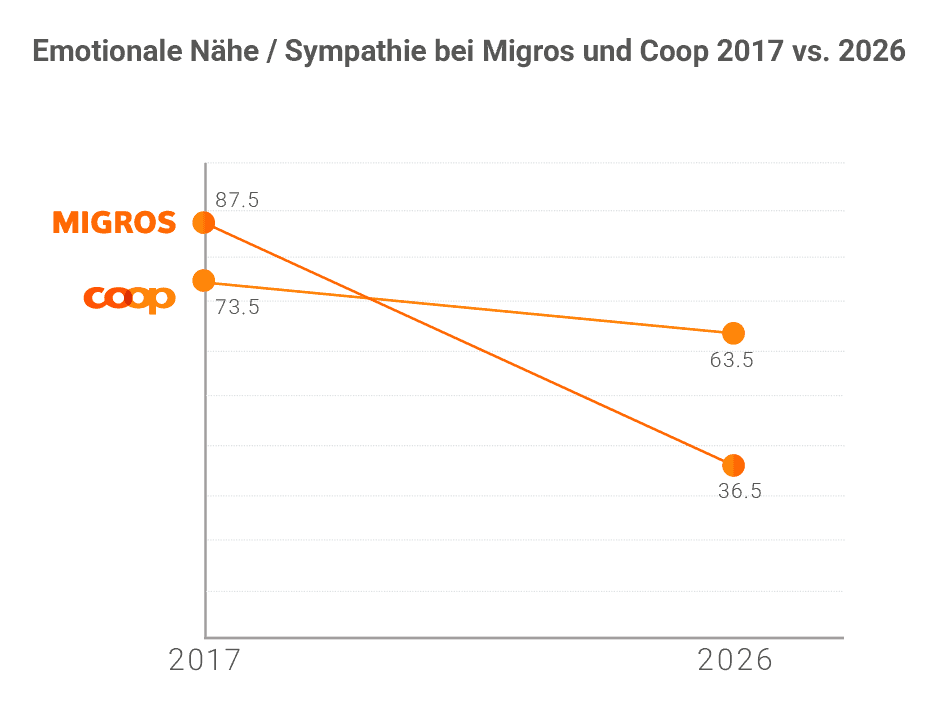
Mögliche Ursachen für diesen Rückgang liegen in den starken strukturellen und strategischen Veränderungen der letzten Jahre: Filialschliessungen, Sortimentsbereinigungen, Diskussionen rund um die Ausrichtung der Gruppe sowie eine spürbar stärkere Effizienz- und Leistungsorientierung. Wo früher Gemeinschaft, Nähe und «Wir-Gefühl» im Vordergrund standen, wurde die Marke rationaler und damit emotional distanzierter wahrgenommen.
Emotionale Distanz bei den Discountern
Eine zusätzliche spannende Perspektive entsteht aus dem Vergleich von Migros und Coop mit Aldi und Lidl. Hier zeigt sich ein klares Bild: Bei Migros und Coop ist die Dimension «emotionale Nähe und Sympathie» – immer noch, auch bei Migros – überdurchschnittlich ausgeprägt. Aldi und Lidl hingegen profilieren in dieser Dimension nicht. Emotionale Nähe und Wärme sind bei den beiden Discountern viel weniger stark ausgeprägt und nicht spürbar.
Stattdessen dominiert bei ihnen eine stärker leistungs- und preisorientierte Emotion: Power. Die ursprüngliche «Billig aus Deutschland»-Wahrnehmung scheint emotional noch immer nachzuwirken. Das Herz der Schweizer:innen ist noch nicht erreicht.
Schweizer Herkunft und Nachhaltigkeit: Aufholbedarf bleibt
Ein wichtiger Grund für die emotionale Nähe und Sympathie bei Migros und Coop ist ihre starke emotionale Verbindung zu Schweizer Herkunft und Nachhaltigkeit.
Aldi und Lidl fahren seit Jahren eine konsequente Schweiz- und Nachhaltigkeits-Offensive. Beide tragen «Schweiz» im Namen, setzen auf lokale Produzenten und bauen ihre Bio-Sortimente kontinuierlich aus. Diese Anstrengungen werden sichtbar und aktiv kommuniziert.
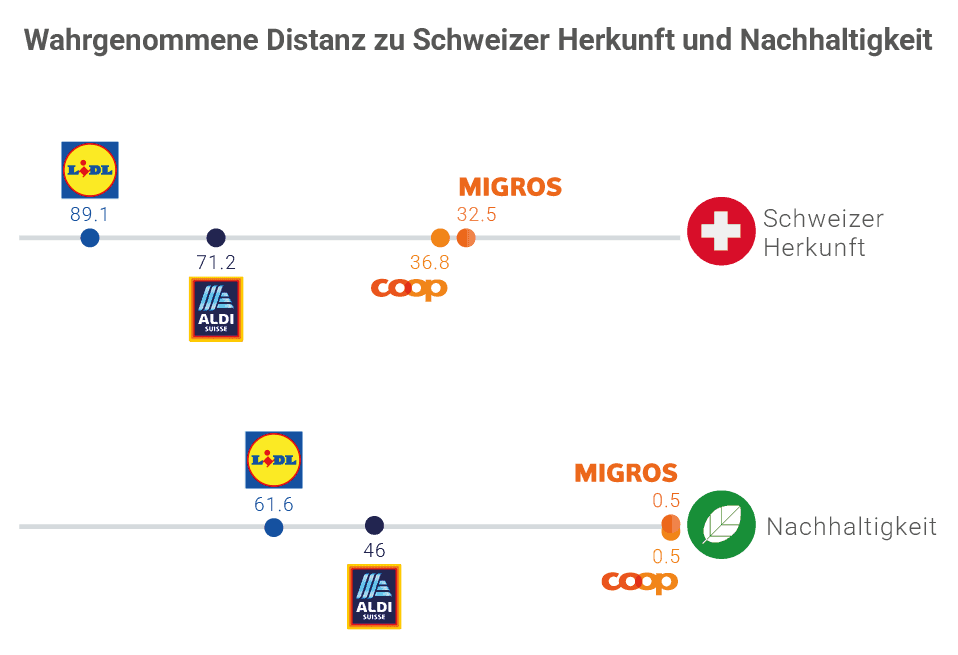
Emotional reicht dies jedoch noch nicht aus. Sie bleiben klar hinter Migros und Coop zurück. Bei Aldi und Lidl haben sich diese Themen im Kundenhirn noch nicht nachhaltig verankert. Konstante Kommunikation allein genügt nicht. Entscheidend ist, ob und wie schnell sie emotional ankommt und internalisiert wird.
Ein Blick nach Deutschland zeigt: Was nicht ist, kann noch werden
Ist der Mangel an emotionaler Nähe und Sympathie bei Aldi und Lidl eine feste Grösse oder kann der Schweizer Markt emotional noch erobert werden? Ein Blick nach Deutschland liefert eine deutliche Antwort.
Dort werden Aldi und Lidl, anders als in der Schweiz, als emotional nahe und sympathisch wahrgenommen. Insbesondere bei Aldi drückt dies stark durch. Das bedeutet: Aldi und Lidl sind grundsätzlich fähig, emotionale Nähe aufzubauen. In ihrem Heimatmarkt sind sie längst in den Herzen angekommen. In der Schweiz hingegen noch nicht. Doch emotionaler Aufbau braucht Zeit. Es ist durchaus denkbar, dass mit neuen Generationen – mit «Aldi- und Lidl-Kindern» – auch hier ihre emotionale Nähe und Sympathie wächst und sich langfristig verankert.
Fazit
Die EmoCompass-Studie zeigt, dass Aldi und Lidl die Herzen der Schweizer:innen noch nicht erreicht haben, Veränderungen und ein künftiges Aufholen jedoch nicht ausgeschlossen sind. Die emotionale Rangordnung im Schweizer Detailhandel ist in Bewegung: Migros hat ihren Nähe-Vorsprung an Coop verloren. Gleichzeitig liegen Migros und Coop emotional weiterhin klar vor Aldi und Lidl. Ein wichtiger Grund dafür ist ihre starke emotionale Verbindung zu Schweizer Herkunft und Nachhaltigkeit. Da können Aldi und Lidl trotz Riesen-Bemühungen noch nicht mithalten. Der Blick nach Deutschland zeigt jedoch: Auch Aldi und Lidl können durchaus emotionale Nähe aufbauen.
Die Resultate basieren auf einer qualitativen EmoCompass-Befragung im Januar und Februar 2026, durchgeführt von der auf Neuromarketing spezialisierten Unternehmensberatung Zutt & Partner in Bubikon im Zürcher Oberland. Analysiert wurden die ermittelten Gemütsbewegungen von 140 in der Deutschschweiz lebenden Personen. Eine Nebenbefragung in Deutschland mit 50 Personen lieferte Einblicke in die Wahrnehmung von Aldi und Lidl in Deutschland. Die Befragungen erfolgten in online geführten Einzelinterviews – komplett nonverbal über neuropsychologisch codierte Muster.