Ecco come la crisi del Golfo influisce sulla spesa pubblicitaria
Una nuova analisi di WARC mostra che la crisi del Golfo, ormai protratta da tempo, mette a rischio fino a 94 miliardi di dollari di crescita pubblicitaria a livello globale. I settori più colpiti sono in particolare la TV, l’automotive e i viaggi, mentre i motori di ricerca e i social media rimangono relativamente stabili.


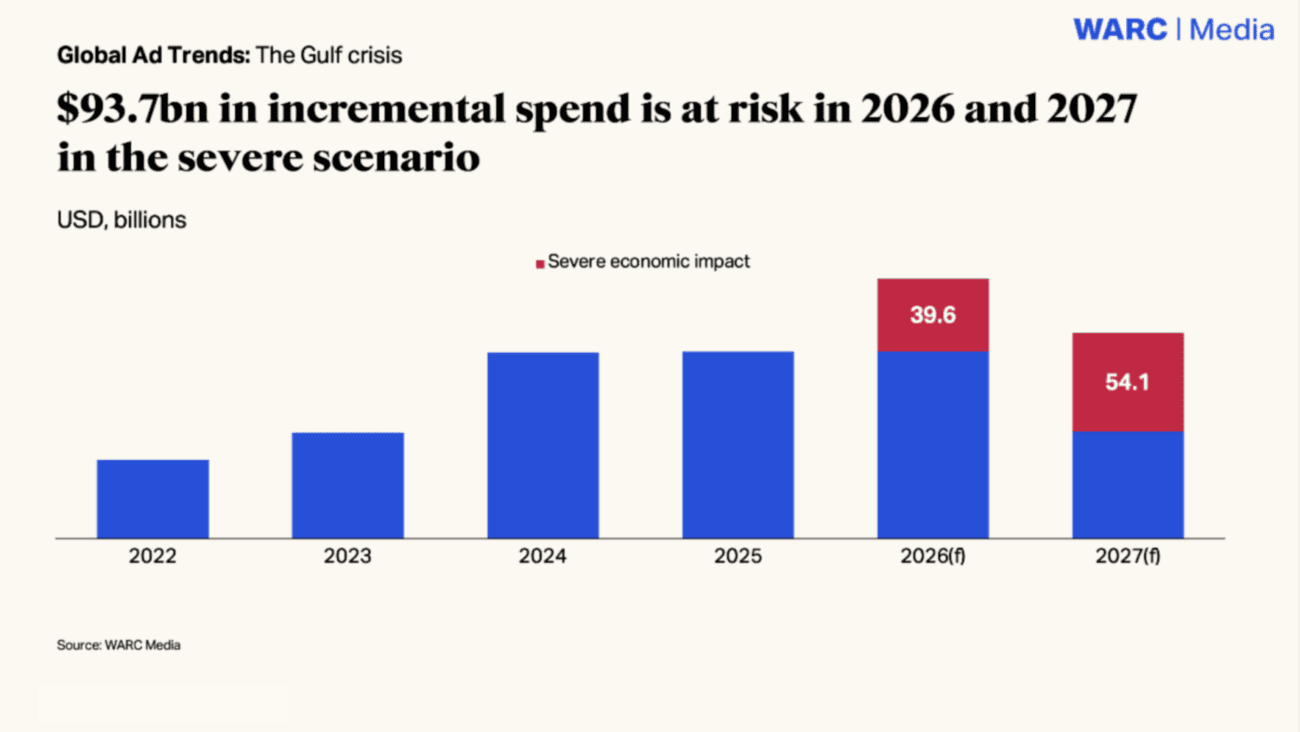
La spesa pubblicitaria globale è sotto pressione: secondo una recente previsione di WARC, la crisi del Golfo, che si protrae ormai da tempo, potrebbe vanificare fino a 93,7 miliardi di dollari di crescita pubblicitaria prevista a livello mondiale entro la fine del 2027. L’analisi si basa su dati provenienti da 100 mercati e su una rete neurale proprietaria che analizza oltre due milioni di punti dati.
Spesa pubblicitaria globale nel 2026: la previsione di base è stata rivista al rialzo
Per l’anno in corso, nel suo scenario di base, WARC prevede una crescita globale della spesa pubblicitaria dell’11,5 per cento – una revisione al rialzo rispetto alla previsione di marzo, che era del 10,6 per cento – sostenuta da un primo semestre molto positivo per le piattaforme online. Il volume pubblicitario globale salirebbe così a 1,39 trilioni di dollari. Per il 2027, WARC prevede una crescita dell’8,2%, per un totale di 1,50 trilioni di dollari.
Tuttavia, lo scenario di base è soggetto a riserve: qualora il conflitto nella regione del Golfo – in particolare il blocco dello Stretto di Hormuz – dovesse aggravarsi ulteriormente, la crescita del 2026 potrebbe subire una riduzione fino a 3,2 punti percentuali, pari a 39,6 miliardi di dollari. Nel 2027 si tratterebbe di ulteriori 54,1 miliardi di dollari.
James McDonald, direttore del dipartimento Data, Intelligence & Forecasting presso WARC e autore dello studio, analizza la situazione: «Il blocco dello Stretto di Hormuz agisce come una tassa sui consumatori, facendo lievitare i prezzi e riducendo il potere d’acquisto reale. Se il conflitto dovesse protrarsi o intensificarsi ulteriormente, i rischi si sposterebbero verso la stagflazione, con settori come quello dei viaggi, automobilistico e alimentare che risentirebbero in modo particolarmente marcato dell’aumento dei costi di produzione e del calo della domanda.»
Differenze regionali: l’America Latina registra l’oscillazione maggiore
Gli effetti della crisi si distribuiscono in modo diseguale. Il Sud-Est asiatico e l’America Latina registrano sì elevati tassi di crescita di base, ma sono anche i più esposti. Per l’America Latina – guidata da Brasile e Messico – WARC prevede, nello scenario di base, una crescita del 12,8% a 27,8 miliardi di dollari. Nello scenario peggiore, tale crescita si riduce al solo 3,4%: un calo di 9,4 punti percentuali, l’oscillazione più marcata tra tutte le regioni.
La Cina si trova a dover affrontare un aumento dei costi energetici e di trasporto marittimo, che incidono negativamente sui margini industriali e sulla competitività delle esportazioni. La previsione di base per la spesa pubblicitaria cinese è pari al +7,9% (223,1 miliardi di dollari); nello scenario peggiore, tale dato scende al +5,3%, con una perdita di 5,3 miliardi di dollari.
Gli Stati Uniti si dimostrano relativamente resilienti: la crescita di base si attesta al 9,5%, pari a 452,6 miliardi di dollari; anche nello scenario più sfavorevole, la crescita rimane comunque al 7,2%, il che corrisponde a una perdita di soli 9,8 miliardi di dollari. I Mondiali di calcio della FIFA e le elezioni di medio termine sostengono ulteriormente il mercato.
I mercati del Consiglio di cooperazione del Golfo (GCC) – tra cui Arabia Saudita, Emirati Arabi Uniti, Kuwait, Oman, Qatar e Bahrein – sono già sotto pressione a causa dell’indebolimento della domanda da parte degli inserzionisti globali. Nello scenario peggiore, il mercato pubblicitario del CCG registra una contrazione dello 0,2%.
Viaggi, settore automobilistico, alimentazione: i tre settori più vulnerabili
A livello settoriale, i settori dei viaggi e dei trasporti, dell’automotive e alimentare sono particolarmente esposti. Il settore dei viaggi è l’unica grande categoria che sta già registrando una contrazione a livello globale: la spesa pubblicitaria diminuirà del 3,5%, attestandosi a 34,4 miliardi di dollari. Secondo il WARC, le compagnie aeree operanti in Medio Oriente stanno già rivedendo l’allocazione dei propri budget.
Nel settore automobilistico si avverte la doppia pressione derivante dall’aumento dei costi di produzione e dalla domanda contenuta di credito al consumo. La Germania – uno dei maggiori produttori automobilistici al mondo – registra, nello scenario di base, una crescita della spesa pubblicitaria nel settore automobilistico pari solo all’1,9%. Se la crisi dovesse aggravarsi, si verificherebbe una contrazione del 4,2%, pari a un’oscillazione di 6,0 punti percentuali.
Nello scenario di base, il settore alimentare continua a registrare una crescita solida del 10,3%, raggiungendo i 99,8 miliardi di dollari; tuttavia, l’aumento dei costi dei fertilizzanti, cereali, carburante e imballaggi ne faranno sentire appieno gli effetti solo nella seconda metà del 2026 e, in misura maggiore, nel 2027. Nel Regno Unito, ad esempio, la spesa pubblicitaria nel settore alimentare diminuirebbe dello 0,2% nello scenario peggiore, mentre lo scenario di base prevede ancora un aumento del 4,9%.
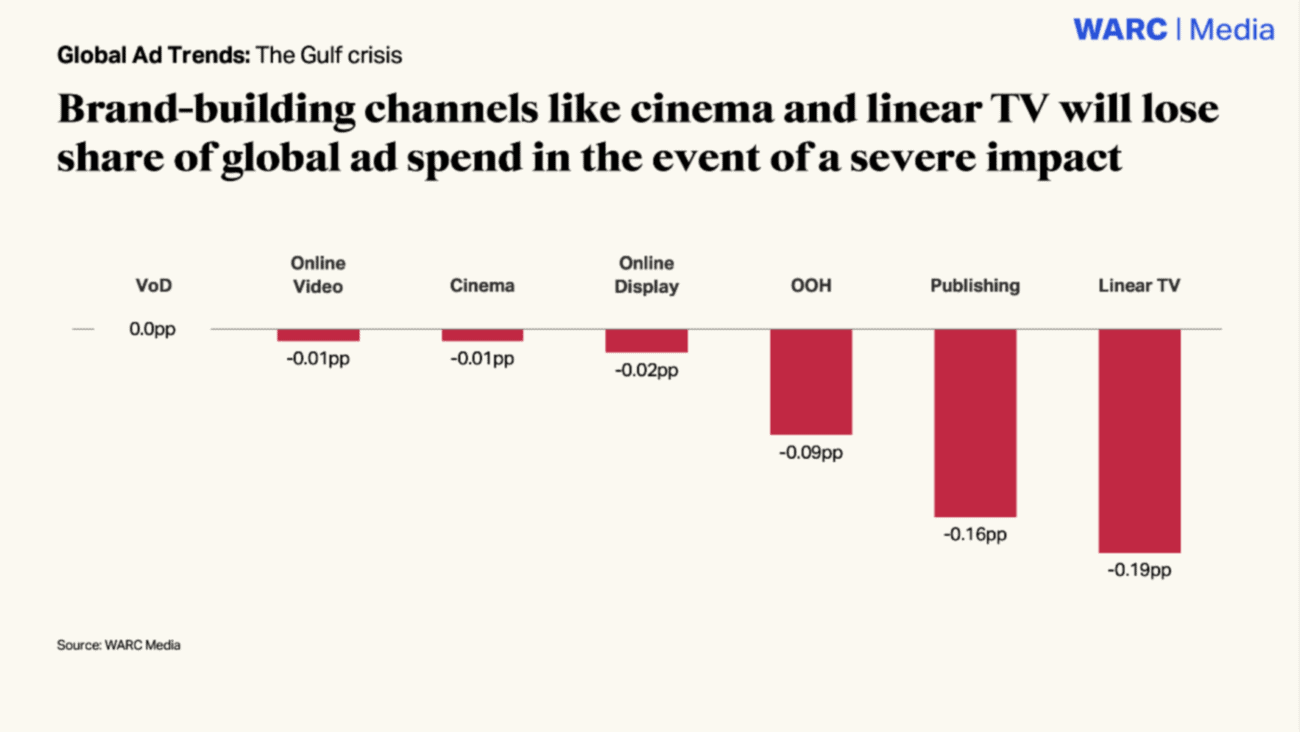
Canali mediatici: TV e stampa sotto pressione, gli investimenti pubblicitari globali si stanno spostando
La crisi ha un impatto diverso sui canali mediatici orientati al marchio e su quelli orientati alle prestazioni. La TV lineare registra già nello scenario di base un calo del 2,7%, che nello scenario grave si estende al 7,3%. La quota di mercato televisiva combinata (lineare più video on demand) scende dal 12,7% nello scenario di base al 12,5% nello scenario grave. I Mondiali FIFA attenuano in parte il calo nello scenario di base, ma questa protezione svanisce in caso di aggravamento della crisi.
Nel scenario peggiore, il settore editoriale registra un calo dell’8,5% (rispetto al -0,8% dello scenario di base), mentre il cinema subisce una flessione del 4,0% – a fronte di una crescita prevista del 6,3% nello scenario di base. Il cinema, insieme all’editoria, è considerato il canale meno resiliente nel set di dati, poiché è direttamente legato alle spese discrezionali per il tempo libero e alle presenze al cinema.
Nello scenario di base, i social media registrano una crescita del 20,0%; nello scenario peggiore, del 17,9% – un calo di 2,1 punti percentuali, pari a una perdita di 7,8 miliardi di dollari. WARC sottolinea tuttavia che la base pubblicitaria dei social media è fortemente concentrata nelle PMI, le quali potrebbero ridurre i propri budget di marketing in caso di calo della domanda delle famiglie.
La ricerca a pagamento – compresa l’IA generativa – si rivela il canale più stabile: anche nello scenario più sfavorevole registra comunque una crescita dell’11,0%, solo 3,3 punti percentuali al di sotto dello scenario di base, pari al 14,3%. Insieme ai social media e ai retail media, le piattaforme di ricerca dovrebbero continuare a concentrare due terzi della spesa pubblicitaria globale anche nello scenario più estremo previsto dal modello.
Il rapporto completo del WARC sarà disponibile per gli abbonati a WARC Media a partire dal 15 giugno. Un podcast sui risultati sarà disponibile a partire dal 18 giugno.
Ulteriori informazioni: https://www.warc.com/media