Indicatore del settore LSA/SWA 2026: Nonostante il buon andamento degli affari, i clienti sono cauti per il 2026
Negli ultimi mesi, le associazioni LEADING SWISS AGENCIES (LSA) e l’Associazione svizzera degli inserzionisti (SWA) hanno nuovamente analizzato alcuni indicatori chiave del settore della comunicazione. A tal fine, le aziende inserzioniste sono state intervistate in merito alle loro valutazioni sull’andamento degli affari, sull’evoluzione dei budget, sulle sfide e sulla collaborazione con le agenzie. Circa 100 inserzionisti forniscono così interessanti approfondimenti sia sul passato che sulle prospettive future.


Un anno finanziario di successo, il 2025, per i clienti pubblicitari
La maggior parte delle aziende pubblicitarie può vantare un 2025 di successo. 48% degli intervistati hanno dichiarato un aumento del fatturato e 39% un aumento degli utili. Per un terzo degli intervistati, il fatturato e gli utili sono rimasti invariati. Solo 19% segnalano un calo del fatturato, che si traduce anche in un calo degli utili per 28%.
Clienti pubblicitari con prospettive di vendita e di profitto stabili per il 2026
Nel complesso, le prospettive dei clienti per il fatturato e gli utili nel 2026 sono leggermente meno favorevoli rispetto all'anno precedente. Ciononostante, 45% degli intervistati prevedono un aumento del fatturato e 36% un aumento degli utili. Una percentuale significativa non prevede variazioni né del fatturato (37%) né degli utili (44%). Solo 18% prevedono attualmente un calo del fatturato, mentre 19% prevedono un calo degli utili.
Budget per la comunicazione e i media per lo più invariati o in calo
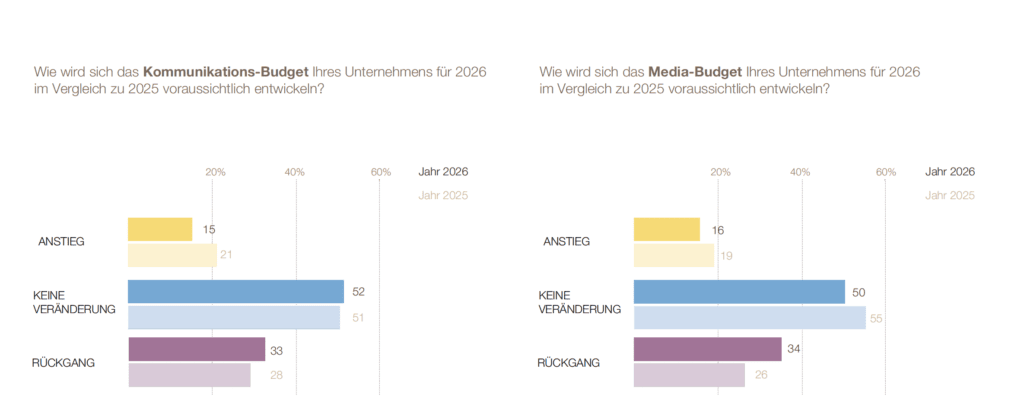
Nonostante le previsioni per lo più positive su vendite e profitti, solo 15% degli intervistati prevedono di aumentare il budget per la comunicazione e 16% quello per i media nel prossimo anno. Allo stesso tempo, circa un terzo intende ridurre gli investimenti in comunicazione e media. La maggior parte degli inserzionisti (50%) non prevede di modificare il proprio budget per la comunicazione o i media rispetto all'anno precedente. Ciò significa che gli intervistati sono un po' più cauti per il 2026 rispetto a un anno fa.
La pubblicità tradizionale è in declino, i canali digitali sono in crescita
L'allocazione del budget di marketing e comunicazione ai singoli canali cambierà solo leggermente nel 2026. La maggior parte del denaro confluirà nei canali offline della comunicazione tradizionale (27%), ma la loro quota diminuirà di anno in anno. Quasi tutti gli altri canali potranno aumentare leggermente la loro quota l'anno prossimo. Tra questi vi sono i social media, gli eventi, il display, il SEO e il sito web dell'azienda. Il marketing dei contenuti è un'eccezione, con una quota che diminuirà significativamente di anno in anno, passando da 11% a 6%.
La strategia e la costruzione del marchio sono richieste
Anche per quanto riguarda le quattro discipline di marketing più richieste il prossimo anno non ci saranno grossi cambiamenti: Strategia/Costruzione del marchio (29%) è la novità assoluta, davanti a Creazione e gestione di contenuti/campagne (24%); Supporto alle vendite/abilitazione (16%) e Operazioni di marketing (14%). Altre discipline, come le ricerche di mercato, le analisi e i programmi di fidelizzazione, sono molto indietro.
I budget dei media offline restano sotto pressione!
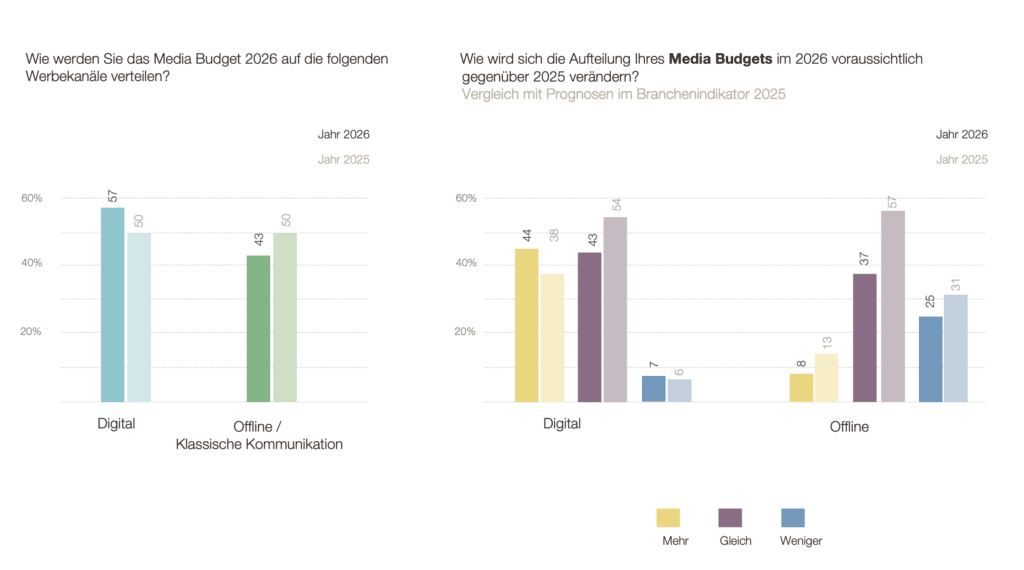
La distribuzione del budget per il 2026 tra digitale e offline è leggermente più a favore della comunicazione digitale, con una quota di 57% rispetto a 43%. L'anno scorso la distribuzione era ancora equilibrata. Il prossimo anno, 44% vogliono spendere di più per il digitale, 43% lo stesso importo e solo 7% di meno. La situazione è molto diversa per l'offline: solo 8% degli intervistati prevedono di aumentare il budget, 37% intendono investire lo stesso importo e 25% prevedono di spendere meno.
La pubblicità televisiva e quella esterna sono di tendenza nel 2026
Per il prossimo anno, gli inserzionisti prevedono soprattutto maggiori investimenti in TV (25%) e pubblicità esterna (24%). I budget più stabili sono quelli per la pubblicità esterna, il marketing diretto e la stampa, che si prevede rimarranno in gran parte al livello dell'anno precedente. I tagli di budget più consistenti sono previsti ancora una volta per la stampa: 41% degli intervistati prevedono tagli (anno precedente 31%). Il cinema non è incluso nel media mix del 2026 per 55% degli intervistati, seguito da radio (45% ) e TV (33%).
Pubblicità esterna, stampa e TV con le quote maggiori della torta pubblicitaria offline
In risposta alla domanda su come viene effettivamente distribuito il budget dei media offline, OOH/DOOH (27%), stampa (27%) e TV (24%) occupano i primi tre posti, come nell'anno precedente. Il marketing diretto ha perso un po' di terreno, passando al quarto posto (da 18% a 13%). Tutti gli altri canali mediatici offline mantengono una quota pari o inferiore a 5%.
Il video rimane in voga
Nel prossimo anno, un numero leggermente superiore di intervistati prevede di acquistare direttamente il proprio budget digitale (56%) rispetto a quello di prenotarlo in modo programmatico (44%). Un anno fa, la risposta a questa domanda era metà e metà. I canali digitali più popolari tra gli inserzionisti sono il video (33%), davanti a display (28%), ricerca (25%), native (11%) e audio (3%).
AI, customer experience e customer journey sono le sfide più importanti
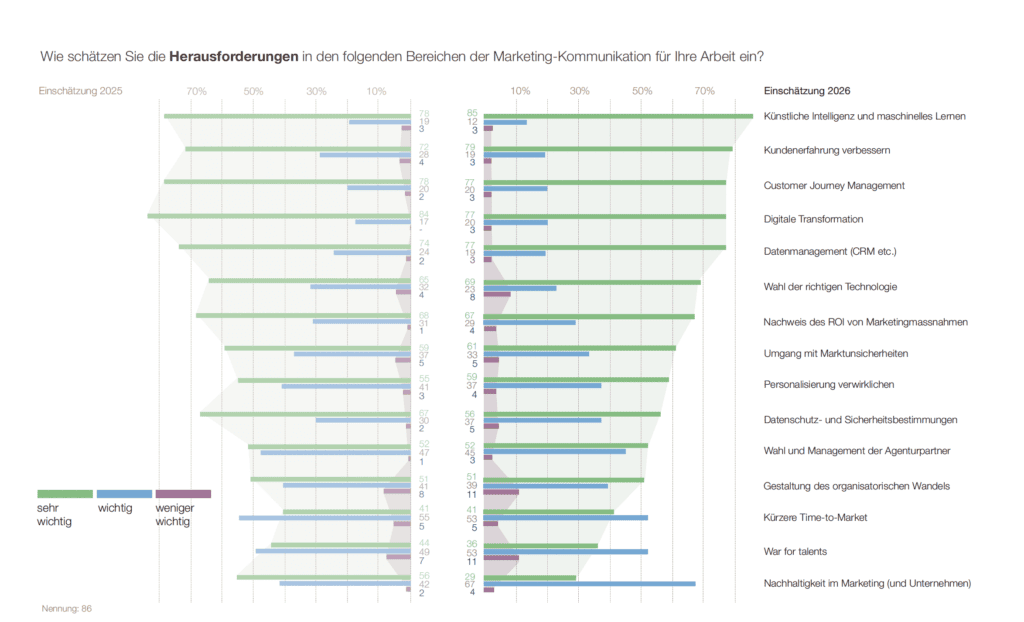
Nel prossimo anno i marketer continueranno ad affrontare molte sfide. Le più importanti riguardano l'IA, il miglioramento della customer experience, la gestione del customer journey, la trasformazione digitale e la gestione dei dati. Meno importanti sono: La guerra dei talenti, l'organizzazione del cambiamento organizzativo o la scelta della tecnologia giusta. Ben 67% degli intervistati considerano ancora importante la sostenibilità nel 2026.
La raccomandazione personale è decisiva per la scelta dell'agenzia
Le fonti di informazione più importanti per la scelta di un'agenzia rimangono le raccomandazioni (79%), nettamente prima del sito web o della presenza sui social media (53%) e dei contatti con i dirigenti dell'agenzia (51%). Sono stati citati anche il sito web di LSA (21%), la stampa specializzata (15%), le classifiche (Kreativ 15% e LSA 12%) e gli Effie Awards (10%).
Il criterio più importante nella scelta di un'agenzia è la chimica/cultura personale (88%). Seguono il compito e la competenza professionale (79%), le referenze (68%) e le dimensioni dell'agenzia (45%).
Le riunioni di chimica per la valutazione delle agenzie sono in voga
Il Chemistry Meeting (39%) è oggi la procedura di valutazione più utilizzata per la selezione delle agenzie. È seguita dalla presentazione della gara (21%). Anche la richiesta scritta di proposta (19%), l'incarico di prova (19%) e il workshop strategico a pagamento (18%) sono utilizzati di frequente.
Un buon 50% di clienti lavora con la stessa agenzia principale/leader per più di 4 anni
In media, gli intervistati lavorano con 4 agenzie. Per 38%, il rapporto con l'agenzia principale/lead esiste da più di 5 anni, per 15% da 4 a 5 anni e per 19% da 3 a 4 anni. In 28%, la collaborazione dura da meno di 3 anni o è limitata alla durata di singoli progetti.
Maggiori investimenti da parte delle agenzie di creazione di contenuti
Per il prossimo anno, i clienti desiderano un maggiore supporto da parte delle agenzie nelle seguenti discipline: contenuti (40%), strategia di marca/comunicazione (27%), tecnologia di marketing (27%) e creazione (25%). È richiesto meno supporto nelle aree della produzione (38%), della strategia media e della live com (32% ciascuna), nonché dell'acquisto di media e delle PR/public affairs (27% ciascuna).
Nessuna modifica ai diritti di agenzia
Le forme di remunerazione più comuni rimangono il preventivo (46%), il prezzo agile (31%) e il compenso percentuale (18%). Il noleggio del team (8%) e i compensi basati sulle prestazioni (3%) sono utilizzati meno frequentemente.
Più CO2-aziende equilibrate - diminuzione dell'importanza delle emissioni di CO2-Impronta
Mentre la percentuale di aziende con un'impronta di carbonio è aumentata (56% rispetto alle 47% dell'anno precedente), l'importanza delle emissioni di CO2-L'impronta nelle campagne pubblicitarie è diminuita. L'impronta è ancora importante o molto importante solo per 23% degli intervistati nel 2026, rispetto ai 34% dell'anno precedente. La maggioranza di 45% valuta l'importanza delle emissioni di CO2-impronta nelle campagne pubblicitarie in modo neutro con "nessuno dei due".
I clienti utilizzano l'IA per la strategia, la creazione e i media
L'intelligenza artificiale è ampiamente utilizzata nelle aree dei media, della creazione e della strategia/consulenza sia dai clienti che dalle agenzie. Sebbene l'uso dell'IA possa ancora essere ampliato dal lato dei clienti nelle discipline dei media, i clienti ritengono che le agenzie ne stiano già facendo un uso maggiore. I clienti fanno già un uso intensivo dell'IA nella generazione di idee e nello sviluppo di concetti (82%), nella generazione di testi (94%) e nella creazione di immagini e video (65%). L'IA viene utilizzata frequentemente anche nelle analisi di mercato e della concorrenza (65%), nell'approfondimento dei gruppi target e nella creazione di persone (55%) e nella mappatura del customer journey (32%).
Informazioni sul sondaggio: Tra ottobre e novembre 2025, un totale di 145 noti clienti pubblicitari della Svizzera tedesca e francese hanno partecipato online all'"Industry Indicator 2026" organizzato da SWA e LSA. I risultati dettagliati possono essere ottenuti presso gli uffici delle due associazioni