Indicateur sectoriel LSA/SWA 2026 : Malgré de bonnes affaires, les clients sont prudents pour 2026
Au cours des derniers mois, les associations LEADING SWISS AGENCIES (LSA) et l'Association suisse des annonceurs (SWA) ont une nouvelle fois analysé des indicateurs clés du secteur de la communication. À cette fin, les entreprises annonceuses ont été interrogées sur leur évaluation de la marche des affaires, de l'évolution des budgets, des défis à relever et de la collaboration avec les agences. Une centaine d'annonceurs fournissent ainsi des informations passionnantes sur le bilan de l'année écoulée et les perspectives d'avenir.


Exercice 2025 réussi pour les clients publicitaires
Les entreprises publicitaires peuvent, pour la plupart, se retourner sur une année 2025 réussie. 48% des personnes interrogées annoncent une augmentation de leur chiffre d'affaires, 39% annoncent en outre une augmentation de leur revenu. Pour un tiers des répondants, le chiffre d'affaires et les recettes sont restés stables. Seuls 191 TP3T annoncent une baisse de leur chiffre d'affaires, ce qui entraîne également une baisse des recettes pour 281 TP3T.
Les annonceurs avec des perspectives stables de chiffre d'affaires et de bénéfices pour 2026
Les perspectives des clients concernant le chiffre d'affaires et les bénéfices en 2026 sont dans l'ensemble un peu moins bonnes que l'année précédente. Néanmoins, 45% des personnes interrogées s'attendent à une augmentation du chiffre d'affaires et 36% à une augmentation du bénéfice. Une part importante ne s'attend à aucun changement, que ce soit au niveau du chiffre d'affaires (37%) ou du bénéfice (44%). Seuls 18% s'attendent actuellement à une baisse du chiffre d'affaires, tandis que 19% prévoient une baisse des bénéfices.
Budgets de communication et médias majoritairement inchangés ou en baisse
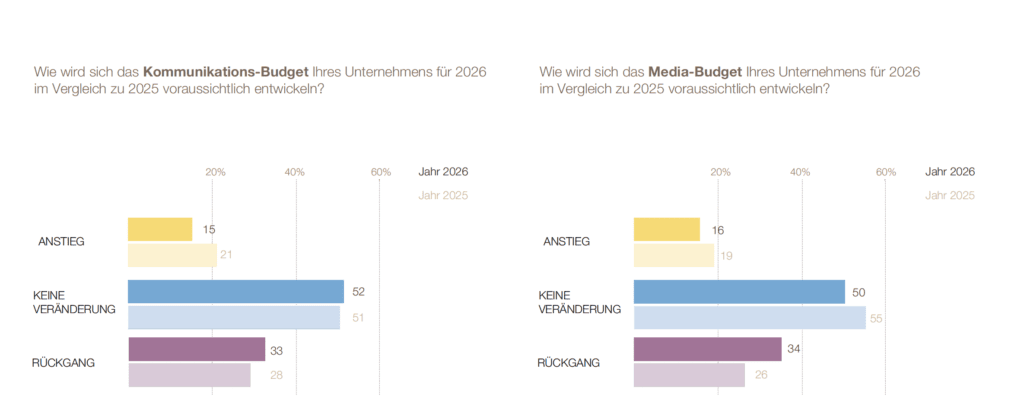
Malgré des perspectives majoritairement positives en termes de chiffre d'affaires et de bénéfices, seuls 15% des personnes interrogées prévoient d'augmenter leur budget communication et 16% leur budget média l'année prochaine. Parallèlement, environ un tiers d'entre eux ont l'intention de réduire leurs investissements dans la communication et les médias. La majorité des annonceurs (50%) ne prévoit aucun changement par rapport à l'année précédente, ni pour le budget communication, ni pour le budget média. Les personnes interrogées sont donc un peu plus prudentes pour 2026 qu'il y a un an.
La publicité classique diminue, les canaux numériques se développent
La répartition du budget marketing et communication entre les différents canaux ne change que très peu en 2026. Ce sont les canaux hors ligne de la communication classique qui reçoivent le plus d'argent (27%), mais leur part diminue d'année en année. Presque tous les autres canaux pourront légèrement augmenter leur part l'année prochaine. Il s'agit notamment des médias sociaux, des événements, du display, du SEO ou du propre site web. Le marketing de contenu constitue une exception : sa part diminue nettement par rapport à l'année précédente, passant de 11% à 6%.
La stratégie de marque et le brand building sont demandés
En ce qui concerne les quatre disciplines de marketing les plus populaires, il y aura également peu de changements l'année prochaine : Brand Strategy/Building (29%) arrive désormais en tête, devant Content/Campaign Creation et Management (24%) ; Sales Suport/Enablement (16%) et Marketing Operations (14%). D'autres disciplines comme l'étude de marché, l'analyse ou les programmes de fidélisation se situent loin derrière.
Les budgets des médias hors ligne restent sous pression !
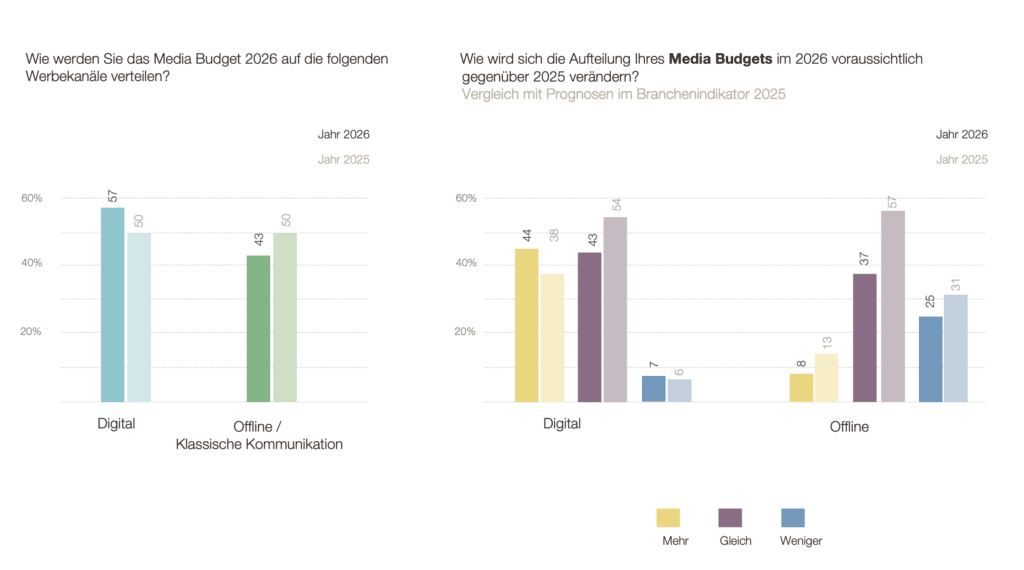
La répartition du budget pour 2026 entre le numérique et le hors ligne est un peu plus favorable à la communication numérique, avec une part de 57% contre 43%. L'année dernière, la répartition était encore équilibrée. L'année prochaine, 44% veulent dépenser plus pour le numérique, 43% autant et seulement 7% moins. La situation est bien différente pour le offline, puisque seuls 8% des personnes interrogées prévoient d'augmenter leur budget, 37% veulent investir autant et 25% s'attendent à des dépenses moindres.
La TV et la publicité extérieure ont le vent en poupe en 2026
L'année prochaine, les annonceurs prévoient surtout d'investir davantage dans la télévision (25%) et la publicité extérieure (24%). Les budgets les plus stables sont ceux de la publicité extérieure, du marketing direct et de la presse, qui devraient pour la plupart rester au niveau de l'année précédente. Les plus fortes baisses de budget sont à nouveau attendues dans la presse écrite : 41% des personnes interrogées s'attendent à des réductions (31% l'année précédente). Le cinéma ne trouve pas de place dans le médiamix 2026 pour 55% des personnes interrogées, suivi de la radio (45% ) et de la télévision (33%).
Publicité extérieure, presse et TV avec les plus grandes parts du gâteau publicitaire hors ligne
A la question de savoir comment se répartit concrètement le budget média hors ligne, les trois premières places sont occupées, comme l'année précédente, par le OOH/DOOH (27%), la presse (27%) et la télévision (24%). Le marketing direct a légèrement perdu en quatrième position (de 18% à 13%). Tous les autres canaux médias hors ligne conservent une part de 5% ou moins.
La vidéo reste à la mode
L'année prochaine, un peu plus de personnes interrogées prévoient d'acheter directement leur budget numérique (56%) que de le réserver de manière programmatique (44%). Il y a un an, la réponse à cette question était encore moitié-moitié. Les canaux numériques les plus appréciés par les annonceurs sont la vidéo (33%), devant le display (28%), le search (25%), le native (11%) et l'audio (3%).
L'IA, l'expérience client et le parcours client sont les principaux défis à relever
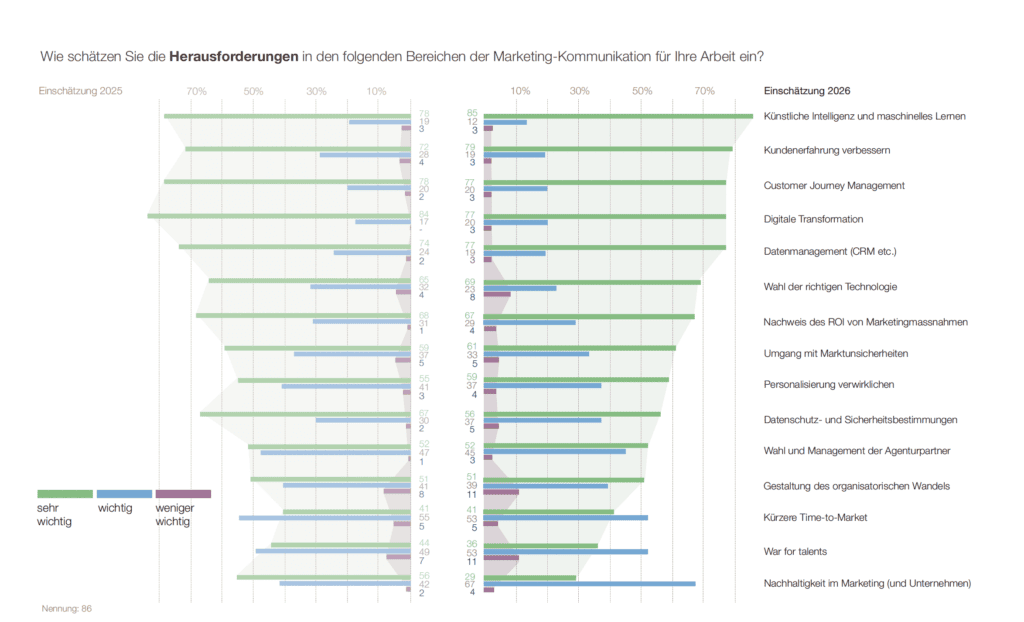
L'année prochaine, les marketeurs devront également faire face à de nombreux défis. Les plus importants sont la gestion de l'IA, l'amélioration de l'expérience client, la gestion du parcours client, la transformation numérique et la gestion des données. Les défis moins importants sont : La guerre des talents, la gestion du changement organisationnel ou le choix de la bonne technologie. En tout cas, 67% des personnes interrogées considèrent que la durabilité restera importante en 2026.
La recommandation personnelle est décisive pour le choix de l'agence
Les principales sources d'information lors du choix d'une agence restent la recommandation (79%), loin devant le site Internet de l'agence ou la présence sur les réseaux sociaux (53%) ainsi que les contacts avec la direction de l'agence (51%). En outre, le site Internet de l'ASL (21%), la presse spécialisée (15%), les classements (Créatif 15% et ASL 12%) et les Effie-Awards (10%) sont également cités.
Le critère le plus important lors du choix d'une agence est la chimie/culture personnelle (88%). Il est suivi par la mission et les compétences professionnelles (79%), les références (68%) et la taille de l'agence (45%).
Chemistry Meetings pour l'évaluation des agences est à la mode
Le Chemistry Meeting (39%) est désormais la procédure d'évaluation la plus utilisée pour le choix d'une agence. Elle est suivie par la présentation au concours (21%). La demande d'offre écrite (19%), le mandat d'essai (19%) ou l'atelier de stratégie rémunéré (18%) sont également fréquemment utilisés.
Plus de 50% des clients travaillent avec la même agence principale/lead depuis plus de 4 ans
En moyenne, les personnes interrogées travaillent avec 4 agences. Pour 381 TP3T, les relations avec l'agence principale/lead durent depuis plus de 5 ans, pour 151 TP3T depuis 4 à 5 ans et pour 191 TP3T depuis 3 à 4 ans. Pour 28%, les collaborations durent moins de 3 ans ou sont limitées à la durée de certains projets.
Davantage d'investissements de la part des agences de création de contenu
L'année prochaine, les clients souhaitent davantage de soutien de la part des agences dans les disciplines suivantes : contenu (40%), stratégie de marque/communication (27%), technologie de marketing (27%) et création (25%). Un soutien moins important est demandé dans les domaines de la production (38%), de la stratégie média et de la communication en direct (32% chacun) ainsi que de l'achat média et des RP/affaires publiques (27% chacun).
Pas de changement dans la rémunération des agences
Les formes d'honoraires les plus fréquentes restent l'offre (46%), la tarification agile (31%) et les honoraires en pourcentage (18%). La location d'équipe (8%) et les honoraires basés sur les résultats (3%) sont moins souvent utilisés.
Plus de CO2-entreprises à bilan positif - baisse de l'importance du bilan CO2-empreinte carbone
Alors que la proportion d'entreprises disposant d'un bilan carbone a augmenté (56% contre 47% l'année précédente), l'importance du CO2-L'importance de l'empreinte carbone dans les campagnes publicitaires a diminué. Seuls 23% des personnes interrogées considèrent encore l'empreinte comme importante ou très importante en 2026, contre 34% l'année précédente. Une majorité de 45% évalue l'importance du CO2-Les campagnes publicitaires sont neutres en ce qui concerne l'empreinte carbone, avec un "ni l'un ni l'autre".
Les commanditaires utilisent l'IA pour la stratégie, la création et les médias
L'intelligence artificielle est largement utilisée dans les domaines des médias, de la création et de la stratégie/du conseil, tant par les clients que par les agences. Alors que l'utilisation de l'IA par les clients peut encore être développée dans les disciplines médiatiques, les donneurs d'ordre partent du principe que les agences y ont déjà davantage recours. Les annonceurs utilisent déjà l'IA de manière intensive dans la recherche d'idées et le développement de concepts (82%), dans la génération de textes (94%) ainsi que dans la création d'images et de vidéos (65%). De même, l'IA est souvent utilisée pour les analyses de marché et de la concurrence (65%), les insights de groupes cibles et la création de persona (55%) ainsi que la cartographie du parcours client (32%).
A propos de l'enquête : Dans le cadre de l'"Indicateur sectoriel 2026" de SWA et LSA, 145 annonceurs renommés de Suisse romande et alémanique ont participé en ligne entre octobre et novembre 2025. Les résultats détaillés peuvent être obtenus auprès des bureaux des deux associations