Come sopravviveranno i fornitori di servizi di stampa in futuro


INDUSTRIA DELLA STAMPA L'industria della stampa sta attraversando un periodo di cambiamenti: i media digitali, Internet e le mutate aspettative dei clienti pongono il settore di fronte a sfide importanti. Il rapporto "drupa Global Insights" illustra i gravi cambiamenti del settore, ma mostra anche che la maggior parte dei fornitori di servizi di stampa non si sta adattando adeguatamente al mercato globale in rapida evoluzione.
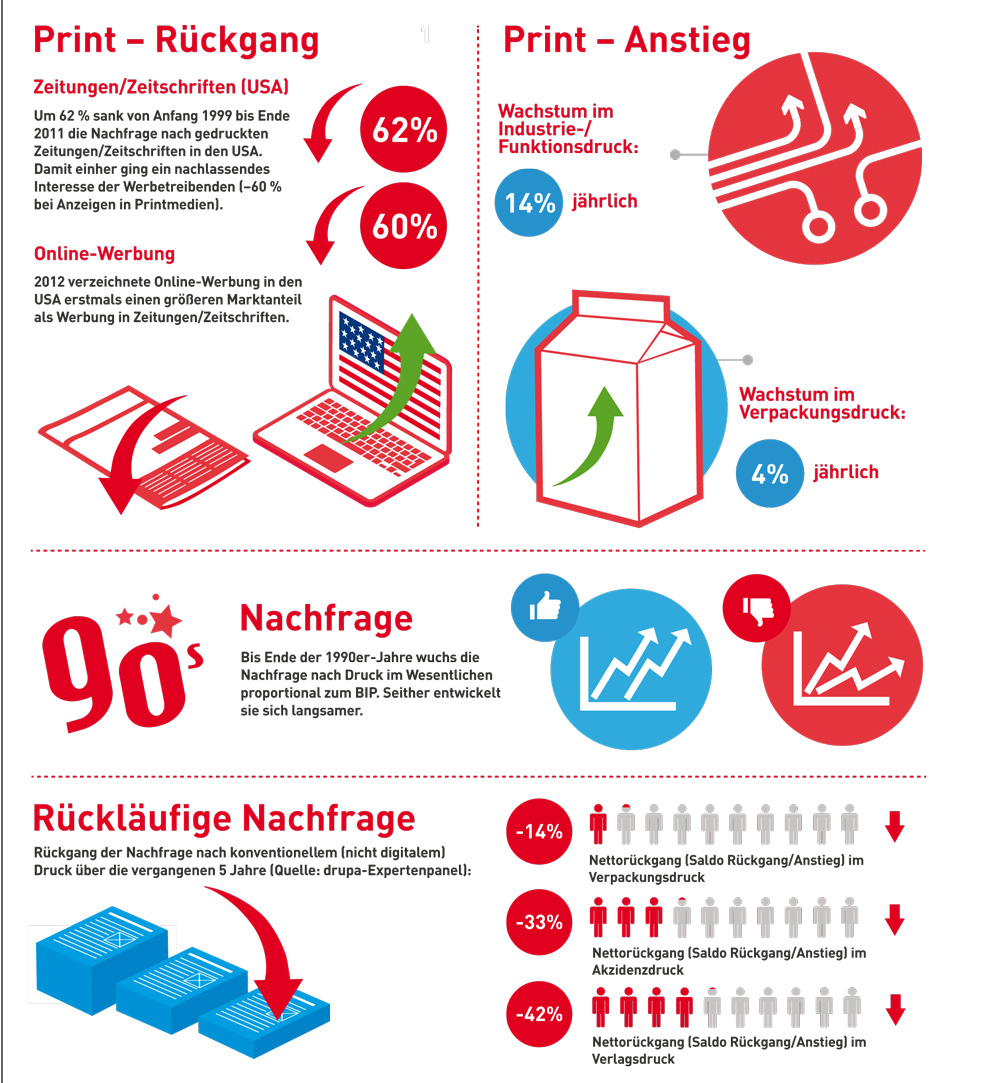
La digitalizzazione pone alcune sfide importanti per gli stampatori. Fino alla metà degli anni '90, tutte le comunicazioni avvenivano attraverso mezzi analogici come la stampa, la radio e il telefono. La stampa era considerata il mezzo più antico del mondo e la carta godeva di una domanda forte e stabile. Negli ultimi 15 anni, con l'introduzione della tecnologia digitale, la quota di comunicazione digitale è aumentata costantemente e le forme analogiche sono state emarginate. In questo contesto, è importante esaminare più da vicino le strategie dei fornitori di servizi di stampa di tutto il mondo per affrontare queste sfide e documentare le risposte dell'industria della stampa a questo cambiamento fondamentale.Diminuzione della domandaAd esempio, il 46% del gruppo di esperti internazionali di drupa riferisce di un calo della domanda di prodotti convenzionali, non stampati in digitale, negli ultimi cinque anni. D'altro canto, il 21% segnala un aumento della domanda di prodotti convenzionali. Un'analisi più approfondita dei dati per settore rivela che il settore degli imballaggi è quello che ha ottenuto i risultati migliori, con una percentuale significativamente inferiore, pari al 14%, rispetto al 33% degli stampatori commerciali e al 42% dell'editoria. Il nove per cento ha registrato un calo della domanda di carta. Questo risultato contrasta con gli aumenti registrati per il cartone, i materiali flessibili, il metallo, il vetro e i tessuti. La pubblicità genera la quota maggiore di spesa per la stampa, quindi il costante passaggio dalla stampa alle forme di comunicazione digitale ha conseguenze particolarmente drastiche. Il declino relativo della stampa non riguarda tutti i mercati allo stesso modo, alcuni settori sono particolarmente colpiti. Ad esempio, i giornali: Negli Stati Uniti hanno subito un calo del 62% tra il 1999 e il 2012. Nello stesso periodo, la domanda di pubblicità stampata è diminuita del 60%, poiché l'industria pubblicitaria si è affidata sempre più alla comunicazione digitale. Al contrario, si prevede che l'industria del packaging crescerà del 4% all'anno fino al 2018. Il motivo è ovvio: internet non influisce sulla domanda di imballaggi. Anche le applicazioni di stampa industriale e funzionale registrano tassi di crescita annui di circa il 13%, anche se da un livello inferiore.L'alluvione digitalePer comprendere il drastico cambiamento della comunicazione, è necessario osservare da vicino lo sviluppo delle tecnologie digitali negli ultimi 25 anni: La costante riduzione dei costi e l'aumento delle prestazioni dei chip dei computer, le reti sempre più veloci con una maggiore larghezza di banda e il rapido aumento degli utenti interconnessi hanno fatto sì che Internet crescesse enormemente in un tempo molto breve.Se si considera anche la comunicazione mobile, diventa subito chiaro perché le tecnologie digitali dominano il mercato e tutti gli altri canali di comunicazione sono in relativo declino. Nel 2012, il 35% della popolazione mondiale era già connesso a Internet. E nel 2013 c'erano già 3,4 miliardi di utenti di telefonia mobile registrati in tutto il mondo, cioè poco meno della metà della popolazione mondiale. Tutto ciò rende chiaro che la stampa fa parte di un'industria della comunicazione a più livelli. Di conseguenza, i fornitori di servizi di stampa devono rivolgersi sempre più alle tecnologie informatiche. Ma la realtà è ancora diversa: Solo il 23% del panel di esperti di drupa ha registrato un aumento della spesa IT negli ultimi cinque anni e praticamente tutti i decision maker intervistati hanno dichiarato una carenza di specialisti IT.Il passaggio alla comunicazione digitalePer spiegare il rapido passaggio alla comunicazione digitale negli ultimi 30 anni si possono utilizzare diversi fattori: - la comunicazione digitale è veloce; - l'interattività presenta grandi vantaggi; - i consumatori si sono abituati a essere sempre online e su un'ampia varietà di piattaforme.
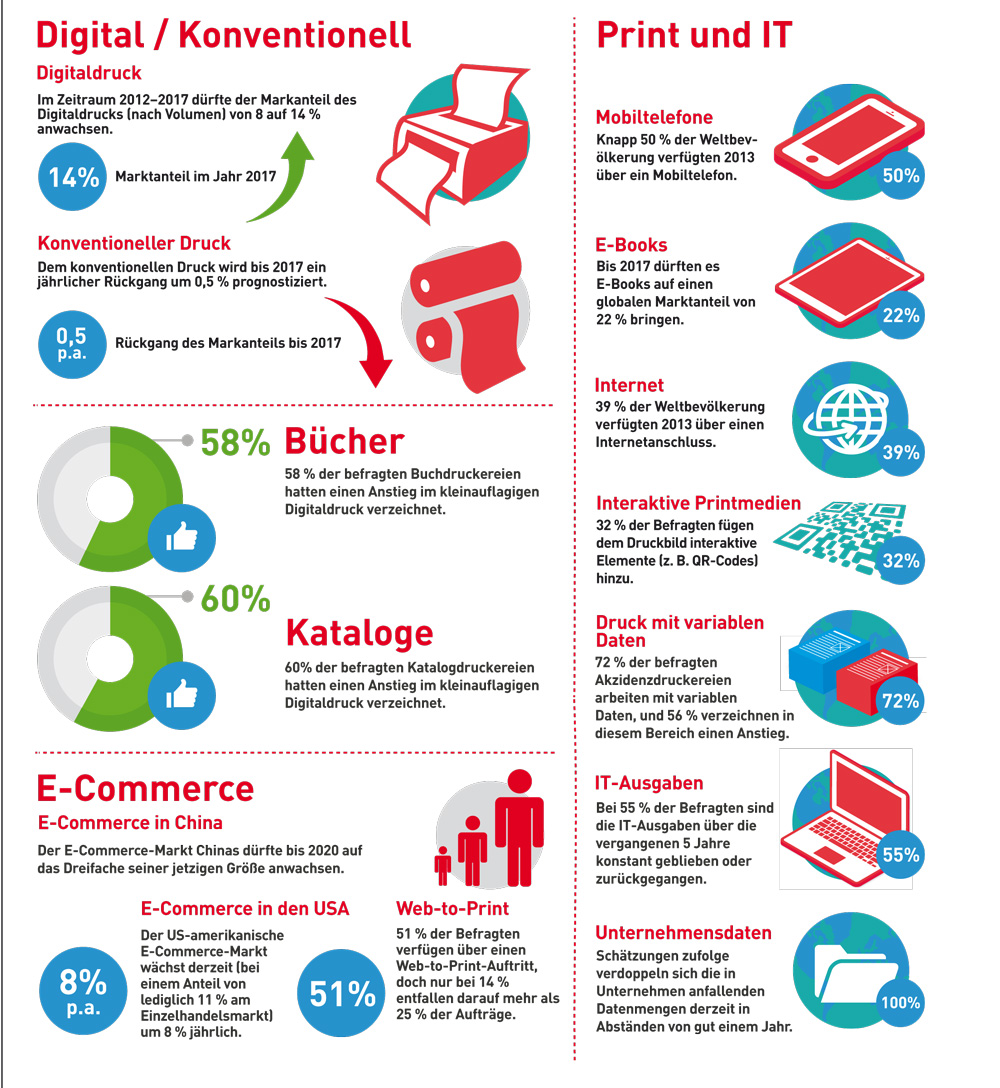
Gli esperti di marketing esaminano tutti i canali di comunicazione disponibili e decidono infine il formato che meglio si adatta al budget e che ottiene il più alto tasso di risposta. La stampa ha un vantaggio immenso nelle campagne multicanale. Secondo i dati, il tasso di risposta medio agli invii postali è del 3,4%, ma solo dello 0,12% alle e-mail. Una soluzione interessante e promettente è quindi la comunicazione postale che conduce il consumatore ai canali digitali attraverso elementi interattivi.Ricerca di ulteriori fonti di redditoCome stanno rispondendo a questa sfida le tipografie commerciali presenti nel panel di drupa? In generale, stanno cercando di ottenere ulteriori flussi di entrate aggiungendo ai loro portafogli nuovi servizi come il Web-to-print (W2P), la gestione dei dati dei clienti, la gestione delle risorse digitali (DAM) e altri strumenti basati su Internet. Nel 2012, ad esempio, le vendite di pubblicità online negli Stati Uniti sono state superiori alle vendite totali di pubblicità stampata su giornali e riviste messe insieme. In questo contesto, gli editori di giornali non sono certo tra i beneficiari. Secondo i calcoli, il profitto per gli editori derivante da ogni pubblicità digitale è di 1 dollaro USA, a fronte di un meno 25 dollari USA che deriva dalla migrazione della pubblicità cartacea. Ma mentre i ricavi degli editori di riviste nel settore digitale stanno aumentando rapidamente (soprattutto per i prodotti B2B), ci vorranno molti anni prima che i ricavi dalla pubblicità e dalla distribuzione cartacea, attualmente ancora la più importante fonte di reddito, si esauriscano completamente.Stampa su richiesta e stampa digitaleLa storia è simile per i libri: anche in questo caso, il libro stampato rimarrà la più importante fonte di reddito per gli stampatori per alcuni anni a venire. Ma la struttura distributiva degli editori di libri sta affrontando da tempo drastici cambiamenti, innescati dalle attuali tendenze dell'e-commerce e dalla rapida crescita del print-on-demand (PoD) digitale. Sebbene la distribuzione degli eBook sia in aumento, si tratta più di un supplemento ai libri stampati e meno di un'alternativa. I membri del panel di esperti di drupa del settore della stampa editoriale hanno affrontato queste sfide offrendo la stampa su richiesta o la stampa digitale a bassa tiratura, adattandosi alle fasi del processo di e-commerce e offrendo una serie di nuovi servizi, come la gestione dei dati dei clienti o l'adattamento dei file a dispositivi di output alternativi. Mentre per la produzione di libri si registrano dati di vendita in calo o, nel migliore dei casi, stagnanti, la stampa digitale a bassa tiratura registra una crescita del 59% e il digitale on-demand un aumento del 51%.La sostenibilità acquista sempre più importanzaIl tema della sostenibilità è sempre più importante per editori, marketer e consumatori. Il dibattito si è evoluto: Al di là degli slogan polemici contro la carta, si riconosce sempre più l'impatto ambientale e i vantaggi delle infrastrutture digitali, che ora sono molto più efficacemente adattate al loro uso, tenendo conto della loro sostenibilità, e collegate ai canali mediatici appropriati in ogni caso. In questo contesto, il gruppo di esperti ha individuato un cambiamento negli acquisti di carta da parte dei clienti, che si manifesta soprattutto nella crescente domanda di prodotti provenienti da fornitori di carta eco-certificata.L'ascesa incontrollata del commercio elettronicoNegli ultimi 20 anni, l'eCommerce si è trasformato da un mercato di nicchia a un business gigantesco in molti Paesi, interessando praticamente tutti i settori e la maggior parte dei consumatori. I tassi di crescita sono impressionanti: persino il mercato statunitense, ampiamente saturo, registra una crescita annua dell'8%. La Cina sta già avviando una manovra di sorpasso: Entro il 2015, gli Stati Uniti saranno stati superati nel commercio online e il volume attuale sarà triplicato entro il 2020. L'eCommerce offre molti vantaggi che spiegano questo boom. Con l'aumento degli utenti di Internet tramite smartphone (mCommerce), questa rapida crescita si accelererà ulteriormente.Lo studio sottolinea le conseguenze già riconoscibili e di vasta portata dell'eCommerce per l'industria musicale, gli editori, i grossisti e le banche. Ma l'industria della stampa non si è ancora impegnata a sufficienza per sfruttare il grande potenziale di questo sviluppo. Mentre il 51% dei membri del panel dispone di web-to-print, solo il 14% dichiara di utilizzare questo servizio per più del 25% dei propri lavori. Gli stampatori commerciali del panel di drupa offrono una varietà di prodotti in vendita sul web, ma a parte alcune storie di successo, un recente studio condotto negli Stati Uniti ha dimostrato che solo una struttura W2P su quattro nelle aziende di stampa è stata giudicata di successo. Nella stampa di cataloghi, il 47% del panel ha riferito di un calo delle vendite di prodotti di stampa convenzionali, mentre il 15% ha segnalato un aumento, con un calo complessivo del 31%. Ci sono buone notizie per i cataloghi con versione: In questo caso, il 47% ha segnalato un aumento, mentre il 60% ha registrato un aumento per le tirature molto brevi. La ragione è ovvia: gli inserzionisti hanno capito che i cataloghi stampati incrementano le vendite online, quindi la stampa è un prezioso alleato nel commercio elettronico quando fa parte di una campagna multicanale integrata.La produzione di massa personalizzata è in aumentoIl settore sta subendo un cambiamento radicale: la tendenza è quella di passare dalla produzione di massa di prodotti di stampa statici a una quota sempre maggiore di lavori di stampa digitale di dimensioni ridotte, fino alla singola copia personalizzata. Questo sviluppo è stato innescato dalla diffusione dei canali di comunicazione digitali e da processi di gestione dei dati e del flusso di lavoro molto complessi. La stampa di dati variabili (VDP) è il prerequisito più importante per poter soddisfare in modo ottimale le mutate esigenze dei clienti. Mentre per i prodotti di stampa statica si prevede un leggero calo (dello 0,5% all'anno fino al 2017), la stampa digitale dovrebbe raddoppiare l'attuale volume di stampa digitale, raggiungendo un volume totale del 14% entro il 2017.Il 72% degli stampatori commerciali presenti nel panel drupa offre la VDP, di cui il 56% riferisce una crescita da lieve a importante, anche se con un volume iniziale ridotto. Per gli stampatori commerciali, l'acquisto di una stampante digitale elettrografica per fogli singoli nell'autunno 2013 è stato l'investimento più importante. Un altro sviluppo degno di nota è il mercato in rapida crescita della stampa interattiva (codici QR, realtà aumentata). Ciò apre un ruolo importante per la stampa nel commercio online. Non sorprende quindi che il 32% dei membri del panel offra almeno un servizio di questo tipo.I big data come sfidaIl motore più importante della produzione di massa personalizzata è la quantità sempre crescente di dati digitali memorizzati - la parola chiave è Big Data. I volumi di dati sono così grandi che le analisi convenzionali stanno raggiungendo i loro limiti. Per i dati commerciali online, ad esempio, si prevede un aumento annuale del 40%. Ma solo il software adatto e le competenze necessarie per utilizzarlo consentono un marketing altamente mirato, fino alla completa personalizzazione, sia digitale che cartacea. Lungo la catena del valore del packaging, si è già risposto con modelli di business just-in-time e on-demand per ridurre i tempi dei progetti, tagliare i costi ed evitare gli sprechi. Problemi tecnici come la gestione precisa del colore sono già stati risolti e, grazie alla crescente flessibilità dei processi produttivi, il nuovo potenziale di mercato può essere sfruttato in modo ottimale. Non sorprende quindi che il 50% degli esperti dell'industria dell'imballaggio abbia almeno una forma di stampa interattiva nel proprio portafoglio: il 43% realizza la stampa di dati variabili e il 41% offre servizi di stampa personalizzati, anche se con una quota di SKU (stock keeping unit) attualmente ancora bassa.Internet come maledizione e benedizioneInternet offre l'opportunità di mettersi in proprio, ma ha anche intensificato la concorrenza per gli ordini individuali, perché i clienti non devono più recarsi di persona presso le tipografie e molte più aziende di stampa sono in concorrenza tra loro su scala globale. Nel corso della produzione di massa personalizzata, sono stati aggiunti nuovi prodotti alla gamma standard di biglietti da visita e articoli di cancelleria: Le stampanti commerciali ora forniscono libri fotografici e calendari, mentre le stampanti industriali producono articoli decorativi. Oltre il 50% degli stampatori commerciali presenti nel panel drupa stampa prodotti personalizzati, anche se ciò richiede maggiori investimenti in tecnologie speciali e misure promozionali, come nel caso dei fotolibri, ad esempio. Più della metà degli stampatori commerciali (51%) offre il direct mail e, sebbene i dati indichino un forte calo del volume complessivo, si registra una crescita del direct mail mirato.In sintesi, il primo passo è che l'industria della stampa compia uno sforzo maggiore per avvicinarsi al cliente e ai suoi clienti. Solo allora si potrà sfruttare il potenziale della personalizzazione o del versioning dei prodotti di stampa.Lavorare con InternetUna cosa è certa: Internet rappresenta un'opportunità per i fornitori di servizi di stampa e li aiuta a competere. Nel processo ha cambiato radicalmente le strutture di vendita e di marketing. Il panel di esperti di drupa ha ammesso di non essersi occupato a sufficienza di innovazioni come la gestione dei dati dei clienti (solo il 34% utilizza questa tecnologia), l'analisi dei siti web (23%) e i social media (25%), e solo il 17% utilizza queste possibilità in campagne integrate, che si sono rivelate il modo migliore per utilizzare questi canali.Parola chiave "customer journey" su più canali e sua efficacia: quanti fornitori di servizi di stampa hanno sottoposto il "customer journey" della propria azienda a un'analisi obiettiva? Un'ampia percentuale dei membri del panel di drupa (84%) ha dichiarato di utilizzare portali FTP/ upload, ma solo il 55% utilizza il controllo automatizzato pre-flight, il 44% il DAM. Sorprendentemente, solo il 47% lavora con sistemi integrati di calcolo dei costi, gestione dei lavori e job ticket. Il 61% del panel effettua i propri acquisti online e il 54% di coloro che utilizzano il MIS lo utilizza anche con accesso remoto. Fin qui tutto bene, ma meno della metà degli intervistati utilizza Internet per la formazione, la ricerca di personale, il miglioramento della business intelligence o la valutazione del credito. Il risultato è sorprendente: solo un numero esiguo di aziende sfrutta il potenziale di questi servizi online per aumentare la propria competitività e redditività.
La versione completa dello studio (in inglese) è disponibile da subito al prezzo di 249,00 euro presso Messe Düsseldorf (www.drupa.de/1131) disponibile in formato PDF.