Dans son dernier rapport intitulé « L'Allemagne en streaming – Aperçus exclusifs d'un marché en pleine évolution », la Gesellschaft für integrierte Kommunikationsforschung (GIK) a recensé les grandes tendances en matière de streaming vidéo sur le marché allemand. L'étude montre que le streaming n'est pas un phénomène monolithique, mais un écosystème différencié, caractérisé par des rôles bien définis, des publics cibles variés et des modes d'utilisation spécifiques à chaque plateforme. Ce rapport constitue une source d'informations précieuse pour les annonceurs, les agences médias et les spécialistes du marketing.
Tendances du streaming vidéo : chaque plateforme a son propre rôle
L'une des principales conclusions de l'étude « b4p-Trends » est que les utilisateurs attribuent des profils clairement distincts aux différentes plateformes de streaming. YouTube et Amazon Prime Video sont synonymes d'une large gamme de contenus, tandis que Netflix, Disney+ et Paramount+ sont associés aux films et aux séries. RTL+ présente un profil de divertissement qui lui est propre et serait notamment associé aux séries, aux émissions de téléréalité et aux émissions de divertissement. Sky est clairement synonyme de sport en direct, Discovery+ de documentaires et d’émissions de magazine, et Welt live d’actualités.
Les principales motivations d'utilisation, toutes plateformes confondues, sont le divertissement (66 %), la détente et la relaxation (49 %) ainsi que l'information (39 %). Dans le même temps, le problème d’orientation s’accentue : 61 % des personnes interrogées se sentent parfois dépassées par le grand nombre de fournisseurs, et 57 % par la diversité des contenus proposés au sein de chaque service. 59 % déclarent passer souvent trop de temps à rechercher des contenus adaptés lorsqu’elles regardent des contenus en streaming.

Les 16-29 ans constituent le groupe cible le plus assidu en matière de streaming
En termes de fréquence d'utilisation, les 16-29 ans se démarquent nettement : 92 % des personnes de cette tranche d'âge regardent des vidéos au moins une fois par mois sur des plateformes de réseaux sociaux telles que YouTube, Instagram, TikTok ou Twitch (population totale : 69 %). 88 % utilisent au moins une fois par mois des services de streaming par abonnement tels qu’Amazon Prime Video, Netflix, RTL+ ou Joyn (total : 71 % ; 30-49 ans : 81 % ; 50 ans et plus : 56 %).
Avec l'âge, les priorités évoluent : la vidéo sociale perd de son importance, tandis que les médiathèques des chaînes ARD et ZDF, ainsi que les portails de streaming TV tels que Waipu.tv, Zattoo ou MagentaTV, restent solides avec un taux d'utilisation mensuel de 67 % et un profil d'âge équilibré. Les vidéos diffusées sur des sites d'information tels que n-tv ou Welt Live constituent le quatrième pilier du marché, avec un taux d'utilisation mensuel de 40 % et un public majoritairement masculin et plus jeune que la moyenne.
Selon cette étude, le prix (62 %) et les contenus disponibles (48 %) sont les critères déterminants dans le choix d'un service de streaming. Viennent ensuite, loin derrière, la flexibilité (31 %), l'absence de publicité (26 %) et l'actualité des contenus (25 %).
La télévision reste la plateforme de streaming numéro un
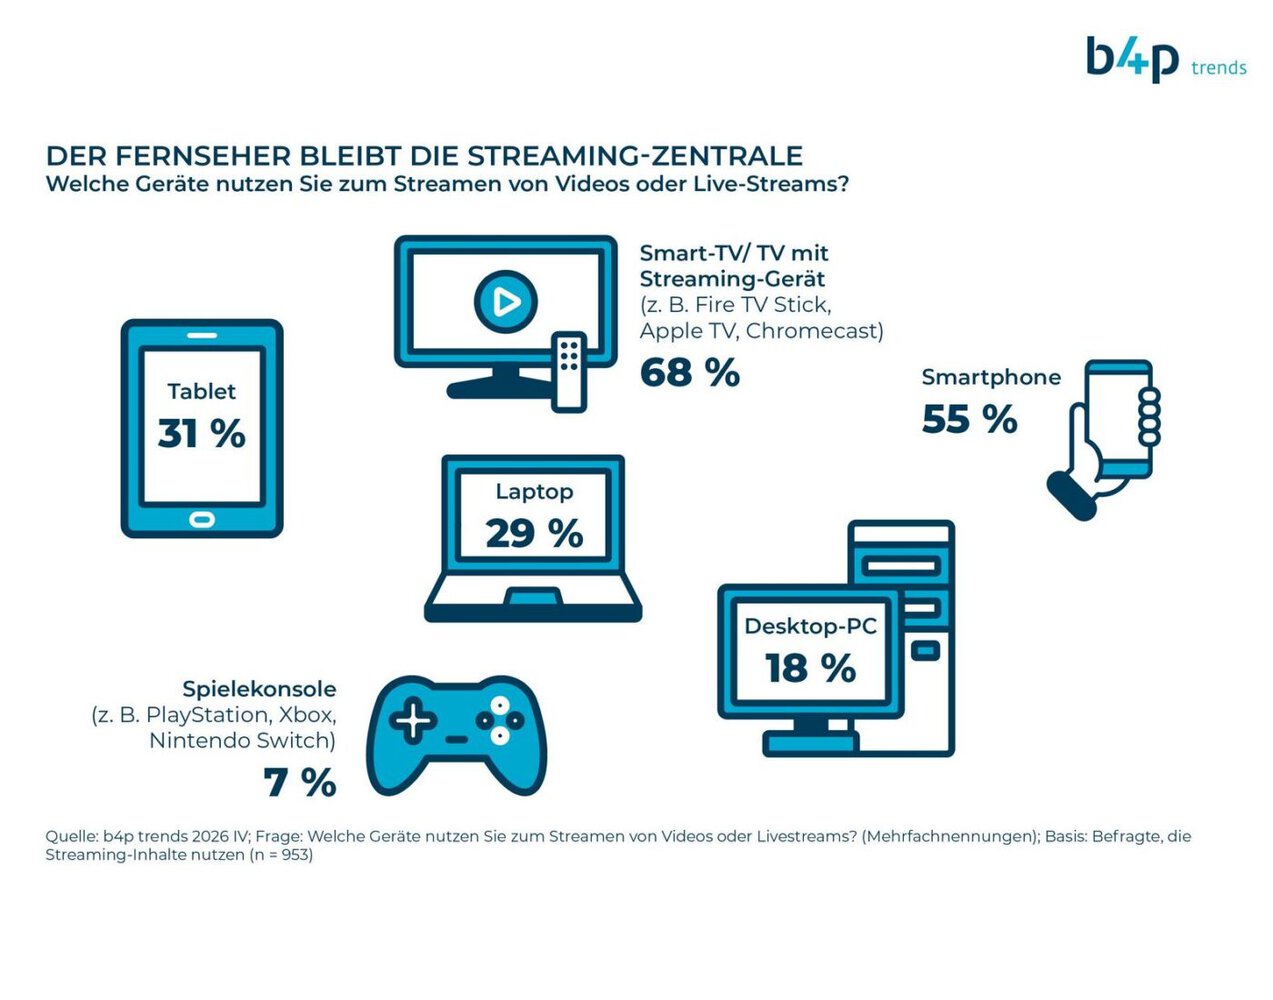
Malgré les habitudes d'utilisation mobiles des jeunes publics, la télévision reste l'appareil de streaming le plus utilisé : 68 % des personnes interrogées regardent des contenus en streaming sur grand écran, suivis par le smartphone (55 %), la tablette (31 %) et l'ordinateur portable (29 %). 84 % préfèrent regarder des films et des séries sur grand écran, tandis que le smartphone est l'appareil de prédilection pour les vidéos sur les réseaux sociaux (70 %).
Par ailleurs, le « second screening » fait désormais partie intégrante du quotidien : 31 % des personnes interrogées utilisent fréquemment ou systématiquement un deuxième écran, non seulement pour se distraire (32 %), mais aussi pour communiquer (33 %), obtenir des informations complémentaires (25 %) ou simplement par habitude (30 %). Le « co-viewing » reste également d'actualité : 51 % des personnes qui consomment des contenus avec d'autres le font généralement à deux.

La publicité dans le streaming : son intégration est déterminante pour son acceptation
Le rapport sur les tendances b4p accorde une attention particulière à la perception de la publicité dans le contexte du streaming. 48 % des personnes interrogées n'ont en principe aucun problème avec la publicité, et pour plus de la moitié d'entre elles (54 %), de courtes interruptions publicitaires sont acceptables. Pour 69 % d'entre eux, un abonnement moins cher avec de la publicité est plus attractif qu'un abonnement plus cher sans publicité, tandis que 36 % seraient prêts à payer plus cher pour une offre entièrement sans publicité.
Le mode d'intégration est déterminant pour l'acceptation : 56 % des personnes interrogées affirment que la publicité affichée sur le bord de l'écran est moins gênante que les interruptions pendant le visionnage. 54 % trouvent la publicité plus acceptable lorsqu'elle correspond à leurs centres d'intérêt. Plus d'un tiers (35 %) des personnes interrogées indiquent découvrir parfois des produits ou des offres intéressants grâce à la publicité.
Le créateur de contenu, une référence en pleine expansion
Dans la jungle du streaming, qui ne cesse de s'étendre, les créateurs de contenu jouent un rôle de plus en plus important pour aider les utilisateurs à s'y retrouver. Leurs recommandations influencent ces derniers tant dans le choix des films, séries ou vidéos (36 %) que dans celui du service de streaming (28 %). Deux tiers des personnes interrogées regardent au moins occasionnellement des contenus proposés par des créateurs, et une personne sur deux suit des créateurs sur Twitch, TikTok, Instagram, YouTube et autres plateformes similaires.
Indépendamment de Creator, les utilisateurs se fient aux recommandations des plateformes de streaming elles-mêmes (27 %) ainsi qu’aux bandes-annonces diffusées dans les programmes télévisés classiques (25 %). Près d'une personne sur cinq (19 %) consulte des magazines de programmes payants ou des quotidiens et des suppléments publiés par des marques médiatiques connues (16 %).
Clarissa Moughrabi, porte-parole de la GIK pour 2026, résume ces conclusions : « Dans la jungle du streaming, chaque plateforme est une espèce à part entière, avec ses propres rôles, son image et ses moments d’utilisation. Les tendances b4p le montrent : il n’y a pas deux services de streaming identiques. Pour s’imposer face à la concurrence, il faut comprendre ce que représente une offre, quelles motivations poussent à son utilisation, quels écrans jouent un rôle dans ce contexte et comment les contenus et la publicité s’y intègrent. »
Dans le cadre de l'enquête b4p « Streaming », 1 000 personnes âgées de 16 ans et plus ont été interrogées dans toute l'Allemagne entre le 11 et le 18 juin 2026. Cette enquête est représentative de l'ensemble de la population allemande utilisant Internet.
Pour plus d'informations sur les études b4p menées par la GIK, consultez : https://www.gik.media
]]>
Dans son rapport b4p intitulé « L'actualité en mutation – Comment évolue le quotidien de l'information », la Société pour la recherche en communication intégrée (GIK) a analysé les résultats d'une enquête en ligne représentative qui met en lumière de manière exhaustive les tendances actuelles en matière de consommation d'informations en Allemagne. Le résultat est sans équivoque : les marques médiatiques journalistiques conservent leur place centrale dans le quotidien de l’information, malgré la concurrence croissante des réseaux sociaux et de l’intelligence artificielle.
Les médias journalistiques, référence incontournable
Pour 85 % des personnes interrogées, les chaînes d'information des médias traditionnels sont une source d'informations d'actualité. Parallèlement, les médias d'information journalistiques sont perçus comme une référence importante pour s'orienter (78 %), se forger une opinion (74 %) et participer à la vie démocratique (73 %). Ces chiffres soulignent que les formats d'information, tant imprimés que numériques, sont bien plus que de simples fournisseurs d'informations : ils remplissent une fonction sociale.
Selon la situation, les utilisateurs et utilisatrices ont recours à différents canaux et formats. Pour obtenir des informations rapides, ce sont les sites web ou les applications d’actualités qui dominent, avec 66 %. Pour des informations approfondies et structurées, 49 % préfèrent le journal ou l’édition numérique, tandis que les formats vidéo sont utilisés par 54 % des personnes interrogées, principalement pour vivre les événements en direct, comme les reportages en direct. 62 % des personnes interrogées s’attendent par ailleurs à pouvoir consulter les contenus d’actualité sur tous les canaux.
Les réseaux sociaux : un support secondaire et un canal ciblé
Les réseaux sociaux jouent également un rôle important dans le mix d'informations : 63 % des personnes interrogées y tombent plutôt par hasard sur l'actualité. Parallèlement, une personne sur deux utilise de manière ciblée les réseaux sociaux des marques médiatiques établies pour s’informer rapidement des principaux titres de l’actualité du jour. Cela montre que les réseaux sociaux servent moins de source d’information à part entière que de point d’accès à des contenus journalistiques.
Les newsletters et les podcasts en tant que formats à part entière
L'une des principales conclusions de l'étude concerne les tendances en matière de consommation d'informations liées aux newsletters et aux podcasts : ces deux formats se sont imposés comme des éléments incontournables du quotidien informationnel. 37 % des personnes interrogées utilisent les newsletters pour obtenir rapidement et de manière structurée un aperçu concis des sujets pertinents. Les podcasts, en revanche, sont principalement utilisés lorsque les utilisateurs souhaitent approfondir des sujets complexes et ont besoin d’une mise en perspective ainsi que de connaissances de fond (29 %).
Le potentiel de croissance est particulièrement marqué pour les newsletters locales et régionales : 71 % des personnes interrogées se disent intéressées par ce type de formats, mais à ce jour, seules 22 % d'entre elles sont abonnées à une telle offre. Parmi ceux qui sont déjà abonnés à une newsletter médiatique, outre les contenus locaux et régionaux (52 %), ce sont surtout les offres thématiques spécialisées (44 %) ainsi que les synthèses d'actualités sélectionnées (41 %) qui remportent le plus de succès.
L'IA comme point de départ – la vérification reste l'apanage des sources journalistiques
L'influence des applications d'IA et des chatbots sur la consommation d'actualités ne cesse de croître, mais là encore, l'étude dresse un tableau nuancé : Plus de la moitié des utilisateurs et utilisatrices d’IA (56 %) ont recours aux chatbots pour s’orienter dans un premier temps, mais se tournent ensuite vers des contenus journalistiques pour vérifier et approfondir leurs informations. Si 69 % considèrent l’IA comme utile pour obtenir un premier aperçu, ils font toutefois davantage confiance aux sources originales lorsqu’il s’agit de l’actualité. 78 % attendent de la transparence quant aux sources, tandis que 77 % examinent d’un œil critique les informations fournies.
La génération Z se montre particulièrement critique vis-à-vis de l’IA : 85 % des 16-29 ans considèrent qu’il est important que les applications d’IA mentionnent de manière transparente les sources issues de médias reconnus – une proportion nettement supérieure à celle observée chez les 30-49 ans et les plus de 50 ans (76 % dans chaque cas). Parallèlement, 77 % des membres de la génération Z utilisent les applications d’IA pour obtenir un premier aperçu, mais se fient ensuite davantage aux contenus rédactionnels. Deux tiers d’entre eux approfondissent ensuite leurs recherches en consultant des sources journalistiques originales après avoir utilisé l’IA, tandis que seuls 23 % s’appuient principalement sur l’IA.
Un résultat surprenant concerne la confiance de la génération Z dans les médias journalistiques : 63 % d'entre eux considèrent que les informations diffusées par les médias allemands sont crédibles – le pourcentage le plus élevé parmi toutes les tranches d'âge. 72 % utilisent les réseaux sociaux des marques médiatiques établies pour consulter rapidement les gros titres, tandis que 69 % se rendent directement sur les sites d'actualités ou utilisent des applications.
Clarissa Moughrabi, porte-parole de la direction de GIK, résume ainsi ces conclusions : « Le parcours d'information est aujourd'hui plus varié que jamais. Selon la situation, les utilisateurs et utilisatrices passent d’une application à un journal, à une newsletter, à un podcast, à une vidéo, aux réseaux sociaux et à l’IA. Alors que les réseaux sociaux et l’IA offrent des accès supplémentaires aux sujets et à l’actualité, les marques médiatiques journalistiques restent, sur l’ensemble des canaux, la référence en matière d’orientation, de crédibilité, de vérification et d’approfondissement. »
De plus amples informations sur le rapport de tendances b4p sont disponibles sur le site web de la GIK : https://www.gik.de
]]>
Une chute, un accident de vélo ou simplement une glissade : une paralysie médullaire bouleverse la vie d'un moment à l'autre. Le GSP aide les personnes concernées à retrouver une vie aussi autonome que possible et les accompagne - tout au long de leur vie. La clé de cette réussite est un réseau de prestations unique au monde, qui offre un suivi médical hautement spécialisé, facilite l'intégration dans la vie professionnelle, familiale et sociale, encourage la recherche spécifique et assure un accompagnement à vie.
Cette promesse de prestations doit être communiquée aux patients, aux professionnels, aux membres, aux donateurs et au public. Parallèlement, le sentiment d'appartenance à la communauté est renforcé en interne. L'objectif est de faire en sorte que le GSP soit perçu comme un accompagnateur qui place l'être humain au centre de ses préoccupations et le traite d'égal à égal.

Le P de Croix reste - les couleurs et les éléments de conception sont plus dynamiques
Un logo, composé d'une marque figurative unificatrice et du nom de l'organisation concernée, doit créer la clarté attendue dans la communication. Un super-signe ouvert et mobile en forme de P en croix fonctionne comme un élément de conception central et vibrant, créant un langage visuel commun dynamique - main dans la main avec la couleur bleue, complétée par d'autres teintes subtiles pour les accents. Un principe de mise en page flexible permet aux organisations de rendre leur communication facilement accessible, un langage de marque général avec des messages spécifiques pour les organisations complètent l'expérience globale.
La nouvelle expérience de marque déploie pour la première fois son plein effet dans la nouvelle campagne de Salutations amicales pour le GSP (Markt-kom.com a rapporté).

"En tant qu'organisation, nous nous engageons pour le bien-être des personnes et sommes financés en grande partie par des dons. En conséquence, nous avons aussi la responsabilité de communiquer nos prestations le plus efficacement possible sur le marché, de convaincre les membres, de recruter en permanence des collaborateurs forts sur le plan humain et professionnel et, en même temps, de renforcer continuellement la structure globale de notre organisation. Nous sommes fiers d'avoir réussi ce grand écart en collaboration avec MetaDesign", déclare Stefanie Kaufmann, responsable de la campagne de la Fondation suisse pour paraplégiques.
Christoph Knecht, COO de MetaDesign : "Le GSP est le leader mondial de la rééducation des personnes atteintes de paralysie médullaire - c'est impressionnant. Le comportement de communication défini et l'expérience globale montrent la force et la responsabilité que les marques peuvent et, de notre point de vue, doivent assumer pour faire entendre un thème aussi important".


