Voici l'impact de la crise du golf sur les dépenses publicitaires
Une nouvelle analyse du WARC révèle que la crise persistante dans la région du Golfe menace jusqu'à 94 milliards de dollars de croissance publicitaire mondiale. Les secteurs de la télévision, de l'automobile et du voyage sont particulièrement touchés, tandis que le référencement et les réseaux sociaux restent relativement stables.


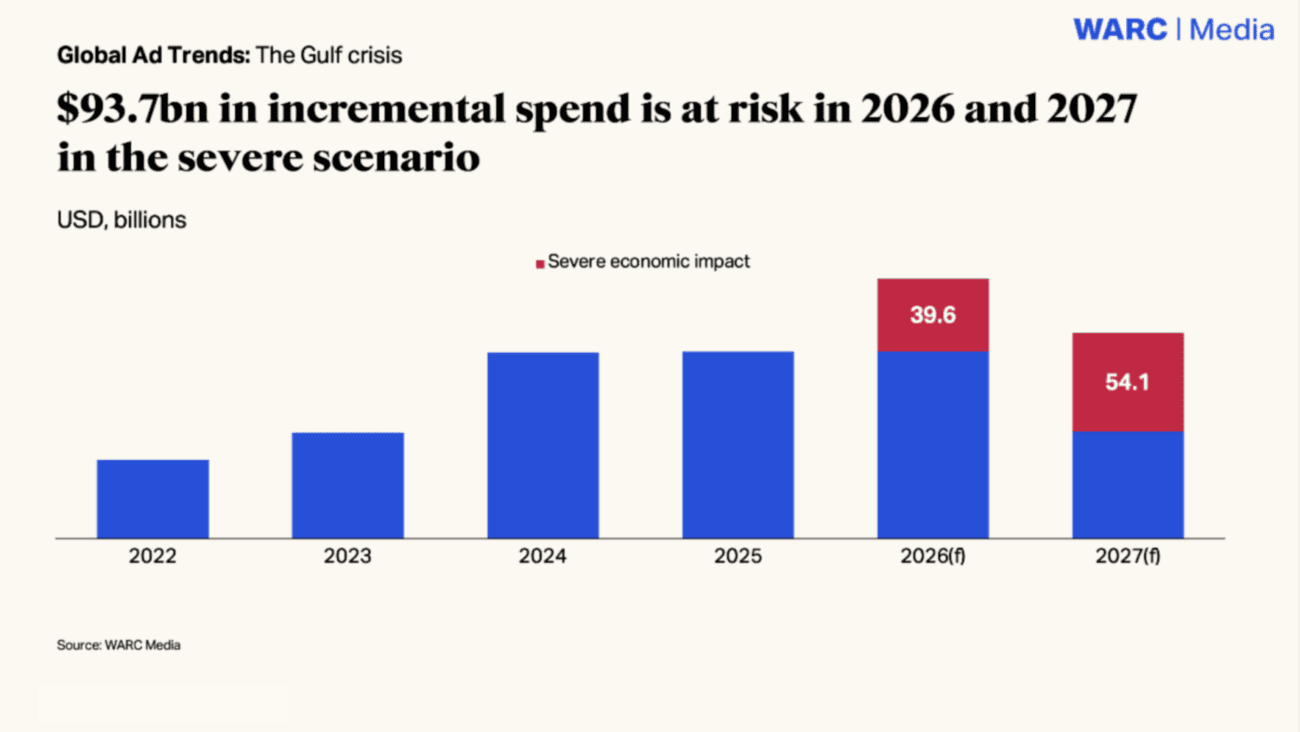
Les dépenses publicitaires mondiales sont sous pression : selon une prévision récente du WARC, la crise persistante dans la région du Golfe pourrait anéantir jusqu'à 93,7 milliards de dollars de croissance publicitaire attendue à l'échelle mondiale d'ici fin 2027. Cette analyse s'appuie sur des données issues de 100 marchés et sur un réseau neuronal propriétaire qui analyse plus de deux millions de points de données.
Dépenses publicitaires mondiales en 2026 : révision à la hausse des prévisions de base
Pour l'année en cours, le WARC table, dans son scénario de base, sur une croissance mondiale de la publicité de 11,5 %, soit une révision à la hausse par rapport aux prévisions de mars (10,6 %), portée par un premier semestre solide pour les plateformes en ligne. Le volume publicitaire mondial atteindrait ainsi 1,39 billion de dollars. Pour 2027, le WARC prévoit une croissance de 8,2 %, pour un total de 1,50 billion de dollars.
Toutefois, ce scénario de base est soumis à des réserves : si le conflit dans la région du Golfe – en particulier le blocus du détroit d'Ormuz – venait à s'aggraver davantage, la croissance de 2026 pourrait être réduite de jusqu'à 3,2 points de pourcentage, soit 39,6 milliards de dollars. En 2027, ce chiffre s'élèverait à 54,1 milliards de dollars supplémentaires.
James McDonald, directeur des données, de l'analyse et des prévisions chez WARC et auteur de l'étude, analyse la situation : « Le blocage du détroit d'Ormuz agit comme une taxe pour les consommateurs, fait grimper les prix et réduit le pouvoir d'achat réel. Si le conflit perdure ou s’intensifie encore, les risques s’orientent vers la stagflation, et des secteurs tels que le tourisme, l’automobile et l’alimentation seraient particulièrement touchés par la hausse des coûts de production et l’affaiblissement de la demande.»
Différences régionales : l'Amérique latine affiche la plus forte variation
Les répercussions de la crise sont réparties de manière inégale. L'Asie du Sud-Est et l'Amérique latine affichent certes des taux de croissance de base élevés, mais elles sont également les plus exposées. Pour l'Amérique latine – emmenée par le Brésil et le Mexique –, le WARC prévoit, dans son scénario de base, une croissance de 12,8 % pour atteindre 27,8 milliards de dollars. Dans le scénario pessimiste, ce chiffre tombe à seulement 3,4 %, soit une baisse de 9,4 points de pourcentage, ce qui représente la plus forte variation parmi toutes les régions.
La Chine est confrontée à une hausse des coûts énergétiques et de transport maritime, qui pèse sur les marges industrielles et la compétitivité à l'exportation. Les prévisions de base pour les dépenses publicitaires chinoises tablent sur une hausse de 7,9 % (223,1 milliards de dollars) ; dans le scénario pessimiste, cette hausse tombe à 5,3 %, soit une perte de 5,3 milliards de dollars.
Les États-Unis se montrent relativement résilients : la croissance de base s'élève à 9,5 %, soit 452,6 milliards de dollars ; même dans le scénario le plus pessimiste, la croissance atteint encore 7,2 %, ce qui correspond à une perte de seulement 9,8 milliards de dollars. La Coupe du monde de la FIFA et les élections de mi-mandat soutiennent également le marché.
Les marchés du Conseil de coopération du Golfe (CCG) – notamment l'Arabie saoudite, les Émirats arabes unis, le Koweït, Oman, le Qatar et Bahreïn – subissent déjà la pression d'une demande en baisse de la part des annonceurs internationaux. Dans le scénario le plus pessimiste, le marché publicitaire du CCG entre en récession, avec une baisse de 0,2 %.
Tourisme, automobile, agroalimentaire : les trois secteurs les plus vulnérables
Au niveau sectoriel, les secteurs du voyage et des transports, de l'automobile et de l'alimentation sont particulièrement exposés. Le secteur du voyage est la seule grande catégorie qui connaît déjà un recul à l'échelle mondiale : les dépenses publicitaires devraient baisser de 3,5 %, pour s'établir à 34,4 milliards de dollars. Selon le WARC, les compagnies aériennes présentes au Moyen-Orient réexaminent déjà la répartition de leurs budgets.
Dans le secteur automobile, on observe une double pression due à la hausse des coûts de production et au ralentissement de la demande de crédit à la consommation. L'Allemagne, qui compte parmi les plus grands constructeurs automobiles mondiaux, n'enregistre, dans le scénario de base, qu'une croissance de 1,9 % des dépenses publicitaires dans le secteur automobile. Si la crise venait à s'aggraver, on assisterait à une contraction de 4,2 %, ce qui correspondrait à une variation de 6,0 points de pourcentage.
Dans le scénario de base, le secteur agroalimentaire continue d’afficher une croissance solide de 10,3 %, pour atteindre 99,8 milliards de dollars ; toutefois, la hausse des coûts des engrais, les céréales, le carburant et les emballages ne permettront d’en ressentir pleinement les effets qu’au second semestre 2026, puis de manière plus marquée en 2027. Au Royaume-Uni, par exemple, les dépenses publicitaires dans le secteur alimentaire reculeraient de 0,2 % dans le scénario pessimiste, alors que le scénario de base prévoit encore une hausse de 4,9 %.
Canaux médiatiques : la télévision et la presse écrite sous pression, les dépenses publicitaires mondiales se réorientent
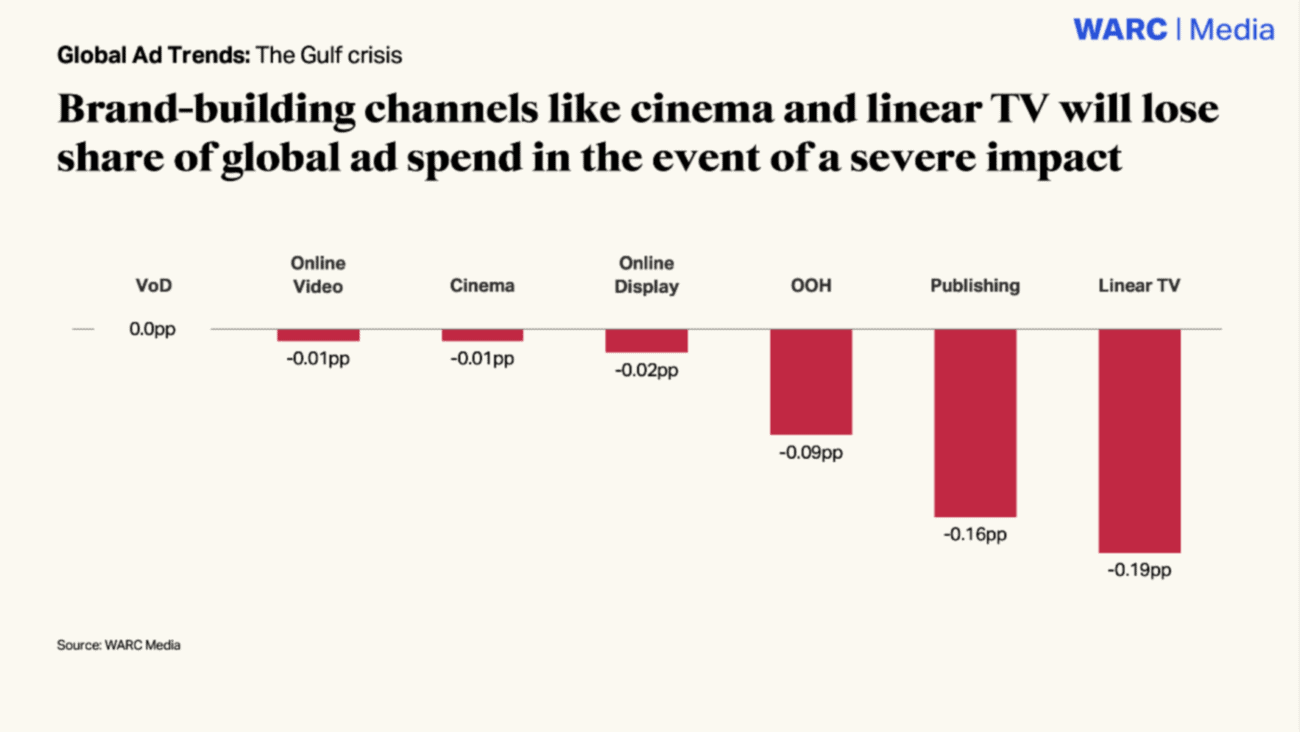
La crise affecte différemment les canaux médiatiques axés sur la marque et ceux axés sur la performance. La télévision linéaire enregistre déjà une baisse de 2,7 % dans le scénario de base – une baisse qui s'accentue pour atteindre 7,3 % dans le scénario pessimiste. La part de marché combinée de la télévision (linéaire et vidéo à la demande) passe de 12,7 % dans le scénario de base à 12,5 % dans le scénario grave. La Coupe du monde de la FIFA amortit en partie ce recul dans le scénario de base, mais ce tampon s'amenuise en cas d'escalade.
Dans le scénario pessimiste, l'édition recule de 8,5 % (contre une baisse de 0,8 % dans le scénario de base), tandis que le cinéma perd 4,0 %, alors qu'une croissance de 6,3 % était prévue dans le scénario de base. Le cinéma est considéré, avec l'édition, comme le canal le moins résilient de l'échantillon, car il est directement lié aux dépenses discrétionnaires de loisirs et aux sorties au cinéma.
Dans le scénario de base, les réseaux sociaux progressent de 20,0 % ; dans le scénario pessimiste, de 17,9 % – soit un recul de 2,1 points de pourcentage, ce qui correspond à une perte de 7,8 milliards de dollars. Le WARC souligne toutefois que la base publicitaire des réseaux sociaux est fortement concentrée sur les PME, qui pourraient réduire leurs budgets marketing en cas de baisse de la demande des ménages.
Le référencement payant – y compris l'IA générative – s'avère être le canal le plus stable : même dans le scénario le plus pessimiste, il affiche toujours une croissance de 11,0 %, soit seulement 3,3 points de pourcentage de moins que le scénario de base (14,3 %). Avec les réseaux sociaux et le retail media, les plateformes de recherche devraient encore représenter les deux tiers des dépenses publicitaires mondiales, même dans le scénario le plus extrême modélisé.
Le rapport complet du WARC sera accessible aux abonnés de WARC Media à partir du 15 juin. Un podcast consacré à ces résultats sera disponible à partir du 18 juin.
Plus d'informations : https://www.warc.com/media