Werbedruck: Das Résumé des Werbejahres
Trotz Integration der Google Werbedaten: Der Schweizer Werbemarkt bleibt erstarrt. «Wachstum geht anders», schreibt Media Focus.


Die Medienperspektive: Internet so gross wie Out-of-Home
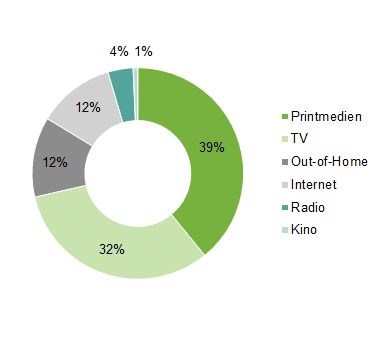
Soeben hat Media Focus zusätzlich 400 Millionen Search-Werbung rückwirkend bis 2014 in das Mess-Universum integriert. Wer jedoch dachte, dass durch bessere digitale Abdeckung der Markt auch spürbarer wächst, irrt gewaltig. Gerade einmal 3,7 Millionen Bruttowerbefranken oder minime 0,069 Prozent sind für das Jahr 2016 als Plus zu verzeichnen. Wachstum geht anders. Es zeigt sich jedoch, dass Werbung im Netz bereits 12 Prozent des Werbekuchens ausmacht. Im Durchschnitt wohl bemerkt. Für einzelne Bereiche wie Haushaltsgeräte oder für Baumärkte, beim Finanzmarkt, für Einrichtungen oder Tourismusangebote und natürlich im Fashionmarkt gehört ein digitaler Werbeanteil von deutlich über 20 Prozent mittlerweile zum guten Ton.
Werbedruck-Verteilung 2016

In der Gattungsperspektive landen die elektronischen Medien bei 2‘600 Millionen Franken (+2,8 Prozent) sowie die Aussenwerbung bei 658 Millionen Franken (+8,2 Prozent). Da der Gesamtmarkt stagniert, erschliesst sich schnell, dass die gedruckten Medien weiterhin abgenommen haben. Nur 4 von 20 Branchen haben ihre Printbudgets erhöht (unter anderem Initiativen & Kampagnen, der Detailhandel und die Branche Persönlicher Bedarf). Per Dezember weisen die Printmedien insgesamt 2’100 Millionen Franken (-5,3 Prozent) aus.
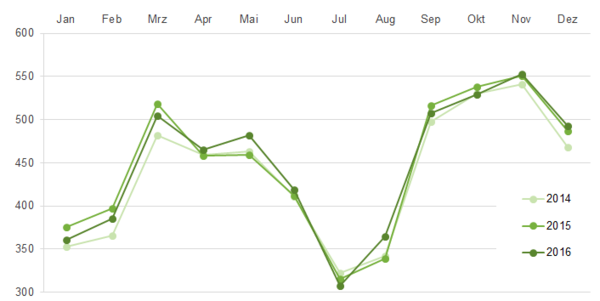
Saisonaler Verlauf aller Werbekampagnen 2016
Die Marktperspektive: Diametrales Bild zweier Gruppen
Ein Blick auf die Jahresdaten verrät sofort: In absolutem Wachstum machen das beste Rennen die Branchen «Freizeit/Tourismus» mit 16 Millionen Franken Zunahme (unter anderem Reiseveranstalter, Casinos, Autovermietungen, Erotikfachgeschäfte), «Nahrungsmittel» mit 14 Millionen Franken Zunahme (unter anderem Knorr, Twix, Giotto, Zweifel, Cailler, Barilla, Stimorol, Emmi Rahmkäse) und der Detailhandel mit 8,8 Millionen Franken Zunahme (unter anderem Coop, Migros, Otto’s, Tchibo, Volg). Zudem einige Teilsegmente wie unter anderem der Filmmarkt (+7 Millionen Franken), die Eidgenössischen Abstimmungen (+19,3 Millionen Franken), Buchverlage (+3,6 Millionen Franken), Gesundheit und Sport (+4.7 Millionen Franken)
Starke Einbrüche der Werbeaktivität von jeweils über 10 Millionen Franken Bruttowerbefranken Reduktion verzeichnen die Branchen Finanzen, Veranstaltungen, Kosmetik & Körperpflege sowie in Summe die Segmente Bauen & Industrie, Möbel und Heimtextilien.
Noch interessanter wird es, wenn die prozentuale Entwicklung der Werbeaktivität der einzelnen Branchen im Verhältnis zum prozentualen Durchschnitt der Entwicklung der Werbeaktivität aller Branchen gesetzt wird. Wenn wir diese «Relative-Werbewachstums-Geschwindigkeit» einer Branche zur Werbemarktentwicklung setzen und dies über 24 Monate und für die letzten 12 Monate betrachten, werden Trendwechsel und Trendverstärkungen visualisiert. Wenn eine Branche in 2016 prozentual stärker gewachsen ist als der Markt im Durchschnitt und prozentual schwächer als der Markt, wenn man 2015 und 2016 zusammenfasst, dann wird diese Branche als «Aufholer» kategorisiert. Dies ist deswegen hilfreich, weil die Branchenentwicklung so automatisch ins Verhältnis zur gesamthaften Marktentwicklung gesetzt wird.
Die Branchen Fahrzeuge, Mode, Reinigen, Telekommunikation, Kosmetik & Körperpflege und Veranstaltungen setzen ihren Werbeanteilsverlust der letzten zwei Jahre (Sicht auf y-Achse = linke Seite abfallend) fort und stehen auch 2016 im Verhältnis ihrer Werbevolumenentwicklung schlechter dar (Sicht auf x-Achse = unterer Bereich wiederum negativer).
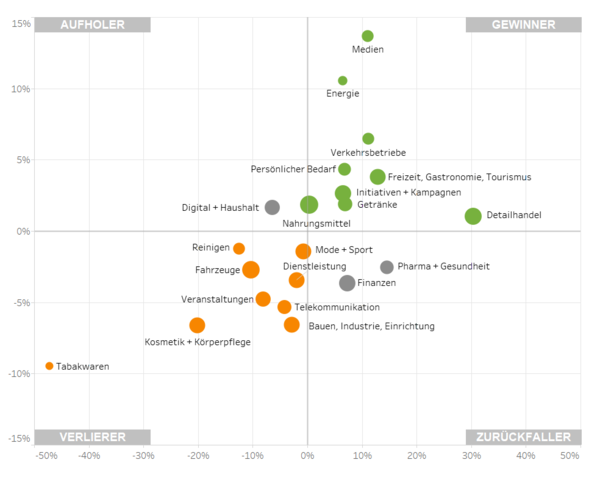
x-Achse: Relative Entwicklung der letzten 12 Monate
y:Achse: Relative Entwicklung der letzten 24 Monate
Die Branchen Finanzen und Pharma haben über 2 Jahre verhältnismässig gute Zugewinne in den Werbebudgets verzeichnet (Position rechts der y-Achse), sind jedoch zum aktuellen Jahresabschluss zwischen 2 bis 4 Prozent stärker geschrumpft (Position unterhalb der x-Achse) im Vergleich zum prozentualen Marktdurchschnitt. Sie gelten somit als «Zurückfaller».
Aktuell gelingt es nur der Branche Digital & Haushalt im Vergleich von vor zwei Jahren relative Zuwächse über Marktdurchschnitt zu verzeichnen («Aufholer»). Zudem setzen sich die überdurchschnittlich positiven Wachstumsraten der Branchen Energie, Freizeit & Tourismus, Detailhandel, Getränke und Verkehrsbetriebe fort.
Es fällt auf, dass die Branche Nahrungsmittel ihr verhältnismässiges Wachstum steigern konnte. Der Fashionmarkt kämpft und verschlechtert sich in seiner relativen Entwicklung. Auch die Wachstumsgeschwindigkeit von Dienstleistung, Telekommunition und Bauen & Wohnen hat deutlich Federn gelassen. Die Branche Fahrzeuge gehört zwar zu den Verlierern, konnte jedoch im Verhältnis zur Werbemarktentwicklung minim aufholen.
Insgesamt stehen sich zwei grosse Branchengruppen in ihrer anhaltenden Entwicklung diametral gegenüber: Die Gewinner den Verlierern. Hierbei verzeichnen beide Gruppen prominente Mitglieder mit Blick auf deren substanzielle Werbevolumen (Grösse der dargestellten Kugeln). Fahrzeuge und Kosmetik (Verlierer) schauen hoch zu Nahrungsmittel und Tourismus. Die Position im Cluster «Gewinner» zeigt die werbliche Weiterverfolgung erfolgreicher «Business Cases» (Massenmarkt, Wachstumsmarkt) auf.
Im gesamten Werbemarkt bleiben die «Aufholer» und «Zurückfaller» in deutlicher Minderzahl. Dies zeigt auf, dass das Werbejahr 2016 im Vergleich zur Entwicklung über 2 Jahre überhaupt keine grösseren Werbetrendveränderungen für einzelne Branchen erkennen lässt – beispielsweise durch Innovation, Transformation, steigende Konkurrenz oder vermehrt beworbene Nischenprodukte durch Fragmentierung im Markt. Die begrenzte Aufnahmekapazität bei den Werberezipienten sowie die zunehmende Flüchtigkeit der Werbekontakte im Netz lassen eigentlich jeden Werber hoffen, dass das Werbebudget relativ gesehen angemessen ausgestattet ist. Die Kernfrage bleibt, wie gut es eine Marke werblich schafft «im Verhältnis» sichtbarer zu werden.
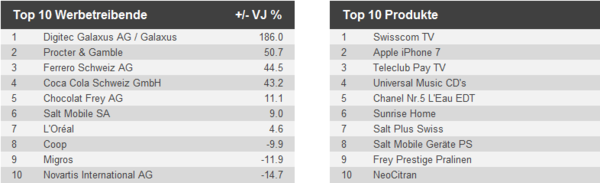
Top 10 des Monats Dezember
Die Top Werbetreibenden und meistbeworbenen Produkte sowie Dienstleistungen (ohne Sortiments- und Imagewerbung) im Dezember 2016.
Integration von Search-Werbung
Seit 2014 erhebt Media Focus Search-Werbung (Google-AdWords). Die Mediengruppe Internet wird ab sofort inklusive Search-Werbung ausgewiesen. Der Media Mix wird monatlich im Werbemarkt Trend publiziert.
Die Integration der Search-Werbung erlaubt zukünftig eine genauere Einschätzung, wie gross der Anteil der Mediengruppe Internet im Media Mix über alle erfassten Mediengruppen hinweg tatsächlich ist.
Media Mix (inkl. Search-Werbung)
Werbedruck-Verteilung 2016 nach Intergration der Search-Werbung