Kolumne «Eigentlich»: Wir ärgern uns – und trotzdem bleiben wir
Bankgebühren gehören in der Schweiz seit Jahren zu den sensibelsten Themen überhaupt. Kaum ein anderes Thema wird so regelmässig diskutiert. Die Gebühren seien zu hoch. Die Leistungen stünden nicht mehr im Verhältnis zu den Kosten. Andere Banken seien günstiger. Und trotzdem bleiben viele Kundinnen und Kunden ihrer Bank über Jahre oder sogar Jahrzehnte treu. Warum eigentlich?


Die Antwort scheint einfach zu sein: Ein Bankwechsel ist mühsam. Konten müssen übertragen, Daueraufträge angepasst, Karten ersetzt und Apps neu eingerichtet werden. Das stimmt – aber reicht diese Erklärung wirklich aus – zumal viele Banken hier eine umfassende Hilfe anbieten. –
Vielleicht geht es um etwas anderes
Vielleicht bleiben wir nicht bei unserer Bank, weil wir besonders zufrieden sind. Vielleicht bleiben wir, weil wir wissen, was wir haben. Wir kennen die Abläufe. Wir kennen die App. Wir kennen das Personal. Das Personal kennt uns (zumindest glauben wir das).
Wir kennen die Stärken unserer Bank – aber auch ihre Schwächen. Was wir nicht kennen, ist das, was nach einem Wechsel kommen würde.
Der bekannte Nachteil
Das klingt widersprüchlich. Warum akzeptieren Menschen etwas, das sie gleichzeitig kritisieren? Vielleicht, weil bekannte Nachteile häufig leichter zu akzeptieren sind als unbekannte Alternativen. Der Ärger über die Gebühren ist konkret. Die Folgen eines Wechsels sind ungewiss.
Und genau diese Unsicherheit könnte stärker sein als der Wunsch nach Veränderung.
Mehr als eine Preisfrage
Vielleicht wird die Diskussion über Bankgebühren deshalb zu eng geführt. Es geht nicht nur um Preise. Es geht auch nicht nur um Gebühren. Es geht um die Frage, welche Faktoren Menschen dazu bewegen, trotz wachsender Unzufriedenheit über die Kosten, eine über Jahre gewachsene Beziehung fortzusetzen. Und möglicherweise sind Sicherheit und Verlässlichkeit wichtiger, als wir vermuten. Oder die menschliche Bequemlichkeit hindert uns, den Schritt ins Ungewisse zu gehen.
Was bedeutet das für Banken?
Vielleicht sollten Banken deshalb weniger fragen:
Wie hoch dürfen unsere Gebühren sein?
Und häufiger:
Warum bleiben unsere Kundinnen und Kunden überhaupt bei uns?
Denn zwischen diesen beiden Fragen liegt ein entscheidender Unterschied. Die erste Frage beschäftigt sich mit Preisen. Die zweite mit Beziehungen. Und genau dort könnte die eigentliche Erkenntnis liegen.
… Eigentlich: … bleiben wir nicht trotz der Gebühren bei unserer Bank. Vielleicht bleiben wir, weil wir wissen, was wir haben – aber nicht, was eine Alternative bringen würde.
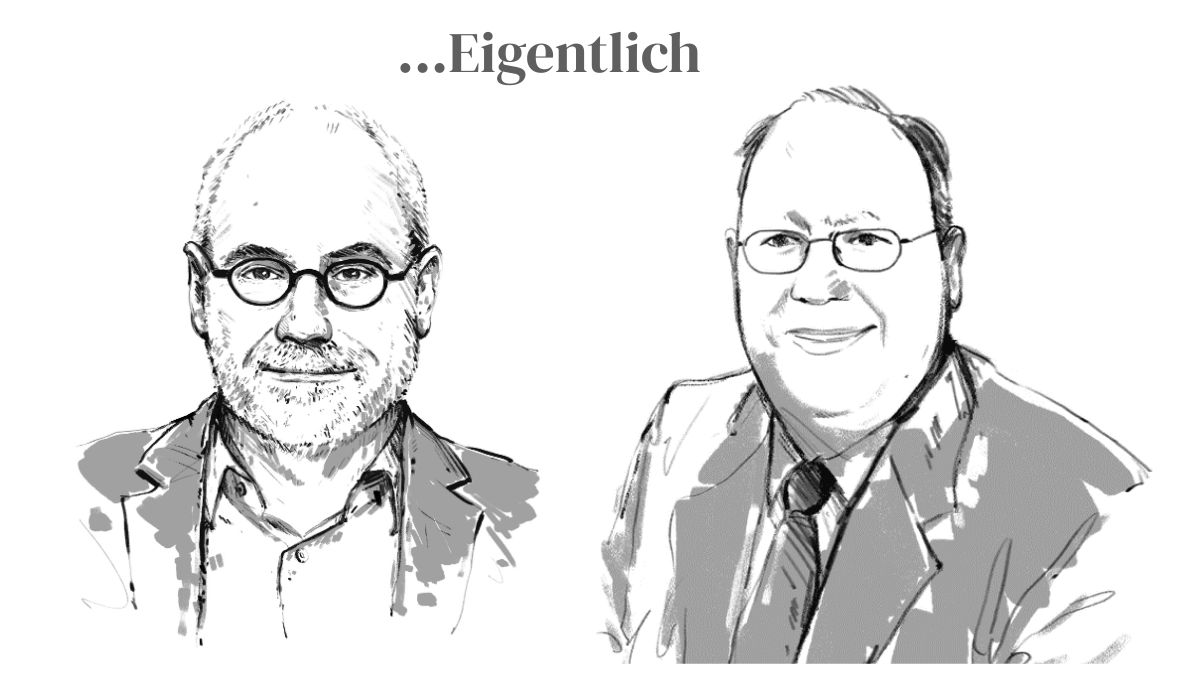 Philipp Fessler und Klaus Ammon verfügen gemeinsam über mehr als 50 Jahre Erfahrung in Consumer Research und Marketingforschung. In dieser Zeit haben sie viele Pricing-Methoden kommen – und manche wieder verschwinden sehen. Geblieben ist die Überzeugung, dass gute Preisforschung nie bei Zahlen endet. Denn Preise wirken nicht nur mathematisch, sondern auch emotional. Entscheidend ist deshalb nicht nur, was Menschen bezahlen können, sondern auch, was sich für sie richtig, fair oder wertvoll anfühlt. Genau an dieser Schnittstelle aus Daten, Wahrnehmung und Verhalten arbeitet Management Tools seit vielen Jahren. Philipp Fessler und Klaus Ammon verfügen gemeinsam über mehr als 50 Jahre Erfahrung in Consumer Research und Marketingforschung. In dieser Zeit haben sie viele Pricing-Methoden kommen – und manche wieder verschwinden sehen. Geblieben ist die Überzeugung, dass gute Preisforschung nie bei Zahlen endet. Denn Preise wirken nicht nur mathematisch, sondern auch emotional. Entscheidend ist deshalb nicht nur, was Menschen bezahlen können, sondern auch, was sich für sie richtig, fair oder wertvoll anfühlt. Genau an dieser Schnittstelle aus Daten, Wahrnehmung und Verhalten arbeitet Management Tools seit vielen Jahren.
«»