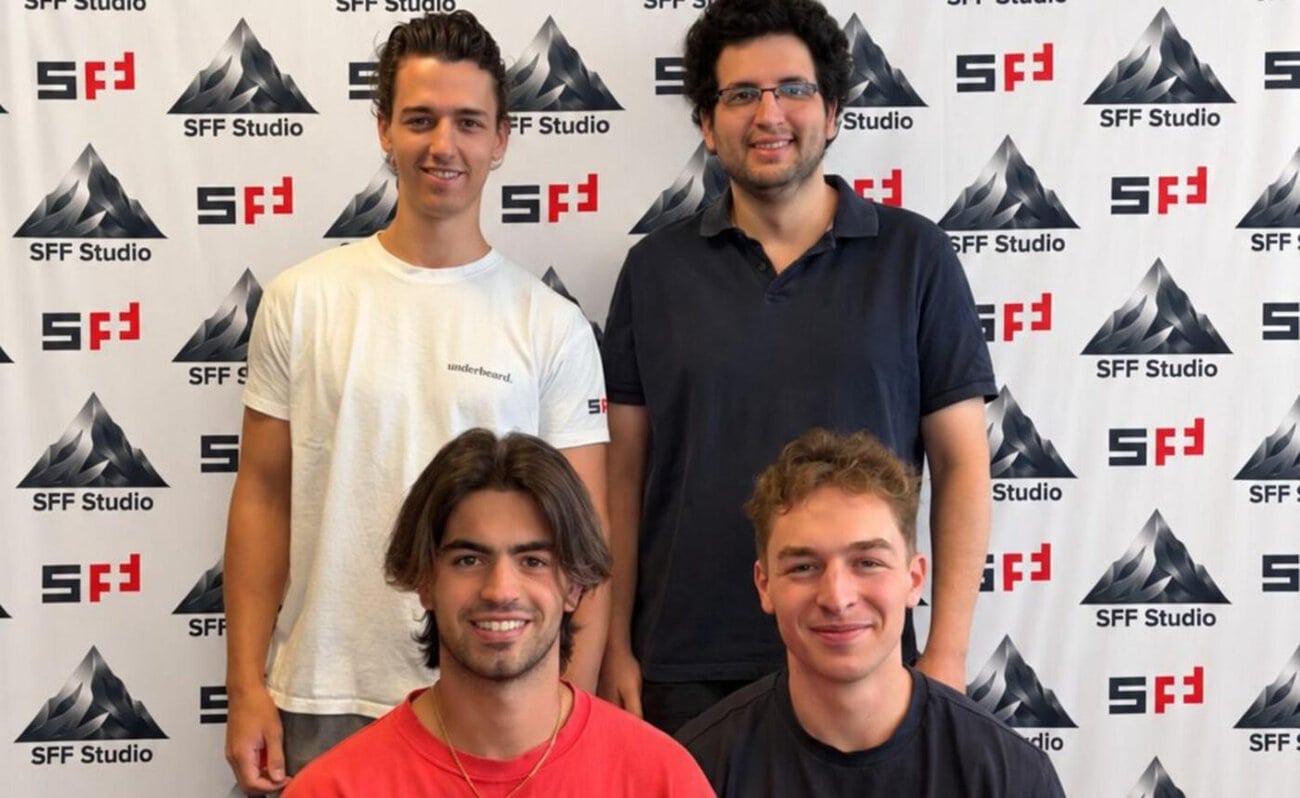
La startup zurighese Underheard ha reso disponibile il proprio intervistatore basato sull’intelligenza artificiale per tutte le aziende. La piattaforma conduce interviste ai clienti a qualsiasi ora del giorno e della notte e elabora le risposte trasformandole in informazioni strutturate. In questo modo, le organizzazioni dovrebbero poter raccogliere un feedback qualitativo da un numero di persone ben superiore a quello che un team di ricerca potrebbe raggiungere da solo.
Interrogare anziché simulare
Secondo il comunicato, le interviste continuano a rappresentare uno dei modi più affidabili per comprendere i clienti. Su larga scala, tuttavia, risultano dispendiose in termini di tempo e di costi. Sempre più aziende ricorrono quindi a modelli di intelligenza artificiale per simulare le possibili risposte dei clienti o dell’opinione pubblica. Il Pew Research Center ha esaminato questo approccio in uno studio pubblicato il 30 settembre sulla base di sondaggi condotti autonomamente. Secondo lo studio, le risposte generate da due modelli di IA si discostavano in media di circa 12 punti percentuali dalle risposte fornite da intervistati reali.
«Alcune aziende ormai lasciano che sia l’intelligenza artificiale a indovinare cosa direbbero i loro clienti. Noi preferiamo chiederlo direttamente a loro», afferma Navid Mani, cofondatore e amministratore delegato di Underheard.
Ecco come funziona Underheard, l’intervistatore basato sull’intelligenza artificiale
Underheard utilizza l’IA durante l’intervista stessa, non come sostituto delle persone intervistate. Un team descrive ciò che desidera apprendere e la piattaforma crea l’intervista. Questa può spaziare da un breve colloquio di feedback fino a un completo studio di ricerca di mercato. L’IA conduce ogni colloquio e pone domande di approfondimento sulla base delle risposte fornite dall’interlocutore. Successivamente raggruppa le risposte per argomento e collega ogni risultato alle citazioni di riferimento. I risultati dovrebbero essere disponibili nel giro di pochi minuti.
27 organizzazioni in tre mesi
Nei primi tre mesi, secondo quanto dichiarato dalla stessa Underheard, l’azienda ha condotto interviste per 27 organizzazioni, dagli hotel ai marchi multinazionali. Tra queste figurava un organizzatore di maratone che ha invitato i corridori a raccontare la loro esperienza di gara al termine dell’evento. La maggior parte delle conversazioni della prima notte si è svolta dopo le 22:00, quando nessun team umano sarebbe stato disponibile.
Secondo il comunicato, la disponibilità a parlare con un’IA è in linea con recenti ricerche. In un esperimento sul campo condotto da ricercatori della Chicago Booth e dell’Università Erasmus, il 78% dei candidati che avevano la possibilità di scegliere ha preferito un intervistatore vocale basato sull’intelligenza artificiale a un reclutatore umano. Altri studi avrebbero dimostrato che le persone danno risposte più lunghe quando parlano rispetto a quando scrivono.
Chiunque può, all'indirizzo underheard.ai/start parlare con Lina, la guida basata sull’intelligenza artificiale di Underheard, direttamente nel browser e senza bisogno di registrarsi. Le aziende possono anche iniziare lì le loro due settimane gratuite. Underheard è supportato da SFF Studio, il venture studio dello Swiss Founders Fund.
]]>
Le aziende misurano, sotto il termine “Generative Engine Optimization” (GEO), la frequenza con cui compaiono nelle risposte di ChatGPT, Gemini e simili. Meno attenzione viene invece prestata a ciò che viene detto su di loro in tali risposte. L’immagine di un marchio spesso subisce un cambiamento nelle risposte generate dall’IA, spesso in modo impercettibile. Questo fenomeno può essere descritto come deriva semantica. Miriam Schwellnus, amministratrice delegata dell’agenzia berlinese Mashup Communications, lo analizza in questo articolo.
Come nel gioco del «telefono senza fili»: le informazioni si distorcono
Nel gioco per bambini «Il telefono senza fili», raramente ciò che è stato detto all’inizio arriva a destinazione. Nessuno dei partecipanti mente, ognuno riporta semplicemente in modo leggermente diverso ciò che ha capito. Lo stesso accade con le informazioni che gli assistenti basati sull’intelligenza artificiale sintetizzano e classificano. Uno studio condotto dall’Unione Europea di Radiodiffusione (EBU) e dalla BBC mostra quanto spesso qualcosa vada storto in questo processo. Giornalisti specializzati hanno esaminato oltre 3.000 risposte fornite da ChatGPT, Copilot, Gemini e Perplexity in 18 paesi e 14 lingue. Il 45% presentava almeno un problema significativo di comprensione (EBU/BBC, ottobre 2025).
L'analisi ha riguardato i contenuti delle notizie. Il meccanismo è però lo stesso quando un assistente descrive un’azienda: sintetizza, valuta e omette. Gli strumenti di monitoraggio mostrano con quale frequenza viene citato un marchio, quali fonti compaiono e se il tono è piuttosto positivo o negativo. Non indicano però se quanto detto sia vero.
Deriva semantica: il significato cambia in modo impercettibile
In linguistica, il termine “deriva semantica” descrive il modo in cui il significato delle parole cambia nel corso del tempo. Applicato ai marchi, il termine indica uno spostamento di reputazione derivante dalla tendenza dell’intelligenza artificiale a interpretare il contesto solo in modo approssimativo. Un aspetto viene enfatizzato eccessivamente, un altro manca, un’informazione obsoleta rimane impressa. Le singole risposte non sembrano quindi errate, ma il quadro d’insieme non è più corretto.
Altri dati tratti dallo stesso studio: il 31% delle risposte presentava gravi problemi relativi alle fonti, poiché le prove erano mancanti, fuorvianti o attribuite in modo errato. Il 20% presentava errori di accuratezza di rilievo, quali informazioni obsolete o dettagli inventati (EBU/BBC, ottobre 2025).
Perché gli indicatori GEO non rilevano la deriva
Secondo Schwellnus, il tasso di visibilità dipende dalle domande su cui viene testato uno strumento. Si tratta in genere di domande di esempio stabilite in anticipo da un team di marketing, non di ciò che le persone digitano effettivamente. Poiché gli assistenti conoscono sempre meglio gli utenti grazie alle conversazioni precedenti, una domanda reale sarebbe piuttosto «Quale agenzia fa al caso mio?» piuttosto che «Quali agenzie ci sono a Berlino?».
Le fonti citate indicano solo ciò a cui una risposta fa esplicito riferimento. Ciò che un modello linguistico «sa» in base al proprio materiale di addestramento non compare mai come prova. La tonalità può essere misurata, ma non dice nulla sulla veridicità di un’affermazione. Ciò che conta è l’attribuzione: questa affermazione appartiene effettivamente a questa azienda, in questo contesto? È proprio da lì che nasce la fiducia dei candidati, dei clienti e dei partner commerciali.
Cosa dovrebbero fare ora le aziende
In primo luogo: leggere invece di limitarsi a contare. Chi rilegge regolarmente ciò che i sistemi di IA rispondono sulla propria azienda, individua i cambiamenti molto prima che si consolidino. Tra questi figurano le domande che candidati, clienti o partner porrebbero effettivamente, non solo quelle facilmente misurabili.
In secondo luogo: affinare il posizionamento e mettere in discussione ogni parola. Un concetto è comprovato o è solo un’affermazione? Un’affermazione come «Offriamo orari di lavoro flessibili» rimane generica finché non è supportata da dati concreti, testimonianze interne all’azienda e una conferma esterna. Più sono i temi trattati da un’azienda che non rientrano nel suo posizionamento principale, più facilmente essa rischia di essere classificata in modo errato.
Terzo: pazienza. Una reputazione costruita nel corso degli anni non può essere corretta in poche settimane. Chi punta solo a picchi di visibilità a breve termine, trascura la costruzione continua di fonti proprie e altrui. La visibilità nelle risposte dell’IA sarebbe quindi un sottoprodotto di una reputazione che è comunque solida. La reputazione è un’infrastruttura, non una campagna una tantum.
L'autore
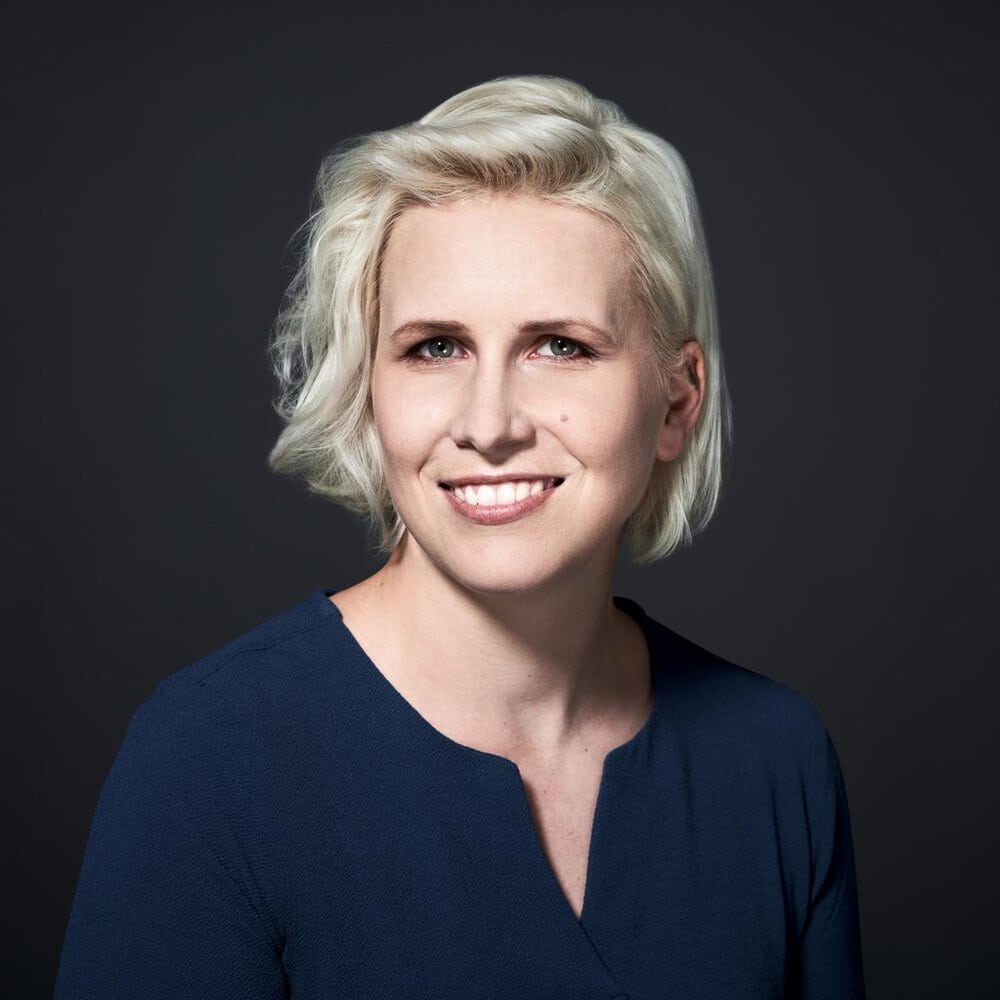
Miriam Schwellnus è fondatrice e amministratrice delegata dell’agenzia berlinese Mashup Communications. È autrice del bestseller «Storytelling per le aziende» e, secondo quanto da lei stessa dichiarato, da quasi 20 anni coniuga le pubbliche relazioni con il content marketing e le strategie narrative.
]]>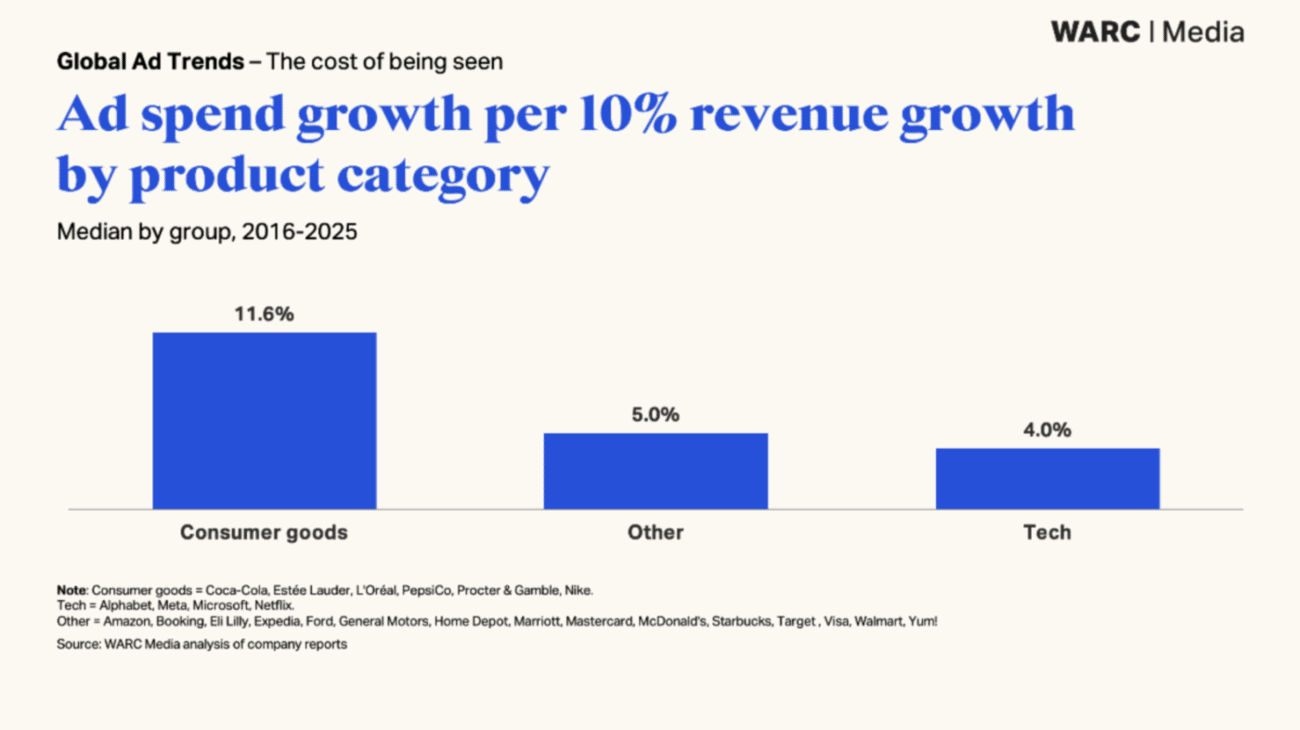
La spesa pubblicitaria dei marchi globali cresce più lentamente rispetto al loro fatturato. È quanto emerge dal rapporto «Global Ad Trends: The cost of being seen» di WARC Media. Lo studio analizza come sia cambiata l’intensità pubblicitaria di 25 dei maggiori inserzionisti e in che misura i grandi proprietari di marchi stiano trainando la crescita del mercato pubblicitario globale. Fanno eccezione, secondo lo studio, i produttori di beni di consumo.
Spese pubblicitarie dei marchi internazionali: cala la quota sul fatturato
WARC Media prevede per quest’anno una crescita della spesa pubblicitaria globale dell’11,9%, fino a raggiungere 1,34 trilioni di dollari USA. Al netto dell’inflazione, ciò corrisponderebbe a un aumento del 61,3% in 25 anni, trainato da nuovi canali come il retail media e la pubblicità sulle piattaforme. Tuttavia, negli ultimi anni l’intensità pubblicitaria sarebbe diminuita.
Per i 25 principali inserzionisti statunitensi, il rapporto complessivo tra spesa pubblicitaria e fatturato è sceso dal 6,1% nel 2019 al 5,5% nel 2025. Ciò non significa però un ritiro dalla pubblicità: la spesa pubblicitaria è aumentata complessivamente del 56%, mentre il fatturato è cresciuto del 73%.
Le grandi aziende tecnologiche fanno calare la quota
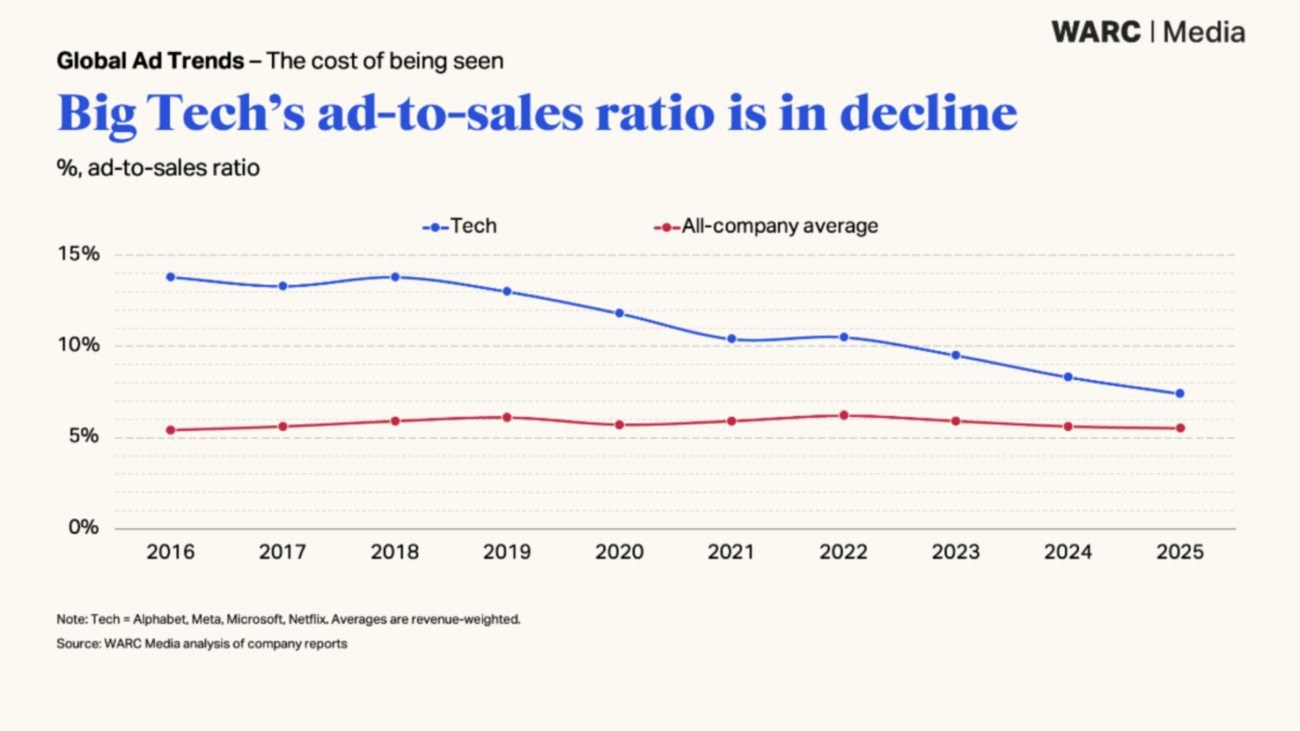
Per Alphabet, Meta, Microsoft e Netflix, il rapporto combinato è sceso dal 13,0% al 7,4% tra il 2019 e il 2025. Il fatturato complessivo è cresciuto del 146%, passando da 379 a 931 miliardi di dollari USA. Se le società avessero mantenuto la quota del 2019, secondo WARC nel 2025 avrebbero investito 121 miliardi di dollari USA, 52 miliardi in più rispetto a quanto effettivamente speso.
Il settore dei beni di consumo segue una strada opposta
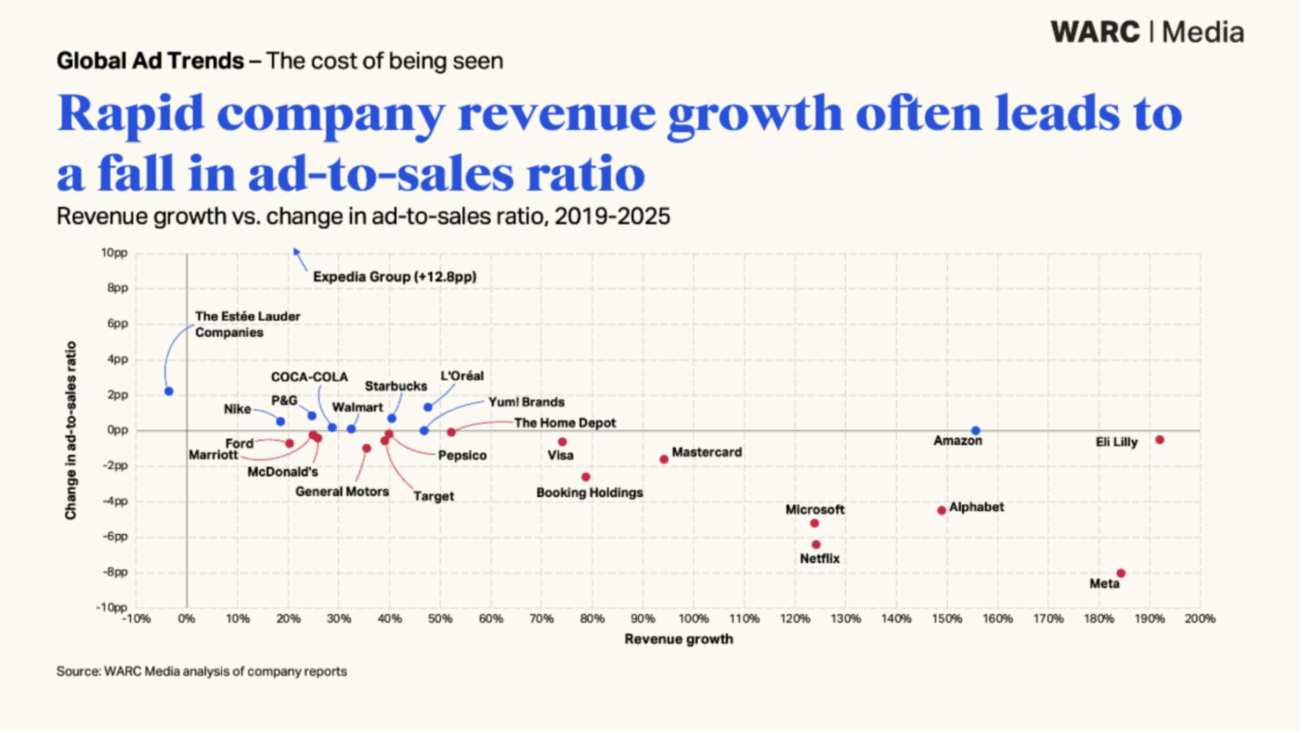
I sei marchi di beni di consumo analizzati – Coca-Cola, Estée Lauder, L’Oréal, Nike, PepsiCo e Procter & Gamble – hanno registrato andamenti contrastanti. Cinque di essi hanno aumentato il proprio rapporto tra il 2019 e il 2025, mentre quello di PepsiCo è rimasto sostanzialmente stabile. A causa di una crescita del fatturato più debole, la quota complessiva è passata dall’11,6% nel 2023 al 12,5% nel 2025. Le loro spese pubblicitarie sono cresciute del 36% dal 2019 al 2025, mentre il fatturato è aumentato del 29%.
Per quanto riguarda gli altri 15 inserzionisti, il quadro è eterogeneo. La media ponderata in base al fatturato è rimasta invariata o è leggermente aumentata, ma dieci aziende hanno registrato un calo della propria quota. Ford è scesa dal 2,3 all’1,6 per cento, General Motors dal 2,7 all’1,7 per cento, Visa dal 4,8 al 4,2 per cento, Mastercard dal 5,6 al 4,0 per cento, McDonald’s dall’1,7 all’1,3 per cento e Target dal 2,0 all’1,4 per cento. Anche Marriott, Booking Holdings, Eli Lilly e The Home Depot hanno registrato un calo. Amazon e Yum! Brands sono rimaste sostanzialmente invariate, mentre Walmart, Starbucks ed Expedia hanno visto aumentare la propria quota.
Tre fattori alla base della divisione
WARC individua tre fattori che influenzano l’intensità pubblicitaria. In primo luogo, il calo del fatturato: chi mantiene la spesa pubblicitaria in periodi di crisi del mercato può registrare un aumento dell’intensità. In secondo luogo, i budget riassegnati: i fondi che in passato erano destinati ai team di vendita per il trade marketing e lo shopper marketing vengono ora convogliati verso il retail media e, di conseguenza, verso la pubblicità. In terzo luogo, il possesso dell’attenzione: aziende come Alphabet e Meta dispongono di un pubblico proprio e possono crescere senza dover acquistare attenzione.
Alex Brownsell, responsabile dei contenuti presso WARC Media, afferma: «Il mercato pubblicitario globale sta crescendo rapidamente, ma le aziende, da Meta a Mastercard e McDonald’s, destinano una quota sempre minore del proprio fatturato alla pubblicità». Solo le aziende del settore dei beni di consumo, che hanno risentito di un rallentamento nella crescita del fatturato e hanno visto i propri budget commerciali spostarsi verso i media misurabili, hanno aumentato l’intensità pubblicitaria. L’aumento della spesa sulle piattaforme da parte delle piccole imprese e degli operatori di e-commerce transfrontalieri sta superando di gran lunga la crescita degli investimenti pubblicitari dei grandi marchi. Ciò ha importanti ripercussioni sul panorama delle agenzie e dei fornitori di servizi nel mercato aziendale.
Metodologia
WARC ha analizzato i documenti annuali depositati presso la SEC da 25 grandi società statunitensi quotate in borsa. Il tasso è calcolato dividendo la spesa pubblicitaria annuale per il fatturato e moltiplicando il risultato per 100. Poiché alcune aziende riportano solo le spese combinate di vendita e marketing, WARC ha integrato i dati con i valori di settore forniti da Schonfeld & Associates e con i propri benchmark di ROI. Gli abbonati a WARC Media possono leggere il rapporto nella sua versione integrale. Un podcast sui risultati sarà disponibile a partire dal 17 novembre.
]]>
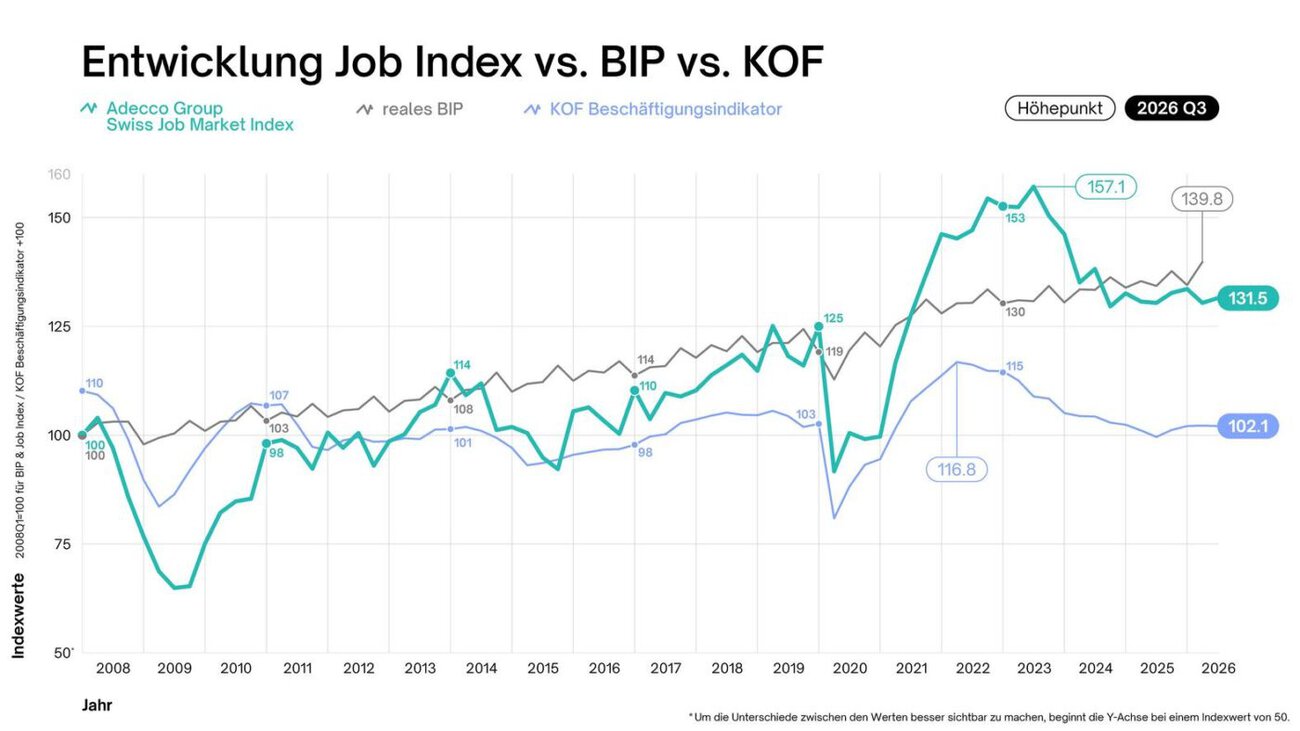
Nel terzo trimestre del 2026 il numero di posti vacanti in Svizzera è aumentato dello 0,8% sia rispetto al trimestre precedente che rispetto allo stesso periodo dell’anno precedente. È quanto emerge dallo Swiss Job Market Index, elaborato dal Gruppo Adecco Svizzera in collaborazione con lo “Stellenmarkt-Monitor Schweiz” dell’Università di Zurigo. Per quanto riguarda i settori professionali, i mestieri artigianali e quelli tecnici registrano una crescita dell’occupazione superiore alla media.
Indice del mercato del lavoro svizzero: leggera ripresa nel mercato del lavoro
Secondo il comunicato, l’indicatore KOF sull’occupazione indica inoltre una leggera crescita della propensione delle imprese ad assumere. Il tasso di disoccupazione destagionalizzato è rimasto praticamente invariato ad agosto rispetto al mese precedente, attestandosi al 3,1 per cento. La SECO ha rivisto al rialzo le sue previsioni di crescita per il 2026 dallo 0,9 all’1,7%. La ragione è da ricercarsi nel secondo trimestre straordinariamente forte, caratterizzato dall’industria chimico-farmaceutica orientata alle esportazioni. Questo andamento è stato favorito dalla ripresa congiunturale del contesto economico mondiale.
Il settore dell'artigianato cresce a un ritmo più di quattro volte superiore a quello del mercato complessivo
I posti vacanti nei mestieri artigianali e nelle professioni tecniche sono aumentati del 131% dal 2015/16. Si tratta di un incremento più di quattro volte superiore a quello dell’indice complessivo di tutti i posti vacanti, pari al 30%. La crescita più marcata si registra tra gli operai edili e di finitura, con un aumento del 173%, tra cui lattonieri, idraulici e installatori di impianti di riscaldamento, nonché carpentieri e falegnami edili. Per quanto riguarda gli elettricisti e i tecnici elettronici, l’incremento è pari al 134%.
In tutti e cinque i sottogruppi, la crescita si concentra in gran parte su poche professioni specifiche, come ad esempio i lattonieri edili, gli installatori di impianti idraulici e di riscaldamento e i meccanici di autoveicoli. Ciò potrebbe essere in parte dovuto alla buona congiuntura nel settore edile e in parte ad altri fattori, quali l’invecchiamento demografico e il conseguente fabbisogno di sostituzione del personale.
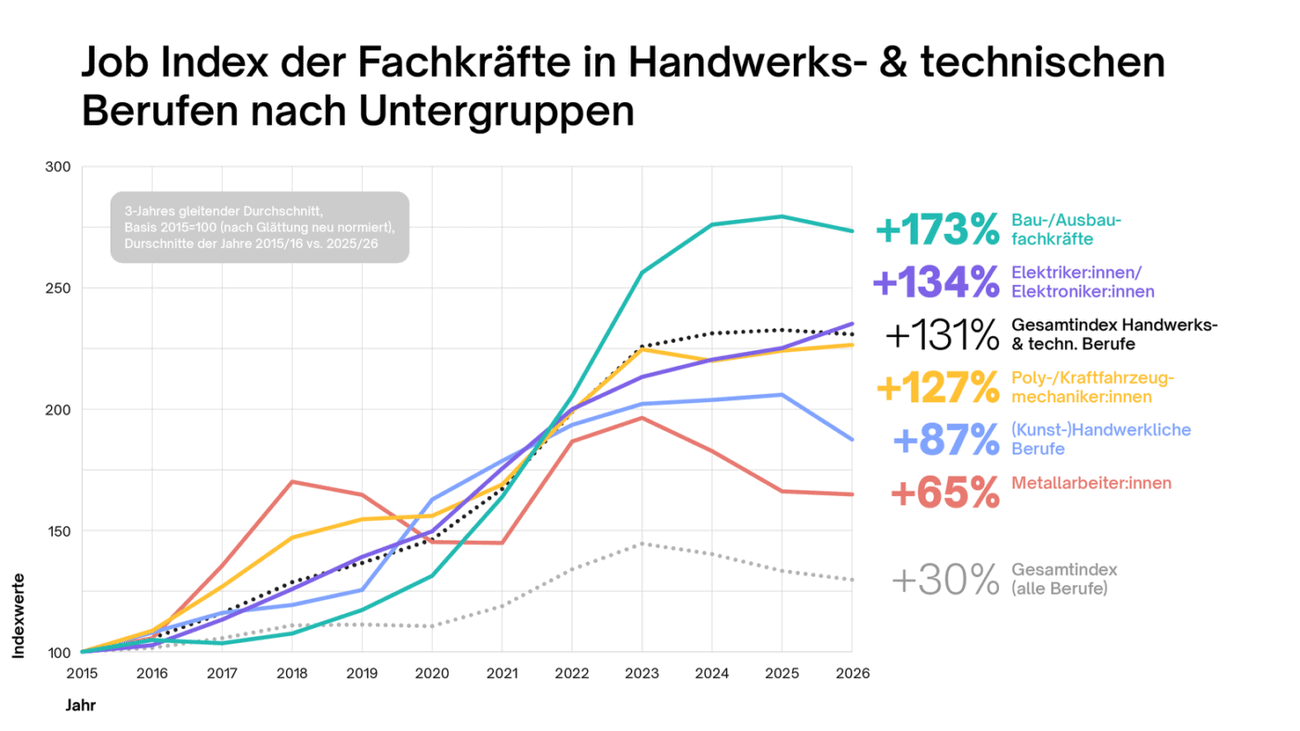
La carenza di personale qualificato si sta attenuando, il rischio legato all’intelligenza artificiale è basso
La carenza di manodopera qualificata nei mestieri artigianali e nelle professioni tecniche si sta attenuando dal 2023, nonostante la domanda rimanga elevata. Solo i sottogruppi degli elettricisti e degli tecnici elettronici (quarto posto) e dei polimeccanici e dei meccanici automobilistici (quinto posto) rimangono di poco nella fascia di carenza o in quella neutra.
Inoltre, solo circa un quarto delle professioni artigianali e tecniche è considerato moderatamente a rischio di automazione da parte dell’intelligenza artificiale, mentre appena il 2% è considerato ad alto rischio. I risultati hanno dimostrato che, nonostante le incertezze congiunturali, queste professioni offrono solide prospettive occupazionali, si legge nel comunicato.
Marcel Keller, Country President del Gruppo Adecco Svizzera, afferma: «I mestieri artigianali e tecnici offrono buone prospettive anche in un contesto economico difficile». Allo stesso tempo, le aziende e i lavoratori devono prepararsi al fatto che i cambiamenti tecnologici, gli sviluppi geopolitici e gli sconvolgimenti economici modificano costantemente le condizioni generali del mercato del lavoro.
L'indice viene pubblicato ogni anno a gennaio, aprile, luglio e ottobre. Si basa su indagini trimestrali rappresentative relative alle offerte di lavoro pubblicate sulla stampa, sui portali di lavoro online e sui siti web delle aziende.
Ulteriori informazioni: https://www.adeccogroup.com
]]>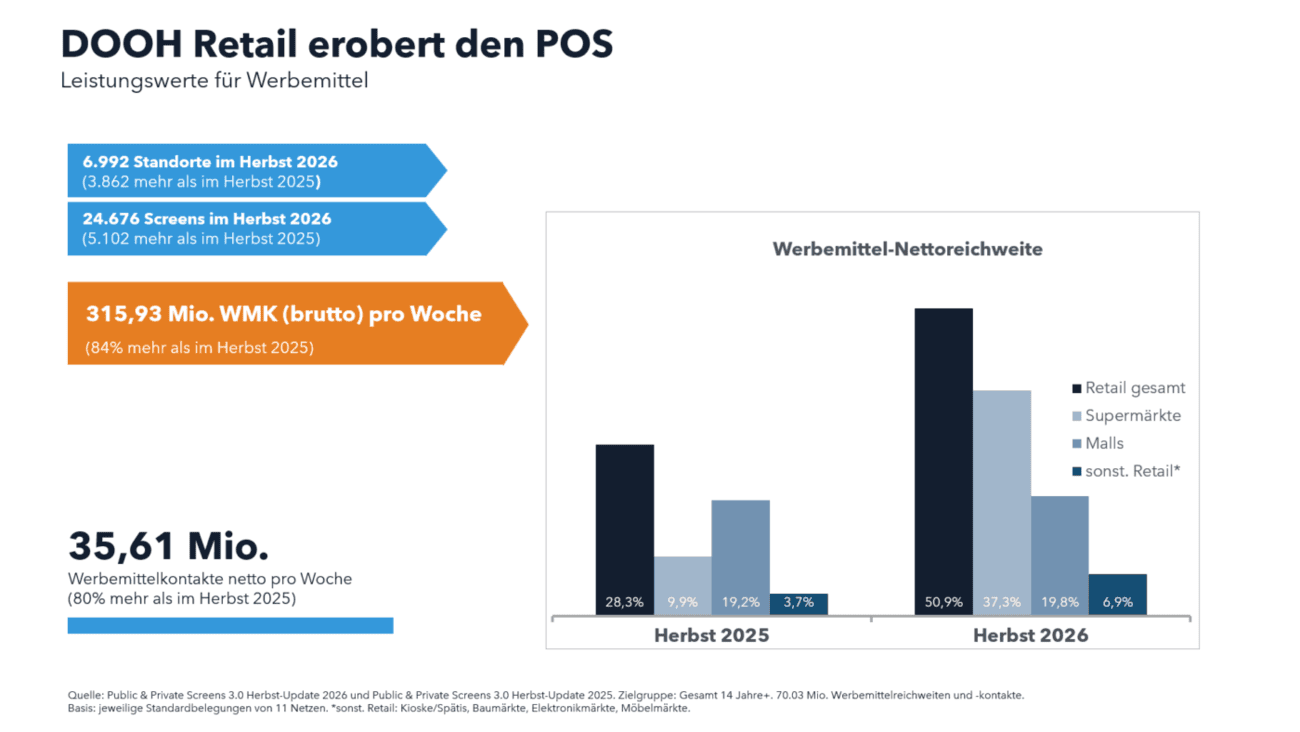
Il DOOH nel settore retail è in crescita: l’aggiornamento autunnale dello studio di mercato e media «IDOOH Public & Private Screens 3.0» (P&PS 3.0) illustra l’evoluzione della pubblicità esterna digitale nei punti vendita fisici. Lo studio è stato pubblicato dall’Institute for Digital Out of Home Media (IDOOH) di Monaco di Baviera. Dall’autunno 2025, il numero di sedi DOOH nel settore retail censite è aumentato del 120%.
Più schermi, maggiore copertura nel DOOH al dettaglio
Il numero di schermi è aumentato di oltre il 25%, passando da oltre 19’500 a quasi 25’000. Secondo lo studio, la copertura del DOOH nel settore retail è aumentata dell'80%, mentre il numero di contatti pubblicitari è cresciuto addirittura dell'84%.
Anche il numero degli operatori DOOH nel settore retail è aumentato da otto a undici nel giro di un anno. Si sono aggiunte le reti di Kaufland, Ocean Outdoor e Rewe. Insieme al portafoglio di Cittadino, eisbach.media e Ströer, nonché ad altre reti POS presenti nel settore della grande distribuzione alimentare, nei chioschi, nei negozi notturni, nei negozi di edilizia, di elettronica e di arredamento, gli inserzionisti e le agenzie hanno così a disposizione un portafoglio completo tra cui scegliere.
Branding e attivazione fino alla cassa
Gli schermi digitali raggiungono i consumatori nel parcheggio, all’ingresso di un centro commerciale, all’interno del centro commerciale o direttamente al supermercato. Secondo il comunicato, questo mezzo è adatto non solo a stimolare acquisti immediati, ma anche alle classiche campagne di branding. I marchi potrebbero mettere in risalto i propri messaggi su schermi di grande formato e accompagnare gli acquirenti fino alla cassa.
Frank Goldberg, amministratore delegato di IDOOH, afferma: «Il Retail DOOH unisce la portata e il potere di branding di un mezzo di comunicazione di massa alla vicinanza immediata al punto vendita.»
Portata complessivamente stabile
Anche al di là del settore retail, l’aggiornamento conferma l’efficacia del Digital Out of Home. In una settimana, con una copertura parziale, il DOOH raggiunge il 74,1% della popolazione tedesca dai 14 anni in su. Con una copertura totale, si potrebbero generare circa dieci miliardi di contatti a settimana.
Il P&PS 3.0 si basa su un modello bottom-up basato sui big data, che utilizza i dati di mobilità provenienti da circa un milione di smartphone, integrati da rilevazioni relative ai contatti, alla durata delle permanenze e ai modelli di utilizzo. Lo studio è disponibile gratuitamente nello strumento di pianificazione mediMACH tramite il sito web di IDOOH: https://idooh.media/marktforschung/. Chi già utilizza mediMACH per altri studi avrà automaticamente accesso tramite l'account esistente.
Ulteriori informazioni: https://idooh.media/
]]>
Swissreputation.group e pressrelations Svizzera hanno esaminato per la terza volta la reputazione mediatica in Svizzera delle aziende del settore industriale e tecnologico. È stata analizzata la copertura mediatica relativa a 65 aziende nel periodo compreso tra il 1° settembre 2025 e il 31 agosto 2026. Siemens, Dormakaba, Dätwyler e Sensirion hanno ottenuto i punteggi di reputazione più elevati nei rispettivi gruppi di appartenenza. Secondo il comunicato, le buone posizioni complessive nascondono in parte differenze significative tra le singole dimensioni della reputazione.
Ecco come lo studio misura la reputazione mediatica della Svizzera
Sono stati presi in esame i media svizzeri online e cartacei. Con il supporto dell’intelligenza artificiale, le dichiarazioni rilevanti per la reputazione vengono identificate, valutate in base al tono e classificate in sei dimensioni: prodotti e servizi, innovazione, performance economica, gestione e leadership, ambiente di lavoro, nonché ESG e sostenibilità. Il Reputation Score varia da 0 a 100 e tiene conto della presenza mediatica, della tonalità, nonché della portata e dell’importanza delle fonti mediatiche. Le aziende sono suddivise in quattro gruppi di presenza in base alla portata mediatica, ciascuno comprendente da 15 a 17 aziende. L’assegnazione viene effettuata ex novo per ogni edizione.
Leader in termini di presenza e punto di riferimento
Tra i leader in termini di presenza, Siemens è in testa con 84 punti e ottiene il punteggio più alto in materia di ESG e sostenibilità. ABB segue con 78 punti, mentre Stadler Rail si colloca al terzo posto con 66 punti. Stadler Rail è in testa nelle categorie Prodotti e servizi, Innovazione e Ambiente di lavoro, ma registra valori nettamente inferiori nelle categorie Gestione e leadership ed ESG. Pilatus Flugzeugwerke (56) e Logitech (51) completano la top five.
Per quanto riguarda gli indicatori di riferimento, Dormakaba è in testa con 79 punti. Hitachi Energy segue con 68 punti ed è in testa nella categoria Workplace. V-Zug raggiunge 63 punti e il punteggio ESG più alto del gruppo. Huber+Suhner (61) e Georg Fischer (59) completano la top five.
Pionieri e campioni nascosti
Tra i pionieri, Dätwyler si colloca di poco davanti al Gruppo Bühler con 79 punti contro 78. Dätwyler è in testa per quanto riguarda prodotti e servizi, mentre il Gruppo Bühler eccelle in gestione, leadership e ambiente di lavoro. Seguono Novelis con 67 punti, Belimo con 64 e Temenos con 58 punti.
Sensirion è in testa alla classifica degli “Hidden Champions” con 83 punti, confermando la posizione di vertice conquistata lo scorso anno. Zehnder totalizza 73 punti, Schneider Electric 69, Liebherr 67 ed Endress+Hauser 58 punti.
Variazioni rispetto all'anno precedente
Siemens sostituisce Stadler Rail al primo posto nella classifica dei “leader di presenza”. ABB guadagna una posizione, mentre Pilatus Flugzeugwerke e Logitech entrano nella top five. Dormakaba, dopo il passaggio dal gruppo dei “pionieri” a quello dei “trainatori”, guida anche il nuovo gruppo di riferimento. Il numero di articoli su Hitachi Energy è più che triplicato e, al contempo, la copertura mediatica risulta più positiva. È nettamente più positiva anche per ABB, Pilatus Flugzeugwerke, Dormakaba, Dätwyler e Zehnder. Sensirion registra una tonalità nettamente più positiva nonostante il numero di articoli si sia dimezzato.
Punti di forza diversi, profili diversi
Le aziende leader basano la loro posizione su diverse dimensioni; i punteggi massimi in singole dimensioni non coincidono necessariamente con la vittoria di gruppo. «Un buon punteggio complessivo è il punto di partenza. Per gestire la propria reputazione, le aziende devono capire quali temi rafforzano la loro reputazione e dove nascono le percezioni critiche», afferma Lukas Zihlmann, amministratore delegato di swissreputation.group.
Molte aziende industriali e tecnologiche operano prevalentemente nel settore B2B; la popolazione in generale conosce a malapena i loro prodotti per esperienza diretta. La copertura mediatica influisce quindi in modo determinante sul modo in cui vengono percepite come datori di lavoro, motori dell’innovazione o in termini di responsabilità sociale. Zihlmann: «Una copertura mediatica costante delle diverse prestazioni aziendali può contribuire a costruire un profilo reputazionale ampio. Se invece un’azienda viene percepita quasi esclusivamente in relazione ai dati finanziari o a singole controversie, la sua immagine pubblica rimane di conseguenza unilaterale.»
Ulteriori informazioni: https://www.swissreputation.group
]]>
Finn Stein illustra le novità. Fonte: zvg
La WEMF invita, nell’ambito della WEMFacademy, a partecipare a un webinar gratuito sulle novità del sistema di ricerca MACH. Si terrà martedì 3 novembre 2026, dalle ore 10.00 alle ore 10.30. Secondo quanto comunicato dalla WEMF, il sistema viene costantemente aggiornato per soddisfare le esigenze del mercato pubblicitario e dei media.
Uno sguardo al sistema di ricerca MACH
Nel webinar, Finn Stein, direttore della ricerca e sviluppo, fornirà una panoramica delle ultime novità. I partecipanti potranno così scoprire quali nuove variabili e caratteristiche dei gruppi target sono ora disponibili.
La WEMF presenta le novità di MACH. Fonte: zvg
Focus sui generi mediatici e sui dati relativi ai consumi
Si passa poi a esaminare quali ulteriori categorie di media la MACH Strategy offra per la pianificazione mediatica. Inoltre, il webinar illustra quali nuovi dati di consumo siano inclusi nella MACH Consumer.
L'evento è rivolto ai professionisti del settore pubblicitario e dei media. La WEMF precisa che l'invito può essere inoltrato ad altre persone interessate. L'iscrizione al webinar è gratuita.
]]>
Le aziende pubblicitarie dell’area DACH scopriranno, in occasione della prima BRANDS’n’GAMES CONVENTION che si terrà il 23 febbraio 2027 a Vienna, quali potenzialità offre il gaming come piattaforma di marketing e pubblicitaria e con quali strategie i marchi operano attualmente con successo nel settore del gaming. L’agenzia di marketing Purpur Media ricopre il ruolo di sponsor principale.
I videogiochi sono ormai ben più che semplice intrattenimento, si legge nel comunicato: sono mezzi di comunicazione, spazi sociali, cultura popolare e una delle piattaforme più rilevanti per comunicare con milioni di persone. La conferenza è dedicata alla questione di come i marchi possano essere percepiti in questo contesto non come un elemento di disturbo, ma come parte credibile dell’esperienza. I contenuti ruotano attorno a sei punti centrali: obiettivo di marketing, target, efficienza, prenotazione, misurazione e dimostrazione del successo.
BRANDS’n’GAMES CONVENTION: Il gaming nel marketing mix
La conferenza specialistica che si terrà presso la location per eventi sophie7 a 1070 Vienna è rivolta a esperti di marketing, pubblicitari e professionisti dei media e della comunicazione provenienti da tutta l’area DACH. L’obiettivo è illustrare come sfruttare il potenziale del gaming in modo strategico, creativo e misurabile. Tra la classica pubblicità in-game, il product placement, le esperienze di marca, le collaborazioni con gli editori e i mondi di gioco sviluppati appositamente, si crea uno spazio di comunicazione le cui possibilità vanno ben oltre la pubblicità tradizionale.
L'evento riunisce marchi, agenzie, esperti di gaming, editori, ricercatori di mercato e fornitori di tecnologia. I keynote, le best practice e le tavole rotonde non vertono sull'ultima moda del momento, ma su come trasformare il gaming in una componente efficace del marketing mix.
Questioni fondamentali relative alla pratica del marketing
Tra le altre cose, verranno affrontate le seguenti domande: quali obiettivi è possibile raggiungere con il gaming? Quali gruppi target incontrano i marchi in quali giochi e su quali piattaforme? Quanto sono efficaci le attivazioni nel gaming rispetto ai canali tradizionali? Come si pianificano e si prenotano le campagne? Quali dati e indicatori sono disponibili? E come si può dimostrare in modo trasparente il contributo al successo del marchio e dell’azienda?
Casi di successo illustreranno ciò che è già possibile oggi. Gli esperti analizzeranno tecnologie, formati e sviluppi, mentre i decisori discuteranno del ruolo futuro del gaming nella gestione del marchio, nei media e nella comunicazione.
Organizzazione e biglietti
La BRANDS’n’GAMES CONVENTION è organizzata dall’agenzia di comunicazione MOMENTUM di Vienna, che è anche l’organizzatrice delle conferenze JETZT e di MARKETING X. L’attenzione è rivolta alle basi teoriche e alle soluzioni concrete nel campo di convergenza tra marketing e gaming.
]]>
C’è nell’aria un’ironia quasi dolorosa: mentre algoritmi intelligenti e intelligenza artificiale si diffondono a velocità record nella nostra vita quotidiana, negli uffici e nei salotti cresce un silenzioso disagio per la perdita di controllo sui propri strumenti digitali. Da tempo si ha l’impressione che la padronanza dell’hardware e del software si collochi allo stesso livello fondamentale delle classiche competenze culturali quali la lettura, la scrittura e il calcolo. Chi oggi resta indietro dal punto di vista tecnologico, finisce ai margini del mondo digitale. Lo studio globale di Logitech «Ctrl Tomorrow» lo mette in luce: tra competenza digitale e benessere personale esiste una correlazione misurabile che accelera sensibilmente il ritmo della nostra società.
La nuova aula della vita quotidiana: tra dividendo di controllo e imposta di controllo
Lo studio globale condotto dall’agenzia di comunicazione Burson nei mesi di maggio e giugno 2026 – basato su oltre 9.000 intervistati in nove paesi e su un’indagine specifica rivolta ai responsabili delle decisioni nel settore IT – analizza in modo esemplare il rapporto tra uomo e macchina. Al centro vi è un fenomeno affascinante: il cosiddetto “dividendo di controllo”. Chi sa utilizzare in modo intuitivo i propri strumenti – in particolare quelli fisici – ne trae concreti benefici sia dal punto di vista psicologico che fisico. La fiducia in se stessi, la produttività, la creatività, la concentrazione, la serenità interiore e il benessere fisico sono il frutto della sovranità digitale.
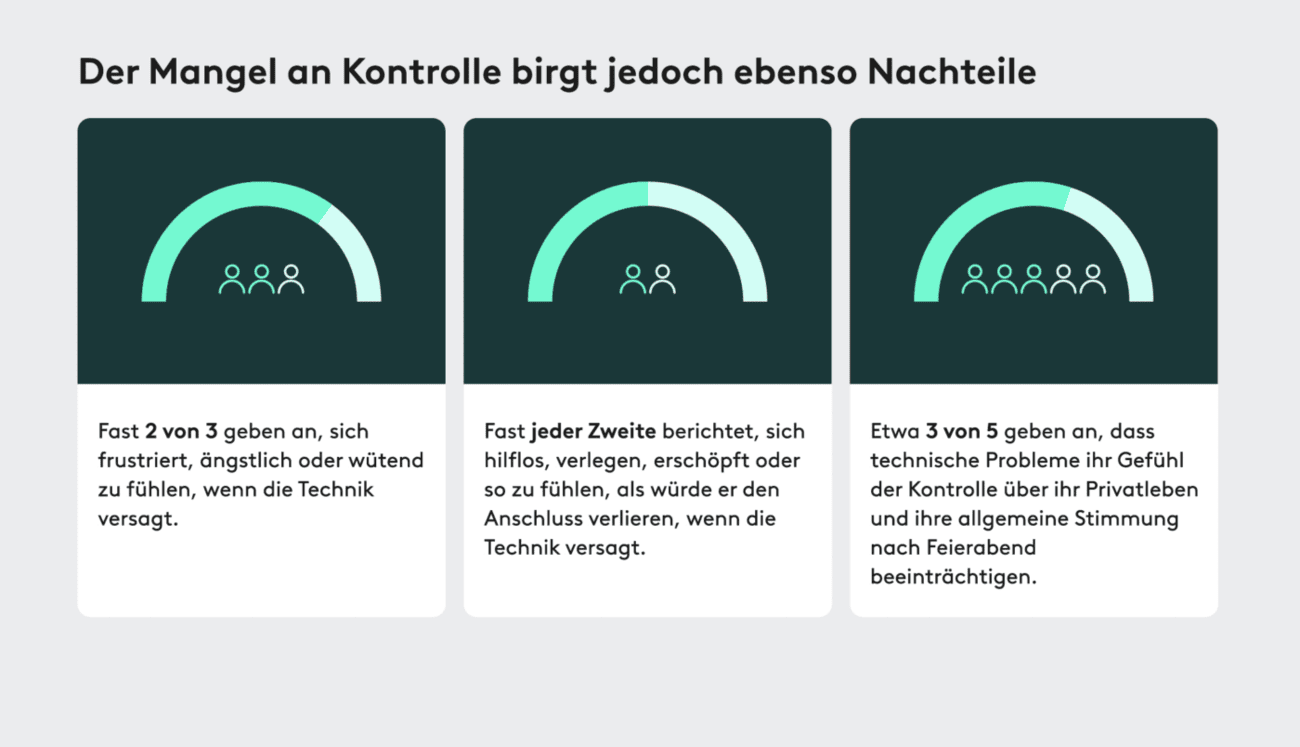
Ma la medaglia ha un rovescio molto duro, che viene contabilizzato come imposta di controllo. Quando la tecnologia viene meno, la frustrazione si fa sentire senza pietà: in media, a livello globale, il 64% degli intervistati afferma che i guasti tecnici incidono pesantemente sul proprio umore dopo il lavoro e sul senso di controllo sulla propria vita privata. Quasi la stessa percentuale (il 64%) si sente sopraffatta dalla frustrazione, dalla paura o dalla rabbia quando il computer smette di funzionare. Circa il 46% riferisce addirittura di provare sentimenti di impotenza, vergogna, sfinimento o la dolorosa sensazione di rimanere indietro.
La nuova valuta tecnologica: il «Ctrl Score» e l’anatomia della perdita di controllo
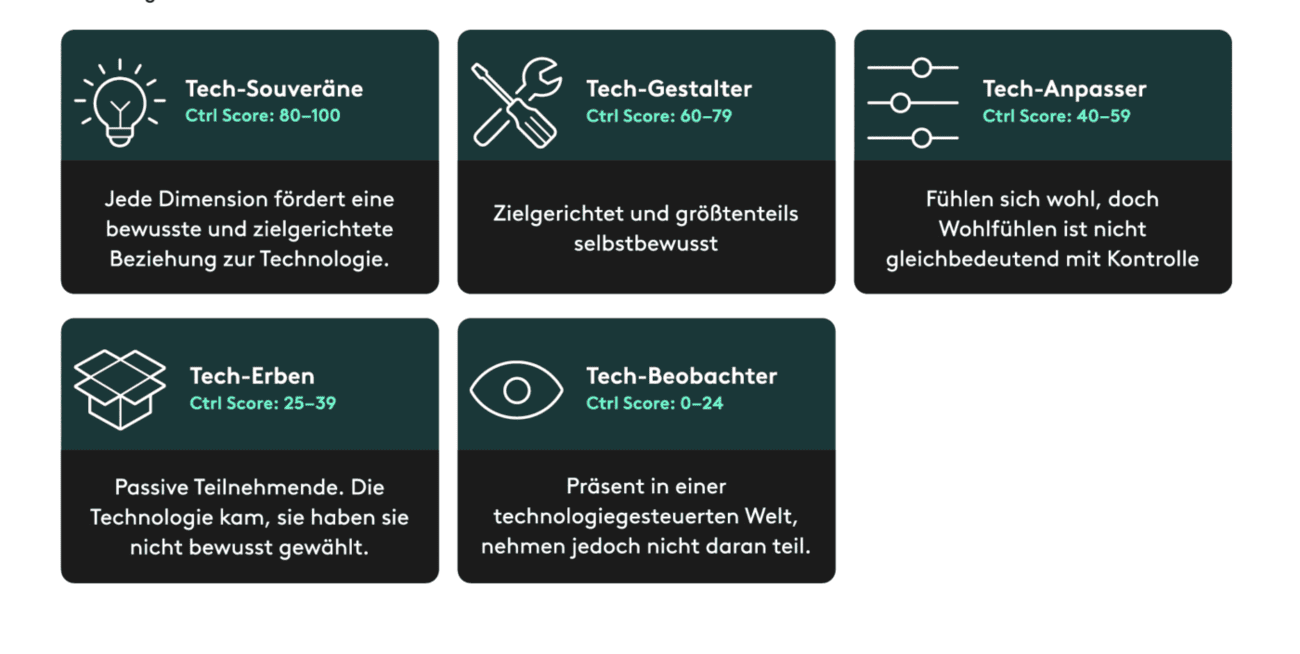
Per rendere tangibile questo fenomeno, Logitech ha sviluppato il «Ctrl Score», il primo indice composito al mondo che rende misurabile e migliorabile la capacità di agire in ambito tecnologico. Il punteggio si basa su tre dimensioni: le competenze tecniche consapevoli (intenzionalità), l’atteggiamento personale e l’apertura nei confronti dei nuovi strumenti, nonché la percezione del proprio potenziale.
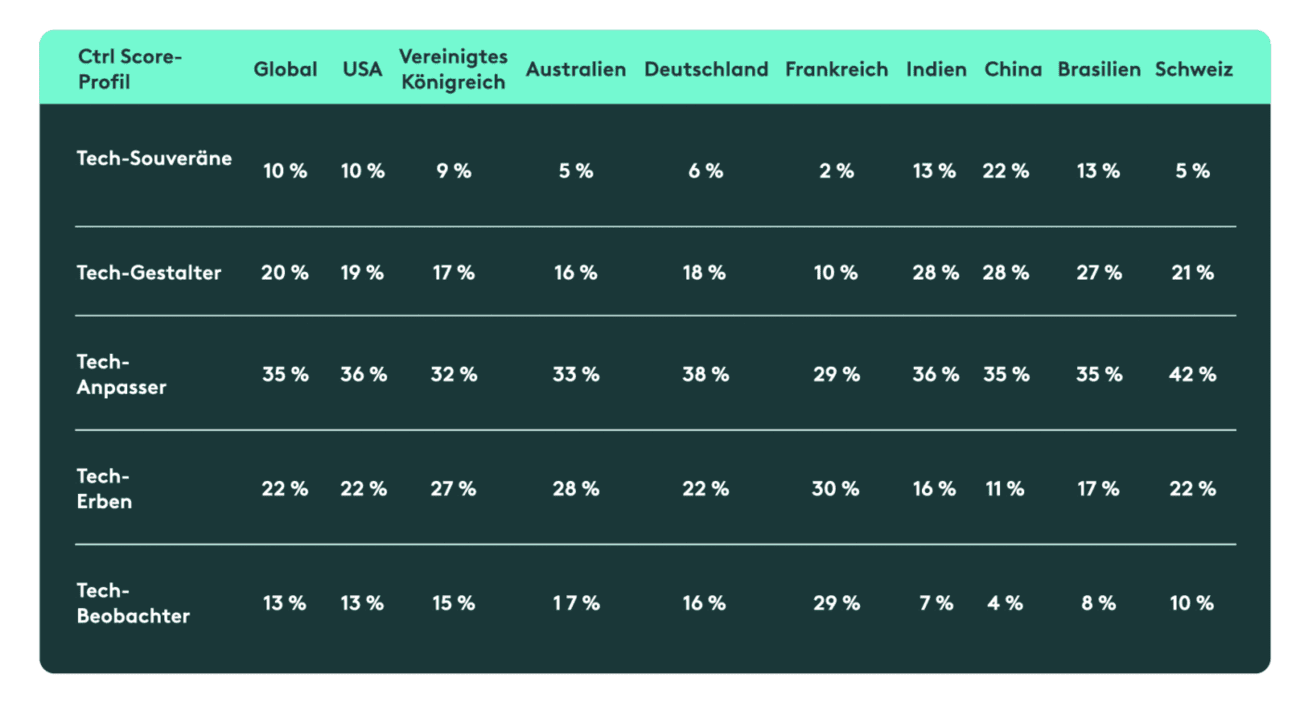
L'analisi globale suddivide le persone in cinque profili distinti, a partire dal 10% dei “sovrani della tecnologia”, passando per il 20% dei “creatori della tecnologia” e l’ampia fascia del 35% degli “adattatori della tecnologia”, fino al restante 35% costituito da “eredi della tecnologia” e “osservatori della tecnologia”. A livello mondiale, ciò corrisponde a circa 4,2 miliardi di persone che, in quanto partecipanti passivi, rischiano di rimanere indietro. Particolarmente illuminante è, a questo proposito, l’analisi dell’errore legato al denaro: contrariamente a quanto si crede comunemente, il controllo non si può semplicemente comprare. Solo il 21% ritiene che siano i ricchi ad avere il controllo maggiore, mentre il 44% è invece convinto che siano le persone con vere competenze tecniche a detenere il potere.
Punti di riferimento tattili in un mondo astratto: perché l’hardware salva le fondamenta
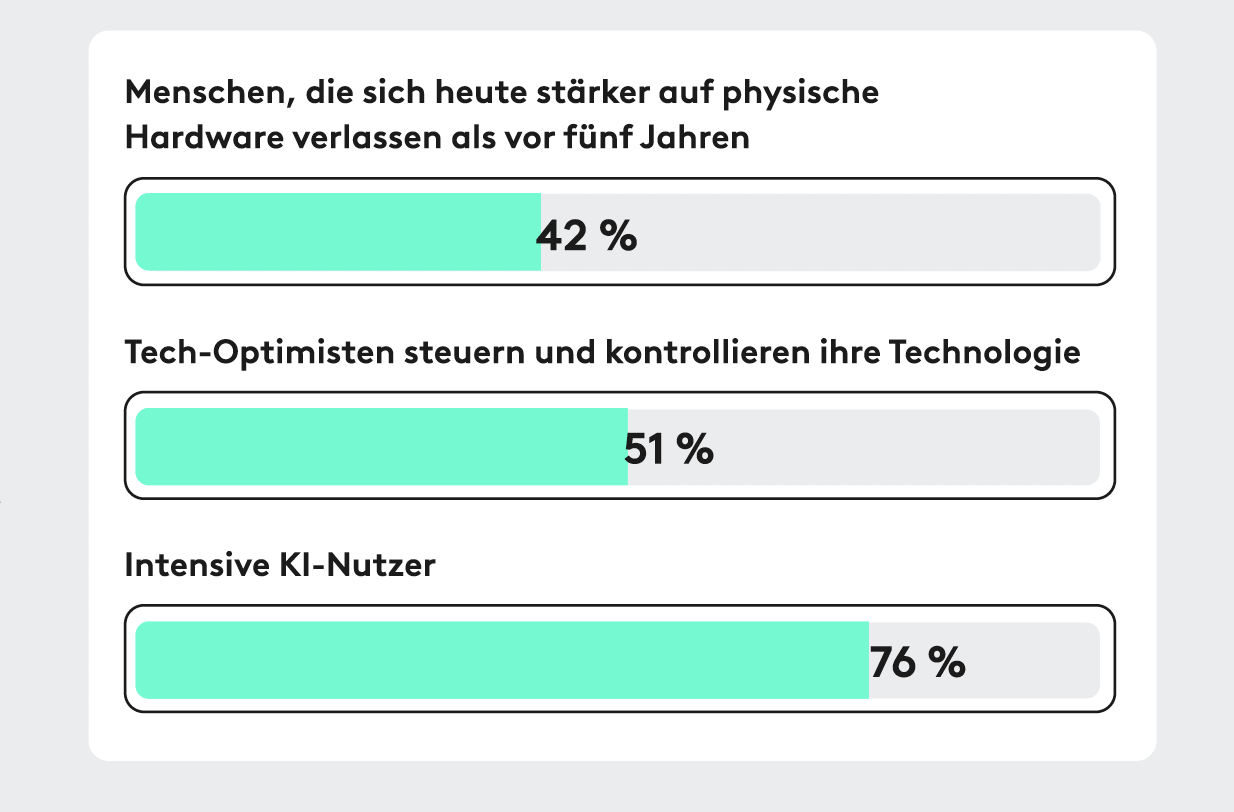
Più il software, il cloud computing e l’intelligenza artificiale diventano astratti, più le persone si aggrappano a ciò che è tangibile. Quasi due terzi dichiarano di provare il massimo senso di controllo quando interagiscono con l'hardware fisico. Il 42% degli intervistati fa oggi maggiore affidamento sui dispositivi fisici rispetto a cinque anni fa; tra gli utenti assidui di IA, questa percentuale sale vertiginosamente al 76%.
Qui emerge anche il fenomeno dei giocatori come modelli di riferimento: i giocatori dedicano una quantità di tempo superiore alla media all’ottimizzazione dei propri ambienti. L'81% di loro conferma che il gaming rafforza la loro autostima nella vita quotidiana, allevia le ansie e li aiuta a mantenere la calma in situazioni di forte stress e caos. La sicurezza acquisita grazie al gaming si riflette direttamente nella vita lavorativa quotidiana.
Ufficio contro casa: il posto di lavoro come deserto di controllo
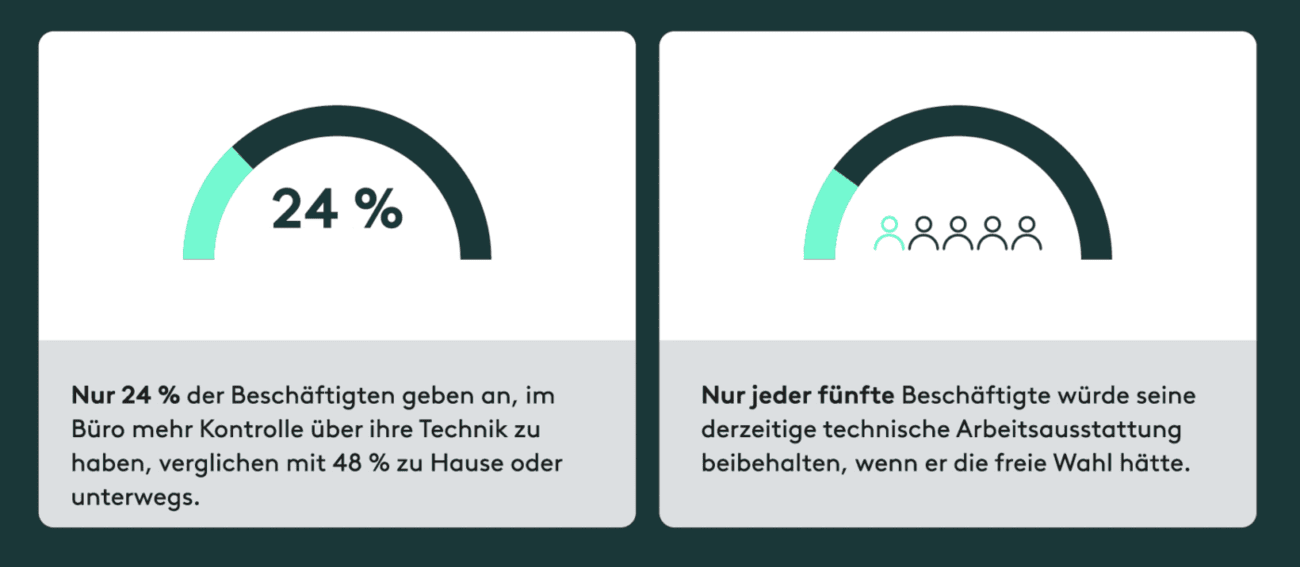
È qui che emerge quello che è forse il principale punto debole del mondo del lavoro moderno: mentre i lavoratori si sono spesso creati a casa un ambiente su misura, altamente funzionale e confortevole, l’ufficio, agli occhi di molti, finisce per essere considerato l’ultimo della classifica. Solo il 24 per cento dei lavoratori ritiene di avere maggiore controllo sui propri dispositivi in ufficio rispetto a casa o in viaggio. Solo un dipendente su cinque manterrebbe volontariamente la propria attuale dotazione tecnica in ufficio.
Le conseguenze sono gravi: le discrepanze tra autonomia individuale e frustrazione burocratica legata alla tecnologia compromettono la concentrazione, l’energia e, in ultima analisi, la fidelizzazione dei dipendenti. Sebbene i responsabili delle decisioni IT riconoscano il problema – dopotutto, il 64% di loro si definisce un giocatore e conosce bene il potenziale di un buon hardware –, solo il 35% monitora in modo formale e regolare l’impatto umano delle proprie decisioni IT attraverso indicatori concreti.
La voglia di crescita contro lo scetticismo occidentale: quando l’innovazione incontra la paura
Lo studio mette in luce in modo particolarmente evidente le differenze di mentalità a livello mondiale nell’affrontare il futuro. Mentre nei paesi occidentali la tecnologia viene spesso vista come una comodità amministrativa o uno strumento per velocizzare i processi, nelle nazioni emergenti come l’India, la Cina e il Brasile funge da motore principale per l’ascesa sociale e professionale. In India e in Brasile, l’84% degli intervistati è fermamente convinto che la tecnologia crei nuove opportunità piuttosto che nuove pressioni. La Cina (80%) e il Brasile (78%) sono i paesi con la percentuale più alta al mondo di persone che ritengono che la tecnologia favorisca lo sviluppo del potenziale personale.
In netto contrasto con questa tendenza, il Vecchio Mondo rivela uno scetticismo potenzialmente fatale: in Francia l’ottimismo tecnologico scende a un misero 60%, e solo il 45% crede effettivamente nel potere di questi strumenti di alleggerire il carico di lavoro. Anche per quanto riguarda la nuovissima intelligenza artificiale si nota questa discrepanza: mentre in India il 41% delle persone è entusiasta di come l’IA ampli le proprie possibilità, negli Stati Uniti la percentuale è di appena il 16%, nel Regno Unito del 15% e in Australia solo del 13%. In questo Paese lo scetticismo rischia di diventare un freno all’innovazione, mentre il Sud del mondo avanza inarrestabile.
Uno sguardo oltre i confini nazionali: a che punto è la Svizzera?
Nel contesto europeo, la Svizzera ricopre il consueto ruolo di eccezione: i confederati si collocano saldamente nella fascia alta della classifica europea, ma agiscono con calma e attenzione alla qualità. Il 73% degli svizzeri è infatti convinto che una migliore padronanza della tecnologia arricchisca la vita (media globale: 77%). Per quanto riguarda l’intelligenza artificiale, la Svizzera, con il 23% di entusiasmo per le nuove possibilità offerte da questa tecnologia, si dimostra nettamente più aperta rispetto ai grandi vicini europei (Germania 13%, Francia 12%), pur rimanendo ben lontana dal dinamismo innovativo dell’Asia o del Sudamerica.
In esclusiva: il vostro servizio di pagamento m&k
-
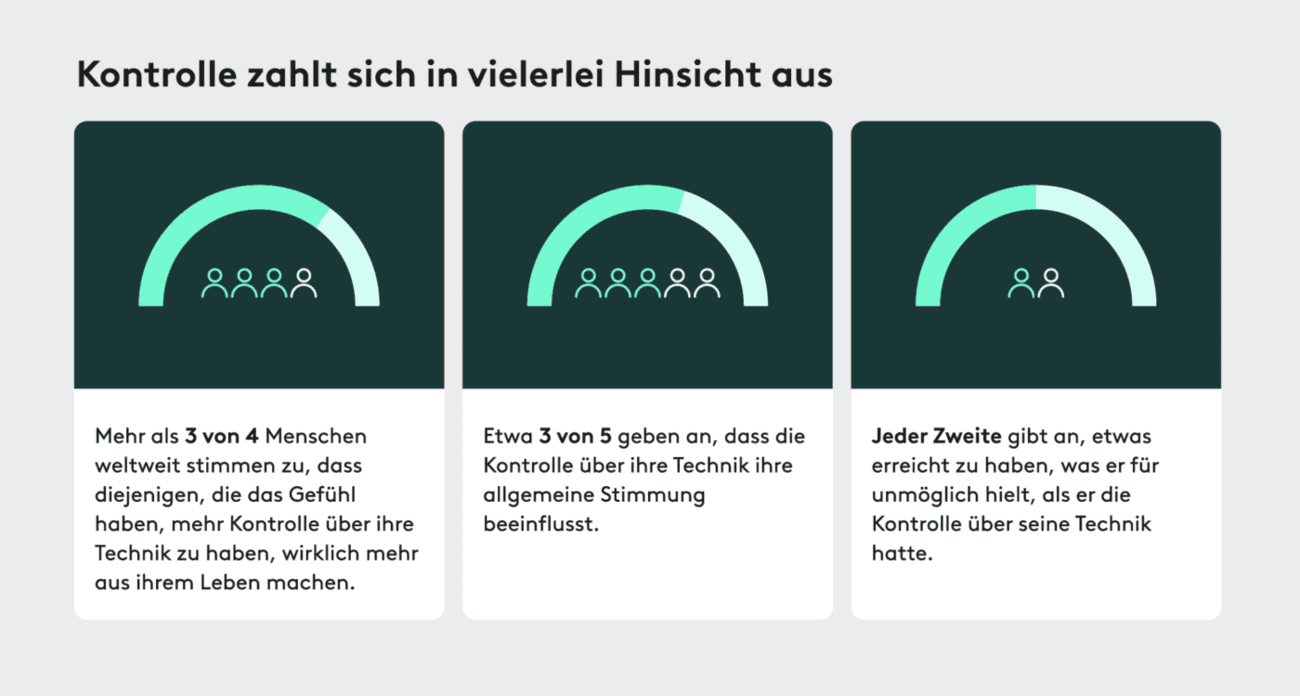
77 per cento degli intervistati in tutto il mondo sono convinti che più si padroneggia la tecnologia, più si gode della vita.
-
64 per cento affermano che i problemi tecnici incidono negativamente sull'umore generale dopo il lavoro e sulla vita privata.
-
52 per cento grazie al controllo che hanno acquisito sulla propria tecnica, sono già riusciti a realizzare cose che prima ritenevano impossibili.
-
30 per cento Le persone in tutto il mondo godono di un elevato grado di autonomia nella scelta della propria tecnologia; solo 10 per cento agire come professionisti esperti nel settore tecnologico.
-
4,2 miliardi di persone rientrano, a livello mondiale, nella categoria degli utenti meno consapevoli o sicuri di sé, che rischiano di sentirsi lasciati indietro.
-
42 per cento oggi gli utenti fanno maggiore affidamento sull’hardware fisico (come tastiere e mouse) rispetto a cinque anni fa per mantenere il controllo.
-
73 per cento della popolazione svizzera concorda sul fatto che una migliore padronanza della tecnologia comporti una migliore qualità della vita (media globale: 77 %).
-
64 per cento dei responsabili delle decisioni nel settore IT intervistati si dichiarano giocatori, rispetto a soli 28 per cento nella popolazione generale.
-
35 per cento I responsabili delle decisioni in ambito IT monitorano in modo formale e regolare l'impatto delle loro scelte tecnologiche sul benessere delle persone sul posto di lavoro.
La gamification nella fidelizzazione dei clienti: la Svizzera davanti alla Germania e all’Austria
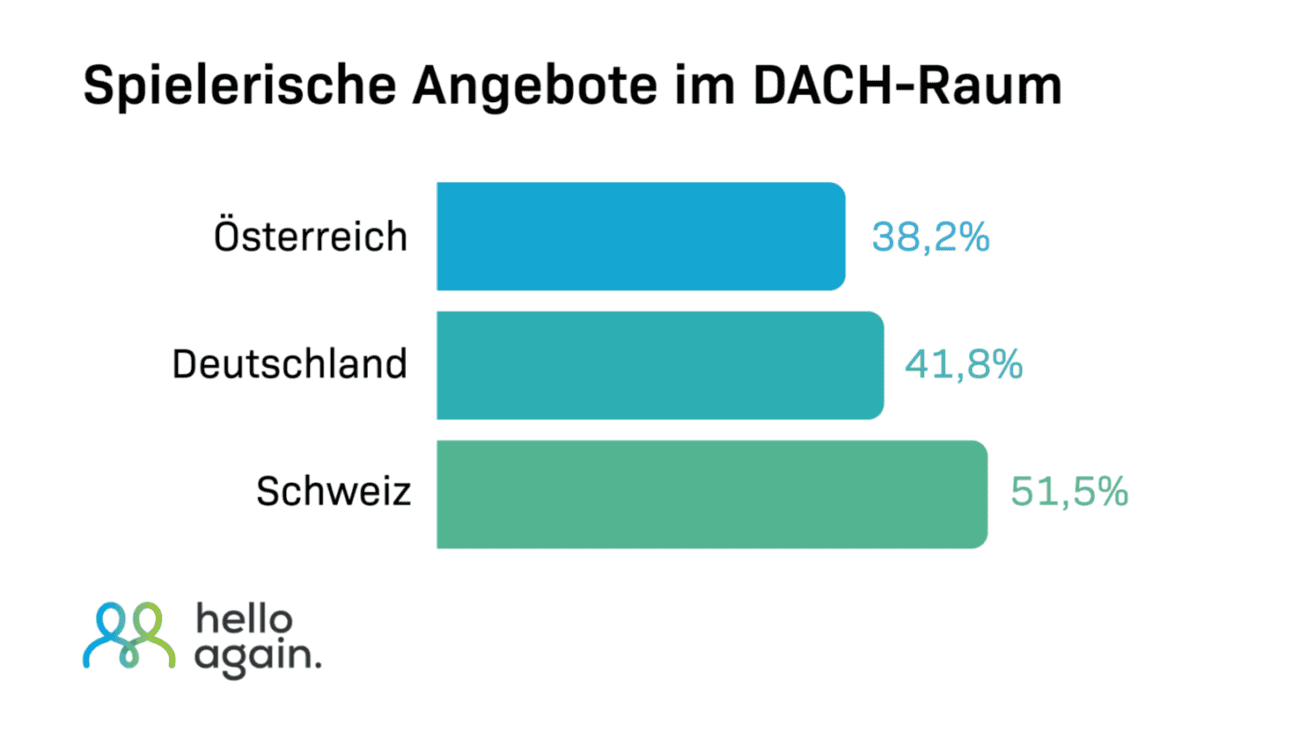
Secondo hello again, la gamification nella fidelizzazione dei clienti è il fattore determinante che distingue un programma che i clienti utilizzano davvero da uno che invece ignorano. È quanto emerge dal DACH Loyalty Report 2026. In Svizzera, secondo lo studio, il 51,5% degli intervistati utilizza volentieri o molto volentieri elementi ludici nei programmi di fidelizzazione. La Germania si colloca a metà classifica con il 41,8%, seguita dall’Austria con il 38,2%.
Più impegno invece di semplici sconti
Gli elementi ludici nei programmi fedeltà hanno lo scopo di aumentare in modo misurabile il coinvolgimento. Secondo hello again, i clienti aprono l’app più spesso, la utilizzano con maggiore regolarità e instaurano un legame emotivo con il marchio. Chi si limita a offrire sconti condiziona gli utenti dell’app a cercare solo vantaggi economici e li perde non appena la concorrenza offre di più.
Non è solo un fenomeno che riguarda i più giovani
In Germania, sono soprattutto le persone di età compresa tra i 25 e i 34 anni (65,6%) e quelle tra i 18 e i 24 anni (61,4%) ad apprezzare gli elementi ludici. Tra i 55-65enni, invece, solo una persona su cinque (20,3%) ricorre attivamente a tali elementi. Non si riscontrano differenze significative in base al sesso.
A titolo di esempio, hello again cita il calendario dell’Avvento digitale della panetteria Sorger del 2025: 11.400 clienti hanno aperto in totale 115.100 finestrelle virtuali, in media dieci volte a persona.
Premiare subito, fidelizzare a lungo termine
Per l’82,4% dei consumatori, la possibilità di riscattare immediatamente i vantaggi è il fattore determinante per la partecipazione al programma. Inoltre, già la sola illusione di un vantaggio iniziale – ad esempio due caselle già timbrate su una nuova tessera fedeltà – raddoppia la probabilità che i clienti portino a termine l’intero programma. I sistemi ben progettati graduano gli incentivi in modo che la prima esperienza si trasformi in un’abitudine. Non è la ricompensa in sé a stimolare la dopamina, ma l’attesa che ne precede.
«La gamification non è un semplice giocattolo digitale», afferma Franz Tretter, fondatore e CEO di hello again. «È l’anello di congiunzione tra ciò che i clienti vivono in negozio e ciò che li lega successivamente a un marchio.»
White paper con esempi di applicazione
Il white paper «La gamification nella fidelizzazione dei clienti» illustra i fondamenti psicologici, offre una panoramica dei meccanismi principali e presenta esempi di applicazione nei settori della ristorazione, della panificazione, del commercio al dettaglio e del turismo. Il documento si basa, tra l’altro, sui dati del DACH Loyalty Report 2026, per il quale hello again, in collaborazione con marketagent, ha intervistato oltre 2.000 persone in Germania, Austria e Svizzera.
Ulteriori informazioni: https://www.helloagain.com/de
]]>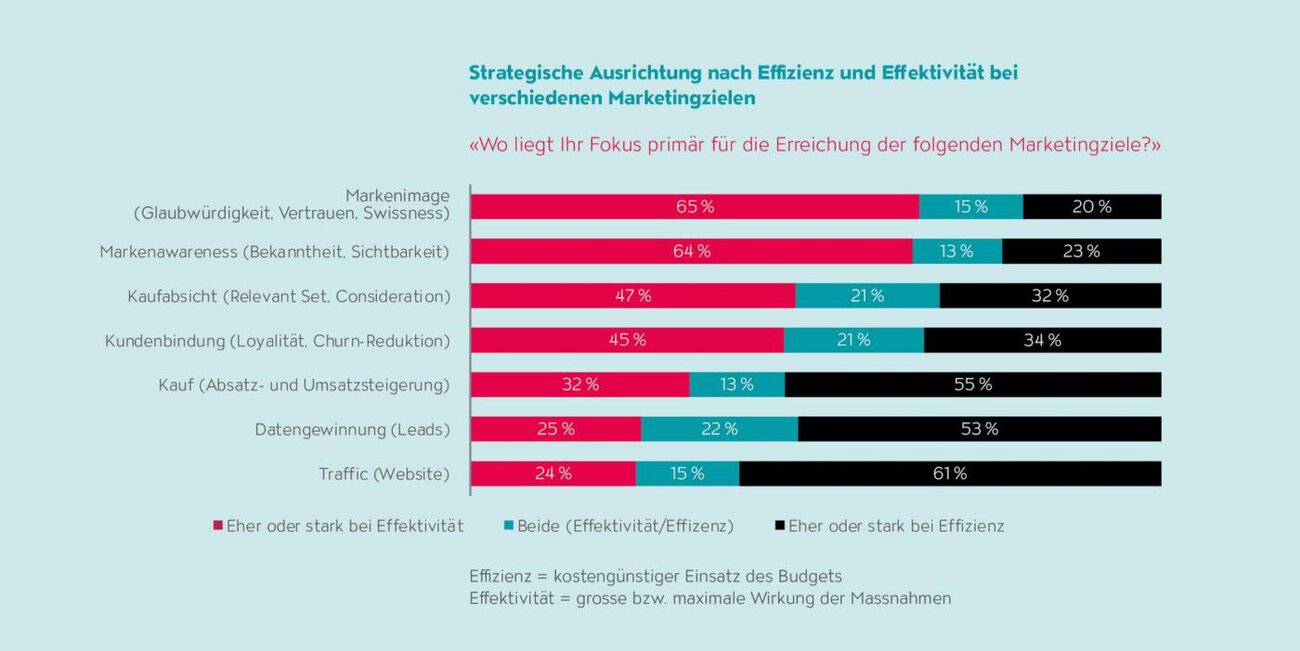
Lo studio di Admeira «Markt-Echo 2026 – Efficacia pubblicitaria: raggiungere con successo gli obiettivi di marketing» analizza i fattori chiave di successo delle moderne strategie di campagna. A tal fine, Admeira, in collaborazione con GfK Switzerland, ha intervistato 47 esperti provenienti da agenzie e aziende inserzioniste in tutta la Svizzera. L’attenzione è rivolta al rapporto conflittuale tra efficienza a breve termine ed efficacia pubblicitaria a lungo termine.
Studio Admeira: efficienza non è sinonimo di efficacia
Secondo lo studio, un contatto a basso costo non garantisce di per sé un impatto sul marchio. La TV lineare raggiunge l’81%, il valore di efficacia più elevato, offrendo al contempo un ottimo equilibrio tra impatto ed efficienza. Nel caso delle piattaforme video, l’efficacia percepita risulta in alcuni casi nettamente inferiore all’efficienza. L’efficienza in termini di costi, di per sé, non costituisce quindi un indicatore dell’impatto pubblicitario.
Quando la precisione porta all’invisibilità
Il 72% degli intervistati ritiene che esista un rischio elevato che i marchi perdano visibilità nel lungo periodo a causa di una definizione troppo ristretta del target di riferimento. Anche la rinuncia ai mass media potrebbe indebolire il radicamento di un marchio nel “Relevant Set”. Con la crescente automazione basata sull’intelligenza artificiale, la presenza nel «Relevant Set» acquista ulteriore importanza. Per una crescita sana del marchio sono necessari contatti al di fuori del target principale, poiché la crescita deriva soprattutto dall’acquisizione di nuova clientela. La TV lineare e la pubblicità esterna (OOH) sono considerate particolarmente efficaci per questo tipo di acquisizione di nuovi clienti.
La TV garantisce ampiezza e impatto
Il 94% degli esperti del settore dei media riconosce alla TV lineare un’elevata efficacia nella creazione di consapevolezza del marchio. Inoltre, un’ampia presenza televisiva avrebbe un effetto che va oltre il mezzo stesso: il 62% la considera un fattore che accelera l’efficacia delle misure digitali mirate.
Yvonne Rüegg, ricercatrice specializzata presso Admeira, afferma: «L’efficienza da sola non garantisce un impatto pubblicitario duraturo. I marchi hanno bisogno di copertura e ampiezza per rimanere visibili e rilevanti».»
Il rapporto analizza inoltre gli obiettivi di marketing del settore pubblicitario svizzero, la copertura del pubblico e la crescita dei marchi, nonché il ruolo futuro della Connected TV, del TV Replay e dei formati video digitali. È disponibile gratuitamente per il download sul sito web di Admeira.
Ulteriori informazioni: https://admeira.ch/forschung/markt-trends/detailseite/markt-echo-studienreport-2026
]]>
Il Il futuro della strategia viene valutata con cauto ottimismo dagli stessi interessati. È quanto emerge dal rapporto «The Future of Strategy 2026», pubblicato da Warc. Lo studio si basa su un sondaggio globale condotto nell’agosto 2026 su un campione di 489 strateghi. La maggioranza degli intervistati lavora presso agenzie.
Maggiore influenza sui clienti
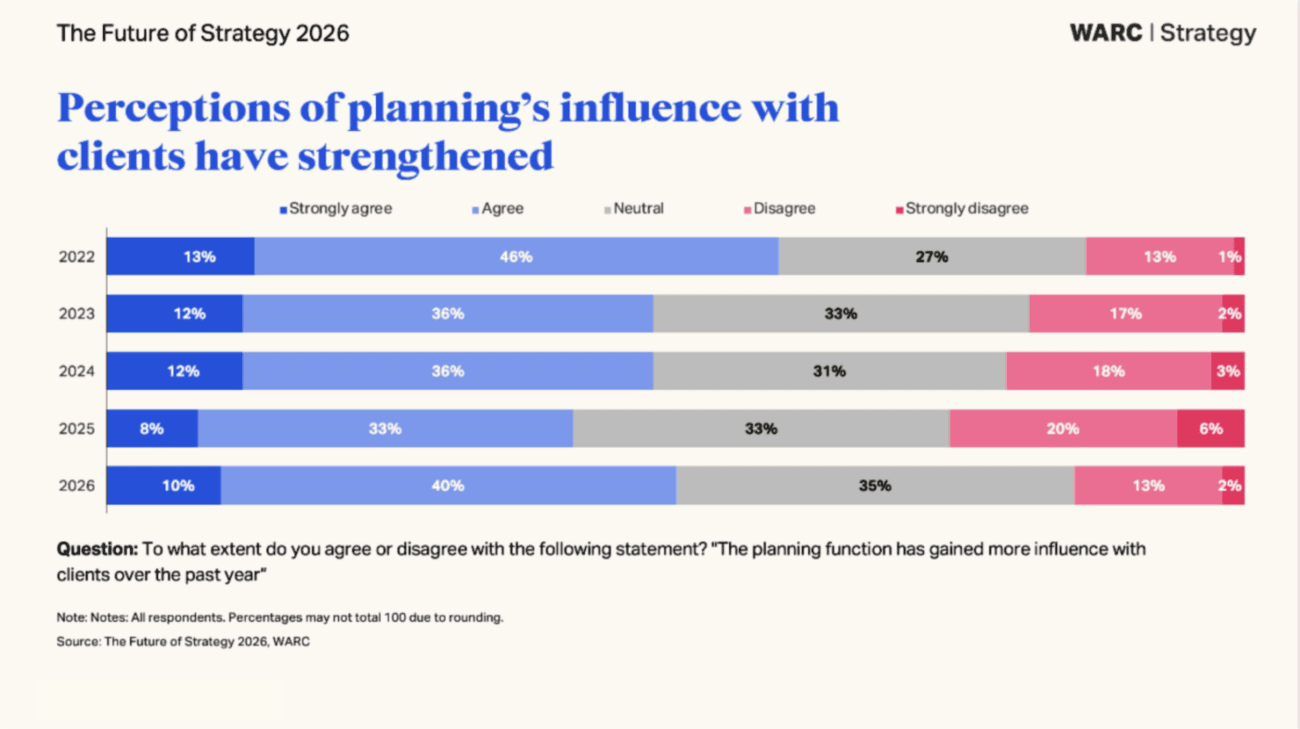
Secondo i dati di Warc, il 66% degli strateghi concorda sul fatto che vi siano chiari motivi di ottimismo. Lena Roland, Content Director di Warc Strategy, afferma: «Il rapporto dello scorso anno tracciava un quadro cupo della strategia dal punto di vista delle agenzie. A distanza di dodici mesi, il clima è cambiato: il 66% degli strateghi delle agenzie concorda sul fatto che ci siano chiari motivi per essere ottimisti». L’influenza della strategia presso i clienti è salita al 50%, rispetto al 41% del 2025. L’influenza interna è rimasta invariata al 46%.
Il futuro della strategia: dimostrare il valore aggiunto rimane fondamentale
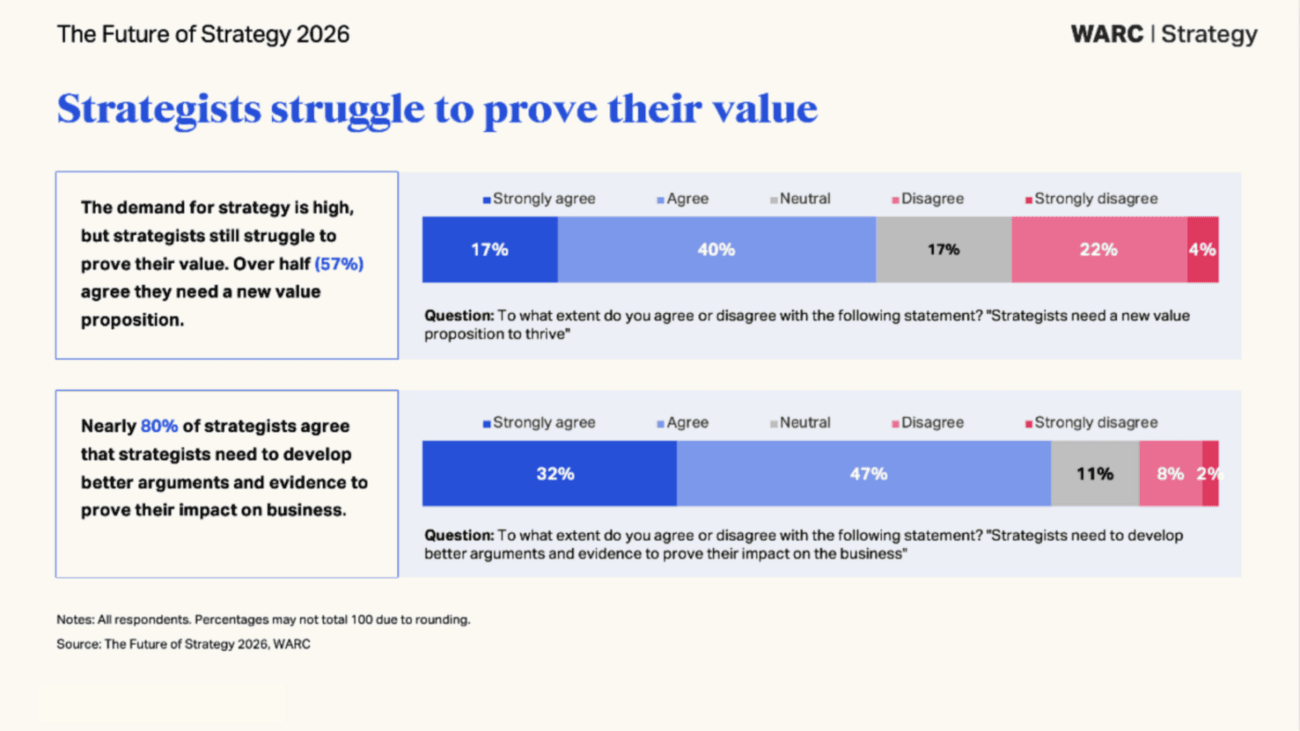
Nonostante l’elevata domanda, dimostrare il proprio valore rimane una sfida. Il 57% degli strateghi afferma di aver bisogno di una nuova proposta di valore, poiché i modelli retributivi dovrebbero essere migliorati. Quasi l«80% ritiene che la categoria professionale debba sviluppare argomenti e prove più convincenti del proprio impatto sul business. Nikita Walia, partner di Unamed, afferma: “Lo stratega che comprende solo il ”palcoscenico» di un marchio: messaggi, insight, posizionamento… raggiungerà rapidamente il proprio limite. Lo stratega che comprende il “dietro le quinte”: come le cose vengono realizzate, distribuite e misurate, diventerà indispensabile». Gli strateghi potrebbero dimostrare il proprio valore collegando le raccomandazioni ai risultati aziendali e parlando la lingua del management.
L'intelligenza artificiale: un'opportunità e una minaccia
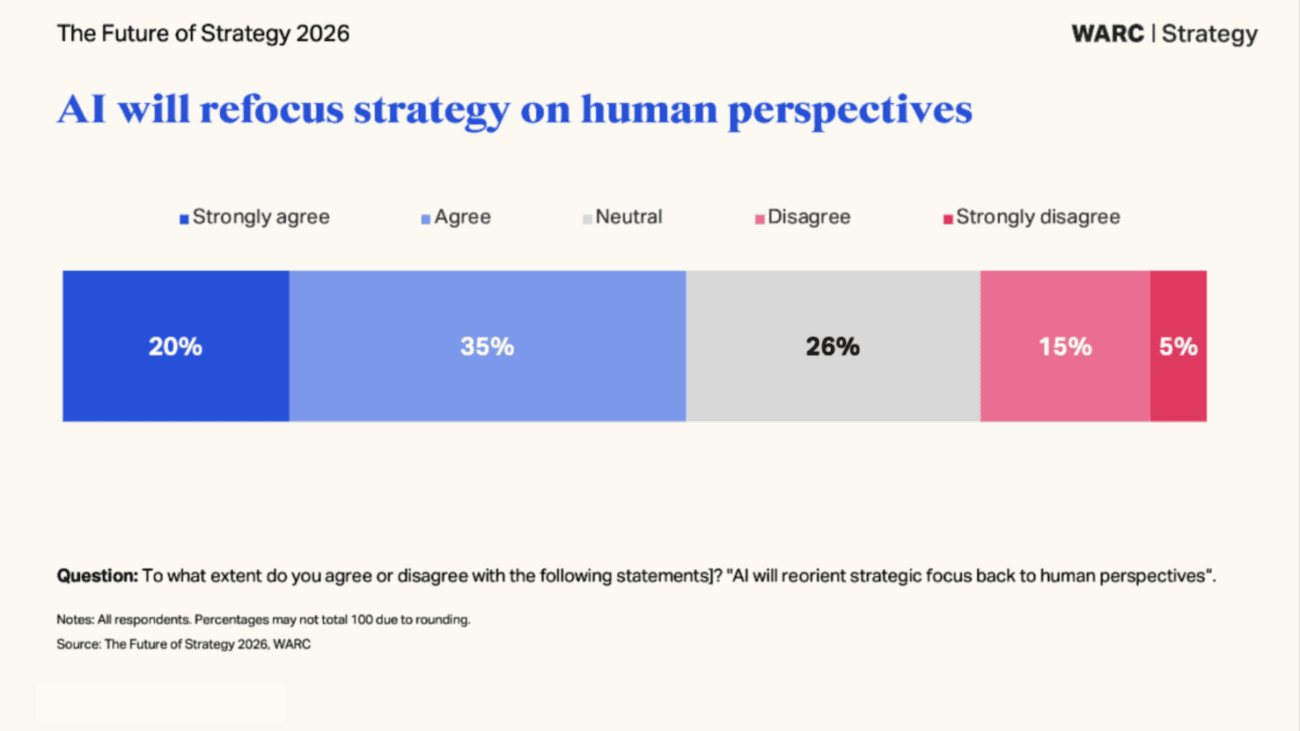
Il 56% degli strateghi teme che l’IA possa sostituirsi al proprio ruolo. Si tratta di 15 punti percentuali in più rispetto al 2025 (41%), il che la rende la minaccia più temuta. Allo stesso tempo, l’IA offre più tempo per riflettere: il 65% impiega il tempo guadagnato per svolgere un lavoro strategico più articolato, mentre il 55% ritiene che l’IA orienterà maggiormente la strategia verso le prospettive umane. Tra i principali punti deboli dell’IA, gli intervistati citano risultati banali, nonché la mancanza di sfumature culturali e di risonanza emotiva.
Allo stesso tempo, la ricerca qualitativa sul campo è in calo: il 23% svolge ricerche di persona almeno una volta al mese, rispetto al 35% del 2025. Elizabeth Paul, Chief Brand Officer della Martin Agency, afferma: «L’intelligenza artificiale non dovrebbe dare ai strateghi il permesso di ridurre la ricerca umana. Dovrebbe invece darci il tempo di perseguire verità più straordinarie con maggiore profondità.»
Gli strateghi si avvicinano sempre più alla dirigenza aziendale
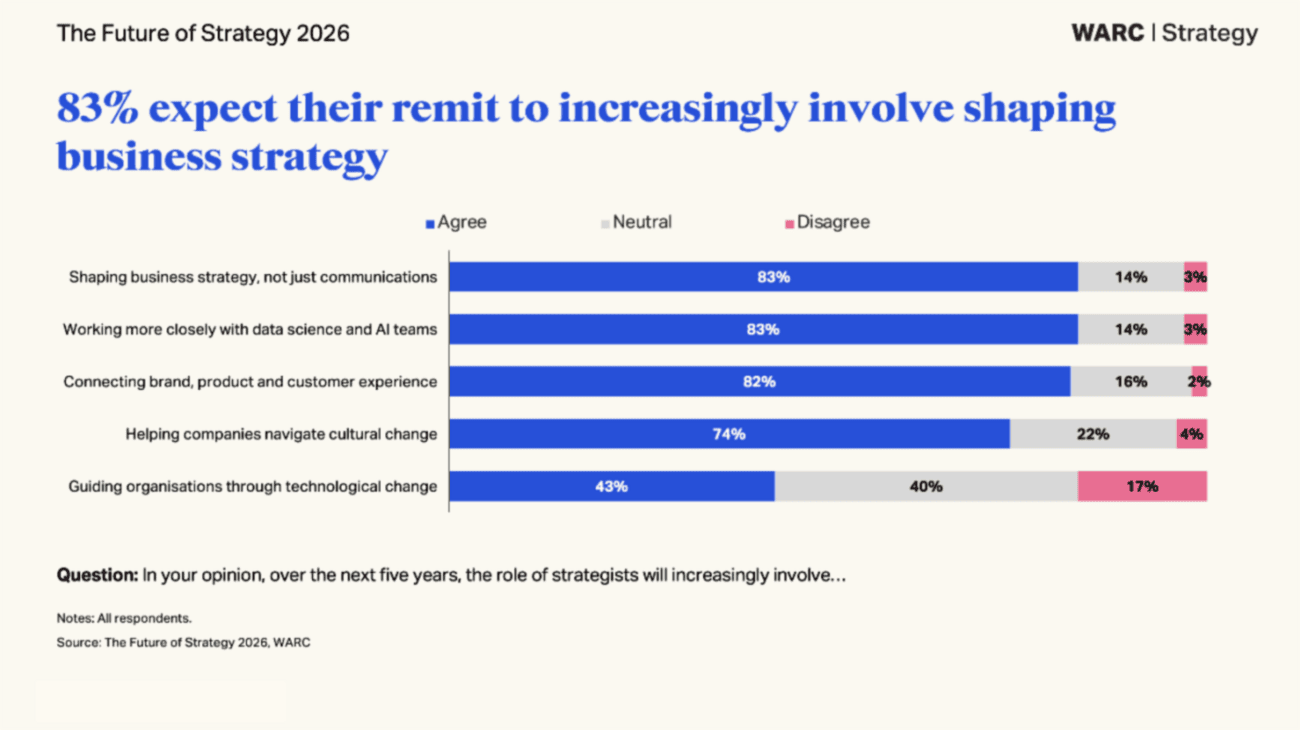
L«83% degli strateghi prevede che in futuro il proprio ambito di competenza comprenderà anche la definizione della strategia aziendale e non solo la comunicazione. Un tema importante è il »two audience problem«, ovvero il rivolgersi sia alle persone che alle macchine. Ciò porta gli strateghi a occuparsi di settori quali CX, PR e agentic commerce. Altri compiti includono l’individuazione di nuovi »spazi di domanda» e di framework che rispecchino l’evoluzione dei media.
]]>