Commerce Kategorie - m&k
https://www.markt-kom.com/it/kategorie/digital/commerce/
Die kreativen Seiten der WirtschaftThu, 01 Oct 2026 07:00:32 +0000it-IT
hourly
1 https://wordpress.org/?v=7.1.2https://www.markt-kom.com/wp-content/uploads/2024/07/favicon-150x150.pngCommerce Kategorie - m&k
https://www.markt-kom.com/it/kategorie/digital/commerce/
3232Swiss E-Commerce Confidence Study: Vertrauen statt Checkout
https://www.markt-kom.com/it/digital/commerce/swiss-e-commerce-confidence-study-vertrauen-statt-checkout/
Thu, 01 Oct 2026 07:00:32 +0000https://www.markt-kom.com/de/?p=262272Schweizer nutzen vermehrt den Onlinehandel. Quelle: Unsplash
Swiss E-Commerce Confidence Study liefert neue Datenbasis
Die Swiss E-Commerce Confidence Study 2026 von YouGov liefert eine fundierte Datengrundlage zum digitalen Einkaufsverhalten der Schweizer Bevölkerung. Im Zentrum der Erhebung stehen digitale Zugangs- und Orientierungspunkte, die Entscheidungssicherheit der Konsumentinnen und Konsumenten, relevante Barrieren sowie jene Faktoren, die das Vertrauen entlang der digitalen Shopper Journey stärken.
Warum Online-Shopping nicht im Warenkorb gewonnen wird
Rund 88 Prozent der Befragten in der Deutsch- und Westschweiz haben in den vergangenen drei Monaten online nach Produkten gesucht, Preise verglichen oder Produkte gekauft. Die Adoptionsfrage scheint damit weitgehend beantwortet. Offen bleibt laut der Studie jedoch, was es braucht, damit aus digitaler Orientierung tatsächlich ein Kauf wird.
Die YouGov-Studie zeigt, dass Konsumentinnen und Konsumenten das Internet vor allem als Orientierungsraum nutzen. Gleichzeitig entstehen Unsicherheiten den Daten zufolge häufig nicht dort, wo viele E-Commerce-Initiativen ansetzen. Nur acht Prozent nennen den Checkout als einen Bereich, in dem ihnen beim Online-Shopping besonders Sicherheit fehlt. Deutlich häufiger geht es um Vertrauen in Anbieter und Shop, um Rückgabe, Garantie, Kundendienst sowie Produktgewissheit.
Vertrauen als entscheidender Erfolgsfaktor
Für Händler, Plattformen und Marken bedeutet das laut der Studie: Online-Erfolg entsteht nicht nur durch Reichweite, Preis und reibungslose Technik. Entscheidend ist, ob entlang der digitalen Shopper Journey genügend Vertrauen entsteht – vor dem Kauf, im Kaufmoment und mit Blick auf das, was nach dem Kauf passiert. Die vorgestellten Datenpunkte zeigen damit bereits, welche Faktoren das Vertrauen im Schweizer E-Commerce besonders prägen.
]]>Das 380-Millionen-Erwachen: Wie Retail Media die Schweizer Werbewelt auf den Kopf stellt
https://www.markt-kom.com/it/markom/das-380-millionen-erwachen-wie-retail-media-die-schweizer-werbewelt-auf-den-kopf-stellt/
Thu, 03 Sep 2026 08:35:09 +0000https://www.markt-kom.com/?p=260246
Wer am 2. September 2026 den Theatersaal des Zürcher Volkshauses betrat, spürte sofort: Hier ging es nicht um ferne Zukunftsmusik, sondern um handfeste Budgets und tektonische Verschiebungen im Marketing. Moderator Marc Götti (CEO Excom Media AG) und IAB-Präsident Roger Baur brachten es zum Auftakt auf den Punkt: Retail Media ist in der Schweiz erwachsen geworden. Vor zwei Jahren noch ein vages Versprechen, ist das Thema heute Chefsache in den Teppichetagen von Handel, Brands und Agenturen.
Marc Göttti, CEO Exot Media AG
Dass die Branche brennt, zeigte sich nicht zuletzt im Publikum. IAB-Geschäftsführer Urs Flückiger zog im Gespräch mit m&k ein glückliches Fazit:
„Es ist ein extrem erfolgreicher Event gewesen – wir hatten eine der tiefsten No-Show-Raten überhaupt. Das Thema Retail Media ist bei uns zwar noch nicht ganz so weit wie bei den Publishern, aber genau darin liegt die enorme Chance. Die IAB-Arbeitsgruppe hilft tatkräftig mit, dass sich die Retailer auf neutralem Boden austauschen, miteinander reden und gemeinsame Standards finden.“
— Urs Flückiger, Geschäftsführer IAB Switzerland (im Gespräch mit m&k)
Doch was genau passiert hier gerade? Warum schielen CFOs plötzlich auf Regalblenden, wieso parkiert MediaMarkt Autos neben Kaffeemaschinen, und warum könnte der RMD26 vielleicht schon der letzte seiner Art gewesen sein?
Roger Baur, Urs Flückiger, Martin Radelfinger
1. Das Makro-Beben: Kapitalallokation statt Werbe-Romantik
Den theoretischen wie statistischen Paukenschlag des Nachmittags lieferte Daniel Knapp, Chief Economist der IAB Europe. Mit analytischer Schärfe sezierte er den europäischen Werbemarkt – und räumte gleich mit einem Mythos auf: Werbetreibende denken nicht primär in Mediengattungen. Für sie ist Werbung schlichtweg ein Problem der Kapitalallokation: Wie erziele ich mit dem geringsten Reibungsverlust den höchsten Ertrag?
Daniel Knapp, Chief Economist IAB Europe
Die Zahlen sprechen eine deutliche Sprache: In Europa macht Digitalwerbung mittlerweile rund 70 % des Gesamtmarktes aus. Fast 90 % des Wachstums landen jedoch bei einer Handvoll globaler US-Plattformen. Die grosse Ausnahme mit echten europäischen Champions: Retail Media.
Knapp rechnete für die Schweiz ein hypothetisches Marktpotenzial von rund 380 Millionen Franken vor, wenn der hiesige Markt die Reife Deutschlands oder Grossbritanniens erreichen würde. Im exklusiven Gespräch mit m&k unterstrich Daniel Knapp, worauf es jetzt ankommt:
„Der europäische Retail-Media-Markt steuert 2026 auf 14 bis 15 Milliarden Euro zu. Um dieses Potenzial voll zu heben, muss der Handel einen echten kulturellen Wandel vollziehen: Retailer müssen anfangen, medienzentrisch zu denken und zu handeln wie Medienhäuser – nicht nur wie Händler. Gleichzeitig müssen Werbetreibende ihre Budgets neu ordnen und die bisherige Trennung zwischen klassischem Media-Budget und Handelsförderung (WKZ) aufbrechen.“
— Daniel Knapp, Chief Economist IAB Europe (im Gespräch mit m&k)
Daniel Knapp, Chief Economist IAB Europe
2. Stehen wir vor dem Systembruch? AI Commerce vs. Agentic Commerce
Direkt im Anschluss warf Markus Caspari (Managing Partner Digital Innovation & Transformation bei Dentsu Germany) einen differenzierten Blick auf den aktuellen Hype um Künstliche Intelligenz:
Markus Caspari, Managing Partner Digital Innovation & Transformation, Dentsu Germany
99,9 % des Marktes sind noch nicht autonom: In Anlehnung an die Automobilbranche (Level 0 bis 5) befinden wir uns beim vollautonomen Einkaufen („Agentic Commerce“) noch ganz am Anfang. Wenn Bots autonom für Menschen einkaufen, ist das faszinierend, aktuell aber noch Zukunftsmusik.
Shopping vs. Buying:Shopping ist Entdecken, Inspiration und Emotion. Buying ist rein utilitaristische Bedarfsdeckung (Klopapier, Zahnpasta). KI-Agenten werden vor allem das emotionslose „Buying“ radikal optimieren.
Die Protokoll-Revolution: Mit Standards wie dem UCP (Universal Commerce Protocol von Google & Shopify) und WebMCP schliessen sich Plattformen erstmals zusammen. Wenn Google Suchergebnisse künftig direkt im Browser per KI rendert oder ChatGPT mit Partnerschaften In-App-Stores baut, verlagert sich der Funnel komplett.
Markus Caspari, Managing Partner Digital Innovation & Transformation, Dentsu Germany
Gegenüber m&k betonte Markus Caspari die enge Verzahnung von Handel und Technologie:
„Retail Media und AI Commerce sind zwei Seiten derselben Medaille. Retail Media ist eine Schnittstellendisziplin zwischen Handel und Media – genau an der Kreuzung von Search, Social und E-Commerce. Für Agenturen und Marken bedeutet das: Retail Media darf niemals singulär als Standalone-Kanal betrachtet werden, sondern gehört fest eingebettet in die holistische Gesamtstrategie.“
— Markus Caspari, Managing Partner Dentsu Germany (im Gespräch mit m&k)
3. Der Schweizer Praxisschock: Vom Tante-Emma-Plakat zur 1500-Screen-Maschinerie
Dass die Schweiz keine Theorieblase ist, bewiesen Sven Ruoss (CEO Post Futurum) und Séverine Hubatschek (Head of Retail Media, Migros Supermarkt AG).
Sven Ruoss, CEO & Founder | Post Futurum und IAB-Arbeitsgruppe Retail Media Dienstleister
Ruoss eröffnete mit einer pointierten Provokation: „Der Retail Media Day 2026 dürfte der letzte gewesen sein – denn künftig sprechen wir von Commerce Media.“ Längst gehe es nicht mehr nur um Supermärkte, sondern um alle kommerziellen Transaktionsplattformen – von SBB und Twint bis hin zur Post-App.
Sven Ruoss, CEO & Founder | Post Futurum und IAB-Arbeitsgruppe Retail Media Dienstleister
Brand Safety: Null Risiko für Deepfakes oder zweifelhafte Umfelder.
Kontext & High Intent: Wer im Laden oder Shop steht, ist in Kauflaune.
Native Integration: Werbung direkt am Regal oder im digitalen Checkout.
Geschlossene Messbarkeit: Der Nachweis des tatsächlichen Abverkaufs (Closed Loop).
Séverine Hubatschek zeigte auf, wie der Schweizer Riese Migros diese PS auf die Strasse bringt: «Wir sind die neue Werbefläche der Schweiz.»
Séverine Hubatschek, Head of Retail Media | Migros Supermarkt AG
Vor 100 Jahren warb die Migros am Verkaufswagen noch für Birnen. Heute stehen 660 Filialen im Zentrum, in denen 97 % aller Transaktionen nach wie vor physisch stattfinden. Bis Frühling 2027 rollt die Migros schweizweit über 1’500 digitale Screens aus. Gekoppelt mit der gewaltigen Wucht des Cumulus-Programms (über 3,1 Millionen Haushalte, mehr als 5 Millionen Menschen, über 70 % Scan-Quote im Laden und über 90 % online) baut die Migros ein Ökosystem für hochgranulares Targeting.
Im Gespräch mit m&k erläuterte Séverine Hubatschek die strategische Dimension für den Detailhandelsriesen:
„Retail Media ist für die Migros kein Beiwerk, das man einfach ‚on top‘ mitmacht. Wir haben Retail Media fest in der Supermarkt-Strategie verankert und professionalisiert. Die grösste Innovation der letzten Monate war der Aufbau unserer Technologiepartnerschaft mit Criteo für Sponsored Products auf Migros Online. Dabei nutzen wir unsere First-Party-Kaufdaten datenschutzkonform, um Konsumenten im passenden Moment echte Orientierungshilfe zu bieten.“
— Séverine Hubatschek, Head of Retail Media Migros Supermarkt AG (im Gespräch mit m&k)
4. Der Vermarkter-Blick: Warum Retail Media ohne Publisher nicht skalieren kann
Dass Retail Media längst über die Grenzen der Online-Shops hinauswächst, zeigte Mitja Grušovnik (Director Ad Technology bei Ringier Advertising). Aus Vermarktersicht beleuchtete er die Evolution von «Scale, Data & Reach» – und brachte eine Prise Realismus in die Debatte:
Mitja Grusovnik, Director Ad Technology | Ringier Advertising
Schon vor über fünf Jahren experimentierte Ringier mit E-Commerce-Modellen und On-Site-Retail-Konzepten (damals unter anderem mit geschenke.de). Doch das Grundproblem vieler Händler bleibt bis heute die begrenzte eigene Reichweite. Mit dem sukzessiven Wegfall von Third-Party-Cookies und dem Ruf nach maximaler Brand Safety und First-Party-Daten schlägt nun die Stunde strategischer Allianzen:
„Händler haben fantastische Kauf- und Transaktionsdaten, stossen aber auf ihren eigenen Plattformen irgendwann an Reichweitengrenzen. Als Vermarkter und Publisher bringen wir genau das mit, was für die Skalierung im Off-Site-Bereich fehlt: Massenreichweite und relevante journalistische Kontexte im Open Web. Die Zukunft liegt darin, Retail-Daten über smarte Schnittstellen nahtlos mit unserer Publisher-Reichweite zu verheiraten.“
— Mitja Grušovnik, Director Ad Technology Ringier Advertising (am RMD26)
Erst durch diese Verzahnung von Handelsdaten und grossen Mediennetzwerken wird Retail Media für Agenturen und Brands im grossen Stil programmatisch buchbar.
5. Das Comeback des physischen Raums: 85 % finden im Laden statt
Dass der physische Point of Sale die eigentliche Goldgrube ist, zementierten die Beiträge von MediaMarkt, OBI und der One Tech Group. Daniel Siegmund (One Tech Group) brachte die Zahl des Tages: 85 % des Handelsvolumens in der Schweiz werden stationär abgewickelt. Wer Retail Media nur als Banner im Webshop begreift, lässt den Löwenanteil des Marktes links liegen.
Daniel Siegmund, Founder & Managing Director | One Tech Group GmbH
Wie spektakulär In-Store-Aktivierung aussehen kann, demonstrierte Felicia Wegmann (Teamlead Partner Marketing & Retail Media, MediaMarkt Switzerland) anhand eines gemeinsam mit Publicis realisierten Best-Practice-Cases für Opel: Für die Lancierung des neuen Opel Frontera stellte MediaMarkt schlichtweg ein echtes Auto mitten in den Elektronikmarkt. Kombiniert mit synchronisierten TV-Walls, In-Store-Screens, Newslettern und On-Site-Werbung explodierten die Kennzahlen:
Gegenüber m&k betonte Felicia Wegmann den Wert dieses kanalübergreifenden Ansatzes:
„Unser Case mit Opel und Publicis hat eindrucksvoll bewiesen, wie kosteneffizient Retail Media im Vergleich zu klassischen Medien sein kann – selbst für nicht-endemische Marken ausserhalb des reinen Elektronikbereichs. Durch die Kombination aus physischer ‚Space Experience‘ im Store und digitaler Verlängerung konnten wir eine enorme Steigerung der Markenbekanntheit und handfeste Leads nachweisen.“
— Felicia Wegmann, Teamlead Partner Marketing & Retail Media MediaMarkt Switzerland (im Gespräch mit m&k)
Aus Deutschland zugeschaltet, präsentierte Patricia Grundmann (Managing Director OBI Advertising), wie die Zukunft am Regal aussieht: In den 15 OBI-Märkten der Schweiz läuft ein Pilotprojekt mit Advertima. Mittels smarter Sensorik analysieren Stelen in Echtzeit vorbeigehende Kunden (Verweildauer, Blickkontakt, Zielgruppensegmente) und spielen programmatisch die passende Werbebotschaft aus. Steht ein potenzieller Handwerker vor der Stele, sieht er Profi-Werkzeug; hält eine Familie an, läuft die Gartenkampagne.
Patricia Grundmann, Managing Director | OBI Advertising
6. Der Realitätscheck im Panel: „Wer muss jetzt liefern?“
Dass Retail Media fester Bestandteil der Mediaplanung werden muss, stand auch im Vortrag von Albert Gubler (Director Expert Practices bei WPP Media) und Gian Berger (Head of Product & Business Development Retail Media, Migros) im Fokus. Im Gespräch mit m&k fasste Albert Gubler die Agentursicht zusammen:
„Im Schweizer Markt ist eine enorme Dynamik spürbar. Für uns als Mediaagentur und für unsere Kunden ist Retail Media ein hochspannendes Feld, weil es Werbebotschaften extrem nah an den Point of Sale bringt. Damit Retail Media aber zur festen Grösse im Mediamix wird, braucht es absolute Transparenz, standardisierte Formate, saubere Buchbarkeit und eine verlässliche Vergleichbarkeit mit anderen Mediengattungen.“
— Albert Gubler, Director Expert Practices WPP Media (im Gespräch mit m&k)
Gian Berger, Head of Product & Business Development Retail Media | Migros Supermarkt AG (rechts) Albert Gubler, Director Expert Practices | WPP Media
Auf dem Abschluss-Panel unter der Leitung von Gian Berger (Migros) und Nicolas Bill (Co-Leiter IAB Arbeitsgruppe Retail Media) diskutierten Julia Sams (Henkel), Pierre Bohren (Brack.Alltron), Mitja Grušovnik (Ringier Advertising) und Tobias Kober (MediaMarkt Schweiz).
Die Antwort auf die Panel-Frage „Wer muss jetzt liefern?“ war einhellig: Alle Beteiligten müssen anpacken.
Der Handel muss liefern: Weg vom Silodenken alter Werbekostenzuschüsse (WKZ) hin zu transparenten, planbaren Digital- und Mediastandards. Werbetreibende fordern einheitliche Kennzahlen, Buchungsschnittstellen und verlässliche Messbarkeit.
Die Marken müssen liefern: Marketingentscheider müssen ihre Budgettöpfe aufbrechen. Retail Media darf nicht länger aus dem Resttopf der Handelsförderung abgespeist werden, sondern gehört als fester Performance- und Branding-Kanal in den zentralen Media-Mix.
Tech & Agenturen müssen liefern: Die Fragmentierung des Schweizer Marktes ist Gift für die Skalierung. Agenturen brauchen programmatische Buchungswege (DSP/SSP-Anbindungen) und harmonisierte Formate, um Kampagnen über mehrere Retailer hinweg ohne massiven Mehraufwand auszusteuern.
Das Fazit: Goldgräberstimmung mit Reifeprüfung
Der 2. Swiss Retail Media Day hat bewiesen: Retail Media ist kein vorübergehendes Hype-Thema, sondern das Bindeglied zwischen digitaler Präzision und realem Konsum.
Die Schweiz steht vor einem Wendepunkt. Das Potenzial ist riesig, die Technologie vorhanden, und die Händler sitzen auf den wertvollsten Datenschätzen des Landes. Doch die Zeit der Insellösungen ist vorbei. Wenn Handel, Marken und Tech-Dienstleister jetzt gemeinsame Standards etablieren, wird Retail Media das Schweizer Marketing nachhaltig transformieren – und die anvisierten 380 Millionen Franken sind schneller Realität, als manche Mediaplaner heute glauben.
]]>Shopfully-Studie: KI im Shopping noch eine Nische
https://www.markt-kom.com/it/digital/commerce/shopfully-studie-ki-im-shopping-noch-eine-nische/
Tue, 30 Jun 2026 08:07:51 +0000https://www.markt-kom.com/de/?p=258292KI hilft Konsumenten bei Preisvergleichen, so Shopfully-Studie. Quelle: zvg
Werbung wird von Konsument:innen dann geschätzt, wenn sie einen konkreten Mehrwert bietet – und KI im Shopping ist trotz wachsenden Interesses noch weit von einer breiten Nutzung entfernt. Das sind zwei zentrale Erkenntnisse der aktuellen Shopfully-Umfrage «The State of Shopping 2026», für die im März 2026 insgesamt 6.605 Nutzer:innen in acht europäischen Ländern befragt wurden.
Werbung überzeugt, wenn sie Orientierung bietet
Für Handel und Marken ist entscheidend, wann Kommunikation als hilfreich wahrgenommen wird. Gemäss der Studie überzeugt Werbung vor allem dann, wenn sie im Angebots- und Informationsumfeld konkrete Unterstützung leistet. 46 Prozent der Befragten finden Werbung nützlich, wenn sie Werbeaktionen sichtbar macht, die sonst übersehen würden. 38 Prozent nennen Werbung hilfreich, wenn sie die Einkaufsplanung unterstützt. 30 Prozent schätzen Werbung, wenn sie Produkte passend zu ihren Bedürfnissen zeigt.
Die Studie legt nahe, dass Werbung vor allem dann wirkt, wenn sie konkret und alltagsnah ist: als Hinweis auf relevante Angebote, als Planungshilfe oder als passende Produktempfehlung. Wer Wirkung erzielen will, muss demnach nicht lauter werden, sondern relevanter.
KI im Shopping bleibt vorerst eine Nische
KI hält Einzug in den Einkaufsalltag, noch schrittweise, aber mit klarer Richtung. 13 Prozent der Befragten haben in den vergangenen zwölf Monaten KI genutzt, um Kaufentscheidungen zu treffen. Als Recherchequelle vor Kaufentscheidungen spielt KI bislang eine kleinere Rolle: Auf die Frage, wo online nach Informationen gesucht wird, nennen vier Prozent KI-Plattformen wie ChatGPT oder Gemini.
Wenn Verbraucher:innen KI im Einkauf nutzen würden, dann vor allem für klar definierte, alltagsnahe Aufgaben. 38 Prozent interessieren sich für Preisvergleiche zwischen Händlern. 24 Prozent wünschen sich Unterstützung dabei, irreführende Angebote oder Preisgestaltungstricks zu erkennen. 21 Prozent finden Funktionen attraktiv, die Preisrückgänge bei gewünschten Artikeln verfolgen. Gleichzeitig ist die Skepsis gegenüber KI-Features noch hoch: 49 Prozent geben an, keine der abgefragten KI-gestützten Shopping-Funktionen nutzen zu wollen und Entscheidungen lieber selbst zu treffen.
Ein Blick auf die genutzten Tools zeigt zudem, dass KI im Shopping bislang eher über allgemeine Plattformen statt über spezialisierte Einkaufsassistenten stattfindet. Unter denjenigen, die KI in ihrer Einkaufsvorbereitung bereits genutzt haben, nennen 91 Prozent klassische KI-Plattformen, während virtuelle Einkaufsassistenten bislang deutlich seltener genutzt werden (neun Prozent).
Datenteilung: Mehrwert als Voraussetzung
Beim Thema Daten zeigt sich ein klares Muster. Wenn Konsument:innen einen spürbaren finanziellen Vorteil sehen, steigt die Bereitschaft zur Datenteilung deutlich. 39 Prozent wären bereit, ihre Daten weiterzugeben, wenn dadurch bessere Angebote und Rabatte möglich werden – gleichzeitig möchten ebenfalls 39 Prozent ihre Daten grundsätzlich nicht teilen. Viele knüpfen ihre Bereitschaft an klare Bedingungen: 33 Prozent möchten ihre Einwilligung leicht steuern oder widerrufen können, und 21 Prozent wollen genau verstehen, wie ihre Daten verwendet werden. Personalisierte Produktempfehlungen allein überzeugen dagegen nur wenige: Lediglich acht Prozent würden dafür ihre Daten teilen.
Für Handel und Marken ergibt sich daraus ein klarer Auftrag, so die Studie. Personalisierung funktioniert nicht als Selbstzweck, sondern muss nachvollziehbar, kontrollierbar und spürbar vorteilhaft sein.
Julian Klein, Country Manager Germany bei Shopfully, fasst die Erkenntnisse so zusammen: «Die Ergebnisse zeigen, dass Konsument:innen Werbung und Technologie nicht grundsätzlich ablehnen. Sie erwarten aber einen klaren Nutzen. Werbeformate müssen Orientierung und konkrete Vorteile für den einzelnen Shopper liefern, und auch KI wird nur dann relevant, wenn sie Transparenz schafft und beim Sparen hilft.»
Zur Studie
Shopfully führte die Studie «The State of Shopping 2026» im März 2026 durch und erhob dabei Daten von einer Stichprobe von 6.605 Nutzer:innen in acht europäischen Ländern (Österreich, Bulgarien, Frankreich, Deutschland, Italien, Rumänien, Spanien und Ungarn) im Alter von mindestens 25 Jahren, die die firmeneigenen Apps von Shopfully nutzen.
]]>Einzelhandelskaufkraft in Europa: Schweiz weit vorne
https://www.markt-kom.com/it/digital/commerce/einzelhandelskaufkraft-in-europa-schweiz-weit-vorne/
Wed, 17 Jun 2026 07:55:33 +0000https://www.markt-kom.com/de/?p=257469Deutschland bei Kaufkraft unter europäischem Durchschnitt. Quelle: zvg
Einzelhandelskaufkraft in Europa: Schweiz auf Rang zwei
Deutschland gehört zu den grössten Einzelhandelsmärkten Europas – beim Pro-Kopf-Wert der Einzelhandelskaufkraft in Europa liegt das Land jedoch unter dem europäischen Durchschnitt. Das zeigt die neue Studie «NIQ Einzelhandelskaufkraft Europa», die ab sofort verfügbar ist. Demnach beträgt die durchschnittliche Einzelhandelskaufkraft in den 25 untersuchten Ländern 6.714 Euro pro Einwohner. Deutschland kommt auf 6.226 Euro pro Kopf und liegt damit rund sieben Prozent unter diesem Mittelwert.
Insgesamt stehen den Verbraucher:innen in den erfassten europäischen Ländern rund 3,5 Billionen Euro für Ausgaben im Einzelhandel zur Verfügung. Spitzenreiter ist Luxemburg mit 12.518 Euro pro Kopf – das entspricht mehr als 86 Prozent über dem europäischen Durchschnitt. Rang zwei belegt die Schweiz mit 12.080 Euro, gefolgt von Dänemark mit 9.452 Euro pro Einwohner.
Marktgrösse und Kaufkraft fallen auseinander
Filip Vojtech, Einzelhandelsexperte im Bereich Geomarketing von NIQ, erklärt: «Nord- und westeuropäische Länder dominieren die oberen Plätze des Rankings. Gleichzeitig liegen einige der volumenstärksten Einzelhandelsmärkte Europas beim Pro-Kopf-Wert unter dem europäischen Durchschnitt. So haben Deutschland, Spanien und Italien trotz ihrer hohen Gesamtmarktvolumina alle eine unterdurchschnittliche Einzelhandelskaufkraft. Das zeigt, dass Marktgrösse und individuelle Kaufkraft häufig auseinanderfallen.»
Insgesamt weisen zwölf der 25 untersuchten Länder eine überdurchschnittliche Einzelhandelskaufkraft pro Kopf auf, während 13 Länder unter dem europäischen Mittelwert liegen. Am unteren Ende des Rankings finden sich vor allem Länder aus Ost- und Südosteuropa. Serbien bildet mit 3.849 Euro pro Kopf das Schlusslicht und erreicht damit nur gut 57 Prozent des europäischen Durchschnitts.
Metropolregionen mit überproportional hoher Einzelhandelskaufkraft in Europa
Neben den nationalen Durchschnittswerten zeigen sich auch auf regionaler Ebene erhebliche Unterschiede. In vielen Ländern übertreffen Hauptstädte und grosse Metropolregionen ihr jeweiliges Umland deutlich. In Frankreich etwa erreicht Paris 12.944 Euro pro Kopf, während das benachbarte Département Seine-Saint-Denis lediglich 6.314 Euro verzeichnet – weniger als die Hälfte des Hauptstadtwerts. Im Vereinigten Königreich erzielen zentrale Londoner Regionen wie die City of London Kaufkraftwerte von bis zu 15.785 Euro pro Kopf, während Regionen wie Birmingham nur rund 5.846 Euro pro Kopf erreichen.
Vojtech betont daher: «Für Händler ist es wichtig, regionale Dynamiken zu berücksichtigen.» Grosse Metropolregionen vereinten laut Studie einen überproportional hohen Anteil der Einzelhandelskaufkraft auf sich, während sich die regionalen Ausgabenstrukturen und Konzentrationsgrade zwischen den Ländern deutlich unterscheiden.
Methodik der Studie
Die Studie «NIQ Einzelhandelskaufkraft Europa» liegt für 25 europäische Länder auf feinräumigen Ebenen wie Gemeinden und Postleitzahlen vor. Ergänzend sind Daten zur allgemeinen Kaufkraft, zur Sortimentskaufkraft sowie zu Einwohnern und Haushalten verfügbar. Die NIQ Einzelhandelskaufkraft bezeichnet jenen Teil der allgemeinen NIQ Kaufkraft, der im Einzelhandel ausgegeben werden kann. Die allgemeine Kaufkraft entspricht dem verfügbaren Einkommen ohne Steuern und Sozialabgaben, einschliesslich Transferleistungen, und wird pro Kopf und Jahr in Euro als Index ausgewiesen. Die Werte beziehen sich auf nominale Einkommen und sind nicht inflationsbereinigt. Basis der Berechnung sind Daten der Einkommensteuerstatistik, Statistiken zur Berechnung von Transferleistungen sowie Prognosewerte der Wirtschaftsinstitute.
]]>Automatenshops Schweiz: Gen Z kauft längst rund um die Uhr
https://www.markt-kom.com/it/digital/commerce/automatenshops-schweiz-gen-z-kauft-laengst-rund-um-die-uhr/
Tue, 09 Jun 2026 05:41:38 +0000https://www.markt-kom.com/de/?p=256919Rund um die Uhr geöffnet ist grösster Vorteil. Quelle: zvg
Leerstehende Geschäftsflächen, veränderte Konsumgewohnheiten und der Wunsch nach flexiblen Einkaufsmöglichkeiten verändern den Schweizer Handel. Eine repräsentative Studie des Markt- und Meinungsforschungsinstituts Marketagent zeigt, dass Automatenshops Schweiz weit in der Bevölkerung bekannt sind und zunehmend genutzt werden – vor allem von der Generation Z.
Sorge über Leerstände in Innenstädten
Die Entwicklung vieler Ortszentren bereitet der Bevölkerung zunehmend Sorgen. 63 Prozent der Schweizer:innen haben den Eindruck, dass die Zahl leerstehender Geschäfte zunimmt, und 72 Prozent empfinden diese Entwicklung grundsätzlich als besorgniserregend. Die Suche nach neuen Nutzungsmöglichkeiten für leerstehende Geschäftsflächen wird damit immer wichtiger.
Für die Studie wurden 1.000 Personen im Alter von 14 bis 75 Jahren repräsentativ für die Schweizer Bevölkerung befragt. Die Erhebung erfolgte zwischen dem 30. April und dem 11. Mai 2026 mittels Online-Interviews über die Marketagent reSEARCH Plattform.
Hohe Bekanntheit, wachsendes Interesse bei Automatenshops Schweiz
88 Prozent der Befragten haben bereits von Automatenshops gehört – Geschäften ohne Personal, in denen Produkte rund um die Uhr aus Automaten bezogen werden können. 29 Prozent haben bereits selbst in einem solchen Shop eingekauft. Besonders offen zeigt sich die junge Generation: In der Generation Z liegt der Anteil der bisherigen Nutzer:innen bereits bei rund 40 Prozent. Zum Vergleich: Bei den Babyboomern beträgt dieser Wert lediglich 14 Prozent.
Flexibel und praktisch – aber nicht ohne Kritik
Der grösste wahrgenommene Vorteil liegt in der durchgehenden Verfügbarkeit: 64 Prozent gefällt, dass Automatenshops rund um die Uhr geöffnet sind. 57 Prozent sehen sie als praktische Lösung für Notfälle, etwa wenn dringend ein Produkt benötigt wird und klassische Geschäfte bereits geschlossen sind. Jede:r Vierte schätzt ausserdem die Zeitersparnis: 25 Prozent sehen darin eine Möglichkeit, Einkäufe rasch zu erledigen. Ebenfalls genannt werden die Möglichkeit, auch ausserhalb der Geschäftszeiten auf nichts verzichten zu müssen (rund 38 Prozent), sowie das Potenzial, regionale Produkte anzubieten (rund 21 Prozent).
Auf der anderen Seite gibt es deutliche Bedenken: Drohende Arbeitsplatzverluste im Handel werden von 46 Prozent als grösster Nachteil genannt. Mögliche technische Störungen sowie eine begrenzte Produktauswahl bemängeln je 41 Prozent der Befragten, Preisaufschläge auf Produkte ebenfalls 40 Prozent.
Ergänzung statt Ersatz für den Handel
Als besonders geeignete Standorte gelten laut Studie Bahnhöfe und Haltestellen (56 Prozent) sowie ländliche Regionen (36 Prozent) – also dort, wo flexible Einkaufsmöglichkeiten gefragt oder Versorgungslücken vorhanden sind.
Insgesamt sieht eine Mehrheit Automatenshops nicht als Ersatz, sondern als Ergänzung zum bestehenden Handel. Fast zwei Drittel – 62 Prozent – betrachten sie als sinnvolle Ergänzung zum stationären Einzelhandel. 50 Prozent glauben, dass Automatenshops helfen könnten, Leerstände zu füllen und Strassen wieder zu beleben. Gleichzeitig plädiert die Hälfte der Bevölkerung für klare Regeln: Jede:r Zweite spricht sich für Einschränkungen in der Nacht oder in Wohngebieten aus. Nur 14 Prozent lehnen einen Einkauf in einem Automatenshop vollständig ab – bei den Babyboomern sind es allerdings 29 Prozent.
Roland Zeindler, Geschäftsführer von Marketagent Schweiz, fasst die Ergebnisse zusammen: «Automatenshops treffen auch in der Schweiz einen Nerv der Zeit. Vor allem bei der Generation Z kommt das Konzept gut an: Für sie stehen Flexibilität, Tempo und Rund-um-die-Uhr-Verfügbarkeit klar im Vordergrund. Ältere Konsument:innen begegnen Automatenshops hingegen deutlich zurückhaltender. Das zeigt: Als Ergänzung zum klassischen Handel haben Automatenshops Potenzial, sie müssen aber Vertrauen schaffen, verständlich funktionieren und ihren Mehrwert klar vermitteln. Gerade dort, wo Nahversorgung Lücken aufweist oder Leerstände neue Nutzungskonzepte verlangen, können sie ein spannender Baustein sein.»
Weitere Informationen zur Studie und zu den Forschungsangeboten von Marketagent Schweiz finden sich unter https://www.marketagent-schweiz.ch.
]]>Bring! Shopper Guide 2026: Kaufentscheid fällt auf dem Sofa
https://www.markt-kom.com/it/digital/commerce/bring-shopper-guide-2026-kaufentscheid-faellt-auf-dem-sofa/
Tue, 26 May 2026 09:43:23 +0000https://www.markt-kom.com/de/?p=256001Bring! Shopper Guide 2026: Kaufentscheide fallen am Küchentisch
Kaufentscheidungen fallen heute nicht mehr im Laden, sondern bereits zu Hause – am Küchentisch, beim Kochen oder auf dem Sofa. Das zeigt der aktuelle Bring! Shopper Guide 2026 des Zürcher Mobile-Tech-Unternehmens Bring! Labs. Für den Report wurden anonymisierte Daten der Einkaufslisten-App Bring! aus dem Zeitraum März 2025 bis März 2026 sowie die Ergebnisse einer Umfrage unter 21.139 Nutzer:innen aus Deutschland, Österreich und der Schweiz ausgewertet.
86 Prozent der Konsument:innen in der Schweiz erstellen ihre Einkaufsliste in den eigenen vier Wänden – 56 Prozent entspannt auf dem Sofa oder am Esszimmertisch, weitere 30 Prozent direkt beim Kochen in der Küche. Die Planung beginnt dabei oft schon zwei Tage vor dem Einkauf und zieht sich über mehrere kurze Etappen hinweg.
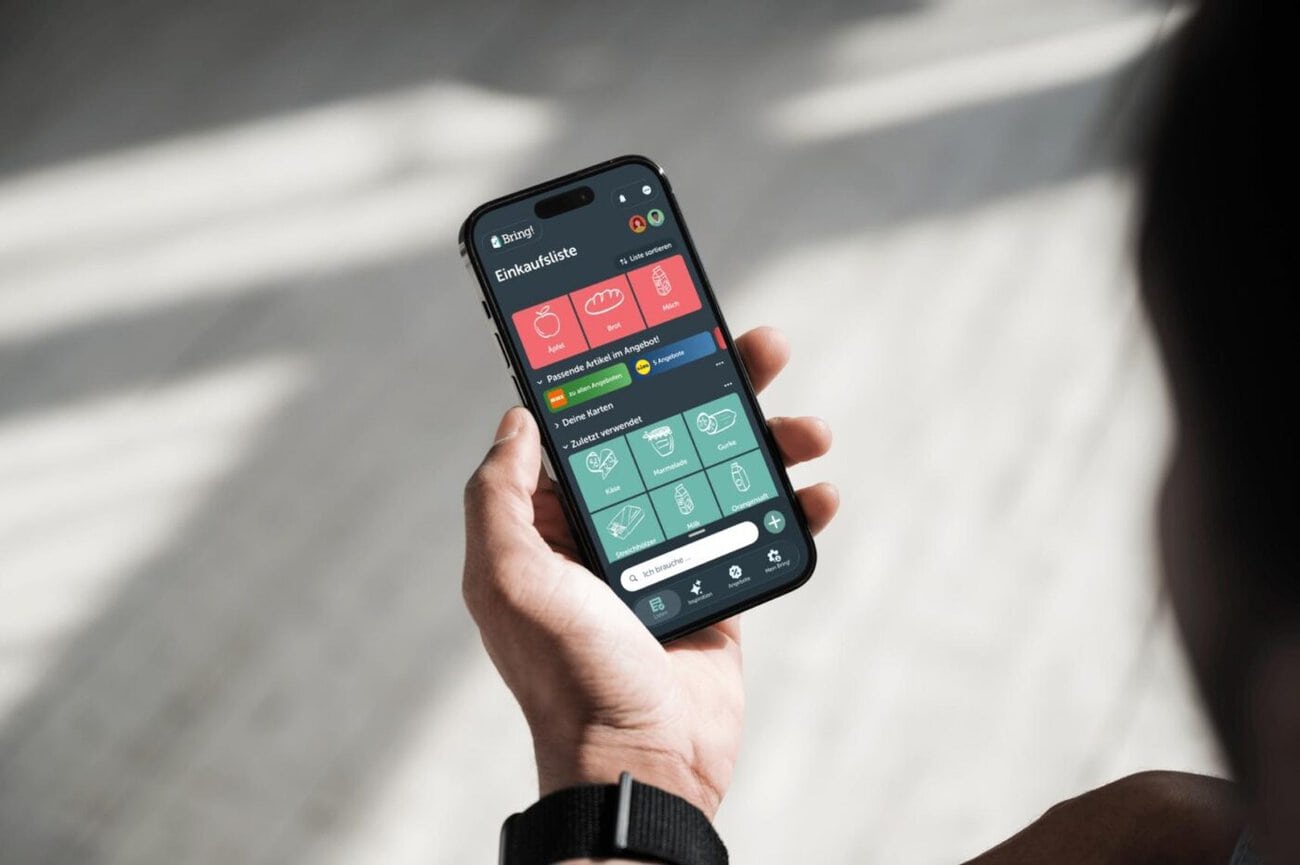
Die Bring! App steuert Kaufentscheidungen in der Pretail-Phase. Quelle: zvg
Die Pretail-Phase als wichtigster Touchpoint im Shopper Marketing
Genau in dieser ruhigen Alltagssituation fällt die eigentliche Kaufentscheidung – und nicht erst im Laden vor dem Regal. Die sogenannte Pretail-Phase wird damit zum wichtigsten Touchpoint im Shopper Marketing. Juan-Pablo Schmid, CCO von Bring! Labs, bringt es auf den Punkt: «Die Pretail-Phase – jene Zeit zwischen dem ersten Gedanken an den Einkauf und dem tatsächlichen Ladenbesuch – ist der wichtigste Moment im Shopper Marketing. Hier wird entschieden, welche Marken überhaupt in den Warenkorb gelangen. Wer in der Planungsphase präsent und relevant ist, gewinnt am Ende den Kassenzettel.»
Was auf der Liste steht, landet auch auf dem Kassenband: Mehr als die Hälfte der Schweizer Konsument:innen (59 Prozent) hält sich im Geschäft zu fast 100 Prozent an ihre Einkaufsliste. Spontane Zusatzkäufe werden zwar getätigt, doch nur die wenigsten entscheiden sich im Laden komplett um. Angebote bewirken bei knapp der Hälfte der Bring!-Nutzer:innen (49 Prozent), dass sie Produkte für den Vorrat einkaufen – bevorzugt Lebensmittel mit langer Haltbarkeit wie Kaffee oder Nudeln.
Brot-Comeback, Kohl-Hype und Protein-Boom im Bring! Shopper Guide
Auf den Einkaufslisten der Schweizer:innen wandert Protein aus der Fitness-Nische in den Alltag. Im Vergleich zum Vorjahr legen Proteindrinks um 86 Prozent zu, Proteinshakes um 83 Prozent und Proteinpulver um 81 Prozent. Auch andere Functional Foods finden immer häufiger den Weg auf das Kassenband: Gojibeeren wachsen im Jahresvergleich um 103 Prozent, Flohsamenschalen um 97 Prozent. Matcha boomt mit einem Plus von 135 Prozent – bei den koffeinhaltigen Getränken führt der klassische Kaffee die Liste weiterhin an, gefolgt von Cola und Energy Drink.
Eine echte Renaissance erlebt der Brotmarkt: Sauerteig- und Mehrkornbrot legen jeweils um mehr als 200 Prozent zu. Im Gemüseregal gilt Kohl als neuer Shooting-Star – besonders fermentierte und asiatische Sorten wie Kimchi und Spitzkohl werden immer beliebter. Klassische Anker im Warenkorb bleiben unterdessen Milch, Eier und Brot, die weiterhin die Top-Listen der Schweizer Bring!-Nutzer:innen anführen.
Bring! Shopper Guide 2026 zeigt Planung vor Ladenbesuch. Quelle: zvg
Beauty-Boom getrieben durch Social Media
Auch jenseits des Lebensmittelregals bewegt sich einiges. Im Beauty-Bereich treibt die Social-Media-Make-up-Welle die Nachfrage: Lipgloss (+360 Prozent), Bronzer (+131 Prozent) und Rouge (+77 Prozent) profitieren von viralen Glow- und Contouring-Tutorials auf TikTok und Instagram und verzeichnen die stärksten Zuwächse im Jahresvergleich.
Bring! Labs wurde 2015 gegründet und beschäftigt heute rund 100 Mitarbeitende an Standorten in Zürich, Basel und Berlin. Neben der Einkaufslisten-App Bring! gehört auch die Angebote-App Profital zum Unternehmen. Weltweit begleiten die beiden Apps nach eigenen Angaben mehr als 21 Millionen Konsument:innen durch alle Phasen des Einkaufs. Mit mehr als 4,2 Millionen monatlich aktiven Nutzer:innen in der DACH-Region soll die Plattform Marken und Händlern Touchpoints entlang der gesamten Shopper Journey bieten.
]]>Google dreht Retail auf Agentic Commerce
https://www.markt-kom.com/it/markom/google-dreht-retail-auf-agentic-commerce/
Thu, 15 Jan 2026 10:24:47 +0000https://www.markt-kom.com/?p=249313
Die National Retail Federation (NRF) gilt als zentrale Bühne für die «Zukunft des Handels» – mit Fokus auf Technologie, Kundenerlebnis, Omnichannel und Effizienz. In diesem Setting verortet Alphabet- und Google-CEO Sundar Pichai den aktuellen Plattformwechsel klar als AI platform shift.
Der Kern der Google-These: Shopping wird «agentic»
Googles Begriff dafür: agentic commerce – KI-Agenten erledigen Aufgaben stellvertretend, von der Produktsuche bis zur Transaktion und Nachbetreuung. Google CEO Pichai beschreibt dabei einen grundlegenden Wechsel: AI Mode verschiebt die Suche von Keywords zu natürlichen Gesprächen, die KI übernimmt das Vorsortieren. Als Datenbasis nennt Google den Shopping Graph mit über 50 Milliarden Produktlistings; mehr als 2 Milliarden davon werden stündlich aktualisiert.
Was Google konkret ankündigt
1) Das Universal Commerce Protocol (UCP): gemeinsame Sprache
UCP ist ein neuer offener Standard, der als gemeinsame Sprache für KI-Agenten, Händler und Zahlungsanbieter über die gesamte Customer Journey hinweg fungiert. UCP etabliert einen Standard für Agenten und Systeme, um über Nutzeroberflächen, Unternehmen und Zahlungsanbieter hinweg zusammenzuarbeiten. UCP ist branchenübergreifend konzipiert und kompatibel mit bestehenden Protokollen wie Agent2Agent (A2A), Agent Payments Protocol (AP2) und dem Model Context Protocol (MCP). UCP wurde gemeinsam mit Branchenführern wie Shopify, Etsy, Wayfair und Target entwickelt und wird von mehr als 20 weiteren Unternehmen des Commerce-Ökosystems, darunter American Express, Stripe, Visa und Zalando, unterstützt.
Das «Universal Commerce Protocol» (UCP) verbindet AI Mode/Gemini mit den Händler-Backends und standardisiert Schritte wie Discovery, Cart, Identity, Checkout und Order – auf Basis von APIs sowie Standards wie MCP und A2A.Mit dem «Universal Commerce Protocol» (UCP) will Google Agentic Commerce skalierbar machen: Ein offener Standard, getragen von einem breiten Partner-Ökosystem aus Plattformen, Retailern und Payment-Anbietern – von Shopify und Walmart bis Visa, Stripe und Zalando.
2) Business Agent: Marken-Chat direkt in der Google Suche
Neu ist auch der Business Agent: Kund:innen können in Search direkt mit Marken chatten – wie mit einem virtuellen Verkaufsberater, in der «Brand Voice». Aktivierung und Anpassung laufen über den Merchant Center; perspektivisch sind Training mit eigenen Daten, Insights, Offers und direkte Käufe vorgesehen.
Google AI-Commerce: Business Agent
3) Direct Offers: Angebote im AI Mode als neues Ads-Play
Dieses neue Pilotprojekt für Google Ads ermöglicht es Werbetreibenden, exklusive Angebote, wie einen speziellen Rabatt, direkt im KI-Mode für kaufbereite Kund:innen zu präsentieren. Wenn Nutzer:innen Fragen zu Produkten stellen (z. B. nach einem Teppich für ein Esszimmer suchen), kann die KI nicht nur passende Produkte vorschlagen, sondern direkt exklusive Angebote einblenden. Das Ausspielen erfolgt KI-gesteuert: Bei Direct Offers legen Händler in ihren Kampagneneinstellungen fest, welche Angebote sie hervorheben möchten, die KI entscheidet, wann ein Angebot relevant ist.
Google AI-Commerce – Direct Offers
4) Gemini Enterprise for Customer Experience: Shopping + Service als eine Agenten-Plattform
Auf Cloud-Seite kommt Gemini Enterprise for Customer Experience (CX): Google führt eine zentrale Plattform ein, die Shopping und Kundenservice vereint. Dort sind, basierend auf Googles neusten Gemini-Modellen, vorgefertigte und konfigurierbare KI-Agenten verfügbar, die innerhalb weniger Tage von Unternehmen implementiert werden können. Diese Agenten können den gesamten Customer Lifecycle begleiten, vom Entdecken neuer Produkte bis zu Lösungen für mögliche Probleme nach dem Kauf. Der Fokus verschiebt sich hierbei von einfachen Chatbots hin zu proaktiven digitalen Concierges, die unter Aufsicht von Unternehmen eigenständig Probleme lösen und Transaktionen ausführen können. US-Retailer Lowe’s und Kroger gehören zu den ersten Nutzern dieser Agenten-Tools, während Papa Johns als erstes Unternehmen den Omnichannel-Bestellagenten (Food Ordering Agent) von Google Cloud einsetzt.
Vanessa Lee, Shopify
Was heisst das für den Schweizer Detailhandel?
Die NRF-Story von Google lässt sich auf eine einfache Leitfrage verdichten: Wie wird man in AI-Interfaces nicht nur gefunden, sondern wie kommt man zum Abschluss?
1) Produktdaten werden zur «Sprache» der KI
Wenn Shopping konversationell wird, reichen klassische Keyword-Feeds nicht mehr. Produktdaten müssen Fragen beantworten können: Was passt wozu, welche Alternative gibt es, welches Zubehör ist kompatibel – und warum ist das Produkt die richtige Wahl. Genau in diese Richtung geht Googles Merchant-Center-Logik: weg vom reinen Katalog, hin zu einem Datenfundament, das Beratung im Dialog ermöglicht.
2) «Buy where you browse» verkürzt die Journey massiv
Mit UCP und dem Checkout in AI Mode/Gemini rückt Google den Kaufabschluss direkt an den Moment der Recherche heran. Shopping wird damit stärker «in der Konversation» abgeschlossen – weniger Klickpfad, weniger Absprünge, schneller zur Conversion. Für Händler ist das eine Chance, aber auch ein Architektur-Thema: Sobald der Checkout auf Plattformoberflächen stattfindet, muss die Kundenbeziehung trotzdem beim Retailer bleiben.
Darum lohnt sich für Schweizer Händler ein früher Reality-Check: Greifen Loyalty-Mechaniken (Member-Preise, Bonus, Vorteile) bereits im Kaufmoment? Fliessen Transaktionsdaten und Präferenzen sauber ins eigene CRM zurück? Und bleibt der After-Sales-Prozess – von Service bis Re-Engagement – weiterhin in der eigenen Hand? Kurz: Plattform-Checkout kann Abschlüsse beschleunigen. Entscheidend ist, dass er auch die Beziehung stärkt, die danach zählt.
Googles «Shopping Assistant» zeigt, wohin sich Commerce bewegt: Aus einer Anfrage («4. Geburtstag planen») wird ein dialogbasiertes Einkaufserlebnis – inklusive Inspiration, Video, konkreter Produktliste und direktem Weg zur Transaktion.
3) Brand Voice wird operativ
Mit dem Business Agent rückt Google die Marke dorthin, wo Retail am empfindlichsten ist: in den Entscheidungs-Moment. Nicht als Banner, nicht als Claim, sondern als Gesprächspartner. Genau das macht den Shift fürs Branding so brisant: «Brand Voice» wird vom Kommunikations-Asset zur operativen Verkaufsinstanz. Tonalität ist plötzlich nicht mehr etwas, das man in Kampagnen sauber poliert – sie wird zum Conversion-Hebel im Dialog. Wer hier gewinnen will, benötigt mehr als ein Brand Book im PDF: Es braucht ein Agent-Playbook, das Markenführung in Regeln übersetzt. Also in saubere Sprache, klare Produktwahrheiten statt schwammiger Versprechen, definierte No-Gos und eine dialogfähige Brand Safety, die nicht Werbeumfelder schützt, sondern Antworten.
Der «Shopping Assistant» wird zur steuerbaren Retail-Infrastruktur: Im Agent-Builder definieren Händler Gesprächs- und Prozesspfade (Bestellung, Support, Retouren), während «Conversational Insights» in Echtzeit zeigt, was der Assistent leistet – von Containment Rate über CSAT bis zum messbaren Umsatz-Uplift.
Dazu kommt: Kulanz ist Branding – und wird im agentischen Shopping früh «mitkommuniziert». Rückgabe, Umtausch, Garantie oder Lieferfragen sind nicht nur Service-Details, sondern Teil der Markenpersönlichkeit. Und selbst Cross-Selling bekommt eine neue Qualität: nicht als Upsell-Trick, sondern als hilfreiche Beziehungspflege im richtigen Moment, wie ein digitaler Concierge. Für den Schweizer Detailhandel ist das eine Chance, weil die Branche traditionell von Beratung, Verlässlichkeit und Vertrauen lebt – und genau diese Stärken lassen sich nun digital skalieren. Die entscheidende Frage lautet deshalb nicht: «Brauchen wir einen Agent?» Sondern: Wenn unsere Marke künftig spricht – wie soll sie verkaufen?
Fazit
Google präsentiert an der NRF 2026 keinen «Search-Refresh», sondern eine neue Architektur: AI-Search als Assistenz-Interface, UCP als Transaktions-Schicht, Agenten als neue Touchpoints – und Ads als kontextuelle Abschlusshelfer. Für den Schweizer Detailhandel lautet die Aufgabe: Daten, Angebote, Brand Voice und Service so vorbereiten, dass sie in einer agentischen Shopping-Welt funktionieren.
]]>
Studie: KI und Handelskonflikte verändern das digitale Konsumverhalten
https://www.markt-kom.com/it/digital/studie-ki-und-handelskonflikte-veraendern-das-digitale-konsumverhalten/
Mon, 15 Dec 2025 10:16:44 +0000https://www.markt-kom.com/de/?p=248182Adrian Ott, Chief AI Officer EY Schweiz (Quelle: zvg)
Geopolitische Unsicherheiten, der zunehmende Einfluss künstlicher Intelligenz und eine hohe Preissensibilität prägen 2025 das digitale Konsumverhalten in der Schweiz und global. Dies zeigt die neue Studie «Decoding the Digital Home 2025» des Wirtschaftsprüfungs- und Beratungsunternehmens EY. Vertrauen, Datenschutz und Loyalität werden dabei zu entscheidenden Faktoren – von Streaming bis Konnektivität.
Für die Studie wurden 20’500 Konsumenten in 14 Ländern zu ihrem Verhalten und ihren Einstellungen gegenüber Technologie, Medien und Telekommunikation befragt. Neben der Schweiz nahmen Australien, Deutschland, Frankreich, Italien, Kanada, die Niederlande, Norwegen, Österreich, Schweden, Spanien, Südkorea, das Vereinigte Königreich und die USA teil. Aus der Schweiz nahmen 1000 Konsumenten an der Studie teil.
Handelskonflikte verstärken Preissensibilität
In der Schweiz äussert die grosse Mehrheit starke Bedenken: 86% der Befragten befürchten, dass Handelskonflikte die Preise für elektronische Geräte wie Smartphones, Konnektivität oder Streaming-Abos weiter erhöhen könnten. Nur rund 15% zeigen sich überhaupt nicht besorgt über die möglichen Auswirkungen von Handelskonflikten auf ihre monatlichen Ausgaben.
Die Kostensensibilität bleibt hoch: 62% der Haushalte wollen möglichst wenig für Kommunikationsdienste ausgeben. 43% der Befragten wären bereit, auf ein günstigeres Paket umzusteigen – selbst wenn dies eine geringere Servicequalität oder einen eingeschränkten Kundensupport bedeutet. 69% wünschen sich, dass Breitband- und Internetanbieter mehr tun, um feste Preisgarantien für Haushalte anzubieten.
Roman Haltinner, Cybersecurity Competency Leader bei EY Schweiz (Quelle: zvg)
In der Schweiz empfinden 63% der Befragten jährliche Preiserhöhungen ihres Internetanbieters als unfair, 53% bezeichnen sie als schwer nachvollziehbar. Auch bei der Anbieterwahl spielen geopolitische Überlegungen eine Rolle. Viele Befragte bevorzugen lokale Anbieter – etwa Breitband- und Mobilfunkunternehmen mit Kundendienst im eigenen Land (27%), inländische Technologiehersteller (23%) oder Inhalte von Schweizer Produzenten (21%).
Streaming im Wandel: Kündigungsbereitschaft steigt
In der Schweiz nutzt über die Hälfte der Haushalte (66%) mindestens einen kostenpflichtigen Video-Streamingdienst. Fast die Hälfte der Befragten (47%) gibt dafür monatlich zwischen 10 und 29 Schweizer Franken aus. Bei der Anbieterwahl sind Preis und Inhalte entscheidend: 55% achten auf attraktive Preise, 36% auf Lieblingsinhalte und 32% auf eine umfangreiche Mediathek.
Streaming bleibt beliebt, doch die Kündigungsbereitschaft steigt. Innerhalb eines Jahres ist der Anteil der befragten Personen in der Schweiz, die ihr Streaming-Abo gekündigt haben oder dies planen, von 26% auf 38% gestiegen. Hauptgrund für Kündigungen sind Kosteneinsparungen (28%), während sich 85% zugleich leicht bis extrem besorgt zeigen, dass Handelskonflikte die Streamingpreise weiter erhöhen könnten.
Dennoch bleibt die Nutzerbasis stabil: 36% denken in der Schweiz selten über eine Kündigung nach. Zugleich gewinnen hochwertige und exklusive Inhalte als Neuanreiz an Bedeutung. 36% der Schweizer interessieren sich vor allem für bestimmte Filme oder Serien, 32% für grosse Inhaltsbibliotheken.
Generative KI etabliert sich – Vertrauen bleibt fragil
Generative KI verändert weltweit schrittweise das Konsumverhalten. In der Schweiz ist die Technologie bereits im privaten und beruflichen Alltag etabliert: 45% der Befragten setzen sie aktiv ein. Die Akzeptanz im Alltag wächst: 52% der Schweizer finden KI-Funktionen auf dem Smartphone – etwa für Sprachassistenz, Texterstellung oder Fotobearbeitung – hilfreich. 45% finden KI-gestützten Kundensupport wie Chatbots nützlich. Zudem empfinden 42% KI-generierte Suchergebnisse als hilfreicher als traditionelle.
«Trotz wachsender Akzeptanz von KI-Systemen zeigt die Umfrage, dass weiterhin grosse Fragezeichen über die Nutzung persönlicher Daten und die Nachvollziehbarkeit generierter Inhalte bestehen», sagt Adrian Ott, Chief AI Officer EY Schweiz.
Gleichzeitig bleibt das Vertrauen in Bezug auf Datenschutz fragil: 58% der Schweizer Befragten befürchten, dass ihre persönlichen Daten zur Schulung von KI-Systemen missbraucht werden könnten. 59% befürchten, dass Regierungen und Aufsichtsbehörden nicht genug tun, um die potenziellen Risiken von KI zu begrenzen. 61% äussern die Sorge, dass KI Online-Inhalte weniger vertrauenswürdig macht, und 66% befürchten den Missbrauch durch «Bad Actors». 75% fordern eine klare Kennzeichnung KI-generierter Inhalte.
Kundenloyalität im Wandel
Der Schweizer Markt präsentiert sich stabil, aber wenig dynamisch: 58% der Befragten sind mit dem Preis-Leistungs-Verhältnis ihres Internetanbieters zufrieden. Ein häufiger Grund, nicht den Anbieter zu wechseln, ist der wahrgenommene Aufwand: In der Schweiz nennen dies 42%. Damit bestätigt sich ein global beobachtbares Muster widersprüchlicher Loyalität – Kundentreue, die neben echtem Zuspruch auch aus Sorge vor der Komplexität eines Wechsels besteht.
Auch die Internetgeschwindigkeit spielt eine Rolle. 56% der Schweizer sind der Meinung, ein Wechsel zu schnellerem Internet lohne sich finanziell nicht, während 40% angeben, dass es sie frustriert, dass die schnellsten Pakete in ihrer Region gar nicht verfügbar sind.
Roman Haltinner, Cybersecurity Competency Leader bei EY Schweiz, sagt: «Die zunehmende Verflechtung von Digitalisierung, globalen Risiken und künstlicher Intelligenz zeigt deutlich, dass Vertrauen zum entscheidenden Erfolgsfaktor wird. Unternehmen müssen Sicherheitsarchitekturen schaffen, die nicht nur technisch robust sind, sondern auch Transparenz und Verlässlichkeit vermitteln. Nur so lässt sich das verloren gegangene Sicherheitsgefühl der Konsumentinnen und Konsumenten wiederherstellen und die Grundlage für stabile digitale Ökosysteme schaffen.»
]]>450 Millionen: Black-Friday-Tagesumsatz sinkt weiter
https://www.markt-kom.com/it/markom/business/450-millionen-black-friday-tagesumsatz-sinkt-weiter/
Sun, 30 Nov 2025 12:52:04 +0000https://www.markt-kom.com/?p=247188Am Montag ist Cyber Monday, das letzte der grossen Shoppingevents. Der Tag bietet Kauffreudigen nochmals eine Gelegenheit, attraktive Rabatte im Onlinehandel zu finden. Nach dem Umsatzrückgang vom Black Friday erwarten wir für den Cyber Monday ebenfalls eine negative Entwicklung.
Black Friday: Umsatz sinkt zum zweiten Mal in Folge
Am gestrigen Black Friday wurde gemäss unserer Hochrechnung innerhalb von 24 Stunden ein Umsatz in Höhe von 450 Millionen Franken im Schweizer Non-Food-Detailhandel erzielt. Das sind rund 10 Millionen Franken weniger als im Vorjahr. Während der stationäre Handel spürbare Einbussen verzeichnete, stagnierte der Onlineumsatz. Damit geht der zweijährige Abwärtstrend weiter.
Ein zentraler Grund für den rückläufigen Absatz ist die inzwischen gängige Praxis vieler Händler, ihre Aktionen über mehrere Tage oder gar Wochen auszudehnen, statt sich auf die 24 Stunden des Black Friday zu konzentrieren. Zusätzlich sorgten die anhaltende wirtschaftliche Unsicherheit und der starke Schweizer Franken, der Importe billiger macht, für einen gedämpften Umsatz.
Detailhandelsexperte Julian Zrotz von blackfridaydeals.ch meint: «Der Umsatzrückgang in den 24 Stunden des Black Friday zeigt die anhaltende strukturelle Veränderung im Markt. Die frühere massive Umsatzspitze flacht etwas ab, zugunsten einer breiteren Verteilung der Einkäufe über die ganze Black Friday Woche und den Rest des Novembers.»
Für das kommende Jahr prognostizieren wir, dass dieser Trend weitergeht und nahezu alle Händler den Black Friday auf mehrere Tage oder gar Wochen ausdehnen werden. Die klassischen 24 Stunden des Black Friday verlieren damit weiter an Relevanz. Für die Händler unrentable Rabattaktionen, wie sie vor einigen Jahren noch öfters vorkamen, erwarten wir aufgrund des anhaltenden Margendrucks und der deutlich früheren und strategischeren Planung der Aktionen kaum mehr. Stattdessen werden die Detailhändler bei den Shopping-Events verstärkt auf den Ausbau ihrer Loyalitätsprogramme und ihrer personalisierten Angebote setzen.
Am Montag ist Cyber Monday: Umsatzrückgang im Onlinehandel auf 75 Millionen Franken
Der Cyber Monday schliesst die drei grossen Shoppingtage ab. Anders als am Black Friday stehen an diesem Tag vor allem Elektronik-Artikel und der Onlinehandel im Mittelpunkt. Die Attraktivität der Angebote ist jedoch vergleichbar. Zahlreiche Händler verlängern ihre bestehenden Black-Friday-Rabatte, während andere Anbieter ihre Aktionen ergänzen oder sogar komplett neue Promotionen lancieren.
Für den Cyber Monday prognostizieren wir im Non-Food Onlinehandel einen leichten Umsatzrückgang. Dieser wird sich voraussichtlich auf 75 Millionen Schweizer Franken belaufen, was einem Minus von rund 5 Millionen Franken im Vergleich zum Vorjahr entspricht. Hauptgrund für diese Entwicklung ist die Umsatzverlagerung weg von den einzelnen Shoppingtagen auf die umliegenden Tage und Wochen. Verstärkt wird diese Entwicklung durch die anhaltenden wirtschaftlichen Unsicherheiten. Besonders betroffen von diesem Rückgang ist der Absatz von nicht essenziellen Produkten, wie beispielsweise Unterhaltungselektronik.
Wenig Auswirkungen zeigt die Nähe der Shoppingtage zu Weihnachten. Eine im Auftrag von blackfridaydeals.ch durchgeführte, repräsentative DemoSCOPE-Umfrage zeigt: Knapp die Hälfte der Schweizerinnen und Schweizer findet, dass die Shoppingtage zu nahe an Weihnachten liegen und die Adventszeit damit unnötig kommerzialisiert. Ein Drittel hingegen empfindet diese Nähe als praktisch. Für viele Konsumentinnen und Konsumenten bieten die Aktionstage nämlich die Möglichkeit, Geschenke zu besonders günstigen Preisen zu kaufen. Händler wiederum nutzen die erhöhte Nachfrage gezielt und rücken typische Geschenkartikel in den Fokus.
]]>Faire Märkte Schweiz warnt: Zunehmende Marktmacht im Lebensmittelhandel
https://www.markt-kom.com/it/big-picture/faire-maerkte-schweiz-warn-zunehmende-marktmacht-im-lebensmittelhandel/
Tue, 25 Nov 2025 11:29:18 +0000https://www.markt-kom.com/de/?p=246775Quelle: zvg
Der neue Bericht der deutschen Monopolkommission zur zunehmenden Marktkonzentration im Lebensmittelhandel legt schonungslos offen, wie stark wenige Handelsketten Preise, Produzenten und Konsumenten beeinflussen. Die Fairness- und Transparenzorganisation Faire Märkte Schweiz sieht in den dort aufgezeigten Entwicklungen eine direkte Parallele zur Schweiz – allerdings mit noch deutlich gravierenderen strukturellen Folgen.
Die deutsche Monopolkommission wurde im Zuge der Bauernproteste 2024 beauftragt, die Marktmachtverhältnisse im Detailhandel zu untersuchen. Eine vergleichbare unabhängige Instanz in dieser Form existiert in der Schweiz nicht, obwohl auch hier Proteste auf Missstände in den Wertschöpfungsketten hingewiesen haben. Faire Märkte Schweiz nimmt diese Rolle seit längerem wahr und hat mehrfach Anzeigen und Prüfungsbegehren bei der Wettbewerbskommission (Weko) eingereicht – bisher bleiben konkrete Interventionen jedoch ausstehend.
Marktungleichgewichte in der Schweiz noch ausgeprägter
Der Bericht aus Deutschland hält fest, dass grosse Handelsketten ihre Position gegenüber Lebensmittelproduzenten systematisch ausgebaut haben. Die Landwirtschaft profitiere immer weniger von steigenden Preisen, während Handelsunternehmen und teilweise Hersteller ihre Machtposition ausweiten.
Diese Einschätzung trifft gemäss Faire Märkte Schweiz auf die Schweiz in besonderem Masse zu. In Deutschland bilden gemäss Sondergutachten vier Anbieter ein Oligopol im Lebensmittelhandel und teilen sich grosse Teile des Marktes. In der Schweiz dominieren zwei Grossverteiler, inklusive ihrer eigenen bedeutenden Industriebetriebe, rund 80 Prozent des Lebensmittelmarktes. Der Schweizer Markt ist ausserdem durch Agrarschutzmassnahmen stärker abgeschottet und kleinstrukturierter, was die Wirkung der Konzentration zusätzlich verstärkt.
Die Folge: Vom Endverkaufspreis kommt tendenziell weniger bei den Produzenten an, kleine Verarbeiter geraten unter erhöhten Druck, und für die Konsumenten ist immer weniger transparent, wie der Preis zusammengesetzt ist. Die jüngste Diskussion um die «Tiefstpreise» beim 500-Gramm-Brot hat exemplarisch gezeigt, wie sich das strukturelle Marktversagen und missbräuchliche Verhalten auswirkt, was Vertrauen in eine faire und funktionsfähige Preisbildung untergräbt.
Schärfere Instrumente und bessere Strukturen nötig
Die Monopolkommission fordert in ihrem Bericht, den verbleibenden Wettbewerb konsequent zu schützen. Faire Märkte Schweiz fordert ebenso Markttransparenz und eine faire Preisbildung.
Die Wettbewerbsbehörden benötigen gemäss Faire Märkte Schweiz wirksamere Instrumente, um hochkonzentrierte Sektoren untersuchen zu können. Gleichzeitig müssen die fast 50’000 meist kleinen Schweizer Landwirte die Möglichkeit erhalten, sich wirksam zusammenzuschliessen, um gegenüber marktmächtigen Abnehmern eine echte Verhandlungsmacht aufzubauen. Faire Märkte Schweiz hat hierzu politische Vorschläge lanciert.
Zentral ist zudem deutlich mehr Transparenz entlang der gesamten Wertschöpfungskette. Nur so werden die bestehenden Marktungleichgewichte sichtbar. Nur so können Politik und Behörden überhaupt reagieren.
]]>Teads und Alpro steigern Kaufbereitschaft um 12 Prozent mit CTV-Kampagne
https://www.markt-kom.com/it/digital/teads-und-alpro-steigern-kaufbereitschaft-um-12-prozent-mit-ctv-kampagne/
Tue, 25 Nov 2025 09:45:07 +0000https://www.markt-kom.com/de/?p=246782Teads und Danone zeigen, wie CTV-Werbung wirkungsvoll in eine Omnichannel-Kampagne integriert werden kann. Quelle: zvg
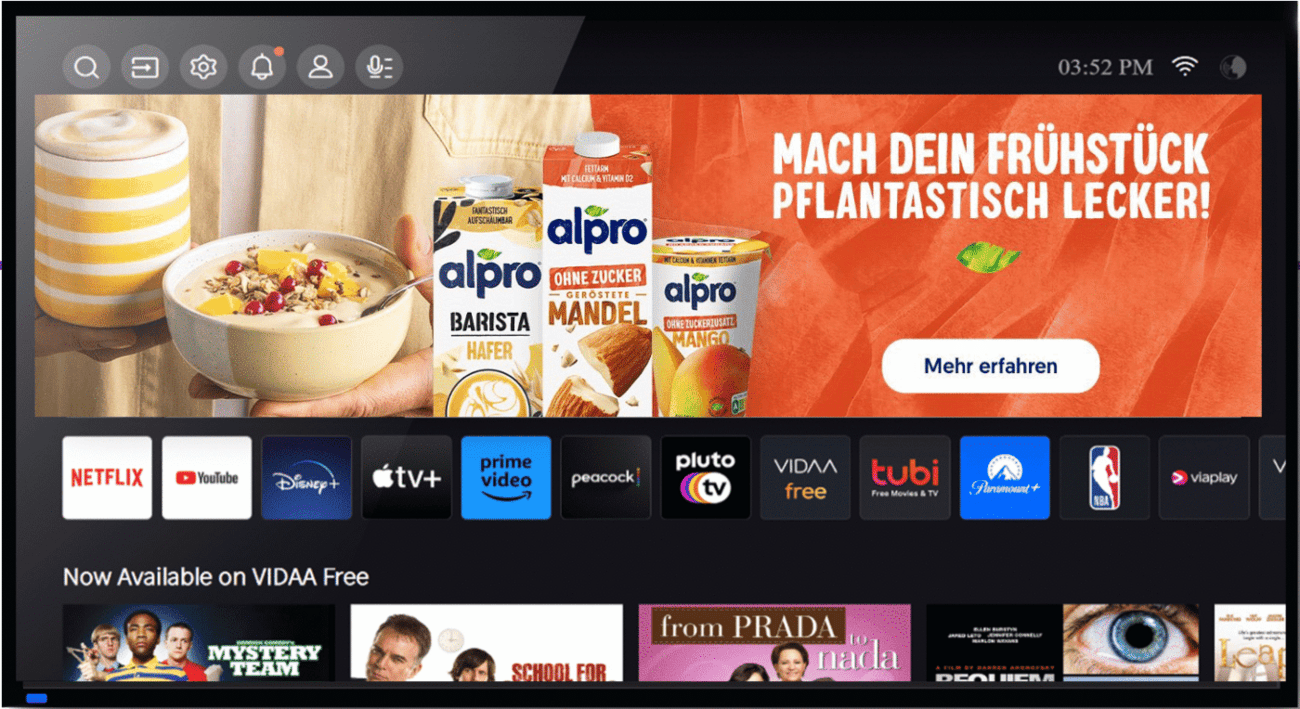
Alpro, die pflanzenbasierte Marke von Danone, hat gemeinsam mit Teads, der Omnichannel-Outcomes-Plattform für das Open Web, eine erfolgreiche Omnichannel-Werbekampagne durchgeführt. Die Kampagne nutzte Connected TV (CTV) und interaktive InRead-Formate, um messbare Ergebnisse entlang des gesamten Marketing-Funnels zu erzielen. Das Ergebnis: Die Kaufabsicht stieg um zwölf Prozent, und acht Prozent mehr Personen aus der Zielgruppe zogen die Marke Alpro beim nächsten Kauf in Betracht.
Alpro ist seit über 40 Jahren Pionier pflanzenbasierter Ernährung. Angesichts zunehmenden Wettbewerbs und veränderter Konsumentenbedürfnisse wollte die Marke ihre Relevanz und Sichtbarkeit in der Zielgruppe stärken. Das Hauptziel war klar: Die Markenbekanntheit und -wahrnehmung sollten gesteigert werden, um Alpro als erste Wahl im Bereich pflanzenbasierter Produkte zu positionieren.
Integrierte Omnichannel-Strategie mit KI-Unterstützung
Um dieses Ziel zu erreichen, setzte Teads eine integrierte Omnichannel-Strategie um, die grossformatige Werbung auf Connected TV (CTV) nahtlos mit aufmerksamkeitsstarken, interaktiven InRead-Formaten in einem Netzwerk führender Online-Publisher verband. Unterstützt wurde die Strategie durch die KI-gestützte Optimierung von Teads Studio, das Werbemittel und Videoelemente in Echtzeit anpasste, um die Zielgruppe bestmöglich zu aktivieren und ihre Aufmerksamkeit zu steigern.
Die Kampagne wurde gleichzeitig in Zusammenarbeit mit Lumen Research fortlaufend auf maximale Aufmerksamkeit optimiert. Die Wirkung der Kampagne wurde durch eine umfassende Brand-Lift-Studie des Marktforschungsunternehmens Cint bestätigt.
CTV übertrifft Branchenbenchmarks deutlich
Die Auswertung zeigt die starke Performance: Mit CTV HomeScreen- und InRead-Platzierungen erzielte Alpro signifikant höhere Attention-Werte als Branchenbenchmarks. Während laut Lumen Standard-Display-Formate im Schnitt eine View Rate von 34 Prozent und eine Aufmerksamkeit von 2,5 Sekunden erreichen, lag die Kampagne deutlich darüber – mit 71 Prozent und 2,7 Sekunden.
Darüber hinaus zeigte die Brand-Lift-Studie deutliche Effekte im gesamten Funnel. CTV trug zur gesteigerten Markenbekanntheit bei, erhöhte Consideration – besonders bei Konsumenten mit Affinität zu pflanzenbasierten Produkten und Wellness – und führte zu einer um zehn Prozent höheren Kaufabsicht. Am stärksten wirkten die Ergebnisse bei Personen, die sowohl Branding- als auch Performance-Formate gesehen hatten.
«CTV ist mehr als nur ein Branding-Tool; es ist ein Katalysator über den gesamten Funnel hinweg», sagt Bastian Sarott, CTV Business Lead bei Teads. «In der Alpro Omnichannel-Kampagne spielte CTV eine entscheidende Rolle dabei, gemeinsam mit anderen Formaten Aufmerksamkeit, Markenbildung und Performance voranzutreiben. Besonders die Platzierungen auf dem CTV-Startbildschirm zeigten, wie stark integrierte Inhalte die Zuschauer im Navigationsumfeld fesseln können.»
«Die Zusammenarbeit mit Teads hat gezeigt, wie wir die Aufmerksamkeit und Wirkung unserer Kampagnen messbar steigern können», sagt Katharina Esposito, Senior Media Strategy Manager DACH bei Danone. «Die Ergebnisse der Attention- und Brand-Lift-Studien belegen, dass CTV nicht nur Reichweite erzielt, sondern auch auf stärkere Markenwerte und eine höhere Kaufabsicht einzahlt.»
]]>APG|SGA baut digitales Angebotsportfolio in Olten und Solothurn aus
https://www.markt-kom.com/it/digital/apgsga-baut-digitales-angebotsportfolio-in-olten-und-solothurn-aus/
Wed, 12 Nov 2025 10:22:44 +0000https://www.markt-kom.com/de/?p=245743In Olten stehen den Werbetreibenden ab sofort 16 City ePanels zur Verfügung. Quelle: zvg
APG|SGA stärkt ihre digitale Präsenz in den Städten Olten und Solothurn mit der Inbetriebnahme von insgesamt 32 Screens. Kernstück der mit den beiden Stadtbehörden umgesetzten Projekte war der Umbau von insgesamt zehn analogen in digitale Cityplan-Anlagen. Sechs stehen in Olten und vier in Solothurn. Beide Städte können zudem bei den kommerziell nutzbaren Screens, welche auf öffentlichem Grund stehen, ein Drittel der Ausstrahlungszeit für eigene Inhalte wie Kulturhinweise, politische Informationen und amtliche Mitteilungen verwenden.
Notfallfunktion für rasche Bevölkerungsinformation
Eine Besonderheit ist eine «Notfallfunktion»: Bei aussergewöhnlichen Ereignissen können seitens Behörden alle Flächen, sowohl die kommerziellen als auch die Cityplan-Anlagen, umgehend übersteuert und so die Bevölkerung bei Überschwemmungen, Brandkatastrophen oder Entführungsfällen von Personen frühzeitig gewarnt oder orientiert werden. Dafür stellt APG|SGA ihr eigenes CMS zur Verfügung, welches von den beiden Städten für die Ausstrahlungsplanung genutzt wird.
In Solothurn sind sechs City ePanels im Einsatz. Quelle: zvg
Eine Besonderheit ist die «Notfallfunktion»: Bei aussergewöhnlichen Ereignissen können die Behörden alle Flächen umgehend übersteuern und so die Bevölkerung frühzeitig warnen oder orientieren.
Sämtliche Flächen in Olten und Solothurn befinden sich an absoluten Top-Standorten. In der Stadt Olten stehen den Werbetreibenden ab sofort 16 City ePanels zur Verfügung. In Solothurn sind es deren sechs. Auf Wunsch der Stadt Olten wurden alle ePanels in einem speziellen Farbton angefertigt, der sich besonders gut in die Umgebung einfügt.
Der Rollout der neuen digitalen Anlagen zeigt exemplarisch, wie die Bedürfnisse einer Stadt und ihrer Bevölkerung in Einklang mit kommerziellen Inhalten umgesetzt werden können.




 Bring! Shopper Guide 2026: Kaufentscheide fallen am Küchentisch