Stampa pubblicitaria: il curriculum dell'anno pubblicitario
Nonostante l'integrazione dei dati pubblicitari di Google, il mercato pubblicitario svizzero rimane stagnante. «La crescita è un'altra cosa», scrive Media Focus.


Il punto di vista dei media: Internet grande come l'out-of-home
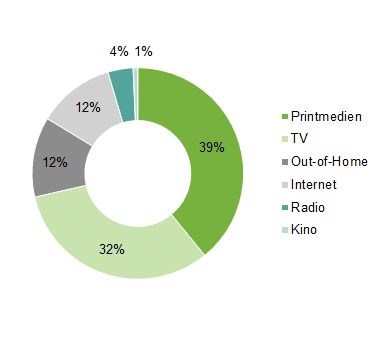
Media Focus ha appena integrato nell'universo di misurazione altri 400 milioni di annunci di ricerca retroattivamente al 2014. Tuttavia, chi pensava che una migliore copertura digitale avrebbe fatto crescere il mercato in modo più evidente si sbagliava di grosso. Nel 2016 sono stati registrati solo 3,7 milioni di franchi pubblicitari lordi, pari a un minimo 0,069 per cento, come plus. La crescita è un'altra cosa. Tuttavia, risulta che la pubblicità sul web rappresenta già il 12% della torta pubblicitaria. In media, s'intende. Per singoli settori come gli elettrodomestici o i negozi di bricolage, nel mercato finanziario, per le istituzioni o le offerte turistiche e, naturalmente, nel mercato della moda, una quota di pubblicità digitale di ben oltre il 20 percento è ormai la norma.
Distribuzione stampa pubblicitaria 2016

Dal punto di vista delle categorie, i media elettronici si sono attestati a 2.600 milioni di franchi (+2,8%) e la pubblicità esterna a 658 milioni di franchi (+8,2%). Dal momento che il mercato complessivo è stagnante, risulta subito evidente che i media stampati hanno continuato a diminuire. Solo 4 settori su 20 hanno aumentato il budget destinato alla stampa (tra cui iniziative e campagne, commercio al dettaglio e settore delle esigenze personali). A dicembre, la carta stampata presenta un totale di 2.100 milioni di franchi (-5,3%).
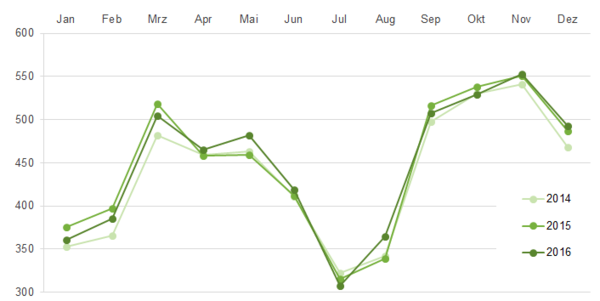
Progressione stagionale di tutte le campagne pubblicitarie 2016
La prospettiva del mercato: un quadro diametrale di due gruppi
Uno sguardo ai dati annuali lo rivela immediatamente: In termini di crescita assoluta, i settori più performanti sono quello del "tempo libero/turismo" con un aumento di 16 milioni di franchi (tra cui tour operator, casinò, autonoleggi, negozi erotici), quello degli "alimentari" con un aumento di 14 milioni di franchi (tra cui Knorr, Twix, Giotto, Zweifel, Cailler, Barilla, Stimorol, Emmi cream cheese) e quello del commercio al dettaglio con un aumento di 8,8 milioni di franchi (tra cui Coop, Migros, Otto's, Tchibo, Volg). Inoltre, alcuni sottosegmenti come, tra gli altri, il mercato cinematografico (+7 milioni di franchi), le votazioni federali (+19,3 milioni di franchi), l'editoria libraria (+3,6 milioni di franchi), la salute e lo sport (+4,7 milioni di franchi).
I settori della finanza, degli eventi, della cosmesi e della cura del corpo, nonché i segmenti dell'edilizia e dell'industria, dell'arredamento e del tessile per la casa hanno registrato complessivamente forti cali dell'attività pubblicitaria di oltre 10 milioni di franchi pubblicitari lordi ciascuno.
La situazione diventa ancora più interessante se si mette in relazione lo sviluppo percentuale dell'attività pubblicitaria dei singoli settori con la media percentuale dello sviluppo dell'attività pubblicitaria di tutti i settori. Se rapportiamo questa "velocità di crescita pubblicitaria relativa" di un settore all'andamento del mercato pubblicitario e la osserviamo per 24 mesi e per gli ultimi 12 mesi, si visualizzano i cambiamenti e i rafforzamenti di tendenza. Se un settore è cresciuto più velocemente del mercato in media in termini percentuali nel 2016 e più debole del mercato in termini percentuali quando si combinano il 2015 e il 2016, allora quel settore viene classificato come "catch-up". Questo è utile perché lo sviluppo del settore viene automaticamente messo in relazione con lo sviluppo complessivo del mercato.
I settori veicoli, moda, pulizia, telecomunicazioni, cosmetica e cura della persona ed eventi continuano la loro perdita di quote pubblicitarie degli ultimi due anni (vista sull'asse delle ordinate = lato sinistro in calo) e sono in una situazione peggiore nel 2016 anche in relazione all'andamento del volume pubblicitario (vista sull'asse delle ascisse = area inferiore nuovamente più negativa).
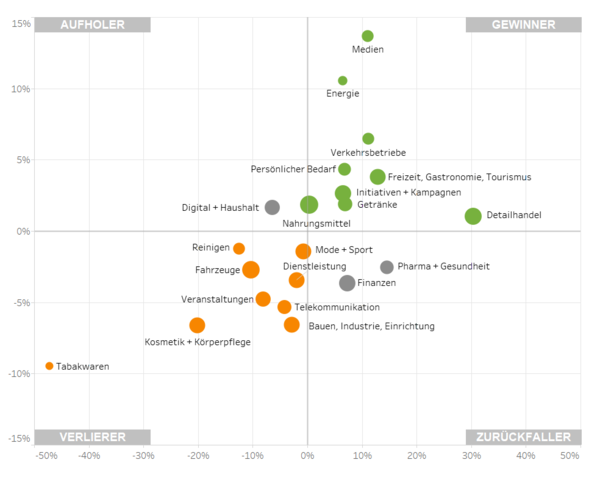
Asse x: sviluppo relativo degli ultimi 12 mesi
y:Asse: Sviluppo relativo degli ultimi 24 mesi
I settori finanziario e farmaceutico hanno registrato guadagni relativamente buoni nei budget pubblicitari nell'arco di due anni (posizione a destra dell'asse delle ordinate), ma alla fine dell'anno in corso hanno subito una contrazione più forte, tra il 2 e il 4% (posizione sotto l'asse delle ascisse) rispetto alla media del mercato in termini percentuali. Sono quindi considerati "fallers".
Attualmente, solo il settore Digital & Household è in grado di registrare una crescita relativa superiore alla media del mercato rispetto a due anni fa ("catch-up"). Inoltre, continuano i tassi di crescita positivi superiori alla media dei settori energia, tempo libero e turismo, vendita al dettaglio, bevande e trasporti.
Si nota che il settore alimentare è riuscito ad aumentare la sua crescita relativa. Il mercato della moda è in difficoltà e il suo sviluppo relativo si sta deteriorando. Anche il tasso di crescita dei settori dei servizi, delle telecomunicazioni e delle costruzioni e abitazioni ha perso molto terreno. Il settore dei veicoli è uno dei perdenti, ma è riuscito a recuperare un minimo di terreno rispetto allo sviluppo del mercato pubblicitario.
Nel complesso, due grandi gruppi industriali sono diametralmente opposti nello sviluppo in corso: I vincitori e i perdenti. In questo caso, entrambi i gruppi registrano membri di spicco per quanto riguarda i loro consistenti volumi pubblicitari (dimensioni delle sfere mostrate). I veicoli e i cosmetici (perdenti) guardano in alto rispetto agli alimenti e al turismo. La posizione nel gruppo dei "vincitori" mostra il seguito pubblicitario di "casi aziendali" di successo (mercato di massa, mercato in crescita).
Nel mercato pubblicitario complessivo, i "recuperi" e gli "arretramenti" rimangono in netta minoranza. Ciò dimostra che l'anno pubblicitario 2016, rispetto all'andamento di due anni, non rivela grandi cambiamenti nelle tendenze pubblicitarie dei singoli settori - ad esempio, attraverso l'innovazione, la trasformazione, l'aumento della concorrenza o un maggior numero di prodotti di nicchia pubblicizzati a causa della frammentazione del mercato. La limitata capacità ricettiva dei destinatari della pubblicità e la crescente volatilità dei contatti pubblicitari sul web inducono di fatto ogni inserzionista a sperare che il budget pubblicitario sia adeguatamente equipaggiato, in termini relativi. La questione chiave rimane la capacità di un marchio di diventare più visibile "in relazione" alla pubblicità.
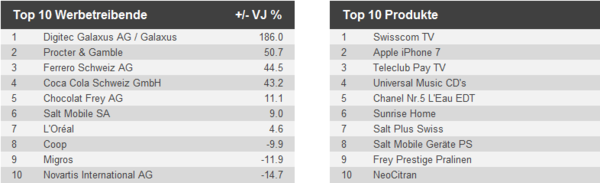
Top 10 del mese di dicembre
I top advertiser e i prodotti e servizi più pubblicizzati (esclusa la pubblicità di assortimento e di immagine) nel dicembre 2016.
Integrazione della pubblicità di ricerca
Media Focus raccoglie la pubblicità di ricerca (Google AdWords) dal 2014. Il gruppo di media Internet viene ora riportato includendo la pubblicità di ricerca. Il media mix viene pubblicato mensilmente nel trend del mercato pubblicitario.
In futuro, l'integrazione della pubblicità di ricerca consentirà una valutazione più precisa dell'entità della quota del gruppo di media Internet nel media mix di tutti i gruppi di media considerati.
Media mix (compresa la pubblicità di ricerca)
Distribuzione della stampa pubblicitaria 2016 dopo l'integrazione della pubblicità di ricerca