Schaden negative Inhalte der Werbung? Die Studie «Faktor Vertrauen – Werbewirkung in Nachrichtenumfeldern regionaler News Brands» der Score Media Group kommt zu einem klaren Schluss: Für die Werbewirkung im Nachrichtenumfeld ist nicht der Inhalt der Nachrichten entscheidend, sondern das Vertrauen in die Medienmarke.
Werbewirkung im Nachrichtenumfeld: Inhalt spielt kaum eine Rolle
An der quantitativen Online-Befragung mit experimentellem Studiendesign nahmen 3.856 Onliner:innen zwischen 18 und 69 Jahren teil. Die Leser:innen bewegten sich zwei Minuten auf originalgetreuen Nachbildungen von vier Websites regionaler News Brands mit den dort üblichen Werbeplatzierungen, die Nicht-Leser:innen auf einer fiktiven Nachrichtenseite. Nach dem Zufallsprinzip sahen sie einen negativen internationalen, einen negativen regionalen oder einen neutralen Artikel sowie ein Werbemittel einer realen Marke. Untersucht wurden Anzeigen von drei FMCG-Marken.
Negative Beiträge werden zwar als aufwühlender und emotionaler wahrgenommen als neutrale. Auf die Bewertung der beworbenen Marken überträgt sich das laut Studie jedoch nicht. Das Markenimage bleibt bei Professionalität, Seriosität, Hochwertigkeit, Glaubwürdigkeit und Sympathie stabil. Auch bei positivem Markeneindruck, Kaufimpuls und Informationsinteresse zeigen sich keine relevanten Unterschiede. 58 Prozent aller Befragten sagen, es mache für sie keinen Unterschied, ob Werbung neben guten oder schlechten Nachrichten steht.
Vertrauen als stärkster Einflussfaktor
In einem Regressionsmodell wurden mehrere Einflussgrössen betrachtet, darunter Nachrichtenkontext, Vertrauen in die regionale Medienmarke, Nutzung der beworbenen Marke, Interesse an der Produktkategorie sowie Alter, Geschlecht und Endgerät. Das Vertrauen in die Medienmarke erklärt demnach 24 Prozent der Unterschiede im Markenimage und 23 Prozent der Unterschiede in der Werbewirkung. Der Nachrichtenkontext trägt beim Markenimage lediglich 0,2 Prozent bei, bei der Werbewirkung ist kein Einfluss messbar. Die Nutzung der Marke kommt auf 15 Prozent (Werbewirkung: 10 Prozent), das Interesse an der Produktkategorie auf neun Prozent (14 Prozent).
Je höher das Vertrauen, desto stärker die Wirkung
Bei sehr hohem Vertrauen in die Medienmarke liegen Werbeerinnerung und Recognition signifikant höher als bei mittlerem oder niedrigem Vertrauen, mit Unterschieden von bis zu 11 Prozentpunkten. Deutlicher fallen die Unterschiede bei der Aktivierung aus: 77 Prozent der Leser:innen mit sehr hohem Vertrauen geben an, dass die Werbung einen positiven Eindruck von der Marke hinterlässt, gegenüber 40 Prozent bei mittlerem oder niedrigem Vertrauen. Beim Kaufimpuls liegen die Werte bei 73 gegenüber 40 Prozent, beim Informationsinteresse bei 66 gegenüber 33 Prozent.
Für regionale News Brands sind die Befunde laut Mitteilung besonders relevant: 69 Prozent ihrer Leser:innen haben hohes oder sehr hohes Vertrauen in ihre regionale News Brand, 70 Prozent sehen Qualitätsmedien als wichtige tägliche Informationsquelle.
Christian Kusserow, Chief Sales Officer der Score Media Group, kommentiert: «Wer Nachrichtenumfelder pauschal ausschliesst, schützt seine Marke nicht, sondern verzichtet auf den zentralen Wirkungsbooster. Entscheidend ist nicht, ob der Nachrichtenkontext positiv oder negativ ist. Entscheidend ist, ob Menschen der Medienmarke vertrauen.»
Studiendesign
Die Studie basiert auf einer experimentellen Online-Befragung für Desktop und Mobile im Juni 2026. Die Stichprobe umfasst 3.856 Personen, davon 2.782 Leser:innen und 1.074 Nicht-Leser:innen. Getestet wurden drei Artikel und drei FMCG-Marken, rotiert auf vier Newssites regionaler Tageszeitungen. Als Dienstleister waren Annalect und Trend Research beteiligt.
Plus d'informations : www.score-media.de
]]>
Das Zürcher Startup Underheard hat seinen KI-Interviewer für alle Unternehmen verfügbar gemacht. Die Plattform führt Kundeninterviews zu jeder Tages- und Nachtzeit durch und bereitet die Antworten zu strukturierten Erkenntnissen auf. Organisationen sollen damit qualitatives Feedback von weit mehr Menschen sammeln können, als ein Forschungsteam allein erreichen könnte.
Befragen statt simulieren
Interviews gehören laut Mitteilung nach wie vor zu den verlässlichsten Möglichkeiten, Kunden zu verstehen. In grossem Umfang seien sie jedoch zeitaufwendig und teuer. Immer mehr Unternehmen simulierten deshalb mit KI-Modellen, wie Kunden oder die Öffentlichkeit antworten würden. Das Pew Research Center prüfte diesen Ansatz in einer am 30. September veröffentlichten Studie anhand eigener Umfragen. Die von zwei KI-Modellen erzeugten Antworten wichen demnach im Durchschnitt um rund 12 Prozentpunkte von den Antworten realer Befragter ab.
«Einige Unternehmen lassen KI inzwischen erraten, was ihre Kunden sagen würden. Wir fragen sie lieber selbst», sagt Navid Mani, Mitgründer und CEO von Underheard.
So funktioniert der KI-Interviewer Underheard
Underheard setzt KI beim Interview selbst ein, nicht als Ersatz für die befragten Menschen. Ein Team beschreibt, was es erfahren möchte, und die Plattform erstellt das Interview. Dieses kann von einem kurzen Feedbackgespräch bis zu einer vollständigen Marktforschungsstudie reichen. Die KI führt jedes Gespräch und stellt Rückfragen auf Grundlage der Antworten der jeweiligen Person. Anschliessend gruppiert sie die Antworten nach Themen und verknüpft jede Erkenntnis mit den zugrunde liegenden Zitaten. Die Ergebnisse sollen innerhalb von Minuten verfügbar sein.
27 Organisationen in drei Monaten
In den ersten drei Monaten hat Underheard nach eigenen Angaben Interviews für 27 Organisationen durchgeführt, von Hotels bis zu multinationalen Marken. Darunter war ein Marathonveranstalter, der Läufer einlud, nach der Veranstaltung von ihrem Rennen zu erzählen. Die meisten Gespräche der ersten Nacht fanden nach 22 Uhr statt, als kein menschliches Team verfügbar gewesen wäre.
Die Bereitschaft, mit einer KI zu sprechen, steht laut Mitteilung im Einklang mit jüngerer Forschung. In einem Feldexperiment von Forschenden der Chicago Booth und der Erasmus University bevorzugten 78 Prozent der Bewerber, die die Wahl hatten, einen KI-Sprachinterviewer gegenüber einem menschlichen Recruiter. Andere Studien hätten gezeigt, dass Menschen längere Antworten geben, wenn sie sprechen, als wenn sie tippen.
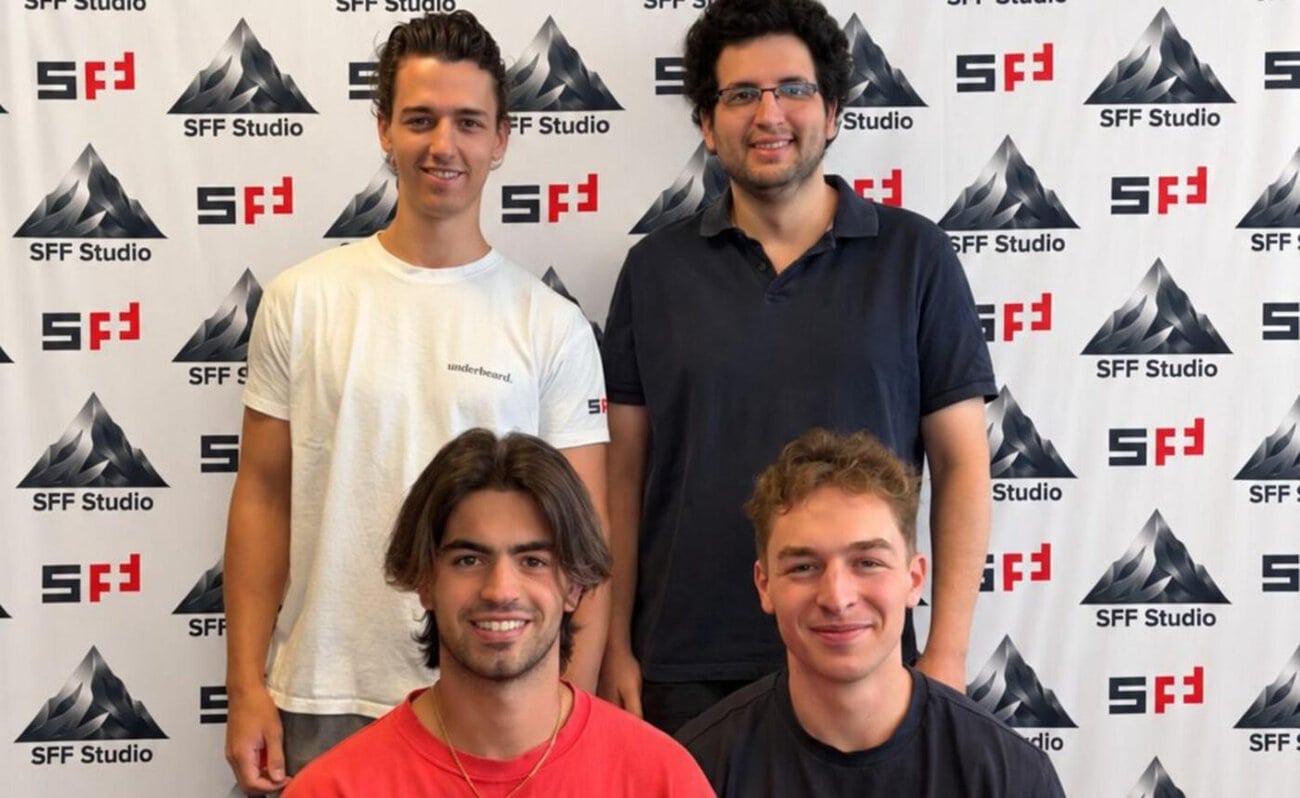
Jede:r kann unter underheard.ai/start im Browser und ohne Anmeldung mit Lina, dem KI-Guide von Underheard, sprechen. Unternehmen können dort auch ihre zwei kostenlosen Wochen starten. Underheard wird von SFF Studio unterstützt, dem Venture Studio des Swiss Founders Fund.
]]>
Sous le terme « Generative Engine Optimization » (GEO), les entreprises mesurent la fréquence à laquelle elles apparaissent dans les réponses de ChatGPT, Gemini et autres. On s'intéresse moins à ce qui y est dit à leur sujet. L'image d'une marque évolue souvent de manière imperceptible dans les réponses générées par l'IA. Ce phénomène peut être décrit comme une dérive sémantique. Miriam Schwellnus, directrice générale de l'agence berlinoise Mashup Communications, l'analyse dans cette tribune.
Comme au « téléphone arabe » : les informations se déforment
Dans le jeu d’enfants « le téléphone arabe », ce qui a été dit au début arrive rarement tel quel à la fin. Aucun joueur ne ment, chacun transmet simplement, à sa manière, ce qu’il a compris. Il en va de même pour les informations que les assistants IA résument et classent. Une étude menée par l’Union européenne de radio-télévision (UER) et la BBC montre à quelle fréquence des erreurs se glissent dans ce processus. Des journalistes spécialisés ont examiné plus de 3 000 réponses fournies par ChatGPT, Copilot, Gemini et Perplexity dans 18 pays et 14 langues. 45 % d’entre elles comportaient au moins un problème de compréhension significatif (UER/BBC, octobre 2025).
L'étude portait sur le contenu des actualités. Mais le mécanisme est le même lorsqu’un assistant décrit une entreprise : il synthétise, pondère et omet certaines informations. Les outils de veille montrent à quelle fréquence une marque est mentionnée, quelles sources apparaissent et si le ton est plutôt positif ou négatif. Ils ne permettent toutefois pas de vérifier si ce qui est dit est vrai.
Dérive sémantique : le sens évolue à l'insu de tous
En linguistique, la dérive sémantique désigne l'évolution de la signification des mots au fil du temps. Appliqué aux marques, ce terme désigne un changement de réputation résultant de la tendance d’une IA à n’interpréter le contexte que de manière approximative. Un aspect est surestimé, un autre fait défaut, une information obsolète persiste. Les réponses individuelles ne semblent alors pas fausses, mais l’image d’ensemble n’est plus correcte.
Autres chiffres tirés de la même étude : 31 % des réponses présentaient de sérieux problèmes de sources, car les justificatifs faisaient défaut, étaient trompeurs ou mal attribués. 20 % comportaient des erreurs d'exactitude importantes, telles que des informations obsolètes ou des détails inventés (UER/BBC, octobre 2025).
Pourquoi les indicateurs GEO ne permettent-ils pas de mesurer la dérive ?
Selon Schwellnus, le taux de visibilité dépend des questions sur lesquelles un outil effectue ses tests. Il s’agit généralement de questions types définies au préalable par une équipe marketing, et non de ce que les utilisateurs saisissent réellement. Comme les assistants connaissent de mieux en mieux les utilisateurs grâce à leurs conversations précédentes, une question réelle serait plutôt « Quelle agence me convient le mieux ? » que « Quelles sont les agences présentes à Berlin ? ».
Les sources citées ne font référence qu’à ce sur quoi une réponse s’appuie explicitement. Ce qu’un modèle linguistique « sait » d’après son matériel d’entraînement n’apparaît jamais comme une preuve. Le ton peut certes être mesuré, mais il ne permet pas de déterminer si une affirmation est vraie. Ce qui est déterminant, c’est l’attribution : cette déclaration appartient-elle réellement à cette entreprise, dans ce contexte ? C’est précisément là que naît la confiance des candidats, des clients et des partenaires commerciaux.
Ce que les entreprises devraient faire dès maintenant
Premièrement : lire plutôt que simplement compter. En relisant régulièrement ce que les systèmes d’IA disent de sa propre entreprise, on détecte les changements bien avant qu’ils ne s’ancrent. Cela inclut les questions que les candidats, les clients ou les partenaires poseraient réellement, et pas seulement celles qui sont faciles à mesurer.
Deuxièmement : affiner son positionnement et remettre en question chaque mot. Un terme est-il étayé ou simplement affirmé ? Une affirmation telle que « Nous proposons des horaires de travail flexibles » reste interchangeable tant qu’elle n’est pas étayée par des chiffres concrets, des témoignages issus de l’entreprise et une confirmation externe. Plus une entreprise aborde de sujets qui ne relèvent pas de son positionnement principal, plus il est facile de la classer à tort.
Troisièmement : la patience. Une réputation qui s’est construite au fil des années ne peut pas être redressée en quelques semaines. Ceux qui ne visent que des pics de visibilité à court terme passent à côté de la constitution continue de sources propres et externes. La visibilité dans les réponses générées par l’IA n’est alors qu’un sous-produit d’une réputation qui est de toute façon solide. La réputation est une infrastructure, pas une campagne ponctuelle.
A propos de l'auteur
Miriam Schwellnus est fondatrice et directrice générale de l'agence berlinoise Mashup Communications. Auteure du best-seller « Storytelling pour les entreprises », elle allie, selon ses propres dires, depuis près de 20 ans les relations publiques au marketing de contenu et aux stratégies narratives.
]]>
Les dépenses publicitaires des marques mondiales augmentent plus lentement que leur chiffre d'affaires. C'est ce qui ressort du rapport « Global Ad Trends : The cost of being seen » publié par WARC Media. Cette étude examine l'évolution de l'intensité publicitaire chez 25 des plus grands annonceurs et dans quelle mesure les grands propriétaires de marques stimulent la croissance du marché publicitaire mondial. Les fabricants de biens de consommation constituent toutefois une exception.
Dépenses publicitaires des marques internationales : leur part dans le chiffre d'affaires diminue
WARC Media prévoit pour cette année une croissance des dépenses publicitaires mondiales de 11,9 %, pour atteindre 1 340 milliards de dollars américains. Après correction de l'inflation, cela correspond à une hausse de 61,3 % en 25 ans, portée par de nouveaux canaux tels que le « retail media » et la publicité sur les plateformes. L'intensité publicitaire aurait toutefois diminué ces dernières années.
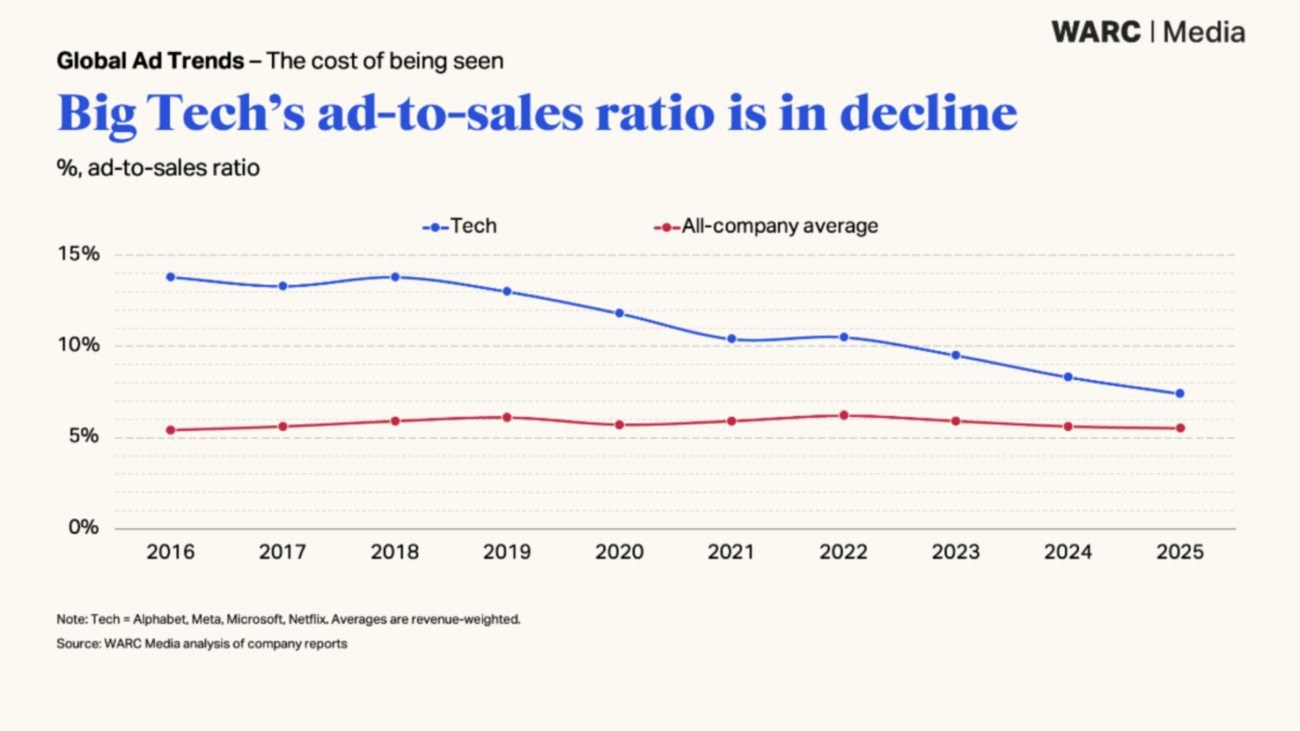
Chez 25 grands annonceurs américains, le ratio combiné des dépenses publicitaires par rapport au chiffre d'affaires est passé de 6,1 % en 2019 à 5,5 % en 2025. Cela ne signifie pas pour autant un désengagement de la publicité : les dépenses publicitaires ont augmenté de 56 % au total, tandis que le chiffre d'affaires a progressé de 73 %.
Les géants de la tech font baisser la part d'audience
Chez Alphabet, Meta, Microsoft et Netflix, ce ratio combiné est passé de 13,0 % à 7,4 % entre 2019 et 2025. Leur chiffre d'affaires cumulé a augmenté de 146 %, passant de 379 à 931 milliards de dollars américains. Si ces groupes avaient maintenu leur taux de 2019, ils auraient investi 121 milliards de dollars américains en 2025, soit 52 milliards de plus que ce qu'ils ont réellement investi, selon le WARC.
Le secteur des biens de consommation prend le contre-pied de cette tendance
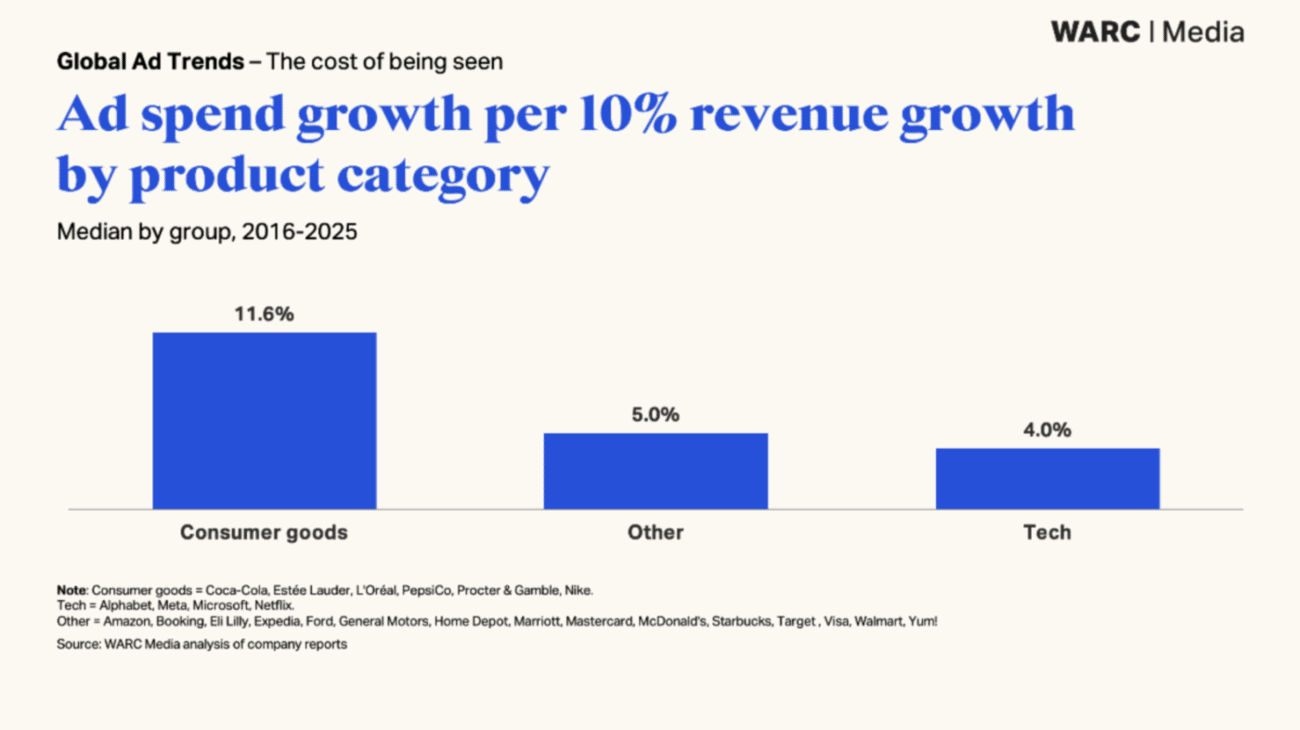
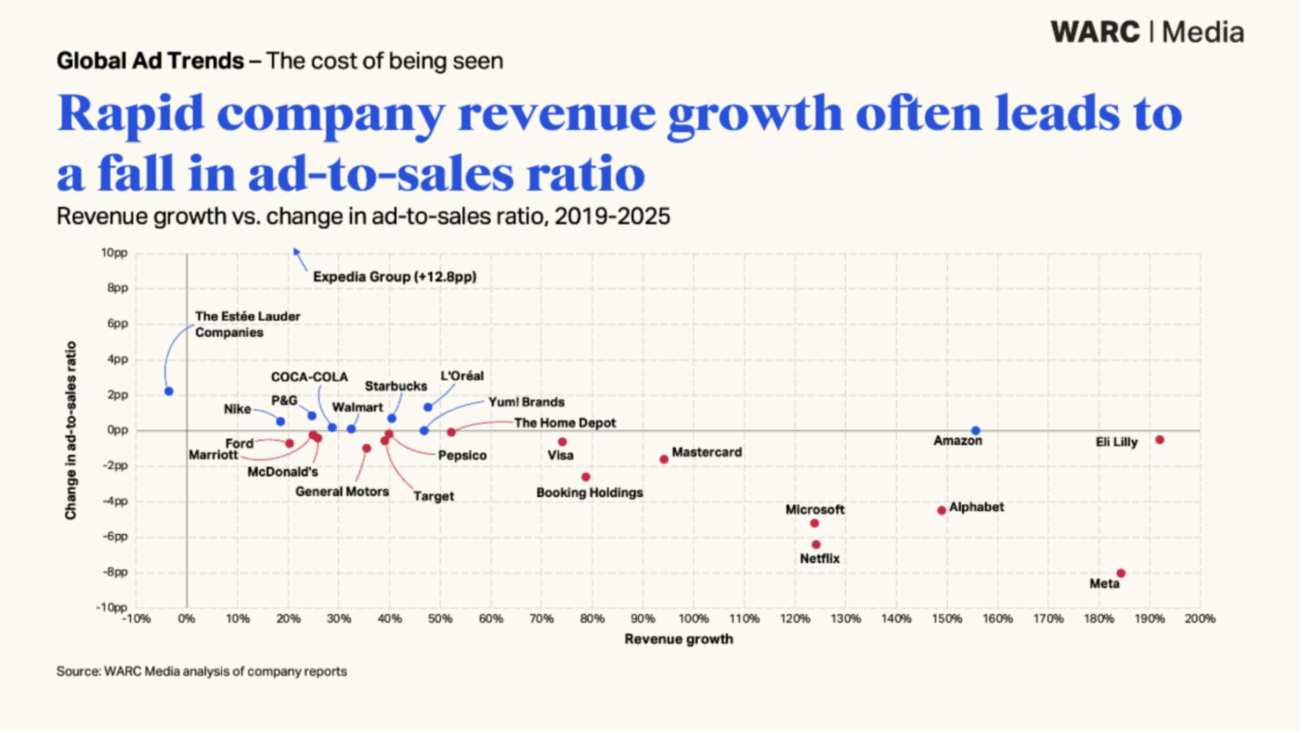
Les six marques de biens de consommation analysées – Coca-Cola, Estée Lauder, L’Oréal, Nike, PepsiCo et Procter & Gamble – ont connu des évolutions divergentes. Cinq d’entre elles ont vu leur part augmenter entre 2019 et 2025, tandis que celle de PepsiCo est restée globalement stable. En raison d’une croissance plus faible du chiffre d’affaires, leur part cumulée est passée de 11,6 % en 2023 à 12,5 % en 2025. Leurs dépenses publicitaires ont augmenté de 36 % entre 2019 et 2025, tandis que leur chiffre d’affaires a progressé de 29 %.
Pour les 15 autres annonceurs, le tableau est contrasté. La moyenne pondérée par le chiffre d'affaires est restée stable ou a légèrement augmenté, mais dix entreprises ont vu leur part diminuer. Ford est passé de 2,3 % à 1,6 %, General Motors de 2,7 % à 1,7 %, Visa de 4,8 % à 4,2 %, Mastercard de 5,6 % à 4,0 %, McDonald’s de 1,7 % à 1,3 % et Target de 2,0 % à 1,4 %. Marriott, Booking Holdings, Eli Lilly et The Home Depot ont également enregistré une baisse. Amazon et Yum! Brands sont restés globalement stables, tandis que Walmart, Starbucks et Expedia ont vu leur taux augmenter.
Les trois facteurs à l'origine de la division
Le WARC cite trois facteurs qui modifient l'intensité publicitaire. Premièrement, la faiblesse du chiffre d'affaires : ceux qui maintiennent leurs dépenses publicitaires en période de marché difficile peuvent enregistrer une intensité croissante. Deuxièmement, les réaffectations budgétaires : les fonds qui étaient auparavant alloués aux équipes commerciales pour le marketing commercial et le marketing auprès des consommateurs sont désormais réorientés vers le « retail media » et, par conséquent, vers la publicité. Troisièmement, la propriété de l’attention : des entreprises telles qu’Alphabet et Meta possèdent leur propre audience et peuvent se développer sans avoir à acheter de l’attention.
Alex Brownsell, responsable du contenu chez WARC Media, déclare : « Le marché mondial de la publicité connaît une croissance fulgurante, mais les entreprises, de Meta à Mastercard en passant par McDonald’s, consacrent une part de plus en plus faible de leur chiffre d’affaires à la publicité. » Seules les entreprises de biens de consommation, qui ont souffert d’un ralentissement de la croissance de leur chiffre d’affaires et dont les budgets commerciaux ont été réorientés vers les médias mesurés, ont accru leur intensité publicitaire. L’augmentation des dépenses sur les plateformes de la part des petites entreprises et des acteurs du commerce électronique transfrontalier dépasse de loin la croissance des investissements publicitaires des grandes marques. Cela a des conséquences importantes pour l’écosystème des agences et des prestataires de services sur le marché des grandes entreprises.
Méthodologie
Le WARC a analysé les rapports annuels déposés auprès de la SEC par 25 grandes entreprises américaines cotées en bourse. Ce taux est calculé en divisant les dépenses publicitaires annuelles par le chiffre d'affaires, puis en multipliant le résultat par 100. Certaines entreprises ne communiquant que des dépenses combinées de vente et de marketing, WARC a complété ces données à l'aide des chiffres sectoriels fournis par Schonfeld & Associates et de ses propres références en matière de retour sur investissement. Les abonnés de WARC Media peuvent consulter le rapport dans son intégralité. Un podcast consacré à ces résultats devrait être disponible à partir du 17 novembre.
]]>
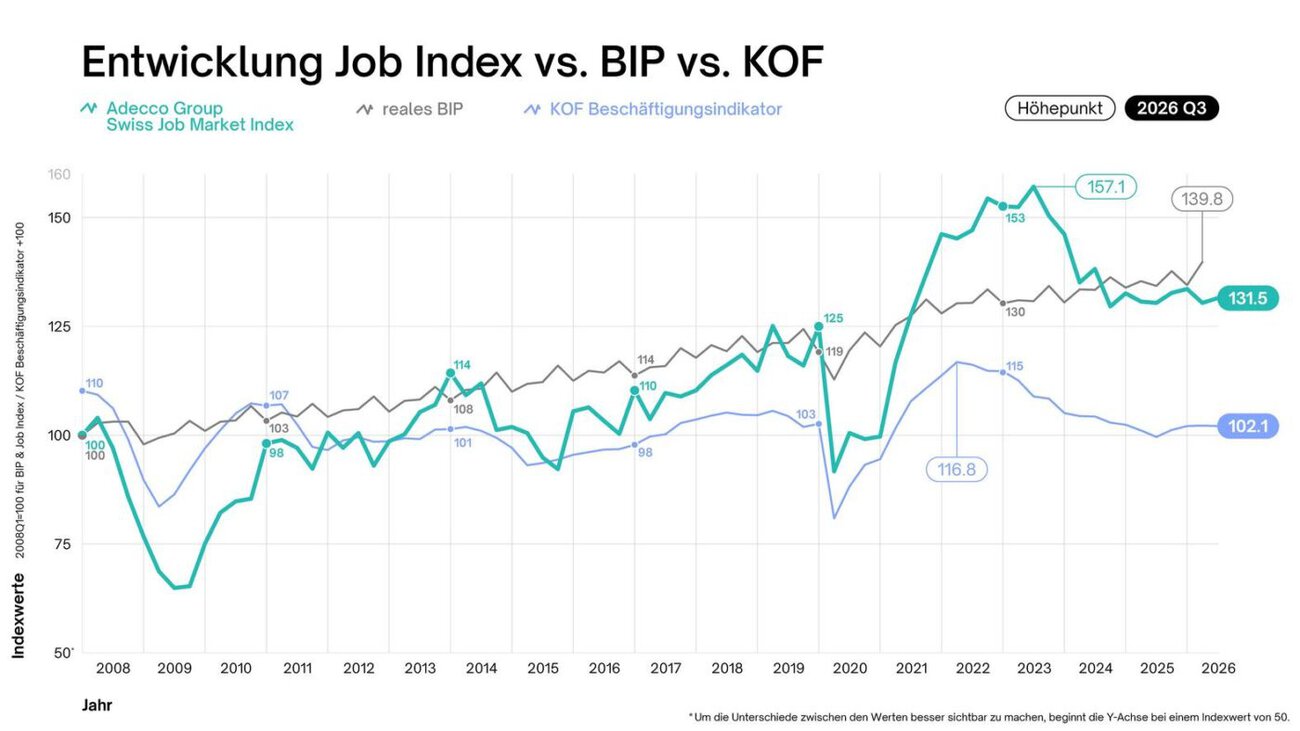
Le nombre d'offres d'emploi en Suisse a augmenté de 0,8 % au troisième trimestre 2026, tant par rapport au trimestre précédent qu'à la même période de l'année précédente. C'est ce que révèle le Swiss Job Market Index, établi par le groupe Adecco Suisse en collaboration avec le « Stellenmarkt-Monitor Schweiz » de l'Université de Zurich. En ce qui concerne les secteurs professionnels, les métiers de l'artisanat et les métiers techniques affichent une croissance de l'emploi supérieure à la moyenne.
Indice suisse du marché de l'emploi : légère reprise sur le marché de l'emploi
Selon le communiqué, l'indicateur d'emploi du KOF laisse en outre entrevoir une légère hausse de la propension des entreprises à embaucher. Le taux de chômage corrigé des variations saisonnières est resté pratiquement inchangé en août, à 3,1 %, par rapport au mois précédent. Le SECO a révisé ses prévisions de croissance pour 2026, les faisant passer de 0,9 % à 1,7 %. Cette révision s’explique par un deuxième trimestre exceptionnellement solide, marqué par l’industrie chimique et pharmaceutique, orientée vers l’exportation. Cette évolution a été favorisée par la reprise conjoncturelle de l’économie mondiale.
Le secteur de l'artisanat connaît une croissance plus de quatre fois supérieure à celle du marché global
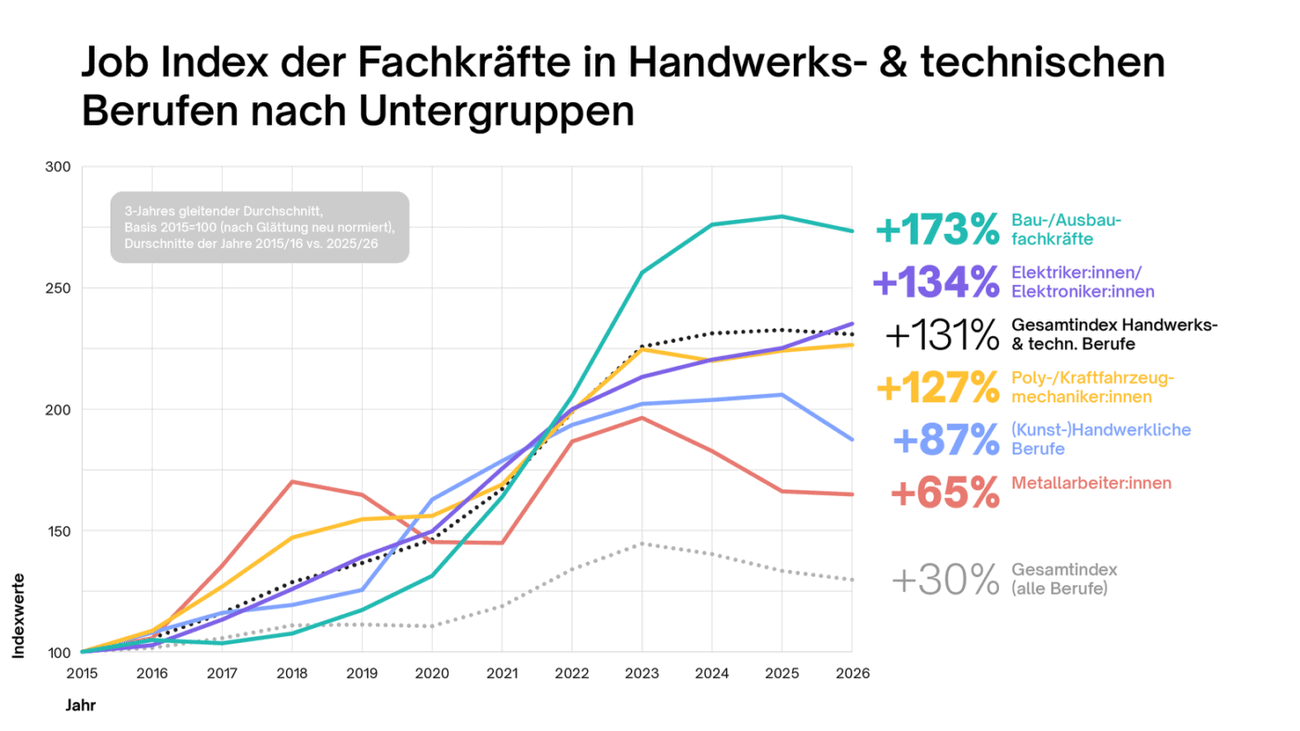
Les offres d'emploi dans les métiers de l'artisanat et les métiers techniques ont augmenté de 131 % depuis 2015/2016. Cette hausse est plus de quatre fois supérieure à celle de l'indice global de toutes les offres d'emploi, qui s'élève à 30 %. C'est dans le secteur du bâtiment et de l'aménagement que la croissance est la plus forte, avec une hausse de 173 %, notamment chez les ferblantiers, les installateurs sanitaires et de chauffage, ainsi que chez les charpentiers et les menuisiers du bâtiment. Chez les électriciens et les électroniciens, la hausse s’élève à 134 %.
Dans les cinq sous-groupes, la croissance se concentre en grande partie sur un petit nombre de métiers, tels que les ferblantiers du bâtiment, les installateurs sanitaires et de chauffage, ainsi que les mécaniciens et mécaniciennes automobiles. Cette tendance pourrait s'expliquer en partie par la bonne conjoncture dans le secteur de la construction, et en partie par d'autres facteurs tels que le vieillissement démographique et les besoins de remplacement qui en découlent.
La pénurie de main-d'œuvre qualifiée s'atténue, le risque lié à l'IA est faible
La pénurie de main-d'œuvre qualifiée dans les métiers de l'artisanat et les métiers techniques s'atténue depuis 2023, malgré une demande qui reste élevée. Seuls les sous-groupes des électriciens et électroniciens (4e rang) ainsi que des polymécaniciens et mécaniciens automobiles (5e rang) restent respectivement dans la zone de pénurie et dans la zone neutre.
Par ailleurs, seul un quart environ des métiers de l'artisanat et des métiers techniques est considéré comme modérément menacé par l'automatisation liée à l'intelligence artificielle, et à peine 2 % comme fortement menacés. Les résultats ont montré que ces métiers offraient de solides perspectives d'emploi malgré les incertitudes conjoncturelles, indique le communiqué.
Marcel Keller, président national du groupe Adecco Suisse, déclare : « Les métiers de l'artisanat et les métiers techniques offrent de bonnes perspectives, même dans un contexte économique difficile. » Dans le même temps, les entreprises et les salariés doivent se préparer à ce que les mutations technologiques, les évolutions géopolitiques et les bouleversements économiques modifient en permanence les conditions générales du marché du travail.
Cet indice est publié chaque année en janvier, avril, juillet et octobre. Il repose sur des enquêtes trimestrielles représentatives portant sur les offres d'emploi publiées dans la presse, sur les portails d'emploi en ligne ainsi que sur les sites web des entreprises.
Plus d'informations : https://www.adeccogroup.com
]]>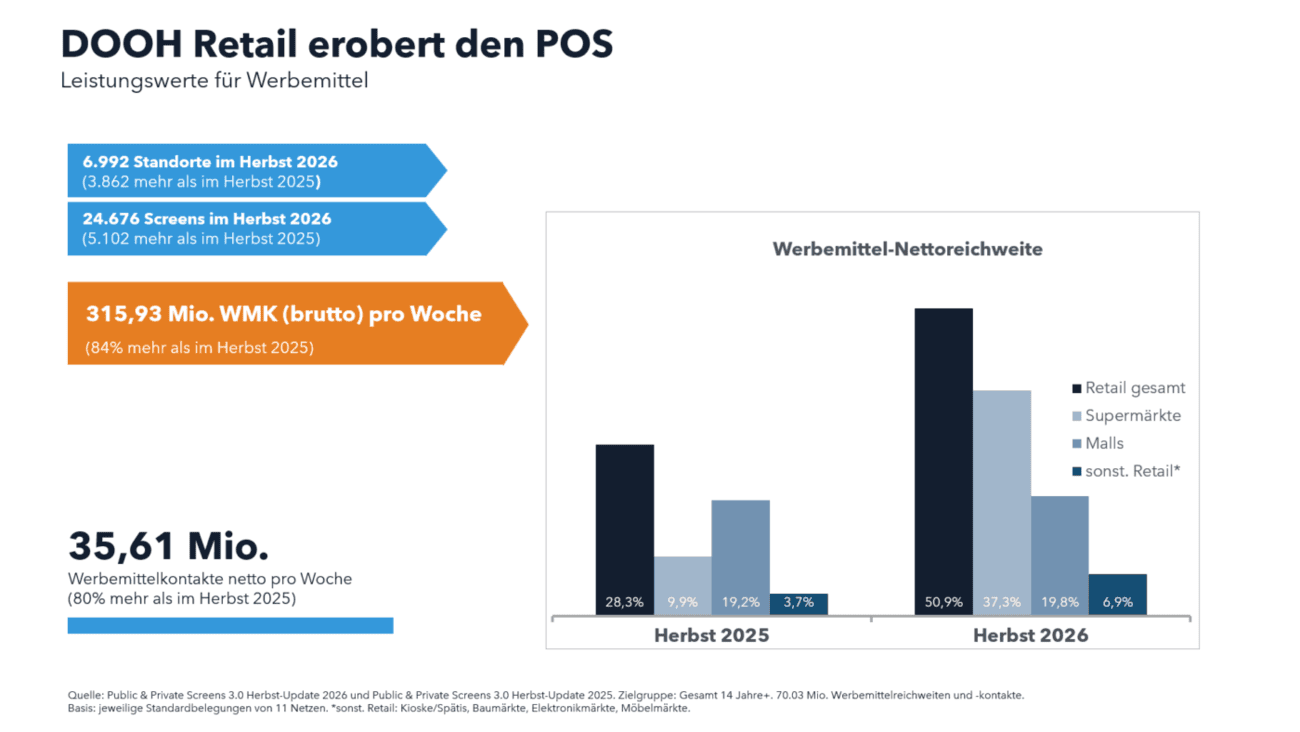
Retail DOOH wächst: Das Herbst-Update der Markt-Media-Studie «IDOOH Public & Private Screens 3.0» (P&PS 3.0) zeigt, wie sich die digitale Aussenwerbung am physischen Point of Sale entwickelt. Herausgeber der Studie ist das Institute for Digital Out of Home Media (IDOOH) aus München. Seit Herbst 2025 ist die Zahl der erfassten Retail-DOOH-Standorte um 120 Prozent gestiegen.
Mehr Screens, mehr Reichweite bei Retail DOOH
Die Zahl der Screens legte um mehr als 25 Prozent zu, von mehr als 19’500 auf fast 25’000. Die Reichweite von Retail DOOH erhöhte sich laut Studie um 80 Prozent, die Zahl der Werbemittelkontakte sogar um 84 Prozent.
Auch die Zahl der vertretenen Retail-DOOH-Vermarkter ist innerhalb eines Jahres von acht auf elf gestiegen. Neu hinzugekommen sind die Netze von Kaufland, Ocean Outdoor und Rewe. Zusammen mit dem Portfolio von Cittadino, eisbach.media und Ströer sowie weiteren POS-Netzen im Lebensmitteleinzelhandel, in Kiosken, Spätis, Bau-, Elektronik- und Möbelmärkten steht Werbungtreibenden und Agenturen damit ein umfassendes Portfolio zur Auswahl.
Branding und Aktivierung bis an die Kasse
Digitale Screens erreichen Konsument:innen auf dem Parkplatz, am Eingang eines Einkaufszentrums, in der Mall oder direkt im Supermarkt. Laut Mitteilung eignet sich das Medium nicht nur zur kurzfristigen Kaufaktivierung, sondern auch für klassische Branding-Kampagnen. Marken könnten ihre Botschaften auf grossformatigen Screens inszenieren und Shopper bis an die Kasse begleiten.
Frank Goldberg, Geschäftsführer des IDOOH, sagt: «Retail DOOH verbindet die Reichweite und Branding-Power eines Massenmediums mit der unmittelbaren Nähe zum Kauf.»
Stabile Reichweite insgesamt
Auch über den Retail-Bereich hinaus bestätigt das Update die Leistungsfähigkeit von Digital Out of Home. Innerhalb einer Woche erreicht DOOH bei einfacher Belegung 74,1 Prozent der deutschen Bevölkerung ab 14 Jahren. Bei Vollbelegung könnten pro Woche rund zehn Milliarden Kontakte ausgespielt werden.
Die P&PS 3.0 basiert auf einem Big-Data-basierten Bottom-up-Modell mit Mobilitätsdaten von rund einer Million Smartphones, ergänzt um Erhebungen zu Kontakten, Aufenthaltsdauern und Nutzungsmustern. Die Studie ist im Planungstool mediMACH kostenfrei über die IDOOH-Website verfügbar: https://idooh.media/marktforschung/. Wer mediMACH bereits für andere Studien nutzt, erhält automatisch Zugang über den bestehenden Account.
Plus d'informations : https://idooh.media/
]]>
Pour la troisième fois, swissreputation.group et pressrelations Suisse ont évalué la réputation médiatique des entreprises industrielles et technologiques suisses. L'analyse a porté sur la couverture médiatique de 65 entreprises entre le 1er septembre 2025 et le 31 août 2026. Siemens, Dormakaba, Dätwyler et Sensirion obtiennent les meilleurs scores de réputation dans leurs catégories respectives. Selon le communiqué, les bons classements globaux masquent parfois des différences considérables entre les différentes dimensions de la réputation.
Voici comment l'étude évalue la réputation médiatique de la Suisse
L'étude a porté sur les médias suisses, tant en ligne que sur papier. À l'aide de l'intelligence artificielle, les déclarations ayant une incidence sur la réputation sont identifiées, évaluées en fonction de leur tonalité, puis classées selon six dimensions : produits et services, innovation, performance économique, gestion et leadership, environnement de travail, ainsi qu'ESG et développement durable. Le score de réputation varie de 0 à 100 et tient compte de la présence médiatique, de la tonalité ainsi que de la portée et de l’importance des sources médiatiques. Les entreprises sont réparties en quatre groupes de présence, comprenant chacun entre 15 et 17 entreprises, en fonction de la portée médiatique. Cette répartition est renouvelée à chaque édition.
Un leader charismatique et un moteur
Parmi les leaders du classement « Présence », Siemens arrive en tête avec 84 points et obtient le meilleur score en matière d'ESG et de développement durable. ABB suit avec 78 points, tandis que Stadler Rail occupe la troisième place avec 66 points. Stadler Rail est en tête dans les catégories « Produits et services », « Innovation » et « Environnement de travail », mais affiche des scores nettement plus faibles en matière de « Gestion et leadership » ainsi que d’ESG. Pilatus Flugzeugwerke (56) et Logitech (51) complètent le top 5.
En matière de « cadenceurs », Dormakaba arrive en tête avec 79 points. Hitachi Energy suit avec 68 points et occupe la première place dans la catégorie « Workplace ». V-Zug totalise 63 points et affiche le meilleur score ESG du groupe. Huber+Suhner (61) et Georg Fischer (59) complètent le top 5.
Pionniers et champions cachés
Parmi les pionniers, Dätwyler devance de justesse le groupe Bühler, avec respectivement 79 et 78 points. Dätwyler arrive en tête dans les catégories « Produits et services », tandis que le groupe Bühler se distingue dans les domaines « Gestion et leadership » et « Environnement de travail ». Novelis suit avec 67 points, Belimo avec 64 et Temenos avec 58 points.
Sensirion arrive en tête du classement des « champions cachés » avec 83 points, confirmant ainsi la première place qu'elle occupait l'année dernière. Zehnder totalise 73 points, Schneider Electric 69, Liebherr 67 et Endress+Hauser 58 points.
Évolution par rapport à l'année précédente
Siemens détrône Stadler Rail en tête du classement des « leaders de présence ». ABB gagne une place, tandis que Pilatus Flugzeugwerke et Logitech font leur entrée dans le top 5. Après être passé de la catégorie des « pionniers » à celle des « faiseurs de tendance », Dormakaba arrive également en tête de ce nouveau groupe de référence. Le nombre d’articles consacrés à Hitachi Energy a plus que triplé, tandis que la couverture médiatique s’avère plus positive. Elle est également nettement plus positive pour ABB, Pilatus Flugzeugwerke, Dormakaba, Dätwyler et Zehnder. Sensirion affiche une tonalité nettement plus positive malgré un nombre d’articles divisé par deux.
Des atouts variés, des profils variés
Les entreprises leaders fondent leur position sur différentes dimensions ; obtenir les meilleurs scores dans certaines dimensions ne garantit pas nécessairement la victoire au classement général. « Un bon score global constitue le point de départ. Pour gérer leur réputation, les entreprises doivent comprendre quels sont les thèmes qui renforcent leur image et d’où proviennent les perceptions critiques », explique Lukas Zihlmann, directeur général de swissreputation.group.
De nombreuses entreprises industrielles et technologiques opèrent principalement auprès d’autres entreprises ; le grand public ne connaît guère leurs produits par expérience personnelle. Les reportages des médias influencent donc considérablement la manière dont elles sont perçues en tant qu’employeurs, moteurs de l’innovation ou en matière de responsabilité sociale. Zihlmann : « Une couverture médiatique continue des différentes réalisations d’une entreprise peut contribuer à forger un profil de réputation diversifié. En revanche, si une entreprise est perçue presque exclusivement à travers ses résultats financiers ou des controverses ponctuelles, son image publique reste, par conséquent, unilatérale. »
Plus d'informations : https://www.swissreputation.group
]]>
Finn Stein informiert über die Neuerungen. Quelle: zvg
Die WEMF lädt im Rahmen der WEMFacademy zu einem kostenlosen Webinar über die Neuerungen im MACH-Forschungssystem ein. Es findet am Dienstag, 3. November 2026, von 10.00 bis 10.30 Uhr statt. Das System wird nach Angaben der WEMF kontinuierlich weiterentwickelt, um den Anforderungen des Werbe- und Medienmarkts gerecht zu werden.
Einblick in das MACH-Forschungssystem
Im Webinar gibt Finn Stein, Director of Research and Development, einen Überblick über die aktuellen Neuerungen. Die Teilnehmenden sollen dabei erfahren, welche neuen Variablen und Zielgruppenmerkmale zur Verfügung stehen.
Die WEMF stellt MACH-Neuerungen vor. Quelle: zvg
Mediengattungen und Konsumdaten im Fokus
Weiter geht es um die Frage, welche zusätzlichen Mediengattungen die MACH Strategy für die Mediaplanung bietet. Zudem informiert das Webinar darüber, welche neuen Konsumdaten in der MACH Consumer enthalten sind.
Die Veranstaltung richtet sich an Fachleute aus dem Werbe- und Medienmarkt. Die WEMF weist darauf hin, dass die Einladung an weitere interessierte Personen weitergeleitet werden darf. Die Anmeldung zum Webinar ist kostenlos.
]]>
Werbetreibende Unternehmen aus dem DACH-Raum erfahren bei der ersten BRANDS’n’GAMES CONVENTION am 23. Februar 2027 in Wien, was Gaming als Marketing- und Werbeplattform zu leisten vermag und mit welchen Lösungsansätzen Marken im Gaming-Umfeld aktuell erfolgreich operieren. Als Hauptsponsor fungiert die Vermarktungsagentur Purpur Media.
Games seien längst mehr als Entertainment, heisst es in der Mitteilung: Sie seien Medien, soziale Räume, Popkultur und eine der relevantesten Plattformen für die Kommunikation mit Millionen von Menschen. Die Konferenz widmet sich der Frage, wie Marken in dieser Welt nicht als Störfaktor, sondern als glaubwürdiger Teil des Erlebnisses wahrgenommen werden. Die Inhalte drehen sich um sechs zentrale Punkte: Marketingziel, Zielgruppe, Effizienz, Buchung, Messung und Erfolgsnachweis.
BRANDS’n’GAMES CONVENTION: Gaming im Marketing-Mix
Die Fachkonferenz in der Eventlocation sophie7 in 1070 Wien richtet sich an Marketer:innen, Werber:innen sowie Media- und Kommunikationsprofis aus dem gesamten DACH-Raum. Sie sollen erfahren, wie sich das Potenzial von Gaming strategisch, kreativ und messbar erschliessen lässt. Zwischen klassischem In-Game Advertising, Product Placement, Branded Experiences, Kooperationen mit Publishern und eigens entwickelten Gaming-Welten entstehe ein Kommunikationsraum, dessen Möglichkeiten weit über traditionelle Werbung hinausgehen.
Zusammen kommen Marken, Agenturen, Gaming-Expert:innen, Publisher, Marktforscher und Technologieanbieter. In Keynotes, Best Practices und Panels gehe es nicht um den nächsten Hype, sondern darum, wie aus Gaming ein wirksamer Bestandteil des Marketing-Mix wird.
Zentrale Fragen aus der Marketingpraxis
Behandelt werden unter anderem diese Fragen: Welche Ziele lassen sich mit Gaming erreichen? Welche Zielgruppen begegnen Marken in welchen Games und auf welchen Plattformen? Wie effizient sind Gaming-Aktivierungen im Vergleich zu etablierten Kanälen? Wie werden Kampagnen geplant und gebucht? Welche Daten und Messgrössen stehen zur Verfügung? Und wie lässt sich der Beitrag zum Marken- und Geschäftserfolg nachvollziehbar belegen?
Erfolgreiche Cases sollen zeigen, was heute bereits möglich ist. Expert:innen ordnen Technologien, Formate und Entwicklungen ein, Entscheider:innen diskutieren die künftige Rolle von Gaming in Markenführung, Media und Kommunikation.
Organisation und Tickets
Veranstaltet wird die BRANDS’n’GAMES CONVENTION von der Kommunikationsagentur MOMENTUM Wien, die auch hinter den JETZT Konferenzen und der MARKETING X steht. Im Fokus stehen der theoretische Unterbau sowie konkrete Lösungsansätze im Spannungsfeld von Marketing und Gaming.
]]>
Il règne dans l'air une ironie presque douloureuse : alors que les algorithmes intelligents et l'intelligence artificielle s'immiscent à une vitesse record dans notre quotidien, un léger malaise s'installe dans les bureaux et les salons, celui de perdre le contrôle de nos propres outils numériques.. On a depuis longtemps l'impression que la maîtrise du matériel et des logiciels revêt la même importance fondamentale que les compétences culturelles classiques que sont la lecture, l'écriture et le calcul. Quiconque passe aujourd’hui à côté des avancées technologiques se retrouve en marge du monde numérique. L’étude mondiale de Logitech intitulée « Ctrl Tomorrow » le met en lumière : il existe une corrélation mesurable entre les compétences numériques et le bien-être personnel, qui accélère sensiblement le rythme de notre société..
La nouvelle salle de classe du quotidien : entre dividende de contrôle et impôt de contrôle
L'étude mondiale menée par l'agence de communication Burson en mai et juin 2026 – qui s'appuie sur plus de 9 000 personnes interrogées dans neuf pays ainsi que sur une enquête spécifique auprès de décideurs du secteur informatique – analyse de manière exemplaire la relation entre l'homme et la machine. Au cœur de cette étude se trouve un phénomène fascinant : ce qu'on appelle le « dividende de contrôle ». Ceux qui maîtrisent intuitivement leurs outils – en particulier les appareils physiques – bénéficient d'avantages concrets, tant sur le plan psychologique que physique. La confiance en soi, la productivité, la créativité, la concentration, la sérénité intérieure et le bien-être physique sont les fruits de la maîtrise du numérique.
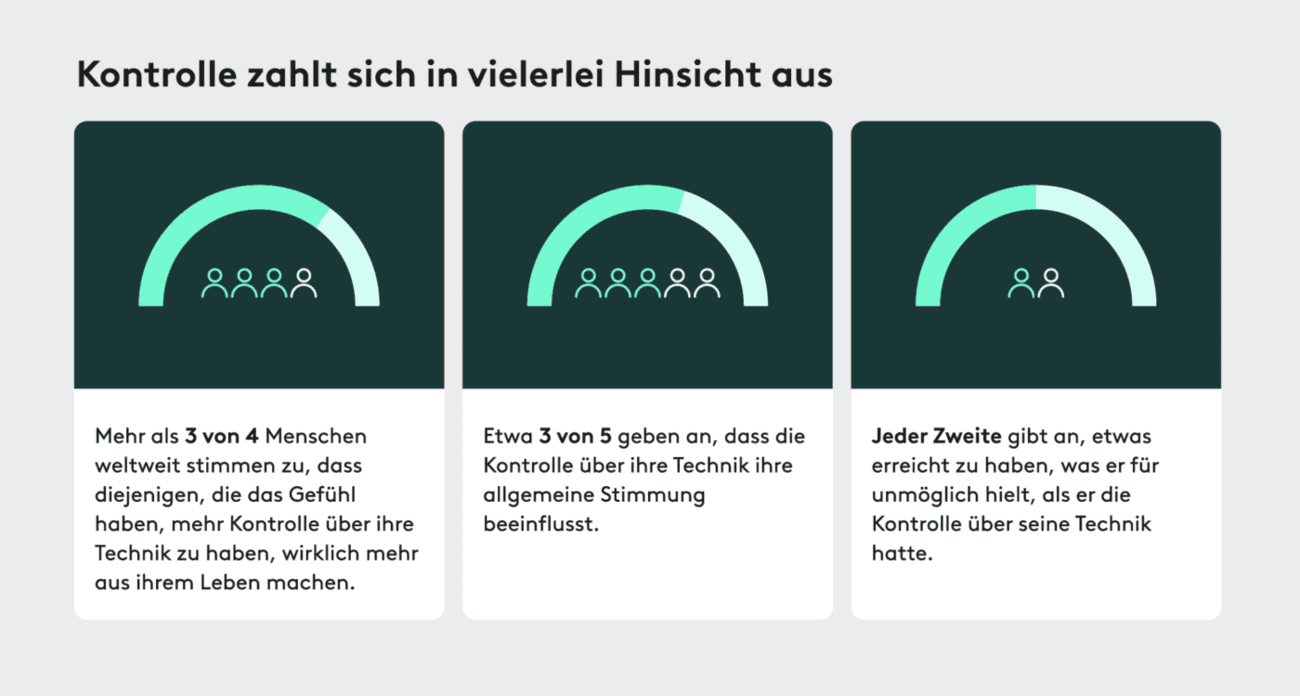
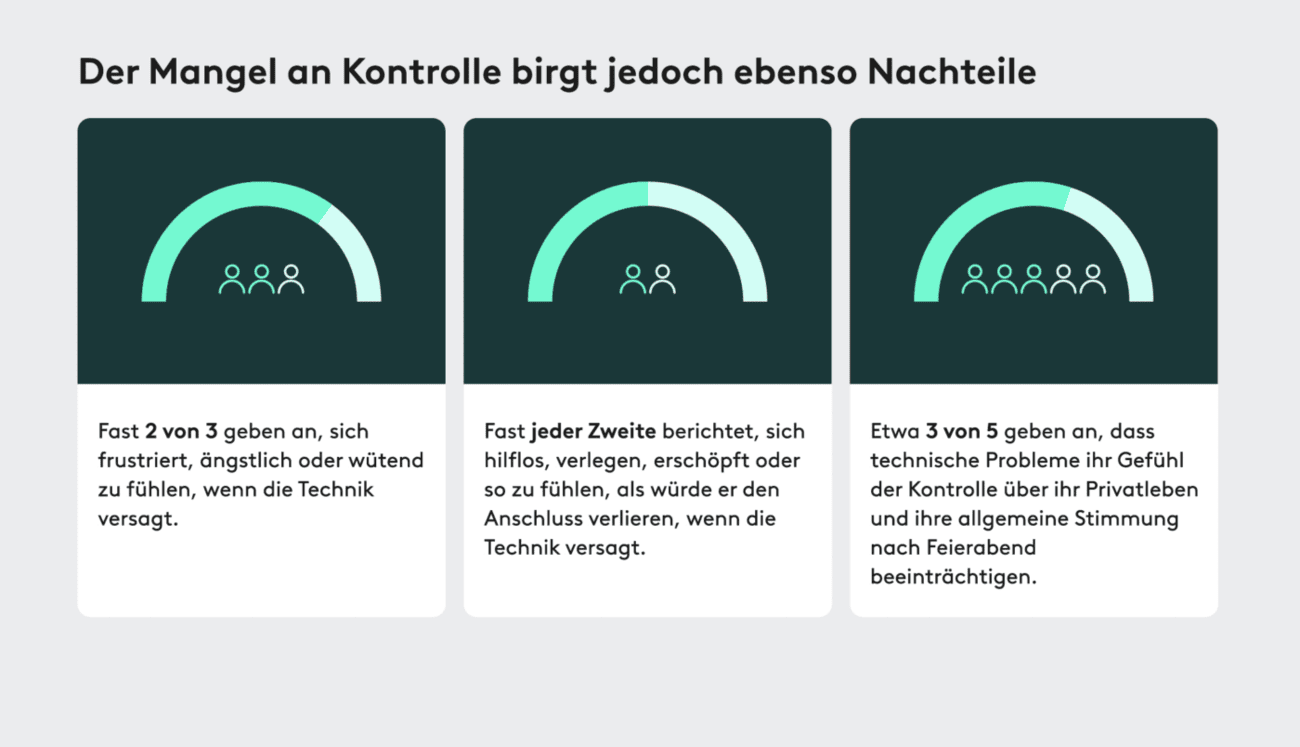
Mais cette situation présente un revers de médaille considérable, qui se traduit par une taxe de contrôle. Lorsque la technologie fait défaut, la frustration frappe sans pitié : en moyenne mondiale, 64 % des personnes interrogées déclarent que les pannes techniques affectent considérablement leur humeur générale après le travail et leur sentiment de contrôle sur leur vie privée. Presque autant (64 %) se sentent submergés par la frustration, la peur ou la colère lorsque leur ordinateur tombe en panne. Environ 46 % d'entre eux font même état d'un sentiment d'impuissance, de honte, d'épuisement ou de l'impression douloureuse de se sentir à la traîne.
La nouvelle monnaie technologique : le « Ctrl Score » et l'anatomie de la perte de contrôle
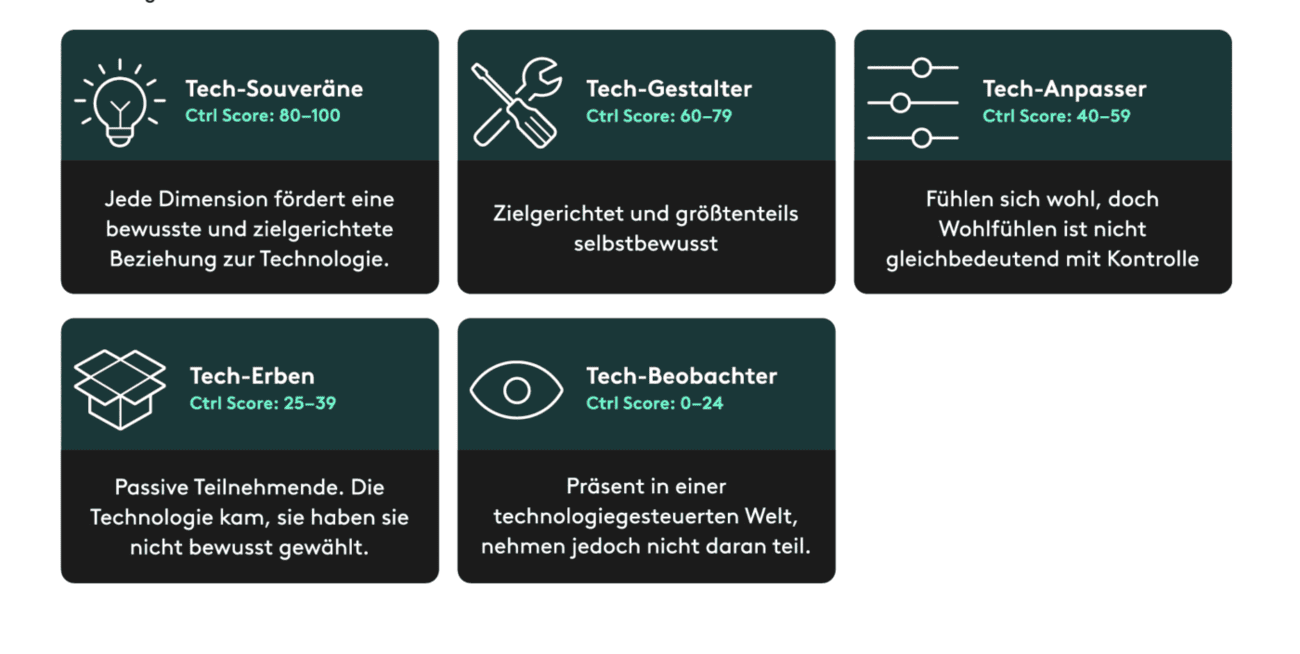
Pour rendre ce phénomène plus concret, Logitech a mis au point le « Ctrl Score » : le premier indice composite au monde qui permet de mesurer et d'améliorer la capacité d'action technologique. Le score repose sur trois dimensions : les compétences techniques conscientes (intentionnalité), l'attitude personnelle et l'ouverture d'esprit vis-à-vis des nouveaux outils, ainsi que la perception de son propre potentiel.
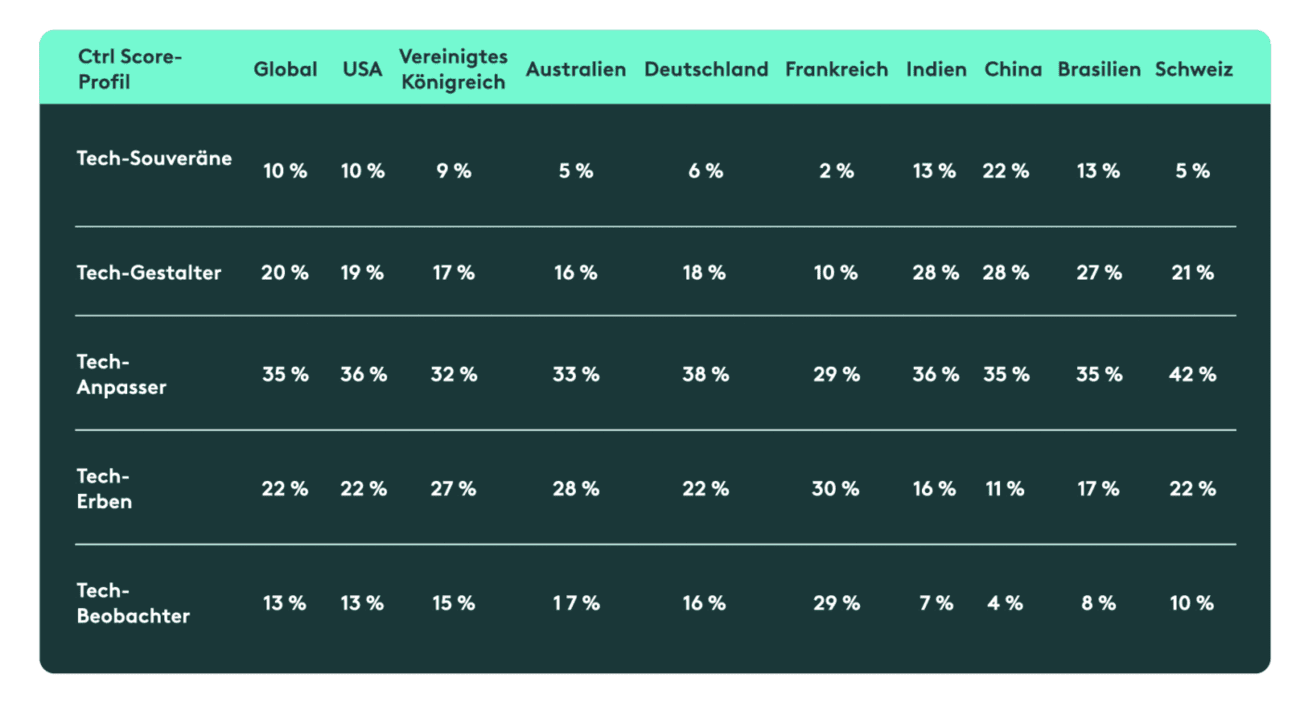
Cet état des lieux mondial classe les individus en cinq profils distincts, allant des 10 % de « souverains de la technologie » aux 20 % de « créateurs de la technologie », en passant par la grande majorité des 35 % d’« adeptes de la technologie », jusqu’aux 35 % restants, composés des « héritiers de la technologie » et des « observateurs de la technologie ».. À l'échelle mondiale, cela représente environ 4,2 milliards de personnes qui, en tant que participants passifs, risquent d'être laissées pour compte. À cet égard, il est particulièrement instructif de s'intéresser à l'idée fausse concernant l'argent : contrairement à ce que l'on croit généralement, le contrôle ne s'achète pas simplement. Seuls 21 % pensent que ce sont les riches qui détiennent le plus grand pouvoir, tandis que 44 % sont convaincus que ce sont les personnes possédant de véritables compétences techniques qui tiennent les rênes.
Des repères tactiles dans un monde abstrait : pourquoi le matériel informatique sauve les fondations
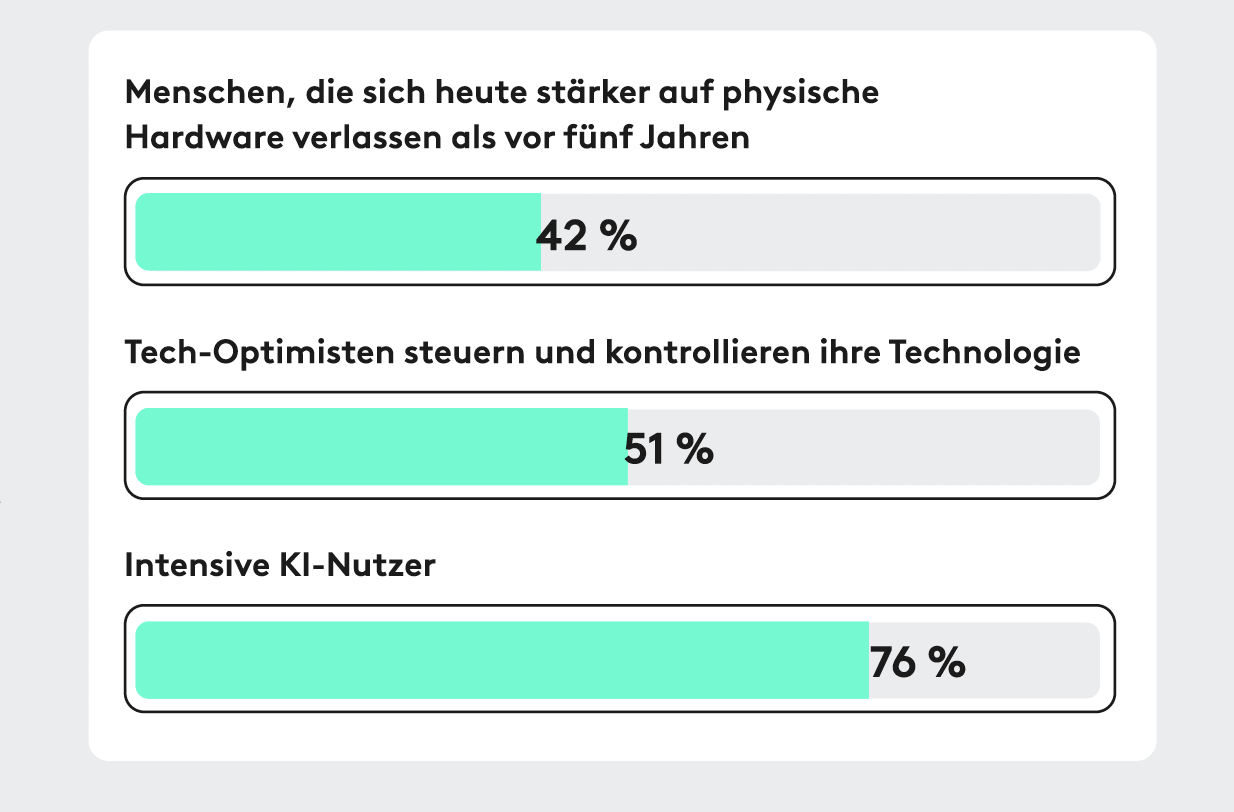
Plus les logiciels, le cloud computing et l'intelligence artificielle deviennent abstraits, plus les gens s'accrochent à ce qui est tangible. Près des deux tiers déclarent ressentir un sentiment de contrôle maximal lorsqu'ils interagissent avec du matériel physique. 42 % des personnes interrogées s'appuient aujourd'hui davantage sur des appareils physiques qu'il y a cinq ans ; chez les grands utilisateurs d'IA, ce chiffre grimpe à 76 %, un chiffre impressionnant.
On observe ici également le phénomène des gamers en tant que modèles : les gamers consacrent un temps supérieur à la moyenne à l'optimisation de leur environnement. 81 % d'entre eux affirment que le jeu vidéo renforce leur confiance en eux au quotidien, atténue leurs angoisses et les aide à garder leur sang-froid dans des situations de forte pression et de chaos. L'assurance acquise grâce au jeu vidéo se répercute directement sur la vie professionnelle quotidienne.
Bureau ou domicile : le lieu de travail, un désert en matière de contrôle
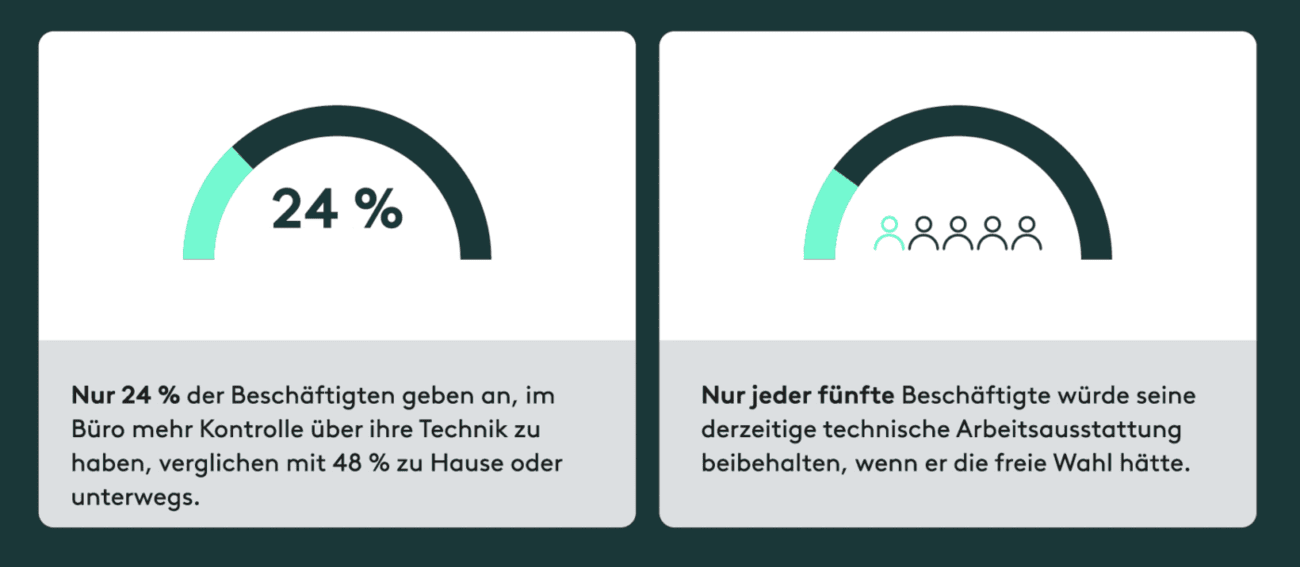
C'est là que se révèle ce qui est peut-être la plus grande faille du monde du travail moderne : alors que les salariés se sont souvent aménagé chez eux un environnement sur mesure, hautement fonctionnel et propice au bien-être, le bureau est perçu par beaucoup comme la lanterne rouge.. Seuls 24 % des salariés ont le sentiment d'avoir davantage de contrôle sur leurs outils technologiques au bureau qu'à la maison ou en déplacement. Seul un salarié sur cinq serait disposé à conserver de son plein gré son équipement technique de bureau actuel.
Les conséquences sont graves : les divergences entre l'autonomie individuelle et les difficultés techniques d'ordre administratif nuisent à la concentration, au dynamisme et, en fin de compte, à la fidélisation des collaborateurs.. Certes, les décideurs informatiques reconnaissent le problème – après tout, 64 % d’entre eux se déclarent eux-mêmes gamers et connaissent l’importance d’un bon matériel –, mais seuls 35 % d’entre eux suivent de manière formelle et régulière les répercussions humaines de leurs décisions informatiques à l’aide d’indicateurs concrets.
La soif de réussite face au scepticisme occidental : quand l'innovation se heurte à la peur
Cette étude met particulièrement en évidence les différences de mentalité qui existent à l'échelle mondiale face à l'avenir. Alors que dans les pays occidentaux, la technologie est souvent considérée comme une facilité administrative ou un outil permettant de gagner du temps, elle constitue, dans les pays émergents tels que l'Inde, la Chine et le Brésil, le principal moteur de l'ascension sociale et professionnelle. En Inde et au Brésil, 84 % des personnes interrogées sont fermement convaincues que la technologie crée davantage de nouvelles opportunités que de nouvelles pressions. La Chine (80 %) et le Brésil (78 %) arrivent en tête au niveau mondial en ce qui concerne l'idée selon laquelle la technologie favorise le potentiel personnel.
En contraste frappant avec cette tendance générale, l'Occident traditionnel fait preuve d'un scepticisme potentiellement fatal : en France, l'optimisme technologique chute à un maigre 60 %, et seuls 45 % des personnes interrogées croient encore au pouvoir des outils pour alléger leur charge de travail. Ce fossé se manifeste également en ce qui concerne l'intelligence artificielle, une technologie toute récente : alors qu'en Inde, 41 % de la population est absolument ravie de la manière dont l'IA élargit ses possibilités, ce chiffre n'est que de 16 % aux États-Unis, de 15 % au Royaume-Uni et d'à peine 13 % en Australie. Le scepticisme menace de freiner l'innovation dans notre pays, tandis que les pays du Sud progressent inexorablement.
Un regard au-delà des frontières nationales : où en est la Suisse ?
La Suisse occupe, comme à son habitude, une place particulière dans le contexte européen : les Suisses se situent solidement dans le haut du classement européen, tout en agissant avec sérénité et en privilégiant la qualité.. Ainsi, 73 % des Suisses sont convaincus qu'une meilleure maîtrise de la technologie enrichit la vie (moyenne mondiale : 77 %). En matière d'intelligence artificielle, la Suisse, avec 23 % de personnes enthousiasmées par les nouvelles possibilités qu'elle offre, se montre nettement plus ouverte que ses grands voisins européens (Allemagne : 13 %, France : 12 %), mais reste toutefois loin de la dynamique de renouveau qui anime l'Asie ou l'Amérique du Sud.
En exclusivité : votre service de paiement m&k
-
77 % des personnes interrogées dans le monde entier sont convaincues que mieux on maîtrise la technologie, plus on profite de la vie.
-
64 % indiquent que les problèmes techniques ont un impact négatif sur l'ambiance générale après le travail et sur la vie privée.
-
52 % ont déjà réussi, grâce à la maîtrise de leur technique, à accomplir des choses qu'ils jugeaient auparavant impossibles.
-
30 pour cent Les personnes dans le monde entier jouissent d'un haut degré d'autonomie dans le choix de leurs technologies ; seules 10 pour cent agir en professionnels chevronnés de la technologie.
-
4,2 milliards de personnes font partie, à l'échelle mondiale, du groupe des utilisateurs moins avertis ou moins sûrs d'eux, qui risquent de se sentir laissés pour compte.
-
42 % Aujourd'hui, les utilisateurs s'appuient davantage sur le matériel physique (comme les claviers et les souris) qu'il y a cinq ans pour garder le contrôle.
-
73 % de la population suisse estime qu'une meilleure maîtrise de la technologie améliore la qualité de vie (moyenne mondiale : 77 %).
-
64 % des décideurs informatiques interrogés se déclarent gamers, contre seulement 28 pour cent au sein de la population générale.
-
35 % Les responsables informatiques évaluent de manière formelle et régulière l'impact de leurs choix technologiques sur le bien-être des personnes au sein de l'entreprise.
La gamification au service de la fidélisation de la clientèle : la Suisse devance l'Allemagne et l'Autriche
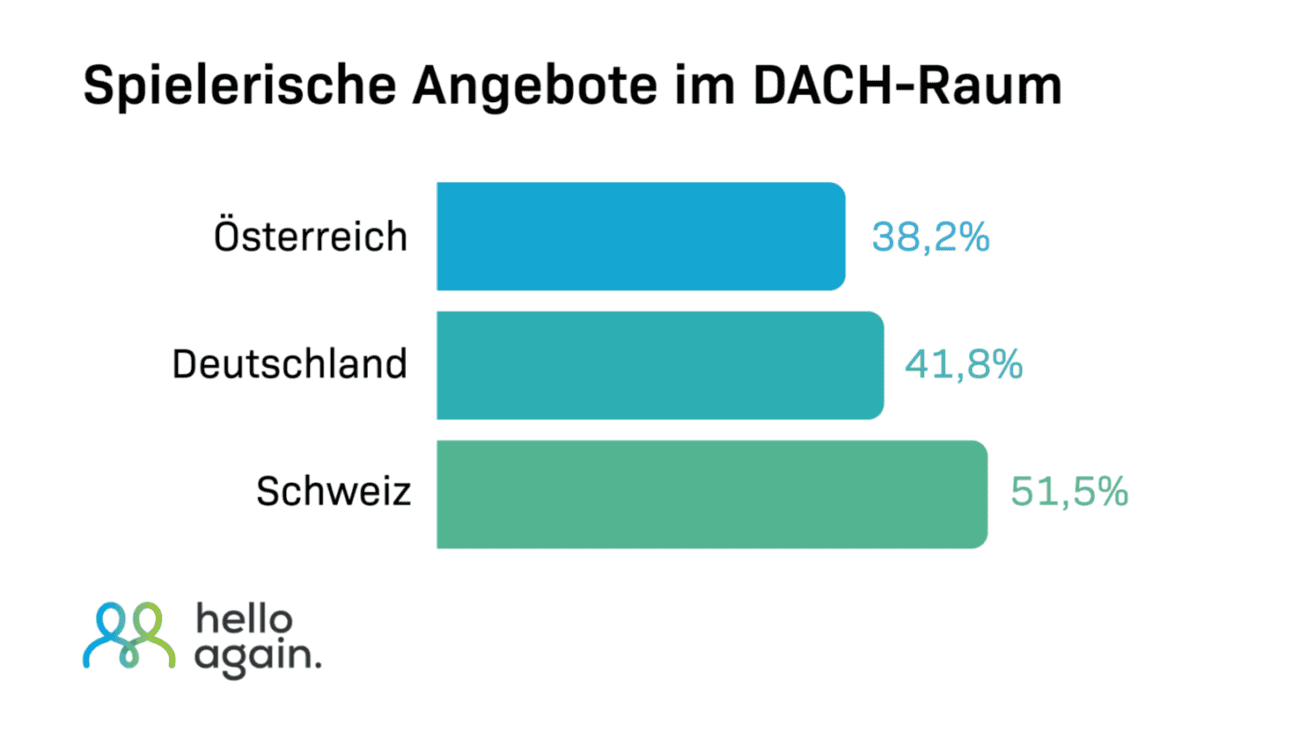
Selon hello again, la gamification dans la fidélisation de la clientèle est le facteur déterminant qui fait la différence entre un programme que les client·e·s utilisent réellement et un programme qu’ils·elles ignorent. C’est ce qui ressort du DACH Loyalty Report 2026. En Suisse, 51,5 % des personnes interrogées déclarent apprécier ou beaucoup apprécier les éléments ludiques dans les programmes de fidélisation. L'Allemagne se situe dans la moyenne avec 41,8 %, suivie de l'Autriche avec 38,2 %.
Plus d'engagement plutôt que de simples remises
Les éléments ludiques intégrés aux programmes de fidélité visent à accroître de manière mesurable l'engagement. Selon hello again, les client·e·s ouvrent plus souvent l’application, la consultent plus régulièrement et tissent un lien émotionnel avec la marque. Ceux qui se contentent de proposer des avantages financiers conditionnent les utilisateur·rice·s de l’application à rechercher les bonnes affaires et risquent de les perdre dès que la concurrence propose davantage.
Ce n'est pas seulement un phénomène qui touche les jeunes
En Allemagne, ce sont surtout les 25-34 ans (65,6 %) et les 18-24 ans (61,4 %) qui apprécient les éléments ludiques. Chez les 55-65 ans, une personne sur cinq (20,3 %) y a encore activement recours. Il n'y a pratiquement pas de différences entre les sexes.
À titre d'exemple, hello again cite le calendrier de l'Avent numérique de la boulangerie Sorger en 2025 : 11 400 client·e·s ont ouvert au total 115 100 petites portes virtuelles, soit en moyenne dix fois par personne.
Récompenser immédiatement, fidéliser à long terme
Pour 82,4 % des consommateurs et consommatrices, la possibilité de bénéficier immédiatement des avantages est le facteur déterminant pour participer au programme. De plus, le simple fait d’avoir l’impression d’avoir une longueur d’avance – par exemple, deux cases déjà tamponnées sur une nouvelle carte de fidélité – double déjà la probabilité que les clients mènent un programme à son terme. Les systèmes bien conçus échelonnent les incitations afin que la première expérience se transforme en habitude. Ce n’est pas la récompense en elle-même qui déclenche la dopamine, mais l’attente de celle-ci.
« La gamification n’est pas un simple jouet numérique », déclare Franz Tretter, fondateur et PDG de hello again. « C’est le lien entre ce que les client·e·s vivent en magasin et ce qui les lie ensuite à une marque. »
Livre blanc avec des exemples d'application
Le livre blanc « La gamification au service de la fidélisation client » met en lumière les principes psychologiques sous-jacents, donne un aperçu des principaux mécanismes et présente des exemples d'application dans les secteurs de la restauration, de la boulangerie, du commerce de détail et du tourisme. Il s'appuie notamment sur les données du DACH Loyalty Report 2026, pour lequel hello again, en collaboration avec marketagent, a interrogé plus de 2 000 personnes en Allemagne, en Autriche et en Suisse.
Plus d'informations : https://www.helloagain.com/de
]]>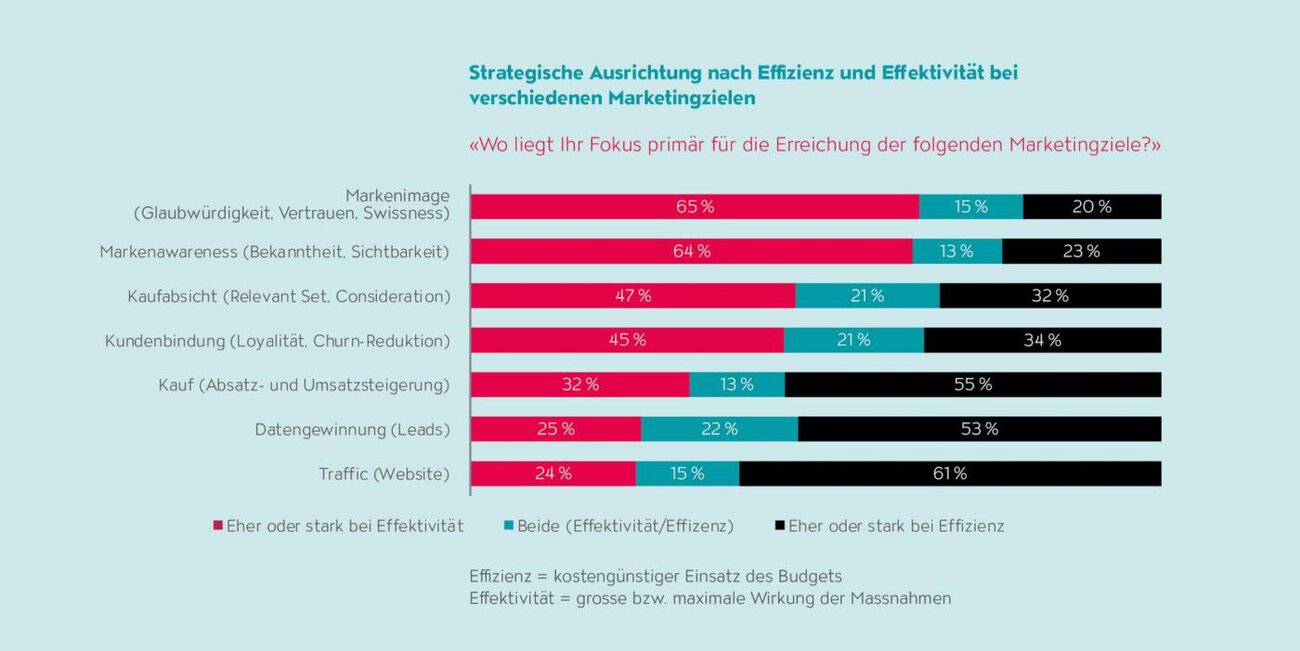
Die Admeira Studie «Markt-Echo 2026 – Werbeeffektivität: Marketingziele erfolgreich realisieren» untersucht zentrale Erfolgsfaktoren moderner Kampagnenstrategien. Admeira hat dafür gemeinsam mit GfK Switzerland 47 Fachpersonen aus Agenturen und werbetreibenden Unternehmen in der ganzen Schweiz befragt. Im Fokus steht das Spannungsfeld zwischen kurzfristiger Effizienz und langfristiger Werbeeffektivität.
Admeira Studie: Effizienz ist nicht gleich Effektivität
Ein günstiger Kontakt garantiert laut der Studie noch keine Markenwirkung. Lineares TV erreicht mit 81 Prozent den höchsten Effektivitätswert und biete zugleich eine starke Balance zwischen Wirkung und Effizienz. Bei Videoplattformen liege die wahrgenommene Effektivität teilweise deutlich unter der Effizienz. Kosteneffizienz allein sei somit kein Gradmesser für Werbewirkung.
Wenn Präzision zur Unsichtbarkeit führt
72 Prozent der Befragten sehen ein hohes Risiko, dass Marken durch eine zu spitze Zielgruppendefinition langfristig an Sichtbarkeit verlieren. Auch der Verzicht auf Massenmedien könne die Verankerung einer Marke im Relevant Set schwächen. Mit zunehmender KI-getriebener Automatisierung gewinne die Präsenz im Relevant Set zusätzlich an Bedeutung. Für gesundes Markenwachstum brauche es Kontakte ausserhalb der Kernzielgruppe, denn Wachstum entstehe vor allem durch neue Kundschaft. Als besonders stark für diesen Streugewinn werden lineares TV und OOH beurteilt.
TV schafft Breite und Wirkung
94 Prozent der Medienfachleute attestieren linearem TV eine hohe Effektivität beim Aufbau von Markenawareness. Zudem wirke eine breite TV-Präsenz über das Medium hinaus: 62 Prozent sehen darin einen Beschleuniger für die Effektivität gezielter digitaler Massnahmen.
Yvonne Rüegg, Research Specialist bei Admeira, sagt: «Effizienz allein garantiert noch keine nachhaltige Werbewirkung. Marken brauchen Reichweite und Breite, um sichtbar und relevant zu bleiben.»
Der Report beleuchtet darüber hinaus die Marketingziele der Schweizer Werbebranche, Streugewinn und Markenwachstum sowie die künftige Rolle von Connected TV, TV Replay und digitalen Videoformaten. Er steht kostenlos auf der Admeira-Website zum Download bereit.
Plus d'informations : https://admeira.ch/forschung/markt-trends/detailseite/markt-echo-studienreport-2026
]]>