
Du lien à la réponse : une nouvelle expérience de recherche
Le 8 octobre 2025, Google a officiellement lancé le nouveau Mode IA dans la recherche Google en Suisse. Celui-ci est actuellement déployé dans près de 50 pays supplémentaires. Il peut donc s'écouler quelques jours avant que le nouvel onglet avec le mode IA n'apparaisse sur chaque terminal. Le mode IA apparaît sous la forme d'un onglet supplémentaire dans la recherche Google et dans l'application Google pour Android et iOS.
Contrairement à la recherche classique, qui fournit des listes de résultats sous forme de "liens bleus", le mode IA présente des réponses directement générées sous forme de texte courant. La recherche devient ainsi un dialogue : Les utilisateurs peuvent poser des questions à plusieurs niveaux qui auraient auparavant nécessité plusieurs processus de recherche - par exemple lors de l'exploration d'un thème, de la comparaison d'options ou de la planification d'un voyage.
Les utilisateurs et utilisatrices peuvent désormais, par exemple, poser des questions telles que :
« Je voudrais comprendre les différentes méthodes de préparation du café. Prépare-moi un tableau comparatif des différences en termes de goût, de mode d'emploi et de matériel nécessaire. »
Et même insister en posant une question complémentaire, par exemple :
« Quelle est la meilleure granulométrie pour chaque méthode ? »
Les premiers tests le montrent : les requêtes de recherche en mode IA sont deux à trois fois plus longues que les requêtes traditionnelles. Après la première réponse, le dialogue peut être poursuivi - avec des questions de suivi qui sont interprétées dans le contexte de la conversation. L'expérience de recherche ressemble ainsi à une conversation naturelle avec un assistant IA.
Une technologie de pointe : « Query Fan-Out » et la puissance de Gemini
La base technologique est une version adaptée des modèles Gemini (Gemini 2.0/2.5) qui permet un raisonnement logique avancé (Raisonnement avancé). La nouvelle «Technique » Query Fan-Out » : Elle décompose une demande de recherche en plusieurs questions partielles, effectue des recherches parallèles dans différentes sources de données - dont l'index de recherche, le Knowledge Graph et le Shopping Graph - et regroupe les résultats en une réponse cohérente. Le mode IA est en outre multimodal : les demandes peuvent être faites par texte, par voix ou par caméra.
Qualité, sécurité et transparence
Google intègre le mode IA dans ses Systèmes de qualité et d'évaluation. De nouveaux procédés viennent s'y ajouter, qui doivent améliorer la précision des faits et la sécurité. Ainsi, l'Agentic Reinforcement Learning (RL) est utilisé pour récompenser les modèles lorsqu'ils génèrent des affirmations précises et vérifiables.
Les mécanismes de protection connus comme SafeSearch et SpamBrain restent actifs. Néanmoins, Google souligne que le mode IA n'est pas infaillible : comme tout système d'IA, il peut mal interpréter les contenus ou, dans de rares cas, les modifier. "halluciner" - donc présenter des informations fictives avec assurance. Les utilisateurs sont donc invités à vérifier les informations importantes en consultant plusieurs sources. Pour cela, Google continue de mettre à disposition des liens vers les sources afin d'assurer la traçabilité.
En matière de protection des données également, le contrôle reste assuré : les réponses personnalisées n'apparaissent que si la fonction « Activités sur le Web et dans les applications » est activée. L'historique de recherche peut être consulté et supprimé à tout moment.
Le référencement naturel en pleine évolution : des mots-clés aux entités
Avec l'introduction d'expériences de recherche génératives, l'accent se déplace dans l'optimisation des moteurs de recherche : les entités remplacent les mots-clés.
Que sont les entités ?? Dans le contexte SEO, une entité désigne un objet clairement identifiable - une personne, un lieu, une chose, une idée ou un concept - défini par des noms, des attributs et des relations avec d'autres entités.
Le rôle du Knowledge Graph: Une entité n'"existe" en ligne que si elle est répertoriée dans le Google Knowledge Graph. Celui-ci a été introduit en 2012 avec le principe "Things not strings" et forme un réseau de thèmes liés sémantiquement. Google comprend ainsi de plus en plus les demandes de manière contextuelle plutôt que linguistique - même sans mention exacte de mot-clé.
Conséquences stratégiques : Comme le mode IA fournit directement des réponses, on s'attend à une baisse du trafic de recherche organique. Le fait d'être cité dans des réponses générées par l'IA devient décisif.
À l'avenir, les sites web devront structurer leurs contenus de manière à ce que les systèmes d'IA puissent les interpréter sans ambiguïté :
-
Données structurées : Les codes de balisage dans la section « head » permettent de définir clairement les entités et leurs relations. Des balises telles que
sameAs,À proposoumentionsfournissent des indications sémantiques à Google. -
Thème principal : Au lieu de compter les mots-clés un contenu pertinent et de grande qualité autour des entités. Même les sujets de niche ont de l'avenir, car 15 % des requêtes quotidiennes sont totalement nouvelles.
-
Liens internes : Par Marketing par piliers et des liens internes ciblés permettent de renforcer les relations entre les entités.
De l'index de recherche au réseau de connaissances
Le mode IA ne marque pas une évolution, mais une révolution : la recherche Google évolue de l'index au moteur de réponse - et de la chasse aux mots-clés à l'intelligence contextuelle. Les résultats de recherche classiques conservent leur pertinence - par exemple pour les requêtes transactionnelles ou nécessitant un audit. Mais le nouveau mode d'IA montre clairement que l'avenir de la recherche est dialogique, basé sur les entités et génératif.
]]>
En 2022, Sir Mary avait manqué de peu la première place. Aujourd'hui, l'agence zurichoise remporte pour la première fois le classement des agences de Media.Research.Group - devant Jung von Matt et Ruf Lanz. Sir Mary a obtenu la meilleure note pour l'impression générale et a également été classé premier dans la catégorie "expertise numérique". Deux deuxièmes places ont été attribuées dans les catégories "stratégie" ainsi que "conseil".
"Sur le marché des agences, il n'y a pas de monnaie plus forte que l'opinion des clients. C'est pourquoi nous sommes extrêmement heureux d'occuper la première place", déclare Maurizio Rugghia (au centre), cofondateur et Managing Partner.
En 2023, comme l'année précédente, 372 des 750 premiers annonceurs ont participé à l'étude du marché publicitaire, l'étude support du rating des agences publicitaires. Le rating des agences de publicité, qui est réalisé depuis 2003 en même temps que le rating des agences médias, se base exclusivement sur les jugements des annonceurs.
L'enquête a porté sur 22 agences de publicité classiques connues pour travailler avec au moins dix clients parmi les 750 premiers donneurs d'ordre et dont on pouvait s'attendre à ce qu'elles soient également évaluées par ces derniers. Toutes les agences ont franchi cet obstacle. L'enquête a été réalisée entre mi-janvier et mi-mars par la Media.Research.Group en ligne.
]]>L'étude annuelle sur le marché publicitaire réalisée par Media.Research.Group vise notamment à savoir comment les annonceurs et les agences utilisent et évaluent les principales études d'audience. L'enquête porte sur 20 études d'audience. 375 annonceurs (soit exactement la moitié de l'ensemble des 750 principaux annonceurs) et 44 agences ont révélé comment ils utilisent et évaluent ces études.
Compte tenu de la mutation actuelle du marché publicitaire, on peut craindre que les études médias traditionnelles, en particulier celles qui mesurent l'utilisation de la presse écrite, perdent de leur importance auprès des annonceurs et des agences, que leur utilisation par les annonceurs soit en recul et que leur évaluation soit moins favorable. En examinant les résultats de l'enquête de cette année, les responsables de ces études d'audience peuvent toutefois constater avec un grand soulagement que rien de tout cela ne s'est produit.
Tant les donneurs d'ordre que les agences utilisent le plus souvent MACH Basic pour leurs activités de communication. Six donneurs d'ordre sur dix (60,6 %) y ont recours, dont 11 % très souvent et 26,5 % souvent. Du côté des agences, 92,1 % utilisent MACH Basic, dont 34,2 % très souvent et autant souvent.

En 2019, les annonceurs ont eu davantage recours à chacune des dix principales études d'audience qu'au cours de l'année précédente. Pour la MACH Basic, l'utilisation a augmenté de 1,5 %. Sur cinq ans, on constate toutefois une baisse de 5 %. La situation est plus favorable pour les agences. Dans ce secteur, l'utilisation de MACH Basic a augmenté de 6 % par rapport à l'année précédente et, sur cinq ans, la hausse s'élève à 0,4 %.
56,1 % des donneurs d'ordre utilisent MACH Consumer, dont 9,6 % très souvent et 24,5 % souvent. Du côté des agences, 89,4 % utilisent MACH Consumer, dont 42,1 % très souvent et 34,2 % souvent.
L'utilisation de MACH Consumer par les donneurs d'ordre a augmenté de 3,5 % par rapport à l'année précédente. Sur cinq ans, on constate toutefois une baisse de 3,7 %.
La situation est similaire pour les agences. Dans ce domaine, l'indice MACH Consumer a progressé de 11,7 % par rapport à l'année précédente, enregistrant ainsi le taux de croissance le plus élevé de toutes les études sur les médias. Sur cinq ans, ce chiffre correspond toutefois à une baisse de 4,3 %.
Deux agences sur trois (68,4 %) utilisent le panel TV Mediapulse, dont 28,9 % très souvent et 23,7 % souvent. Pour les annonceurs, le panel TV Mediapulse revêt une importance deux fois moindre. Il est utilisé par un tiers d'entre eux (36,4 %), dont 7,3 % très souvent et 13 % souvent.
L'utilisation du panel TV Mediapulse par les annonceurs a augmenté de 3,9 % en 2019. Sur cinq ans, le panel a également enregistré une hausse de 2,5 %.
La situation est étonnamment différente pour les agences. Le panel y enregistre une baisse de 3,9 % par rapport à l'année précédente, ainsi qu'une baisse de 2,4 % sur cinq ans.
Du côté des agences, MACH Consumer obtient clairement de meilleures notes que MACH Basic. Chez les donneurs d'ordre, c'est exactement l'inverse. Neuf agences sur dix (90,6 %) attribuent à MACH Consumer la note « très bien » ou « bien » ; 28,1 % la jugent « très bien » et 62,5 % « bien ». Du côté des donneurs d'ordre, ce sont MACH Consumer et MACH Basic qui obtiennent le plus souvent la note « très bien » (23,3 %). MACH Basic reçoit en outre la note « bien » de la part de 37,7 % de l'ensemble des donneurs d'ordre, contre seulement 29,6 % pour MACH Consumer.
En revanche, l'évaluation du panel TV de Mediapulse s'avère nettement moins favorable. Six agences sur dix (59,4 %) jugent ce panel « très bien » ou « bien ». Mais seules 6,3 % des agences lui attribuent la note « très bien ». Avec ce résultat, le panel n’occupe que la 12e place auprès des agences. La situation n’est guère meilleure chez les annonceurs. Une sur cinq (22 %) juge le panel « très bien » ou « bien ». Là encore, seules 4,5 % lui attribuent la note « très bien ». Cela suffit toutefois pour lui assurer la 9e place auprès des annonceurs. (Walter Weder, Media.Research.Group)

Par Walter Weder, Media Research Group
Certains « experts » estiment que l'agence média est un modèle en voie de disparition. Or, l'évolution du marché publicitaire suisse ces dernières années, à tout le moins, montre une réalité tout à fait différente. Le nombre des 750 principaux annonceurs qui collaborent avec une agence média a franchi pour la première fois cette année la barre des 500. En 2014, ils étaient encore 457 (60,9 %), l’année dernière 485 (64,7 %) et aujourd’hui, en 2016, ils sont déjà 511 (68,1 %). Parmi ceux-ci, un peu plus de la moitié (52,5 %) travaille avec une agence média appartenant à un réseau international, tandis que 47,5 % font appel à une agence média nationale.
Le classement des agences médias, établi depuis 2003 par le Media Research Group auprès des 750 principaux annonceurs du marché publicitaire suisse, repose d’une part sur des questions auxquelles tous les annonceurs peuvent répondre (notoriété, impression générale et recommandations) et, d’autre part, de questions portant sur les prestations spécifiques de l’agence (stratégie, créativité, conseil et achat d’espace publicitaire), auxquelles seuls peuvent répondre ceux qui, en tant que clients de l’agence évaluée, ont effectivement recours à ces prestations. Les premières reflètent le potentiel de croissance d’une agence, tandis que les secondes traduisent la satisfaction des clients à l’égard de leur agence.
Mediaschneider et Mediatonic sont les agences médias les plus connues sur le marché publicitaire suisse
En ce qui concerne la question visant à évaluer la notoriété d'une agence, la personne interrogée peut donner son avis sur n'importe quelle agence média,
– il sait ce que représente cette agence,
– il connaît certains travaux ou clients de cette agence,
– qu'il ne connaissait cette agence que de nom, ou
– il ne connaît absolument pas cette agence.
Mediaschneider reste l'agence média suisse la plus connue, mais elle a quelque peu perdu de sa suprématie absolue. Alors qu'il y a un an, 91 donneurs d'ordre affirmaient savoir exactement ce que représentait cette agence, ils ne sont plus que 76 à le dire en 2016.
Il y a un an, 50 annonceurs de Mediatonic partageaient cet avis. Ils sont désormais déjà 61. Les deux agences médias les plus connues sur le marché publicitaire suisse sont donc des agences non rattachées à un réseau international. Elles sont suivies, aux places trois à six, exclusivement par des agences de réseau (OMD, Havas Media, ZenithOptimedia, Mindshare).
Mediaschneider et Mediatonic sont les entreprises les plus souvent recommandées
Le tableau est pratiquement identique lorsque nous demandons aux donneurs d'ordre quelle agence ils recommanderaient à un collègue. C'est mediaschneider qui est le plus souvent recommandée à un collègue. Mais là encore, elle a perdu son avance considérable. L’année dernière, mediaschneider était encore recommandée par 67 donneurs d’ordre, contre seulement 55 en 2016. Là encore, mediatonic se rapproche. En 2015, mediatonic avait reçu 49 recommandations ; ce chiffre est désormais de 51. Toutes les autres agences ne reçoivent même pas la moitié des recommandations des deux leaders.
Le tableau d'ensemble de l'évaluation se caractérise par une grande stabilité
La note moyenne reflétant l'impression générale sur l'ensemble des agences est restée absolument inchangée par rapport à l'année précédente, à 7,55 points. Et ce, bien que certaines agences aient enregistré une forte progression (PHD +0,56 et Mediakanzlei +0,32), tandis que d'autres ont subi des baisses parfois importantes.
On observe également des variations extrêmement faibles au niveau des notes moyennes attribuées aux quatre critères que sont la stratégie, la créativité, le conseil et l'achat d'espaces publicitaires. La note attribuée à la stratégie est exactement la même qu'en 2014 (8,37). La note attribuée à la créativité a légèrement baissé, de 0,01 (7,64). Les agences médias ont très légèrement progressé en matière d'achat d'espaces publicitaires (de 0,04 à 8,63). Ce n’est que dans le domaine du conseil qu’elles doivent désormais accepter une baisse pour la deuxième fois consécutive (de -0,18 à 8,43).
Sur le podium, on retrouve les mêmes agences que l'année dernière
Comme à chaque fois depuis la première publication du classement des agences médias en 2003, mediaschneider monte cette année encore sur la plus haute marche du podium. La victoire est nette, mais moins écrasante que l'année dernière. Le total des points des 7 notes a légèrement baissé, de 0,31 point, mais reste nettement supérieur à celui de 2014 (5,83).
Mediatonic, éternelle deuxième, a certes réussi à réduire son retard sur mediaschneider de 0,8 point, mais reste tout de même à 4,2 points derrière. C’est à partir de la 3e place que les choses deviennent intéressantes. Havas Media a rattrapé 2,8 points sur Mediatonic tout en augmentant de 2,0 points son avance sur Konnex, qui occupe la quatrième place. Le podium semble donc bien établi pour les temps à venir. Les trois agences en tête du classement n’ont pas obtenu ce bon classement parce qu’elles n’ont été évaluées que par quelques clients „ bienveillants “. C’est tout le contraire. Elles font toutes partie des agences les plus fréquemment évaluées. Mediatonic, par exemple, compte 49 avis clients.
Le classement des agences 2016 recense 16 agences médias. mediafactor et PHD font leur entrée dans ce classement. Toutes deux ont atteint pour la première fois le nombre minimum requis de 10 évaluations par leurs propres clients. Les agences qui ne figurent pas dans ce classement n'ont pas rempli cette condition.
Mediaschneider 60,20
Mediatonic 55,98
Havas Media 53,34
Konnex 51,01
Mediaplus 50,68
ZipMedia 50,32
OMD 50,22
Cabinet d'avocats spécialisé dans les médias 48,02
The Generation Media 47,26
Mediafactor 46,92
TWMedia 45,83
MediaCom 45,61
Mindshare 45,19
Carat 43,66
ZenithOptimedia 42,97
PHD 41,65
Mediatonic – à la 2e place grâce à une partition équilibrée
La note globale de mediaschneider ayant baissé de 0,31 point, tandis que Mediatonic gagnait 0,5 point, cette dernière s'est à nouveau légèrement rapprochée de mediaschneider. Mediatonic obtient la meilleure note de toutes les agences médias avec 8,89 à la question sur l'impression générale et se classe parmi les trois premières pour chacune des quatre prestations individuelles évaluées : stratégie, créativité, conseil et achat média. Mediatonic est ainsi, depuis 2013, « l’agence dont les clients sont les plus satisfaits ».
Havas Media est la meilleure agence de réseau
Havas Media vient compléter le duo de tête du secteur suisse des agences médias ; c'est la seule à pouvoir rivaliser avec ces deux dernières. Contrairement à celles-ci, Havas Media a réussi à améliorer sa note globale de 3,32 points en 2016. En 2014, Havas Media occupait encore la cinquième place, à 0,96 point derrière Konnex. L'année dernière, elle a réussi à monter sur le podium, avec 0,33 point d'avance sur ZIP Media. En 2016, elle a consolidé sa place sur le podium. Son avance sur la quatrième place s’élève désormais à 2,33 points. Havas Media est ainsi, comme toujours ces dernières années, également la meilleure agence de réseau, devançant une nouvelle fois OMD.
Konnex, Mediaplus et Zipmedia – les principaux concurrents
Aux places 4 à 6, on retrouve trois autres agences médias nationales : Konnex, Mediaplus et ZipMedia. Konnex et ZipMedia avaient déjà obtenu de meilleurs classements par le passé, tandis que Mediaplus figure pour la première fois dans le haut du classement. Toutes trois ont amélioré leur note, Mediaplus étant celle qui a le plus progressé (+3,4 points).
Konnex a obtenu la meilleure note de toutes les agences en matière de stratégie. ZipMedia occupe la première place dans deux disciplines (conseil et achat d'espaces publicitaires) et se classe également troisième pour l'impression générale. Mediaplus monte sur la troisième marche du podium en matière de conseil et doit par ailleurs sa place de leader à un excellent équilibre dans toutes les disciplines.
OMD enregistre la plus forte progression en termes de points
OMD occupait la quatrième place du classement des agences en 2013, avant de reculer à la 6e place en 2014, puis même à la 10e place l'année dernière. En 2016, elle a retrouvé sa forme d’antan, gagnant 4,73 points, soit la plus forte progression parmi toutes les agences, et s’est hissée à nouveau à la 7e place. Ce revirement n’est pas dû à une diminution du nombre de clients ayant donné leur avis. Au contraire. OMD a été évaluée par 31 clients (le troisième plus grand nombre parmi toutes les agences).
Les agences médias nationales occupent également les quatre places suivantes
Les places 8 à 11 sont occupées par quatre autres agences médias nationales : Mediakanzlei, The Generation Media, Mediafactor et TWmedia. Mediakanzlei a obtenu la meilleure note pour sa créativité, avec 8,77 points. Elle se situe ainsi 1,23 point au-dessus de la note moyenne de l'ensemble des agences. La deuxième meilleure note (8,62 points) en matière de créativité revient à Mediafactor, qui a fait son entrée dans le classement des agences en 2016. La troisième meilleure note (8,45 points) revient à The Generation Media, qui a également décroché la troisième place pour ses achats médias.
Les agences en réseau à la traîne
À l'exception d'Havas Media, qui occupe la troisième place, et d'OMD, classée en 7e position, les grandes agences de réseau ne parviennent pas à se démarquer dans ce classement. Elles occupent les dernières places ou ne remplissaient même pas les conditions requises pour y figurer. Cela n’est pas dû à leur notoriété, puisque les agences de réseau de renom figurent toutes dans la première moitié du classement. Cette situation peu réjouissante peut être améliorée avant tout en améliorant leurs propres performances et en communiquant efficacement à ce sujet.
À propos de l'étude
En 2016, 352 des 750 annonceurs sollicités ont participé à l'étude sur le marché publicitaire, qui sert de base au classement des agences. Parmi eux, 335 ont répondu aux questions du classement des agences. 23 agences ont été interrogées. 16 d'entre elles ont été évaluées par au moins 10 clients et ont ainsi rempli les conditions requises pour la publication des résultats. L'enquête a été réalisée par le Media Research Group entre mi-janvier et fin février.
Vous trouverez ici d'autres résultats de l'étude sur le marché publicitaire : Mediaresearchgroup.ch
Alors qu'au début de l'année, on prévoyait encore un recul de 7,3 % du volume de communication de l'économie suisse, les donneurs d'ordre ne s'attendent plus qu'à un léger recul supplémentaire de 0,9 %.

Le volume de communication à disposition de l'industrie publicitaire suisse pour les 12 prochains mois s'élève à 5,41 milliards de francs. Par rapport à 2014, cela correspond à une réduction de volume de près d'un demi-milliard. Même par rapport à la première enquête de cette année, il en résulte une nouvelle baisse de volume de 40 millions de francs (-0,9%).
Media Research Group interroge deux fois par an les 750 principaux annonceurs sur leur comportement en matière de communication au cours des 12 prochains mois. Les données collectées en début d'année sont valables pour l'année en cours, celles collectées en milieu d'année pour le deuxième semestre de l'année en cours et le premier semestre de l'année suivante. Lors de la première enquête, 366 annonceurs ont dévoilé leur communication, et 375 lors de la deuxième enquête qui vient de s'achever.
Outre le montant du budget de communication disponible, on s'enquiert également de sa répartition entre les différents types de médias et de communication. Il en ressort que les prévisions faites au début de l'année pour 2015 doivent être légèrement corrigées. Cela concerne notamment les déclarations relatives au développement des médias en ligne et de la publicité directe. Certes, la direction de l'évolution est la bonne, mais l'évolution est moins prononcée qu'initialement indiquée. Pour la publicité dans les médias en ligne, cela signifie qu'elle sort certes du trou pronostiqué en début d'année. Mais elle y est toujours. Cela suffit toutefois pour obtenir un gain de part de 0,7 point de pourcentage dans le médiamix. La situation est un peu différente pour la publicité directe. Alors qu'elle semblait être la seule à pouvoir se maintenir à flot, elle doit également essuyer des pertes (-60 millions de francs).
Bien que la communication classique recule globalement de 50 millions de francs, elle parvient à augmenter sa part dans la communication globale de 0,4 point de pourcentage pour atteindre 51,9%. La publicité TV y contribue fortement, puisqu'elle augmente sa part dans le médiamix de 0,4 %. Les magazines en sont les plus grandes victimes, leur part diminuant de 0,9%. Cette fois, les journaux s'en sortent pratiquement indemnes. C'est déjà une lueur d'espoir. Ni ombre, ni soleil, simplement au milieu, la publicité extérieure, dont la part de marché dans le médiamix se maintient à 11%.

Le rating des agences de publicité, qui est réalisé en même temps que le rating des agences médias dans le cadre de l'étude du marché publicitaire, se base exclusivement sur les jugements des annonceurs. Les 750 plus grands annonceurs sont invités à participer à l'étude. 36 agences ont été sélectionnées. L'évaluation comprend d'une part des questions ouvertes à toutes les personnes interrogées ("Connaissez-vous bien les agences de publicité suivantes ?", "Quelle est votre impression générale sur ces agences ?" et "Quelles agences de publicité recommanderiez-vous à un collègue ?"). A cela s'ajoutent des questions sur lesquelles seules les personnes interrogées ayant acheté des prestations à l'agence évaluée au cours de l'année précédente peuvent s'exprimer. Les premières questions donnent une indication sur le potentiel des agences sur le marché publicitaire, les secondes montrent la satisfaction des clients vis-à-vis de leur agence de publicité. Selon l'auteur Walter Weder, la combinaison de ces deux types de questions devrait donner une assez bonne image de la qualité du positionnement des différentes agences.
Pour l'image (impression générale) et les trois prestations (créativité, stratégie et conseil), les évaluations sont déterminées au moyen d'une échelle de dix, la notoriété et les recommandations au moyen d'une échelle de quatre. Les déclarations faites sur l'échelle des quatre peuvent facilement être reproduites sur l'échelle des dix. L'enquête porte en grande partie sur les agences de publicité classiques, mais aussi sur certaines agences numériques.
Les agences occupant les places 1 à 6 sont très proches les unes des autres. Seul un dixième de point les sépare. Ce n'est qu'avec l'agence classée septième qu'un écart plus important se creuse. Jung von Matt, vainqueur en série du classement depuis de nombreuses années, a fait son retour après une année d'interruption.

Jung von Matt a fortement progressé pour la stratégie (+0,4) et le conseil (+0,52) et légèrement (+0,15) pour la notoriété. Pour les trois autres critères, la note est en très légère baisse. Wirz a en revanche perdu 0,4 point pour les premières recommandations et pour la créativité. Pour Rod Communication, la note n'a guère changé par rapport à l'année précédente. En tout et pour tout, il en résulte une augmentation de 0,12 point. Cela suffit à rattraper l'agence Wirz, qui a légèrement reculé, et à occuper avec elle la deuxième place.
Notoriété, recommandation et image (impression générale)
Selon Media Research, Jung von Matt est l'agence de publicité qui jouit de la plus grande notoriété sur le marché publicitaire suisse. 121 des 359 annonceurs qui ont répondu aux questions du classement des agences "savent ce que représente cette agence". C'est 8 de plus que l'année précédente, mais moins qu'en 2013 (124). Wirz, qui était encore à égalité avec Jung von Matt en termes de notoriété il y a un an, est maintenant retombé au niveau de l'avant-dernière année (105). Deux autres, Leo Burnett et Publicis, atteignent encore 82 et 80 clients qui "savent ce que représente cette agence". Mais pour les deux, la notoriété est en baisse constante depuis trois ans.
Jung von Matt est également le plus souvent recommandé par les clients à un collègue (37). Viennent ensuite Rod Kommunikation, qui est la deuxième entreprise la plus souvent recommandée (par 31 clients) et Ruf Lanz, qui est la troisième entreprise la plus souvent recommandée (par 28 clients).
Les cinq meilleures agences sont assez proches les unes des autres en ce qui concerne l'image (impression générale), qui peut être évaluée par tous les clients. Rod Kommunikation se démarque très légèrement, avec une note moyenne de 8,31 attribuée par 103 clients. Jung von Matt arrive en deuxième position avec une note de 8,17 (sur 169 jugements). Ruf Lanz arrive en troisième position avec 8,06 (sur 108 jugements). Wirz et Leo Burnett obtiennent également une note supérieure à 8,0. A l'exception de Wirz, chacune de ces agences les mieux notées subit une légère baisse.
Très satisfait des prestations de sa propre agence de publicité
241 annonceurs ont évalué les prestations de leur agence de publicité. La note moyenne pour la créativité, la stratégie et le conseil (8,17) n'est plus aussi élevée que l'année précédente (8,21), où la valeur la plus élevée depuis le début du rating des agences en 2003 avait été mesurée, mais elle reste nettement supérieure à celle de 2013 (8,10). La satisfaction des clients des agences vis-à-vis de leurs agences de publicité reste donc très élevée.
Lors de la Créativité s'est Appel Lanz Depuis trois ans, elle s'est établie à un niveau très élevé. En 2013, ses clients lui ont attribué une note de 9,50, l'année dernière elle est passée à 9,62 et aujourd'hui elle obtient 9,46, laissant ainsi tous les autres loin derrière. Avec 8,85, l'agence The House Agency, interrogée pour la première fois, arrive en deuxième position, juste devant Leo Burnett, troisième avec 8,82, et Rod Kommunikation, quatrième avec 8,81.
Lors de la Stratégie le premier de la classe de l'année dernière a été détrôné. L'agence, interrogée pour la première fois Serviceplan s'impose face aux agences établies avec une note de 9,11. Wirz reste la deuxième meilleure agence avec 8,79. Rod Kommunikation a reculé de la première à la troisième place, mais obtient un résultat à peine moins bon avec 8,75.
Lors de la Conseil toutes les places du podium reviennent à des agences "nouvelles venues". En tête, avec un score très élevé de 9,62 points The House Agency. En deuxième position, on trouve Serviceplan avec 9,22 et en troisième position, le vainqueur de l'année dernière, Erdmannpeisker, avec toujours un très bon 9,00.
Potentiel du marché et satisfaction des clients
Si l'on compare, pour chaque agence, les trois notes exprimant le potentiel du marché avec les notes attribuées aux trois prestations individuelles, on constate immédiatement que les notes attribuées par les clients aux prestations de leur agence sont nettement plus élevées que les notes du marché. Seul Jung von Matt obtient une note à peu près équivalente pour le potentiel de marché et les prestations individuelles. Toutes les autres agences obtiennent de la part de leurs clients des notes parfois nettement supérieures à celles du marché.
En 2015, 366 des 750 annonceurs sollicités ont participé à l'étude du marché publicitaire, l'étude support du rating des agences publicitaires. Parmi eux, 359 ont répondu aux questions du rating des agences. L'enquête a porté sur 26 agences de publicité. 24 ont été évaluées par au moins 8 clients. L'enquête a été réalisée par Media.Research.Group entre mi-janvier et fin février.
D'autres résultats sont disponibles sur Mediaresearchgroup.ch
Au cours des quatre dernières années, le volume de communication en Suisse (= somme des dépenses pour la communication marketing des 750 premiers annonceurs) a connu une légère baisse constante. En 2011, il s'élevait à 6,1 milliards. En 2014, les 750 premiers annonceurs dépensent encore 5,934 milliards de francs pour leur communication (-2,7%).
Près de la moitié du volume total de communication (48,8 %) est prise en charge par les 25 premières agences de publicité (chiffre d'affaires >50 millions de francs), un peu plus d'un quart (27,5 %) par 105 petites agences de publicité (chiffre d'affaires <50 millionen franken). der rest (1,4 milliarden oder 23.8 prozent) läuft an den werbeagenturen vorbei (= "Kommunikationsbudgets," die mit keinem mandat eine werbeagentur verbunden sind). die von top 25 betreuten kommunikationsbudgets sind etwas stärker zurückgegangen als gesamtmarkt. diese agenturen 2011 in höhe 3,013 milliarden, so es 2014 noch 2,893 milliarden. dies bedeutet einbusse 120 franken (- 4 prozent). dies zeigt, dass sich grössenordnungen im schweizer werbemarkt nur sehr geringfügig verändern. das segment agenturen, ganzes betrachtet, scheint tendenziell eher mehr mühe zu haben, seine position halten. kleineren gelingt leichter, zugewinne erzielen. die grösste agentur verfügt einem umsatz 320 gerade mal über einen marktanteil 5.4 prozent. ein kurzer blick auf grössten lande, alle>150 millions de francs.

En 2014, Wirz gère les budgets de communication de ses clients à hauteur de 320 millions de francs. C'est pratiquement le même montant que l'année précédente. Chez Publicis, en revanche, le volume de communication a diminué de 45 millions de francs par rapport à l'année précédente. Il s'élève désormais à 225 millions de francs.
Comment ces chiffres d'affaires sont-ils déterminés ?
Parmi les 750 premiers annonceurs, on sait s'ils travaillent avec une agence de publicité et, si oui, avec laquelle. Parmi eux, plus de la moitié (424) ont communiqué leurs dépenses de communication dans le cadre de l'étude du marché publicitaire de cette année. Pour pouvoir chiffrer le volume de communication des différentes agences de publicité, il faut également attribuer une valeur aux annonceurs pour lesquels aucune donnée n'est disponible. Il s'agit d'une valeur moyenne calculée sur la base des réponses reçues et qui varie selon le secteur.
Pour pouvoir calculer le volume de communication de l'ensemble du marché, toutes les agences qui travaillent pour l'un des 750 premiers annonceurs sont prises en compte. Au total, cela représente 130 agences de publicité. Par ailleurs, le volume de communication des annonceurs qui travaillent sans agence de publicité est également recensé. (Walter Weder, Media Research Group)
Deux fois par an, Media Research Group interroge les 750 principaux annonceurs sur leurs intentions en matière de communication pour les douze mois à venir. Les données recueillies en début d'année concernent l'année en cours, tandis que celles collectées en milieu d'année portent sur le second semestre de l'année en cours et le premier semestre de l'année suivante. Lors de la première enquête, 411 annonceurs ont communiqué leurs prévisions de communication ; lors de la deuxième enquête, qui vient de s’achever, ils étaient 424. Outre le montant du budget de communication disponible, les annonceurs ont également été interrogés sur sa répartition entre les différents types de médias et de communication.
Le volume total des dépenses de communication pour la période allant de juillet 2014 à juin 2015 s'élève à 5,75 milliards de francs. Cela représente 145 millions de francs de moins qu'au début de l'année. Si l'on examine cette évolution au niveau de chaque donneur d'ordre, ce recul est quelque peu relativisé. Dans la dernière enquête, un peu moins de trois donneurs d'ordre sur dix (28,6 %) ont fait part de leur intention d'augmenter leur budget de communication au cours des douze prochains mois. En janvier, seul un donneur d’ordre sur six (16,3 %) avait fait part de cette intention. À l’inverse, seuls 15,4 % ont l’intention de réduire leur budget. Cela indique clairement que la baisse des investissements publicitaires est principalement imputable aux donneurs d’ordre disposant de budgets de communication plus élevés.
Pour la période allant de juillet 2014 à juin 2015, les 750 principaux annonceurs prévoient une baisse du volume des dépenses publicitaires de 110 millions de francs, pour atteindre 2,96 milliards de francs. La répartition de ce montant entre les différents types de médias continue de faire l'objet de variations assez importantes :
| Du 2e semestre 2014 au 1er semestre 2015 | 2014 | Différence | |
| Journaux | 18,7% | 20,1% | -1,4 |
| Revues | 16,1% | 16,6% | -0,5 |
| Télévision | 29,0% | 28,0% | +1,0 |
| Radio | 2,5% | 2,4% | +0,1 |
| Cinéma | 1,0% | 0,9% | +0,1 |
| Publicité extérieure | 11,8% | 11,8% | +/-0 |
| Médias en ligne | 18,1% | 17,7% | +0,4 |
| Médias mobiles | 2.9% | 2.5% | +0.4 |
La baisse des investissements publicitaires dans la presse écrite ne cesse de s'accentuer. Leur part de marché recule encore de 2 %, celle des journaux de 1,4 % et celle des magazines de 0,5 %. La publicité extérieure parvient à maintenir sa part de marché. Tous les autres secteurs progressent. C'est la télévision qui enregistre la plus forte hausse, avec une augmentation de 1 % de sa part de marché. Mais les médias en ligne et mobiles augmentent également leur part de 0,4 % chacun.
Le reste de la communication n'enregistre qu'une baisse de 35 millions de francs. Elle est également moins soumise à des changements majeurs :
| Du 2e semestre 2014 au 1er semestre 2015 | 2014 | Différence | |
| médias traditionnels | 51,7% | 52,3% | -0,6 |
| Publicité directe | 13,6% | 12,9% | +0,7 |
| Sponsoring | 11,7% | 11,7% | +/-0 |
| Promotion des ventes | 13,2% | 13,1% | +0,1 |
| Foires et salons | 4,7% | 4,8% | -0,1 |
| PR | 5,1% | 5,3% | -0,2 |
La baisse des investissements publicitaires dans la presse écrite explique la diminution de la part des médias traditionnels dans l'ensemble de la communication. En début d'année, les annonceurs prévoyaient d'investir 52,3 % de leur budget de communication dans les médias traditionnels. À la mi-année, cette part est tombée à 51,7 %. C'est le marketing direct qui profite le plus de ce recul, puisqu'il a pu augmenter sa part de 0,7 %, pour atteindre 13,6 %. Tous les autres types de communication restent inchangés (parrainage) ou n'affichent que des variations minimes.
]]>
Le volume total de communication pour 2014 s'élève à 5,9 milliards de francs. Cela représente 125 millions de francs de plus que l'année précédente. Ce sont les médias en ligne (+ 100 millions de francs) qui contribuent le plus à cette croissance. Mais le sponsoring (+ 50 millions de francs) ainsi que les médias mobiles (+ 25 millions) soutiennent également la croissance. En revanche, les médias traditionnels classiques accusent une nouvelle perte de 50 millions.
Les Media-Spendings, c'est-à-dire les dépenses des 750 premiers annonceurs pour la publicité dans les médias classiques, s'élèvent à 3,075 milliards de francs en 2014. Cela représente 75 millions de francs de plus que l'année précédente. Cela ne signifie toutefois en aucun cas un retour en force des médias classiques. Au contraire. La chute des journaux se poursuit. En 2009, les journaux avaient encore une part de marché de 33,7 pour cent, l'année dernière elle n'était plus que de 21,1 pour cent et en 2014, selon les données des annonceurs, elle n'est plus que de 20,1 pour cent. La fin de cette dégringolade n'est pas en vue. Il en va autrement de la publicité TV. Celle-ci est passée de 22,5 % à 30,9 % durant la même période. En 2014, elle a toutefois dû déplorer un recul à 28%.
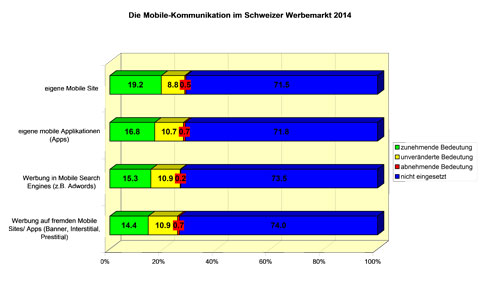
Malgré tout, 2014 ne sera pas une mauvaise année pour la publicité, grâce aux médias en ligne et mobiles. Les médias en ligne ont réussi à doubler leur part de marché entre 2008 et 2014. En 2008, ils détenaient encore une part de marché de 9,3 %. En 2014, elle est déjà de 17,7%. L'année précédente, elle était encore de 14,7%. La situation est similaire pour les médias mobiles. Ils étaient encore à 0,5 pour cent en 2008 et sont désormais à 2,5 pour cent. Les médias en ligne ont ainsi dépassé les magazines et se sont placés en troisième position derrière la télévision et les journaux. De leur côté, les médias mobiles ont dépassé la radio et ont cédé la lanterne rouge à la publicité au cinéma.
Il est intéressant de voir avec quels moyens de communication les médias en ligne et mobiles ont réussi à atteindre cette position. Les deux graphiques montrent combien d'annonceurs du Top 750 accordent, en pourcentage, une importance croissante (inchangée, en baisse) aux différents moyens de communication dans leur communication et combien n'utilisent pas ces moyens de communication.

La part de la communication non classique dans la communication totale est de 47,7%. La plus grosse part du gâteau revient à la promotion des ventes. Sa part de marché est de 13 % depuis 5 ans. La part de la publicité directe est pratiquement la même. Toutefois, sa part est en recul. En 2009, elle était encore de 17,2 %. En 2014, elle n'est plus que de 12,9%. Dans la communication non classique également, il y a un net gagnant, et c'est le sponsoring. En 2014, le sponsoring peut augmenter sa part de marché à 11,7 pour cent. En 2009, elle était encore de 9,8 pour cent et l'année précédente de 11 pour cent.
Le volume total de communication pour la période de juillet 2013 à juin 2014 s'élève à 5,55 milliards de francs. C'est 217 millions de francs de moins qu'au début de l'année. Les médias classiques sont les plus touchés par ce recul, avec une baisse globale de 4,5 %. La baisse est un peu moins importante pour les autres communications, qui perdent 3 pour cent.
Investissements publicitaires dans les médias classiques :

Les trois piliers traditionnels de la publicité classique (journaux, magazines et télévision) sont les plus touchés par le recul. Ce sont les médias en ligne et mobiles qui ont gagné, atteignant déjà une part de 17,4 %.
Investissements publicitaires dans les autres médias :

Le recul de 81 millions de la communication non classique est imputable à la promotion des ventes (y compris la publicité sur les points de vente), à la publicité directe et aux salons. Le sponsoring et les RP s'en tirent à peu près indemnes. Dans le domaine de la communication non classique, on a également assisté à de nets changements au cours des dernières années. En 2010, la publicité directe représentait encore un volume de 900 millions de francs. En 2012, elle est passée sous la barre des 800 millions. Depuis, elle s'est arrêtée à ce niveau. Aujourd'hui, elle descend pour la première fois un peu plus bas. On constate peu de mouvements dans le domaine du sponsoring. Comme il y a cinq ans, les investissements de la branche publicitaire pour le sponsoring se situent autour de 630 millions de francs.