Chronique « En fait » : ça nous agace… mais on reste quand même
En Suisse, les frais bancaires comptent depuis des années parmi les sujets les plus sensibles. Presque aucun autre sujet ne fait l'objet de débats aussi réguliers. Les frais seraient trop élevés. Les prestations ne seraient plus à la hauteur des coûts. D’autres banques proposeraient des tarifs plus avantageux. Et pourtant, de nombreux clients restent fidèles à leur banque pendant des années, voire des décennies. Mais pourquoi donc ?


La réponse semble simple : changer de banque est fastidieux. Il faut transférer ses comptes, modifier ses prélèvements automatiques, faire remplacer ses cartes et reconfigurer ses applications. C’est vrai – mais cette explication est-elle vraiment suffisante ? D’autant plus que de nombreuses banques proposent une aide complète dans ce domaine. –
Peut-être s'agit-il d'autre chose
Peut-être que nous ne restons pas fidèles à notre banque parce que nous en sommes particulièrement satisfaits. Peut-être que nous restons parce que nous savons ce que nous avons. Nous connaissons les procédures. Nous connaissons l'application. Nous connaissons le personnel. Le personnel nous connaît (du moins, c'est ce que nous croyons).
Nous connaissons les points forts de notre banque, mais aussi ses faiblesses. Ce que nous ne savons pas, c'est ce qui se passerait si nous changions de banque.
L'inconvénient bien connu
Cela semble contradictoire. Pourquoi les gens acceptent-ils quelque chose qu’ils critiquent en même temps ? Peut-être parce que les inconvénients connus sont souvent plus faciles à accepter que des alternatives inconnues. Le mécontentement face aux frais est bien réel. Les conséquences d’un changement sont incertaines.
Et c'est précisément cette incertitude qui pourrait l'emporter sur le désir de changement.
Bien plus qu'une simple question de prix
C'est peut-être pour cette raison que le débat sur les frais bancaires est trop réducteur. Il ne s'agit pas seulement de prix. Il ne s'agit pas non plus uniquement de frais. La question est de savoir quels facteurs poussent les gens à maintenir une relation établie depuis des années, malgré un mécontentement croissant face aux coûts. Et il se peut que la sécurité et la fiabilité soient plus importantes que nous ne le pensons. Ou bien que notre tendance à la facilité nous empêche de faire le pas vers l'inconnu.
Quelles en sont les conséquences pour les banques ?
C'est peut-être pour cela que les banques devraient poser moins de questions :
À combien peuvent s'élever nos frais ?
Et plus souvent :
Mais au fond, pourquoi nos clients et clientes nous restent-ils fidèles ?
En effet, il existe une différence fondamentale entre ces deux questions. La première porte sur les prix. La seconde, sur Relations. Et c'est peut-être là que réside la véritable prise de conscience.
… En fait : … nous ne restons pas dans notre banque malgré les frais. Peut-être y restons-nous parce que nous savons ce que nous avons – mais pas ce qu'une alternative nous apporterait.
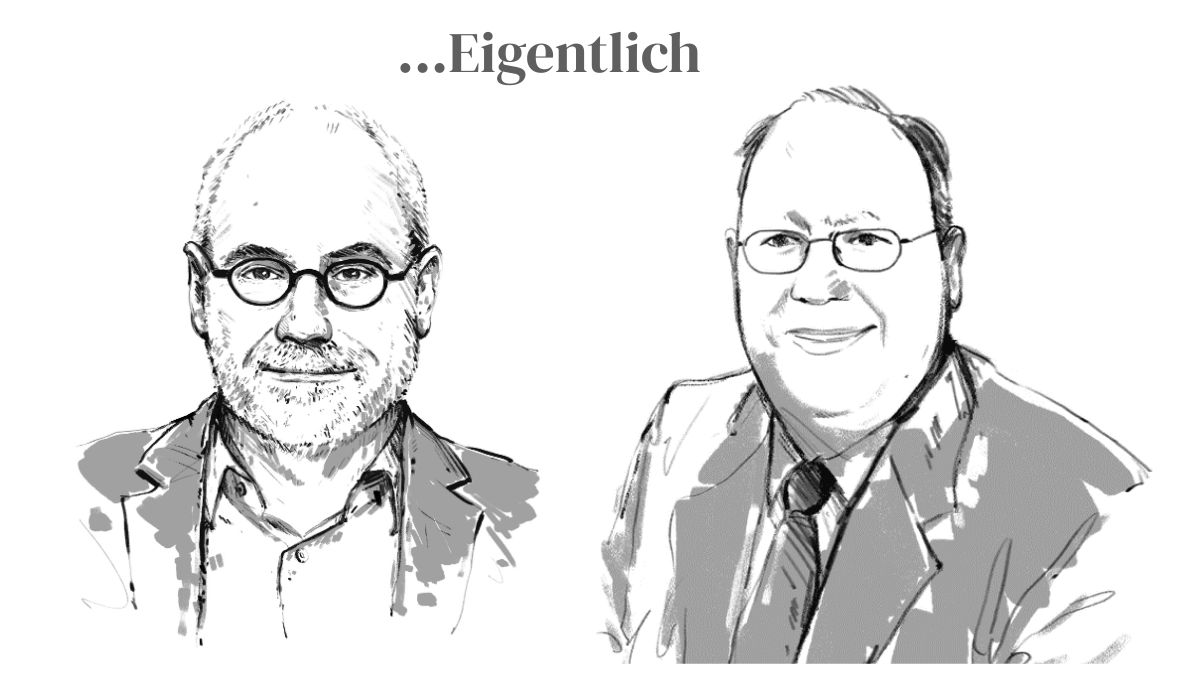 Philipp Fessler Klaus Ammon et moi-même cumulons à nous deux plus de 50 ans d’expérience dans les études de consommation et les études marketing. Au cours de ces années, nous avons vu apparaître de nombreuses méthodes de tarification – et certaines disparaître. Ce qui est resté, c’est la conviction qu’une bonne étude sur les prix ne se limite jamais aux chiffres. Car les prix n’ont pas seulement un impact mathématique, mais aussi émotionnel. Ce qui est donc déterminant, ce n’est pas seulement ce que les gens peuvent payer, mais aussi ce qu’ils perçoivent comme juste, équitable ou de valeur. C’est précisément à cette intersection entre les données, la perception et le comportement que Management Tools travaille depuis de nombreuses années. Philipp Fessler Klaus Ammon et moi-même cumulons à nous deux plus de 50 ans d’expérience dans les études de consommation et les études marketing. Au cours de ces années, nous avons vu apparaître de nombreuses méthodes de tarification – et certaines disparaître. Ce qui est resté, c’est la conviction qu’une bonne étude sur les prix ne se limite jamais aux chiffres. Car les prix n’ont pas seulement un impact mathématique, mais aussi émotionnel. Ce qui est donc déterminant, ce n’est pas seulement ce que les gens peuvent payer, mais aussi ce qu’ils perçoivent comme juste, équitable ou de valeur. C’est précisément à cette intersection entre les données, la perception et le comportement que Management Tools travaille depuis de nombreuses années.
«»